Hören Sie sich die Audioversion dieses Artikels an (KI-generiert).
Während andere Milliarden in Bohrtürme und Rechenzentren investieren, kassiert Texas Pacific Land einfach mit.
Wer in den USA nach den großen Gewinnern des Ölbooms sucht, denkt zunächst an die großen Mineralölkonzerne.
Doch es gibt einen ungewöhnlichen Profiteur, der weder selbst nach Öl bohrt noch eigene Förderanlagen betreibt und dennoch an der Ölförderung mitverdient: Texas Pacific Land.
Inzwischen kommt eine weitere Fantasie hinzu. Die gewaltigen Grundstücksreserven könnten auch für den Ausbau der KI-Infrastruktur interessant werden. Doch ausgerechnet dieser zusätzliche potenzielle Wachstumstreiber hat zuletzt für Abgabedruck gesorgt.
Ist die Aktie jetzt wieder interessant?
Geld verdienen ohne Risiko?
Das Unternehmen geht auf eine Eisenbahngesellschaft zurück, die Ende des 19. Jahrhunderts in finanzielle Schwierigkeiten geriet. Aus deren Landbesitz entstand Texas Pacific Land Corp. Inzwischen haben sich die gigantischen Ländereien als äußerst wertvoll herausgestellt.
Texas Pacific Land besitzt nach eigenen Angaben rund 900.000 Acre Land. Umgerechnet entspricht das 3,64 Milliarden Quadratmetern beziehungsweise 364.217 Hektar.
Der entscheidende Teil davon liegt im Permian Basin, einem der bedeutendsten Öl- und Gasfördergebiete der Welt. Die Region erstreckt sich über Westtexas und den Südosten New Mexicos und ist das Rückgrat der amerikanischen Schieferölindustrie.
Ihre Bedeutung hat mehrere Gründe. Unter der Erde liegen zahlreiche öl- und gasführende Gesteinsschichten übereinander. Moderne Horizontalbohrungen und Hydraulic Fracturing ermöglichen es, diese Lagerstätten wirtschaftlich zu erschließen. Gleichzeitig ist die Infrastruktur hervorragend ausgebaut. Pipelines, Verarbeitungsanlagen und Transportwege sorgen dafür, dass die geförderten Rohstoffe vergleichsweise unkompliziert zu den Abnehmern gelangen.
Entsprechend groß ist das Interesse der Branche. Konzerne wie Chevron, Occidental Petroleum und ConocoPhillips investieren Milliarden in die Region. Texas Pacific Land stellt das Land zur Verfügung und erhält dafür in der Regel eine Pacht und eine Gebühr, die in der Regel von der Fördermenge und dem erzielten Preis abhängig ist.
Das Öl sprudelt – und TPL kassiert
TPL kassiert also mit, wenn andere investieren, bohren und fördern. Das Unternehmen trägt weder das volle Explorationsrisiko noch muss es selbst Milliarden in Förderanlagen stecken. Steigen die Fördermengen oder die realisierten Rohstoffpreise, können auch die Einnahmen aus den Lizenzrechten zulegen.
Allerdings ist das Unternehmen keineswegs vollständig unabhängig von der Entwicklung der Energiepreise.
Hinzu kommen weitere Geschäftsfelder. Das Unternehmen verkauft Wasser an Förderbetriebe, erzielt Einnahmen aus der Entsorgung beziehungsweise Weiterverarbeitung von Produktionswasser und kassiert Gebühren für Pipelines, Straßen und andere Nutzungsrechte. Auch Grundstücksverkäufe und die Verpachtung von Flächen für andere Zwecke tragen zum Ergebnis bei.
Die Kombination aus enormem Landbesitz, wiederkehrenden Lizenzzahlungen und überschaubarem Verwaltungsapparat sorgt für hohe Margen. Texas Pacific Land hat im vergangenen Jahr einen Umsatz von 798 Mio. USD erzielt und beschäftigt nur etwas mehr als 100 Mitarbeiter.
Da den Einnahmen vergleichsweise geringe Ausgaben entgegenstehen, lag die operative Marge bei 74 %.
Trotzdem kein Selbstläufer
Wer glaubt, dass Texas Pacific Land bei steigenden Ölpreisen automatisch höhere Einnahmen erzielt, macht es sich zu einfach. Denn zwischen dem Ölpreis und den Einnahmen von TPL liegt eine entscheidende Variable: die Investitionsbereitschaft der Förderunternehmen.
Selbst bei attraktiven Rohstoffpreisen können Betreiber ihre Bohrprogramme zurückfahren, wenn Kosten steigen oder sie ihre Investitionen anderweitig einsetzen möchten. Auch bereits gebohrte, aber noch nicht fertiggestellte Bohrlöcher spielen eine Rolle. Werden weniger Bohrungen in Betrieb genommen, kann das die Einnahmen aus Lizenzgebühren und insbesondere das Wassergeschäft belasten.
Das zeigte sich zuletzt. Die Erlöse aus dem Wasserverkauf gingen im dritten Quartal gegenüber dem Vorquartal zurück. Gleichzeitig entwickelten sich die Förderabgaben für Öl und Gas sowie die Lizenzgebühren für Produktionswasser positiv.
Daneben könnte sich ein völlig neues Geschäftsfeld entwickeln. Texas Pacific Land besitzt etwas, das im KI-Zeitalter zunehmend knapp wird: große, zusammenhängende Grundstücke mit Zugang zu Energie und Wasser.
Rechenzentren benötigen enorme Mengen an Strom und eine zuverlässige Wasserversorgung. Westtexas könnte sich deshalb als attraktiver Standort für entsprechende Projekte erweisen. Dass es sich nicht nur um eine theoretische Möglichkeit handelt, zeigt eine Vereinbarung mit Chevron. TPL stellt Grundstücke und Wasserressourcen für ein großes Kraftwerksprojekt bereit, das einen Rechenzentrumskunden versorgen soll.
Allerdings gibt es einen Dämpfer. Der texanische Gouverneur Greg Abbott hat im September die Genehmigung neuer Rechenzentrumsprojekte vorläufig gestoppt, bis die Auswirkungen auf Stromnetz und Wasserressourcen überprüft wurden.
Ein zweites Standbein im KI-Zeitalter?
Seine demokratische Nachfolgerin hatte sich vor den Wahlen ebenfalls skeptisch geäußert und hält bislang an ihrer Forderung nach einem Moratorium für neue Rechenzentren fest. Der zunehmende Widerstand gegen weitere Rechenzentren dürfte zuletzt spürbar auf die Stimmung und den Kurs gedrückt haben.
Denn operativ läuft es bei Texas Pacific Land weiterhin gut. Das Unternehmen hat zuletzt mehrfach die Erwartungen übertroffen, das gilt auch für das letzte Quartal.
Der Gewinn lag mit 2,42 USD je Aktie über den Erwartungen von 2,32 USD. Mit einem Umsatz von 273,4 Mio. USD wurden die Prognosen von 252 Mio. USD ebenfalls übertroffen.
Auf Jahressicht entspricht das einem Umsatzplus von 11 % und einem Gewinnsprung von 9 %. Der Hauptgrund für die etwas schwächere Gewinnentwicklung waren höhere Abschreibungen. Der freie Cashflow konnte um 10 % auf 170,3 Mio. USD gesteigert werden und lag knapp über dem Nettoergebnis in Höhe von 167,4 Mio. USD.
Texas Pacific Land hat im letzten Quartal Rekordwerte für den Umsatz, das Nettoergebnis, den freien Cashflow, die Lizenzeinnahmen und Fördermengen erzielt.
Den Konsensschätzungen zufolge dürfte das Ergebnis in diesem Jahr um 32 % auf 9,20 USD je Aktie steigen. Texas Pacific Land kommt demnach auf ein Forward-P/E von 31,7.
Sollte der Gewinn im kommenden Jahr wie erwartet um 11 % auf 10,22 USD je Aktie steigen, würde das P/E dadurch auf 28,6 sinken.
In den zurückliegenden fünf Jahren lag das P/E durchschnittlich bei 37,4.
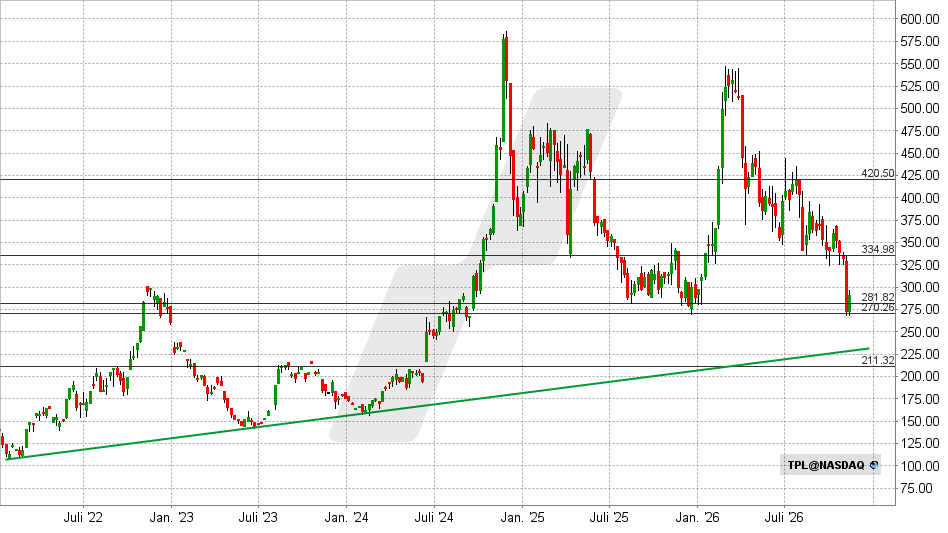
Texas Pacific Land ist bis an die zentrale Unterstützungszone der letzten Jahre bei 270 – 290 USD zurückgekommen und vorerst daran abgeprallt. Gelingt jetzt eine Rückkehr über 300 USD, könnte das eine Erholung in Richtung 320 oder 335 bis 350 USD ermöglichen. Darüber könnte es zu einem prozyklischen Kaufsignal kommen.
Fällt die Aktie jedoch unter 270 USD, könnte das einen Rücksetzer zum Aufwärtstrend nahe 225 USD auslösen.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 16.11.2026 um 15:13 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Stabilität in stürmischen Zeiten. Bei LYNX selbstverständlich.