Bitte wählen Sie:

Mercedes-Benz Group Aktie Prognose Mercedes: Ist Deutschland noch zu retten? 

News: Aktuelle Analyse der Mercedes-Benz Group Aktie

In diesem Artikel
Mercedes-Benz Group
ISIN: DE0007100000
|
Ticker: MBG -,-- %
|
Börse: --

--- EUR
---% (1D)
1 W ---
1 M ---
1 J ---
Gültigkeit der Analyse
1 Woche
Erwartung: Neutral
Zur Mercedes-Benz Group Aktie

Die Aktienanalysen von Tobias Krieg basieren auf einer Kombination aus Charttechnik und Fundamentalanalyse. Dabei liegt der Fokus auf der Bewertung von Unternehmen anhand ihrer finanziellen Kennzahlen, wie z. B. KGV, Cashflow oder Eigenkapitalrendite, sowie auf der Identifikation von überdurchschnittlichen Wachstumspotenzialen zu einem attraktiven Einstiegskurs.

Hören Sie sich die Audioversion dieses Artikels an (KI-generiert).

Mercedes zieht die Reißleine, stoppt sämtliche weiteren Investitionen in Deutschland vorerst und prüft sogar Werksschließungen.

Der Konflikt schwelt schon seit Monaten

Ende Juni 2026 startete Mercedes-Chef Ola Källenius eine umfassende Produktivitätsoffensive. Das Ziel: Die jährlichen Kosten an den deutschen Standorten sollen um rund 800 Mio. Euro sinken. Aus Sicht des Managements ist das dringend notwendig.

Ein Blick in die Geschäftszahlen von Mercedes spricht ebenfalls dafür. Im letzten Jahr sank der Umsatz von 145,6 auf 132,2 Mrd. Euro. Das EBIT ist von 13,6 auf 8,2 Mrd. Euro eingebrochen.

Die Probleme betreffen nahezu alle Produktkategorien. Der Absatz der S-Klasse war um 17 % rückläufig, Maybach um 6 %, die E-Klasse um 10 %, die C-Klasse um 8 %, die B-Klasse um 17 % und die A-Klasse um 5 %. Die Zahl der verkauften E-Autos sank um 9 %.

Die einzigen Lichtblicke sind die G-Klasse mit einem Plus von 14 % und AMG mit einem Plus von 1 %.

Mercedes scheint immer mehr an Wettbewerbsfähigkeit zu verlieren. Doch nüchtern betrachtet ist das kein neues Phänomen, die Dramatik hat nur zugenommen. Die Margen sind im Branchenvergleich und grundlegend schon seit Jahren schlecht. Der Gewinn ist seit 2021 konstant rückläufig.
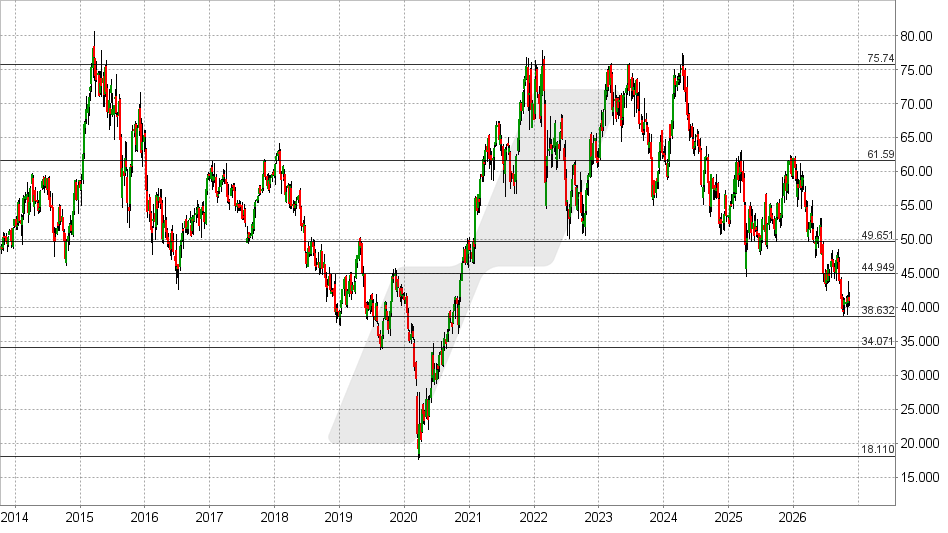
Mercedes Aktie: Chart vom 13.11.2026, Kurs: 40,76 EUR – Kürzel: MBG | Quelle: TWS | Online Broker LYNX 
Mercedes Aktie: Chart vom 13.11.2026, Kurs: 40,76 EUR – Kürzel: MBG | Quelle: TWS

Die schwache Entwicklung spiegelt sich bereits seit vielen Jahren in den Kursen wider.

Der nächste Sargnagel für den Industriestandort Deutschland

Die Forderungen an die Belegschaft haben es in sich. Statt 35 sollen Beschäftigte perspektivisch bis zu 40 Stunden pro Woche arbeiten, ohne dafür mehr Geld zu erhalten. Hinzu kommen mögliche Kürzungen bei Urlaubs- und Weihnachtsgeld, freiwilligen Leistungen und der jährlichen Ergebnisbeteiligung.

Die IG Metall fordert im Endeffekt das Gegenteil und lehnt unbezahlte Mehrarbeit und Eingriffe in tarifliche Leistungen ab. Sie hält an der 35-Stunden-Woche fest und verlangt verbindliche Zusagen für die deutschen Standorte.

Im September verschärfte Produktionsvorstand Michael Schiebe den Ton. Sollten die Kosten nicht sinken, könnten zwei deutsche Werke geschlossen werden. Gemeint sind ein Fahrzeugmontagewerk und ein Powertrainwerk, in dem Komponenten und Antriebstechnik entstehen. Die Drohung steht also schon länger im Raum.

Seit Ende Juni verhandeln Vorstand und Arbeitnehmervertreter über ein Sparpaket. Bislang gab es jedoch weder einen Durchbruch noch eine erkennbare Annäherung.

Die Tarifrunde als zusätzlicher Brandbeschleuniger

Parallel dazu kam im November eine zweite Auseinandersetzung hinzu. In der regulären Tarifrunde der Metall- und Elektroindustrie fordert die IG Metall fünf Prozent mehr Geld für rund 3,7 Millionen Beschäftigte. Diese Forderung richtet sich nicht speziell an Mercedes, betrifft das Unternehmen aber ebenfalls und verschärft den grundsätzlichen Konflikt über die Kostenentwicklung am Standort Deutschland.

Mercedes-Personalvorständin Seeger bezeichnete die Lohnforderung angesichts der wirtschaftlichen Lage als völlig überzogen. Die Realität ist, dass sich Mercedes eine Lohnerhöhung um 5 % kaum leisten dürfte.

Es liegt in der Natur der Sache, dass eine Gewerkschaft höhere Gehälter fordert. Allerdings sollte sie bedenken, dass sichere Arbeitsplätze und mehr Arbeitsplätze auch ein erstrebenswertes Ziel sind. Steigen die Gehälter jedoch zu schnell, könnten Arbeitsplätze verloren gehen. Ob das auf der Gewerkschaftsseite ausreichend Beachtung findet, ist fraglich.

Ohne Zugeständnisse der Arbeitnehmervertreter drohen langfristig weitere Produktionsverlagerungen und der Verlust industrieller Substanz in Deutschland. Gleichzeitig kann sich Mercedes dauerhaft hohe Kosten an Standorten, die international nicht mehr wettbewerbsfähig sind, kaum leisten.

Mercedes zieht die Reißleine

Die Gewerkschaft reagierte darauf, indem sie am 12. November 24-stündige Warnstreiks beschloss.

Daraufhin folgte am selben Tag die nächste Eskalationsstufe. Vorstandsmitglied Schiebe erklärte in einem Interview, der Vorstand habe gemeinsam beschlossen, sämtliche weiteren Investitionen in Deutschland vorerst zu stoppen.

Gleichzeitig kündigte man an, nun konkret und detailliert zu prüfen, welche Werke sich der Konzern hierzulande überhaupt noch leisten könne. Werksschließungen sollen zwar möglichst vermieden werden, werden aber zunehmend zu einer realen Option.

Der Investitionsstopp ist deshalb mehr als eine weitere Drohgebärde im Tarifkonflikt. Mercedes stellt die wirtschaftliche Zukunft seiner deutschen Produktionsstandorte grundsätzlich infrage.

Wie Deutschland seine Zukunft verspielt

Der Konflikt bei Mercedes ist letztlich auch ein Symptom eines viel größeren Problems. Der deutsche Wirtschaftsstandort verliert seit Jahren an Wettbewerbsfähigkeit. Hohe Energiepreise, steigende Lohnnebenkosten, eine wachsende Steuer- und Abgabenlast, überbordende Bürokratie und langwierige Genehmigungsverfahren belasten Bürger und Unternehmen.

Besonders problematisch ist, dass Deutschland inzwischen auch bei hochwertiger industrieller Wertschöpfung immer mehr an Boden verliert. China hat sich in zahlreichen Zukunftsbranchen vom Absatzmarkt zum ernsthaften Wettbewerber entwickelt. Die USA locken mit günstiger Energie, Steuervorteilen und milliardenschweren Förderprogrammen. Innerhalb Europas bieten osteuropäische Länder deutlich niedrigere Arbeitskosten.

Besonders bitter ist die Eigendynamik dieser Entwicklung. Wenn Unternehmen weniger investieren, sinken Produktivität und Wachstumspotenzial. Dadurch schrumpft langfristig auch die finanzielle Basis, aus der sich der Sozialstaat speist. Gleichzeitig steigen die Belastungen für jene Unternehmen und Beschäftigten, die noch im Land produzieren und arbeiten. Das könnte immer mehr Unternehmen ins Ausland zwingen, was zu einer Abwärtsspirale führen könnte, aus der man sich nicht allein durch höhere Subventionen oder neue Förderprogramme befreien kann. Außerdem können höhere Steuern das Arbeiten unattraktiver machen.

Der Abstieg kommt nicht über Nacht

Das Problem ist längst struktureller Natur. Unternehmen in Deutschland sehen sich mit einer ganzen Flut von Problemen konfrontiert: hohe Energiekosten, ein übergriffiger Staat, eine richtungslose Politik, ausbleibende Reformen und Bürokratiewahnsinn.

Deutschland braucht tiefgreifende Strukturreformen und das schon seit Jahrzehnten. Doch in den vergangenen 20 Jahren hat es aus Sicht des Autors keine Bundesregierung geschafft, auch nur eine nennenswerte Strukturreform durchzuführen. Das dürfte sich mit der aktuellen Regierung nicht ändern, denn sie scheint nicht mal dazu in der Lage zu sein, sich auf eine Gegenfinanzierung für die im Koalitionsvertrag vereinbarte Senkung der Stromsteuer in Höhe von 5 Milliarden Euro zu einigen. Das entspricht weniger als 1 % des Bundeshaushalts.

Parallel dazu wurde am frühen Freitagmorgen der Bundeshaushalt für das kommende Jahr beschlossen. Erneut sind Rekordausgaben geplant – der Bund plant für 2027 Ausgaben in Höhe von 560,9 Milliarden Euro und weitere 87,4 Milliarden Euro aus Sondertöpfen. Die Neuverschuldung dürfte demnach bei 210 Milliarden Euro liegen.

Für Investitionen sind im Kernhaushalt nur 61,8 Milliarden Euro vorgesehen.

Falls Sie im Detail wissen möchten, wofür der Bund Ihr Steuergeld ausgibt, können Sie es hier nachschlagen. 
https://www.bundeshaushalt.de/DE/Bundeshaushalt-digital/bundeshaushalt-digital.html 

--- ---

--- (---%)
Mkt Cap
Vol
T-Hoch
T-Tief
---
---
---
---

Displaying the --- chart

Heutigen Chart anzeigen

Der Inhalt dieses Artikels wurde erstellt am 13.11.2026 um 15:22 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Nachricht schicken an Tobias Krieg
  • Dieses Feld dient zur Validierung und sollte nicht verändert werden.

Tobias Krieg ist Chefanalyst bei LYNX Broker und Gründer von LongTerm-Value.
Er ist seit mehr als fünfzehn Jahren an der Börse aktiv, davon mehr als eine Dekade als leidenschaftlicher Vollzeit-Investor. Geprägt durch Vorbilder wie Charlie Munger, Peter Lynch und Bill Miller ist Value Investing der Grundsatz und Growth at a reasonable Price der Wahlspruch.
Denn auch gute Unternehmen können schlechte Investments sein. Ein attraktiver Einstiegskurs zum richtigen Zeitpunkt ist absolut entscheidend.

Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.

Sind Sie mit Ihrem Broker wirklich zufrieden? Ich bin bei LYNX.

Dieses Feld dient zur Validierung und sollte nicht verändert werden.
Wie hilfreich fanden Sie den Artikel?(erforderlich)
Wenig hilfreichSehr hilfreich
Ab jetzt täglich die neuesten Börsenblick-Analysen per E-Mail erhalten
Loading ...
Alle Börsenblick Artikel

Vorherige Analysen der Mercedes-Benz Group Aktie

28.10.2026
08:14 Uhr

Mercedes-Benz Group: Prognose gesenkt. Und jetzt? — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 27.10.2026 um 21:58 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Die Mercedes-Benz Group legte am Dienstagvormittag vorläufige Ergebnisse zum 3. Quartal vor, die die Konsens-Erwartungen übertrafen. Doch die Freude hielt sich in Grenzen, weil der Konzern zugleich den Gesamtjahresausblick senkte. Wie geht das zusammen?

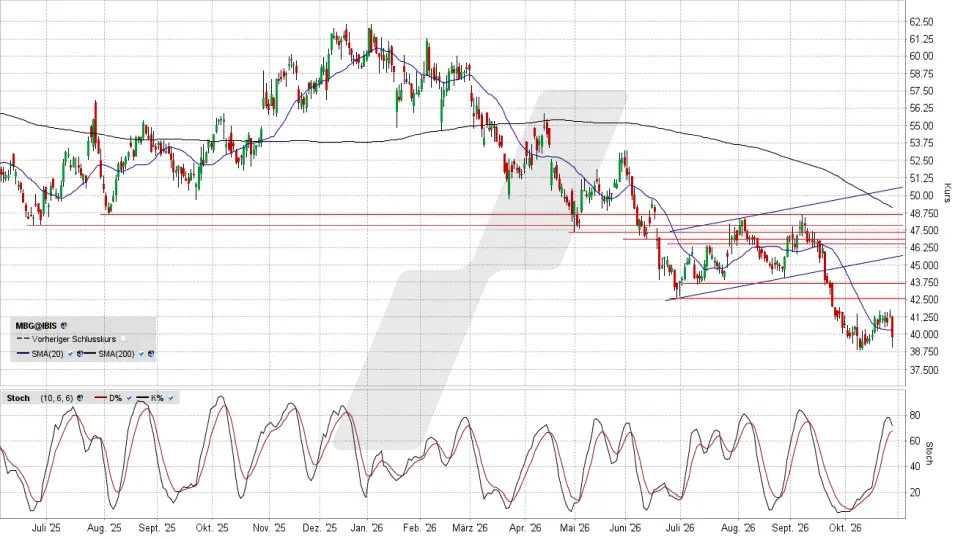
Eine Prognosesenkung, vor allem eine, die wie in diesem Fall durchaus erheblich ausfiel, würde vermuten lassen, dass die Aktie jetzt in ein tiefes Loch stürzen müsste. Aber das ist noch nicht entschieden. Sie sehen, dass die Mercedes-Benz-Aktie zwar als Reaktion auf diese Meldung um 3,86 Prozent nachgab, am Tagestief aber nicht unter das bisherige Jahrestief rutschte, das am 8. Oktober bei 38,89 Euro markiert wurde. Und dass Anleger momentan bei neuen „Bad News“ aus der Automobilbranche aus allen Wolken fallen, hätte auch überrascht.

Der Automobilkonzern senkte, übrigens nur einen Tag vor den heute anstehenden vollständigen Bilanzdaten zum 3. Quartal, die Prognose der um Sonderfaktoren bereinigten Gewinnmarge auf EBIT-Basis für die Sparte Mercedes Cars von bislang drei bis fünf auf zwei bis drei Prozent. Zugleich wurde avisiert, dass das bereinigte EBIT (Gewinn vor Zinsen und Steuern) jetzt auf Vorjahresniveau erwartet wird, bislang hieß es da „deutlich über dem Niveau des Vorjahres“. Zum Umsatz gab es keine Angaben, aber dazu könnte heute womöglich mehr kommen.

Bemerkenswert ist, dass die gestern vorab gemeldeten Ergebnisse des 3. Quartals besser ausfielen, als seitens der Analysten im Schnitt erwartet. Da erreichte der Konzern ein EBIT von 1,77 Milliarden Euro, die Prognose hatte bei rund 1,6 Milliarden Euro gelegen. Und in allen drei Hauptbereichen Cars, Vans und Financial Services wurden die Prognosen für die EBIT-Marge übertroffen. Warum also diese Prognose-Senkung?

Expertenmeinung: Das ist hier die Gretchenfrage, denn da fiel die Erklärung in der gestrigen Meldung eher unpräzise aus. Es hieß, man erwarte neben dem zunehmend herausfordernden Umfeld in China „höhere Kosten im vierten Quartal, inklusive höherer Materialkosten.“ Was darf man daraus ableiten?

Das ist eben die Frage. Könnte es sein, dass der Konzern diese höheren Belastungen explizit für das vierte Quartal sieht … oder erwartet man das auch über das laufende Quartal hinaus, womöglich weit darüber hinaus? Man weiß es nicht, aber das dürfte im Zuge der heute nach der Vorlage der offiziellen Quartalsbilanz anstehenden Telefonkonferenz von den Analysten erfragt und seitens des Vorstands beantwortet werden. Und diese Antworten könnten es sein, die darüber entscheiden, ob die Aktie, die gestern ihr bisheriges Jahrestief hielt, doch noch in ein Loch fällt oder aber nach oben dreht. Dazu ein Blick auf den Chart:

Mercedes-Benz Group Aktie: Chart vom 27.10.2026, Kurs 39,775 Euro, Kürzel: MBG | Quelle: TWS | Online Broker LYNX
Mercedes-Benz Group Aktie: Chart vom 27.10.2026, Kurs 39,775 Euro, Kürzel: MBG | Quelle: TWS

Die Mercedes-Benz-Aktie hatte sich im Vorfeld knapp unterhalb der Widerstandszone 42,62 zu 43,66 Euro festgefahren. Sollte es im Rahmen der heutigen Telefonkonferenz zu ermutigenden Aussagen kommen, könnte diese Zone erneut angegangen und im Idealfall überboten werden. Dadurch würde die Aktie zwar nicht automatisch bullisch, dazu müsste es gelingen, über die bei gut 49 Euro verlaufende 200-Tage-Linie zu steigen – und davor warten eine ganze Reihe an potenziellen Widerständen. Aber es könnte zur Basis einer soliden Bodenbildung werden.

Sollte man indes den Eindruck gewinnen, dass diese Aspekte einer schlechten Lage im chinesischen Markt und der höheren Kosten auch weit ins Jahr 2027 hineinwirken, kann das bislang gehaltene Jahres-Verlaufstief in der Tat fallen und der Abwärtstrend dadurch neue Dynamik erhalten. Eine spannende Ausgangslage, die schon heute in eine charttechnische Wegweisung münden könnte.

Quellenangaben:
Anpassung der 2026er-Prognose, 27.10.2026: https://group.mercedes-benz.com/investoren/berichte-news/ad-hoc/ad-hoc-meldung-453568.html

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

17.09.2026
07:49 Uhr

Mercedes-Benz Group: Das lange Warten auf Kaufargumente — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Bärisch
Der Inhalt dieses Artikels wurde erstellt am 16.09.2026 um 21:59 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Bis 2023 erzielte die Mercedes-Benz Group immense Gewinne, doch dann ging es bergab … und das deutlich. 2026 soll sich der Gewinn immerhin auf Vorjahresniveau behaupten, in den kommenden Jahren wieder anziehen. Aber das scheint den Anlegern derzeit nicht zu reichen.

Am Mittwoch justierte die Berenberg Bank ihre Einschätzungen für die europäischen Autobauer neu. Dabei wurden die Kursziele für die Porsche AG und BMW angehoben … aber für Stellantis und die Mercedes-Benz Group gesenkt. Neue Einschätzung für Mercedes-Benz: Kursziel 52 Euro nach bislang 56 Euro, „Halten“. Zwar notiert die Aktie derzeit unterhalb dieses Kursziels … aber die Aussage an sich ist klar: Das ist keine Aktie, bei der man aktuell zugreifen müsste. Und damit steht man bei der Berenberg Bank nicht alleine:

Von den 23, die Aktie momentan einstufenden, Analysten werten sie nur 12 mit „Übergewichten“ oder „Kaufen“. 9 stufen mit „Halten“ ein, die anderen beiden sogar mit „Untergewichten“ bzw. „Verkaufen“. Auch hier, in der Gesamtheit der Kursziele, liegt dieses mit 57,20 Euro über dem aktuellen Kurs, nur:

Aktuell fehlt es an Argumenten, wegen denen die Aktie dieses Konsens-Ziel schnell erreichen könnte und man sich deswegen als Käufer sputen müsste. Es scheint vielmehr, dass sich das Erreichen bzw. alleine ein Anlauf in Richtung der Kursziel-Region hinziehen könnte, denn die Faktoren, die zu dem erheblichen Abstieg des Aktienkurses seit Jahresbeginn geführt haben, wirken weiterhin:

Expertenmeinung: Die Neuwagenpreise bleiben im Vergleich zu den Jahren vor Corona und der Inflationsphase deutlich erhöht. Zugleich drücken hohe Energiepreise und sukzessiv teurer werdende Kredite auf die Anschaffungsneigung bzw. die Möglichkeiten zum Neuwagen-Kauf. Asiatische Hersteller drängen, meist erfolgreich, nach Europa, während der wichtige chinesische Markt keine Anzeichen einer Belebung zeigt. Da fragen sich die Anleger zu Recht, wo wieder steigende Absatzzahlen und höhere Gewinnmargen wohl herkommen sollen.

Natürlich wird bei den großen Autokonzernen versucht, weiter zu rationalisieren und mit neuen Modellreihen die Begehrlichkeiten der Kundschaft wiederzubeleben. Aber da das alle tun und die Käufer dadurch weder zahlreicher noch solventer werden, bleibt die Frage bestehen: Wo soll’s herkommen? Und die momentane Nachrichtenlage hinsichtlich des Sparprogramms bei Volkswagen macht deutlich: Veränderungen brauchen Zeit, viel Zeit. Also hat man, verständlicherweise, auch bei der Mercedes-Benz Group-Aktie keine Eile, zuzugreifen.

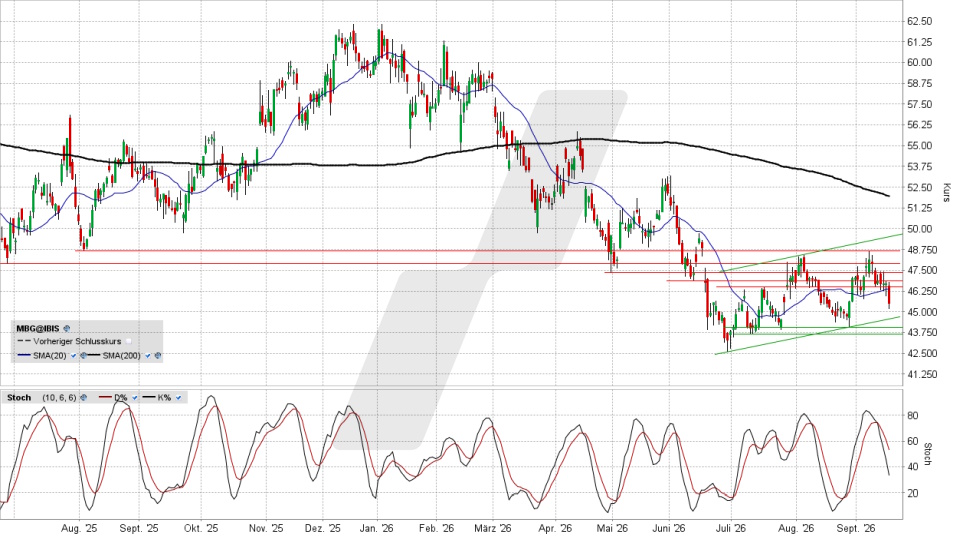
Zwar hat sich hier seit Ende Juni ein flacher Aufwärtstrend etabliert. Aber den könnte man, siehe Chart, auch als potenzielle bärische Flagge werten, die, sobald sie nach unten verlassen würde, die nächste Etappe der Baisse einläuten kann. Und das Bären-Lager hätte derzeit den kürzeren Weg: Fiele die Supportzone 43,66 zu 44,10 Euro, wäre die Flagge signifikant nach unten durchbrochen, das bisherige Jahres-Verlaufstief bei 42,62 Euro nur noch einen Katzensprung entfernt und darunter der Weg erst einmal frei, zumindest aus rein charttechnischer Sicht.

Mercedes-Benz Group Aktie: Chart vom 16.09.2026, Kurs 45,365 Euro, Kürzel: MBG | Quelle: TWS | Online Broker LYNX
Mercedes-Benz Group Aktie: Chart vom 16.09.2026, Kurs 45,365 Euro, Kürzel: MBG | Quelle: TWS

Für ein bullisches Signal würde es hingegen nicht reichen, aus dieser Flagge nach oben hinauszulaufen, da bräuchte es zumindest einen Anstieg über die aktuell bei 51,95 Euro verlaufende 200-Tage-Linie, um einem Ausbruch nach oben über den Weg zu trauen. Und das scheint aus heutiger Sicht, angesichts des womöglich noch länger dauernden Wartens auf neue Kaufargumente, nicht nur der längere, sondern auch der steinigere Weg zu sein.

Quellenangaben:
Analysten-Einschätzungen:
https://finance.yahoo.com/quote/MBG.DE/analyst-insights/

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

29.07.2026
08:26 Uhr

Mercedes-Benz Group: „Hätte schlimmer sein können“ zieht nicht — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 28.07.2026 um 20:18 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Nachdem die Mercedes-Benz Group am Dienstag ihre Quartalsbilanz vorlegte, zog die Aktie anfangs kräftig an. Es schien, als hätten sich viele gedacht, dass jetzt die Talsohle erreicht sei, und deswegen gekauft. Aber dieser Eindruck relativierte sich zum Handelsende deutlich.

Am Tageshoch lag die Mercedes-Benz-Aktie stattliche 5,9 Prozent im Plus. Und das kurz nach der Veröffentlichung der Bilanz des zweiten Quartals nebst angepasstem Ausblick auf das Gesamtjahr. Da liegt der Gedanke schon nahe, dass viele Marktteilnehmer mit noch schlechteren Zahlen gerechnet hatten und angesichts dieser Ergebnisse den Eindruck gewannen, dass die Aktie ihr Tief eigentlich gesehen haben müsste.

Doch zum Handelsschluss schmolz dieses zeitweise sehr kräftige Plus auf nur noch 2,88 Prozent zusammen. Und aus einer langen grünen Kerze, die den Kurs unmittelbar an eine mittelfristig wichtige Widerstandszone führte, wurde dadurch am Ende ein „Inverted Umbrella“-Doji mit potenziell negativer Aussage.

Mercedes-Benz Group Aktie: Chart vom 28.07.2026, Kurs 46,62 Euro, Kürzel: MBG | Quelle: TWS | Online Broker LYNX
Mercedes-Benz Group Aktie: Chart vom 28.07.2026, Kurs 46,62 Euro, Kürzel: MBG | Quelle: TWS

Je nachdem, auf welche Zahlen man schaute, wirkte das Ergebnis des Frühjahrsquartals gar nicht so dramatisch. Der Umsatz ging nur um drei Prozent zurück, der Gewinn vor Zinsen und Steuern (EBIT) lag mit 1,55 Milliarden Euro höher als im Vorjahreszeitraum, der Nettogewinn mit 1,09 Milliarden Euro ebenso. Die Umsatz-Gewinnmarge fiel zwar von 5,1 Prozent im Vorjahresquartal auf 4,0 Prozent, seitens der Analysten hatte die Prognose aber noch niedriger, bei 3,8 Prozent, gelegen. Aber das war insgesamt gesehen trotzdem nicht wirklich besser als erwartet.

Expertenmeinung: Denn die Analysten hatten im Schnitt ein EBIT von 1,66 Milliarden Euro prognostiziert, beim Nettogewinn sogar 1,5 Milliarden statt der 1,09 Milliarden Euro, die es dann wurden. Und auch wenn man damit gerechnet hatte, dass die Mercedes-Benz Group ihre Umsatzprognose für 2026 zurücknehmen würde – von „auf Vorjahresniveau“ auf jetzt „leicht unter Vorjahr“ –, während die Prognose der Umsatzmarge von 3,0 bis 5,0 Prozent beibehalten wurde, gilt:

Von „hätte schlimmer sein können“ waren diese Ergebnisse weit genug entfernt, um nicht als solide Basis einer echten Aufwärtswende dienen zu können. Denn das eigentliche Kerngeschäft, der Pkw-Sektor, sieht derzeit kein Licht am Ende des Tunnels. Insgesamt fiel die Zahl der verkauften Fahrzeuge um knapp acht Prozent. Und es ist der so wichtige Markt China, der dabei zum Bleigewicht wird: Hier gingen die Verkäufe gegenüber dem Vorjahr um drastische 30 Prozent zurück. Da die Wende zu schaffen, wirkt momentan höchst knifflig.

Dass nahe der mittelfristig wichtigen Widerstandszone zwischen 46,46 und 49,15 Euro, die auf der Oberseite durch die obere Begrenzungslinie des mittelfristigen Abwärtstrendkanals definiert wird, Abgabedruck einsetzte, weil einige dieses Kursplus als unverhoffte Chance sahen, zu besseren Kursen als gedacht auszusteigen oder sogar Short-Positionen aufzubauen, ist also nicht überraschend.

Ein „Hätte schlimmer sein können“ kann bisweilen durchaus zur Basis einer Aufwärtswende werden. Aber hier, bei der Mercedes-Benz-Aktie, sieht es nach diesem Bilanztag erst einmal nicht danach aus. Bevor diese Widerstandszone, in der die Aktie gestern einen Teil ihrer Gewinne verlor, nicht klar bezwungen ist, wären Long-Positionen gewagt.

Quellenangaben:
Ergebnis des 2. Quartals 2026, 28.07.2026: https://group.mercedes-benz.com/dokumente/investoren/berichte/zwischenberichte/q2/mercedes-benz-zwischenbericht-q2-2026.pdf

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

19.03.2026
08:22 Uhr

Mercedes-Benz Group: Käufermangel an wichtiger Supportlinie — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 18.03.2026 um 21:16 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Seit Jahresanfang gab es zwar Versuche, der Mercedes-Aktie neues Leben einzuhauchen, aber alle wurden abverkauft. Aktuell ist sie ins untere Drittel der Performance-Liste der Dax-Aktien gerutscht und ringt mit einer wichtigen Unterstützung. Die keineswegs halten muss.

So mancher Pendler, dessen Spritkosten nicht von der Firma übernommen werden, dürfte sich dieser Tage wünschen, er hätte ein Elektrofahrzeug. Und so manche Firma dürfte angesichts der gestiegenen Kosten für Energie genauso denken. So etwas muss die Absatzperspektive eines Automobilkonzerns wie der Mercedes-Benz Group zwar nicht drücken. Aber es kann, wenn dieser Zustand länger anhält. Dabei hatten die deutschen Autobauer doch gerade erst aufgeatmet, als man in Brüssel ebenso wie in den USA begann, Umweltauflagen zu reduzieren. Die Käufer wollen Verbrenner, hieß es bei den Autobauern, die Pläne für einen stärkeren Ausbau der Elektro-Alternativen wurden hinterfragt und teilweise gekürzt oder eingestampft. Jetzt wirkt es, als sei man dadurch erneut auf dem falschen Dampfer gelandet.

Aber schon ohne den Iran-Konflikt und die in dessen Folge erheblich gestiegenen Energiepreise waren die Ziele bei Mercedes-Benz nicht gerade hochtrabend formuliert. Wachsen wolle man 2026 zwar, aber es wurde ein eher sanft ansteigender Pfad skizziert. Derzeit rechnen die Analysten hier mit einem gegenüber 2025 etwa gut zehn Prozent höheren Gewinn pro Aktie, um die sechs Euro könnte er liegen. Wenn nichts dazwischenkommt. Und selbst diese Schätzung führt zu einer Bewertung über das Kurs-/Gewinn-Verhältnis von ca. neun. Für einen Vertreter der Automobilbranche ist das eher teuer. Es ist also nicht wirklich überraschend, dass der Kurs derzeit eher fußlahm daherkommt:

Expertenmeinung: Eine hochvolatile Seitwärtsbewegung im Februar ging zu Monatsbeginn in einen Abwärtsimpuls über, ausgelöst durch die Iran-Problematik und die steigenden Energiepreise. Dabei wurde zuletzt die 200-Tage-Linie unterboten. Momentan ringt der Kurs mit der im April 2025 etablierten, mittelfristigen Aufwärtstrendlinie. Die wurde schon Anfang der vergangenen Woche touchiert und erst einmal gehalten. Doch die Käufer ließen sich nicht in ausreichender Zahl und/oder mit einem genügend ausgeprägten Willen blicken. Resultat:

Die Aktie ist erneut auf diese Linie zurückgefallen. Und obwohl der Kurs seit nunmehr vier Tagen um diese Linie mäandert, ist von den Bullen nichts zu sehen. Sollte diese Linie signifikant und nicht nur, wie bislang, knapp unterboten werden (was man bei Schlusskursen unter 53 Euro annehmen könnte), wäre der Weg aus rein charttechnischer Sicht zwar erst einmal nur bis zum Oktober-Tief bei 51,78 Euro frei. Und darunter lägen dicht gestaffelt weitere, potenzielle Supportmarken, an denen sich die Käuferseite zu einer Gegenattacke formieren könnte, aber:

Damit das passiert, bräuchte es neue, bullische Argumente. Eine schnelle Lösung in Bezug auf die Iran-Situation statt der momentanen, sukzessiven Ausweitung des Konflikts wäre zwar ein solches Argument. Aber das zeichnet sich derzeit nun einmal nicht ab. Und selbst, wenn die derzeitigen Erwartungen des Marktes an einen leichten Anstieg des Nettogewinns im laufenden Jahr konserviert würden, wäre die Aktie ja derzeit eher teuer bewertet. Für eine glaubwürdige Aufwärtswende müsste sich das Umfeld deutlicher aufhellen. Und darauf zu wetten, bevor nicht wenigstens das Chartbild mit einem Ausbruch über den massiv wirkenden Widerstandsbereich 55,10 bis 56,95 Euro ein bullisches Signal auswirft, wäre äußerst riskant. Fazit: Aktuell kein Kandidat für die Einkaufsliste!

Mercedes-Benz Group Aktie: Chart vom 18.03.2026, Kurs 53,47 Euro, Kürzel: MBG | Quelle: TWS | Online Broker LYNX
Mercedes-Benz Group Aktie: Chart vom 18.03.2026, Kurs 53,47 Euro, Kürzel: MBG | Quelle: TWS
Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

09.01.2026
08:24 Uhr

Mercedes-Benz Group: Verdächtig ruhig hier — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 08.01.2026 um 21:06 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Die Aktie der Mercedes-Benz-Group hat den starken Start des deutschen Aktienmarkts nicht mitgemacht, was auch für die gesamte Branche gilt. Das ist kein gutes Zeichen für die kommenden Wochen, zumal der charttechnische Befreiungsschlag dadurch erst einmal ausblieb.

Mercedes-Benz Group Aktie: Chart vom 08.01.2026, Kurs 59,96 Euro, Kürzel: MBG | Online Broker LYNX
Mercedes-Benz Group Aktie: Chart vom 08.01.2026, Kurs 59,96 Euro, Kürzel: MBG | Quelle: TWS

Die Aufweichung von Umweltauflagen in Europa und den USA sowie das Festzurren der US-Einfuhrzölle auf 15 Prozent waren Faktoren, die bei einigen Anlegern wieder die Kauflust für Aktien aus dem Automobilsektor weckten. Seit dem „Zoll-Crash“ im April 2025 hat die Mercedes-Benz-Aktie dadurch einiges an Boden gutgemacht. Was fehlte, war ein mittelfristig bullisches Signal.

Das würde entstehen, wenn die mittelfristig relevante Widerstandslinie bei 63,17/63,24 Euro, die sich aus den markanten Zwischenhochs vom August 2024 und März 2025 ableitet, überboten würde. Doch nachdem es am ersten Handelstag des neuen Jahres kräftige Käufe gab, die den Eindruck erweckten, dass hier einige, auch große Adressen, einen solchen Befreiungsschlag erzwingen und damit für den Jahresstart ein Zeichen setzen wollen, blieben die Anschlusskäufe aus. Das Plus des ersten Tages wurde abverkauft, jetzt droht sogar ein kleines Doppeltopp unterhalb dieser wichtigen Hürde.

Solange die Unterstützungszone 55,34 zu 56,84 Euro hält, wäre zwar jederzeit ein erneuter Anlauf an diesen Widerstand möglich. Aber so, wie diese ersten fünf Handelstage 2026 für die Mercedes-Benz-Aktie und die anderen Pkw-Hersteller liefen, sollte man darauf besser nicht zu viel wetten.

Expertenmeinung: Wir erleben oft, dass institutionelle Investoren wie Fonds, Hedgefonds oder Pensionskassen ihre Portfolioausrichtung mit dem Beginn eines neuen Jahres entsprechend ihrer Einschätzungen zur Perspektive bestimmter Branchen und Einzelwerte adjustieren. Aktuell fallen vor allem Technologietitel und Rüstungswerte als Gewinner der ersten Tage auf, die Automobile hingegen bleiben auffallend zurück.

Das fällt natürlich auch vielen Privatanlegern auf: Ein starker DAX, der komplett ohne Beteiligung der Automobilaktien auf neue Rekorde läuft, wirkt wie ein Warnsignal. Das ist keines, das über das gesamte Jahr hinaus Bestand haben müsste. Es geht auch den großen Adressen um die Beurteilung des „Ist“ der Aktie in Relation zu dem, was man auf Basis der heute bekannten Zahlen und Einflussfaktoren erwarten könnte. Da kann sich über die Monate also grundsätzlich einiges ggf. auch zum Positiven ändern, aber:

Die Mercedes-Benz-Aktie weist auf Basis der durchschnittlichen 2026er-Gewinnschätzung der Analysten derzeit ein Kurs-/Gewinn-Verhältnis um neun auf, das ist für einen Automobiltitel eher teuer. Dementsprechend geben aktuell auch nur 10 von 23 Experten, die die Aktie überwachen, eine „Kaufen“-Einstufung. Das durchschnittliche Kursziel liegt momentan bei 62,80 Euro und damit in dem Bereich, den die Aktie überwinden müsste, um ein mittelfristig bullisches Signal zu erzeugen. Und die großen Themen Infrastruktur, KI und Verteidigung gehen an der Autobranche fast komplett vorbei:

Kein Wunder, dass die großen Adressen die Mercedes-Benz-Aktie sowie ihre deutschen Branchenkollegen derzeit nicht auf der Einkaufsliste haben. Und solange das Chartbild nicht mit einem Ausbruch nach oben belegt, dass sich daran etwas entscheidend geändert haben dürfte, würde sich diese Aktie auch für einen privaten Investor nicht gerade aufdrängen.

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

05.12.2025
12:35 Uhr

Mercedes, BMW, Volkswagen: Nvidia mit KI-Technologiehammer — Tobias Krieg

05.12.2025
08:19 Uhr

Mercedes-Benz Group: Auf dem Sprung … schon wieder — Ronald Gehrt

21.09.2021
14:42 Uhr

Daimler zeigt relative Stärke. Aber wie lange noch? — Tobias Krieg