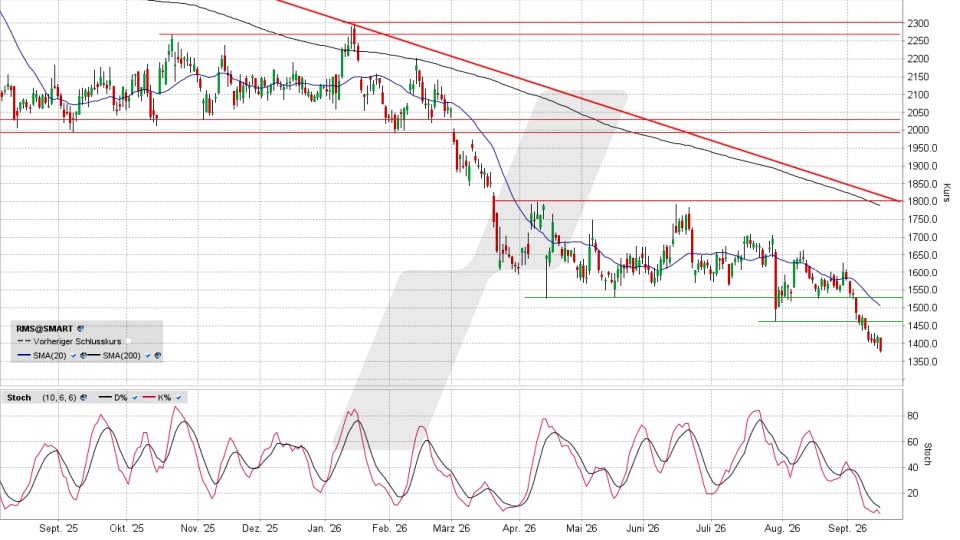
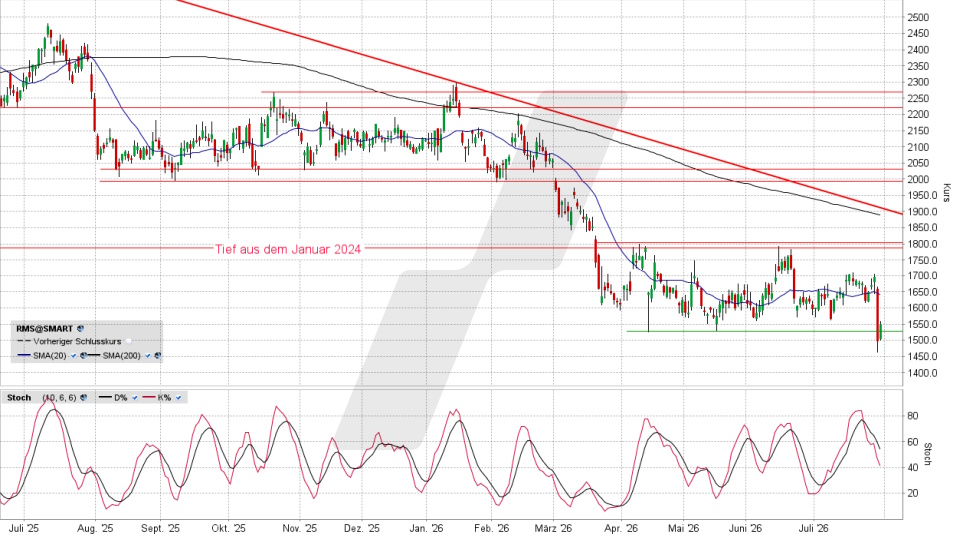
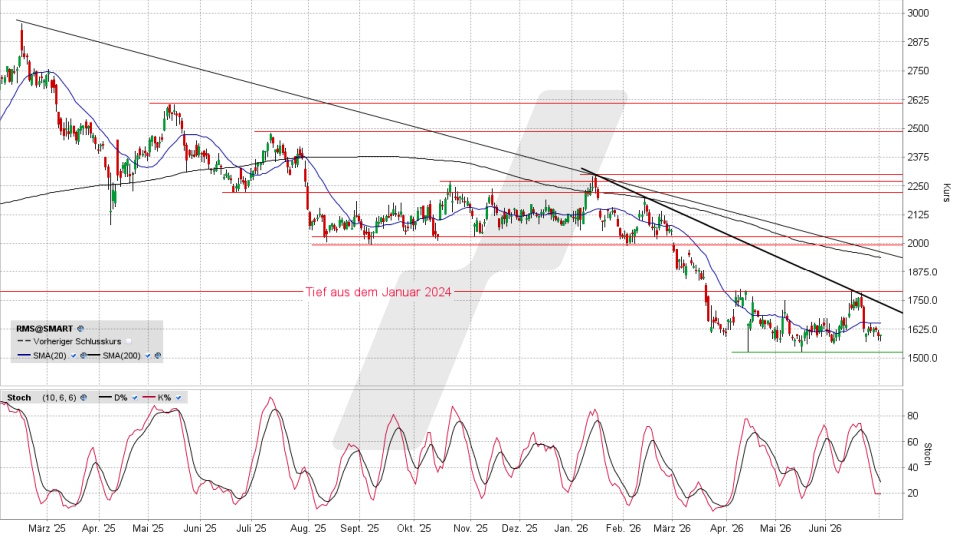
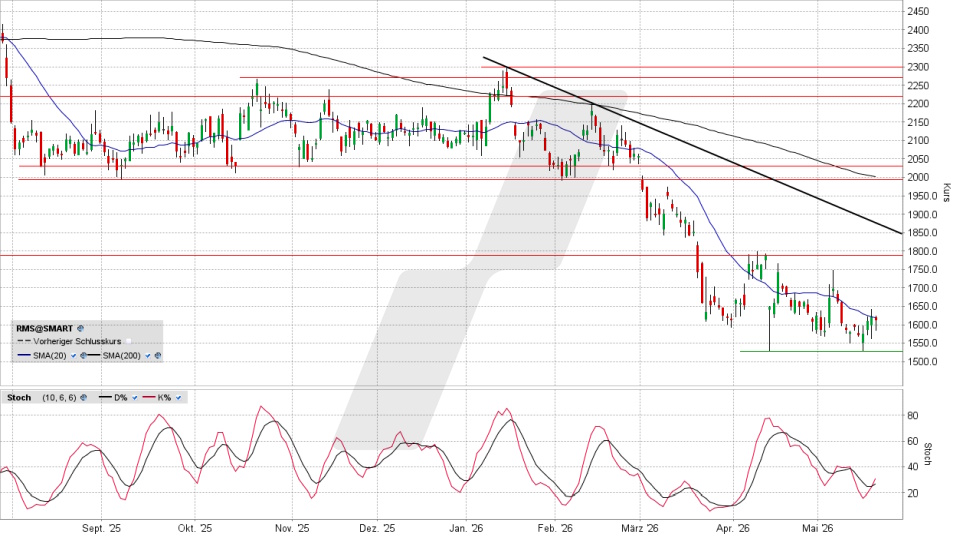
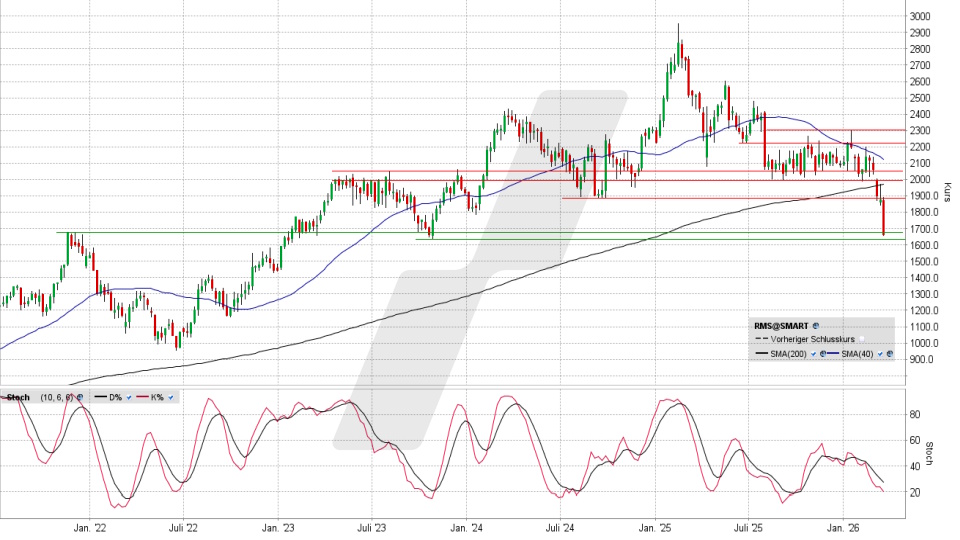
Aktien von Unternehmen, die anbieten, was in Sachen Mode und Luxus „in“ ist, sind aus Sicht der Anleger seit Längerem „out“. Der Abwärtstrend hat längst auch den Branchenprimus Hermès erfasst. Und es gilt jetzt ebenso wie in den Monaten zuvor: Dieser Trend ist intakt.
Luxus verkauft sich immer gut, weil die Kundschaft, die solche Waren kauft, so vermögend ist, dass Krisen an ihr vorbeigehen. Dieser Satz schien in früheren Jahren richtig zu sein. Heute aber sieht das anders aus. Der Grund dürfte vor allem darin liegen, dass ein Teil des Wachstums der letzten Jahre auch durch Kunden generiert wurde, die nicht zur Stammkundschaft zählten, sondern die an den Rand der Möglichkeit, sich auch einmal etwas richtig Luxuriöses zu gönnen, gelangt waren. Und in einem Umfeld, in dem geopolitische Krisen mehrere Regionen der Welt unter Druck setzen, kann die Zahl der Kunden, die nur ab und an einmal etwas bei Hermès, Richemont, Kering oder LVMH kaufen, sinken. Wobei man eines festhalten sollte:
Hermès wächst durchaus weiterhin. Im Gegensatz zur Aktie sehen wir Umsatz und Gewinn keineswegs in einem unbezwingbar wirkenden Abwärtstrend. Auch die jüngsten Zahlen zum 3. Quartal, die der Konzern am Donnerstagmorgen vorlegte, weisen keinen Einbruch des Geschäfts aus. Der Umsatz legte im Sommerquartal im Vergleich zum Vorjahreszeitraum auf Basis konstanter Wechselkurse um 4,3 Prozent auf 4,1 Milliarden Euro zu. Zum Gewinn und der Marge kamen keine Zahlen, die werden, wie bei französischen Unternehmen üblich, nur zum Ende eines jeweiligen Halbjahres vorgelegt. Wachstum ist also da. Wo lag für die Marktteilnehmer das Problem, das am Ende ein Minus von knapp fünf Prozent in der Aktie begründet hätte?
Die aktuellen Kurse, Charts, Dividenden und Kennzahlen zur Hermes Aktie finden Sie hier.
Expertenmeinung: Das darf man sich in der Tat langsam fragen. Denn die Analysten hatten zwar im Schnitt einen Umsatz von 4,12 Milliarden prognostiziert, aber die Differenz zu den 4,10 Milliarden, die Hermès meldete, ist unwesentlich. Und in den Regionen, in denen man es als machbar einschätzen durfte, konnte das Unternehmen zulegen: in Europa, in den USA und in Japan. Dass der Umsatz im Nahen Osten zum Vorjahr zurückging, wundert nicht. Und in China, wo die Lage in Sachen Konsum seit Jahren äußerst wacklig ist, konnte man den Umsatz immerhin halten. Das ist alles, aber sicher nicht schlecht.
Hinzu kommt, dass Hermès von den Analysten zwar nicht gerade überschwänglich beurteilt wird, das durchschnittliche Kursziel liegt derzeit bei 1.625 Euro und nur 10 von 23 die Aktie aktuell einstufenden Experten raten zum Kauf. Aber diese 1.625 Euro wären nichtsdestotrotz ein Level, der ein beträchtliches Stück über dem Schlusskurs des Donnerstags liegt.
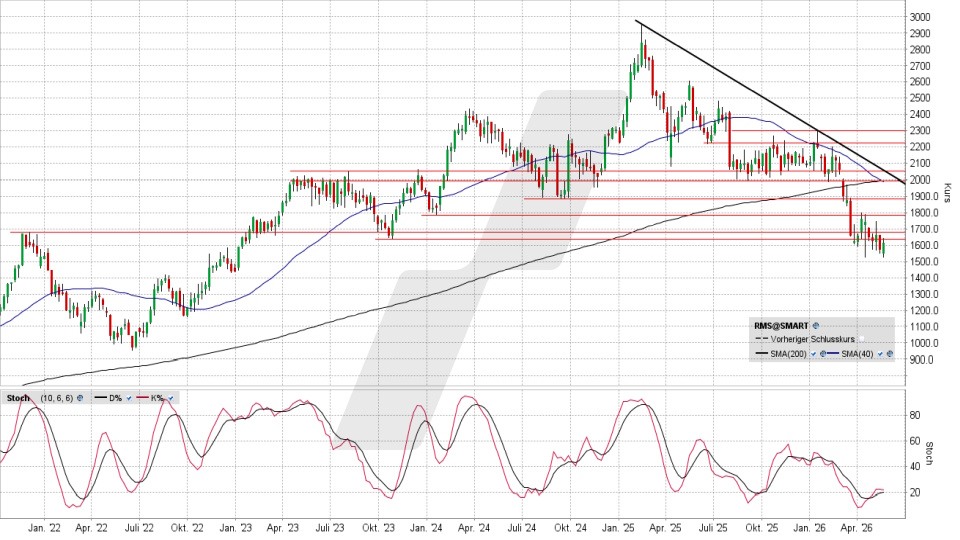
Und „teuer“ war die Hermès-Aktie zwar, als sie in den Corona-Jahren nach dem Motto „Luxus geht immer“ im Vorgriff auf rasant steigende Gewinne massiv gekauft wurde. Da lag das Kurs-/Gewinn-Verhältnis (KGV) zeitweise über 65. Doch heute läge das KGV auf Basis der durchschnittlichen 2026er-Gewinnschätzung bei 30. Was rein von der Wachstumserwartung, die die Experten aktuell haben, zwar immer noch eher viel ist, man rechnet im Schnitt mit einem Anstieg des Gewinns um etwa zehn Prozent in den kommenden Jahren. Aber für eine Aktie aus der Luxusgüterbranche ist das nicht ungewöhnlich. Doch das Chartbild auf Wochenbasis zeigt sehr klar:
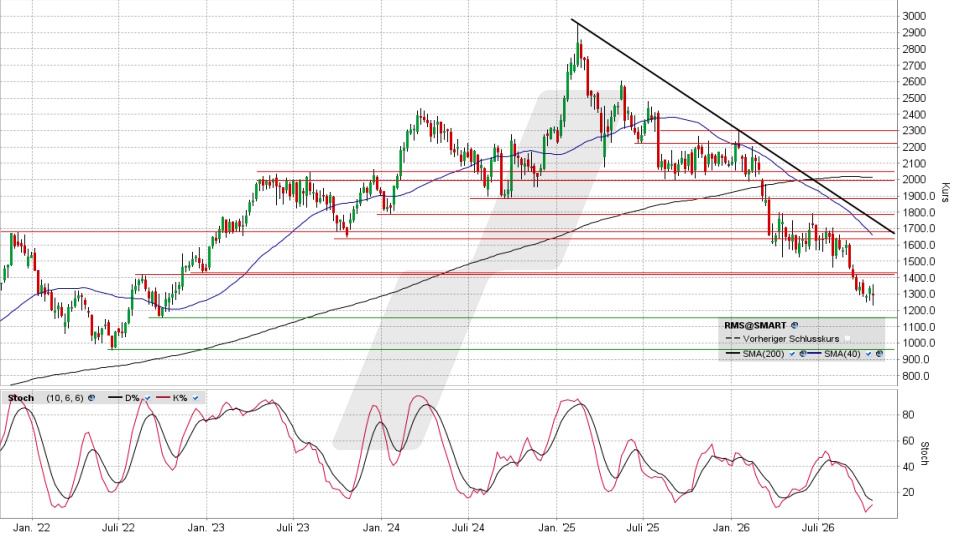
Solche Argumente zünden momentan in keiner Weise. Bisher sind Bodenbildungen immer wieder gescheitert, der übergeordnete Abwärtstrend, unter dem parallel auch noch die 200-Tage-Linie als Widerstand läuft, wirkt derzeit ungefährdet. Unterstützungen, die hätten halten können, hielten nicht … die nächste wäre das Zwischentief vom Herbst 2022 bei 1.216,80 Euro. Schon bei Kursen um 1.500 Euro, als sich der Kurs im Vergleich zum Anfang 2025 markierten Rekordhoch halbiert hatte, hätte man sich sagen können: Eigentlich müsste das jetzt günstig genug sein, um einzusteigen. Man hätte falsch gelegen.
Grundsätzlich wäre Hermès eine Aktie, von der man behaupten könnte: „Die kommt wieder.“ Und man hätte damit vermutlich auch Recht. Aber wann die Wende kommt und, vor allem, von welchem Kursniveau sie dann startet, ist angesichts dieses so klaren Abwärtstrends nicht absehbar, daher gilt jetzt genauso wie in den vergangenen Monaten: Einfach mal auf Verdacht zuzugreifen, wäre immens riskant. Diese Aktie aber mit Blick auf eine Bodenbildung nebst anschließender Wende im Auge zu behalten, wäre im Gegenteil jedoch eine gute Idee. Hier ist weiterhin Geduld gefragt.
Quellenangaben:
Ergebnisse des 3. Quartals 2026, 22.10.2026: https://assets-finance.hermes.com/s3fs-public/node/pdf_file/2026-10/1792602327/hermes_22102026_ca_t3_fr.pdf?VersionId=bj6gE0apFvrDBVfAGvxdtnbQIpLeOCQG
Analysten-Einschätzungen: https://finance.yahoo.com/quote/RMS.PA/analyst-insights/
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 22.10.2026 um 22:56 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Sie möchten ein Depot für Ihre GmbH, AG oder UG eröffnen und Betriebsvermögen in Wertpapieren anlegen? Informieren Sie sich jetzt über unser Wertpapierdepot für Geschäftskunden: Mehr zum Firmendepot über LYNX