Bitte wählen Sie:

Freshworks Aktie Prognose Freshworks: Der Markt übersieht möglicherweise etwas 

News: Aktuelle Analyse der Freshworks Aktie

In diesem Artikel
Freshworks
ISIN: US3580541049
|
Ticker: FRSH -,-- %
|
Börse: --

--- USD
---% (1D)
1 W ---
1 M ---
1 J ---
Gültigkeit der Analyse
1 Woche
Erwartung: Neutral
Zur Freshworks Aktie

Die Aktienanalysen von Tobias Krieg basieren auf einer Kombination aus Charttechnik und Fundamentalanalyse. Dabei liegt der Fokus auf der Bewertung von Unternehmen anhand ihrer finanziellen Kennzahlen, wie z. B. KGV, Cashflow oder Eigenkapitalrendite, sowie auf der Identifikation von überdurchschnittlichen Wachstumspotenzialen zu einem attraktiven Einstiegskurs.

Hören Sie sich die Audioversion dieses Artikels an (KI-generiert).

Die Börsenlandschaft ist derzeit so gespalten wie selten zuvor und teilt sich in zwei Kategorien: Aktien, die durch die Decke gegangen sind, und Aktien, die abgestürzt sind. Dazwischen scheint es wenig zu geben.

Freshworks scheint jedoch unter dem Radar zu fliegen. Möglicherweise wird dabei etwas übersehen. Sollte man jetzt einsteigen?

Softwareanbieter mit breitem Angebot

Freshworks ist ein Softwareunternehmen, das sich auf cloudbasierte Anwendungen für Unternehmen spezialisiert hat. Die Produkte sollen alltägliche Geschäftsprozesse vereinfachen, automatisieren und effizienter machen. Dabei setzt das Unternehmen auf eine möglichst einfache Bedienung und eine schnelle Integration in bestehende Abläufe.

Das Herzstück ist Freshservice. Die Plattform unterstützt Unternehmen bei der Verwaltung ihrer IT-Infrastruktur und der Organisation interner Dienstleistungen. Dazu gehören die Verwaltung von IT-Assets, die Bearbeitung von Störungen und Serviceanfragen sowie das Management von Änderungen und Problemen.

Ziel ist es, Ausfallzeiten zu reduzieren und IT-Abteilungen von wiederkehrenden Aufgaben zu entlasten.

Eine sinnvolle Ergänzung ist FireHydrant. Die Plattform richtet sich insbesondere an IT- und Entwicklungsteams und hilft dabei, größere technische Störungen schnell zu erkennen und zu beheben. Alarmierung, Bereitschaftsdienste, Eskalationen und die Koordination bei schwerwiegenden Ausfällen werden zentral zusammengeführt. Anschließend lassen sich Vorfälle analysieren, um vergleichbare Probleme künftig zu vermeiden.

Hinzu kommt mit Freshdesk Omni eine Plattform für den Kundenservice, die die Kommunikation über E-Mail, Telefon, Chat und weitere digitale Kanäle in einer gemeinsamen Oberfläche bündelt.

Kundenanfragen werden zentral erfasst, priorisiert und den zuständigen Mitarbeitern zugewiesen. Automatisierungen und Self-Service-Funktionen sollen dafür sorgen, dass möglichst viele Anliegen ohne manuellen Eingriff gelöst werden.

Freddy AI soll den Unterschied machen

Übergreifend setzt Freshworks auf Freddy AI. Die KI-Plattform ist in die verschiedenen Anwendungen integriert und soll sowohl Mitarbeiter als auch Kunden unterstützen.

Dabei geht es nicht nur darum, Antworten auf einfache Fragen zu liefern. KI-Agenten können eigenständig Anfragen bearbeiten und bestimmte Aufgaben vollständig übernehmen. Ergänzend unterstützt Freddy AI Copilot die Mitarbeiter beispielsweise bei der Zusammenfassung von Gesprächen, der Formulierung von Antworten und der Bearbeitung komplexer Vorgänge.

Mit Freddy AI Insights kommen Analysefunktionen hinzu, die Auffälligkeiten erkennen und Verbesserungspotenziale aufzeigen. Unternehmen sollen dadurch Probleme schneller identifizieren und ihre Abläufe gezielter optimieren können.

Für Freshworks ist das gleich aus mehreren Gründen interessant. Einerseits steigt der Nutzen der bestehenden Software, andererseits entstehen zusätzliche Möglichkeiten, höherwertige Angebote zu verkaufen. Wenn Unternehmen mit weniger Personal mehr Anfragen bearbeiten können, lässt sich der wirtschaftliche Mehrwert zudem relativ einfach belegen.

Vom Wachstum zur Profitabilität

Lange Zeit stand bei Freshworks vor allem die Expansion im Vordergrund. Inzwischen zeigt sich jedoch zunehmend, dass das Geschäftsmodell auch profitabel wachsen kann.

In den zurückliegenden fünf Jahren konnte der Umsatz von 371 Mio. auf 839 Mio. USD gesteigert werden.

Der freie Cashflow ist seit 2023 durchgehend positiv und in dieser Zeit von 0,27 auf 0,75 USD je Aktie gestiegen.

Positiv zu erwähnen ist die rückläufige Zahl der Aktien. Im Gegensatz zu vielen anderen Wachstumswerten findet bei Freshworks keine Nettoverwässerung durch aktienbasierte Vergütungen statt. Genauer gesagt wird die Verwässerung durch aktienbasierte Vergütungen durch Aktienrückkäufe mehr als kompensiert.

Im vergangenen Jahr ist die Zahl der ausstehenden Aktien von 304 auf 284 Millionen Stück gesunken.

Der operative Hebel

Im laufenden Geschäftsjahr hat sich die gute Entwicklung fortgesetzt. Am 3. Oktober hat Freshworks die Zahlen zum dritten Quartal geliefert.

Der Gewinn lag mit 0,22 USD je Aktie über den Erwartungen von 0,18 USD. Mit einem Umsatz von 245 Mio. USD wurden die Prognosen erfüllt.

Auf Jahressicht entspricht das einem Umsatzplus von 14 % und einem Gewinnsprung um 38 %.

Der freie Cashflow konnte um 29 % auf 73,9 Mio. USD gesteigert werden, was 0,28 USD je Aktie entspricht.

Die Net Dollar Retention Rate lag bei 104 %. Besonders erfreulich ist die Entwicklung bei größeren Kunden: Die Zahl der Kunden mit einem jährlich wiederkehrenden Umsatz (ARR) von mehr als 100.000 USD legte um 25 % zu, bei Kunden mit mindestens 50.000 USD waren es 18 %. Im kleineren Kundensegment ab 5.000 USD ARR betrug das Wachstum dagegen nur 5 %. Das unterstreicht, dass Freshworks zunehmend bei größeren Unternehmenskunden Fuß fasst und dort überproportional wächst.

Daraufhin wurde die Prognose für den Gewinn im laufenden Geschäftsjahr von 0,67 auf 0,71 USD je Aktie erhöht.

Der freie Cashflow dürfte aber der bessere Maßstab sein. Den Konsensschätzungen zufolge könnte er in diesem Jahr um 29 % auf 0,98 USD je Aktie steigen. Freshworks kommt demnach auf einen forward P/FCF von 13,4.

Daher ist es folgerichtig, dass Freshworks im großen Stil eigene Buybacks durchführt. Dadurch ist die Zahl der ausstehenden Aktien innerhalb von 12 Monaten von 286,2 auf 266,4 Millionen Stück gesunken.

Da das Geschäft nicht kapitalintensiv ist, kann sich Freshworks die Aktienrückkäufe wohl leisten. Derzeit hat das Unternehmen Barmittelreserven in Höhe von 466,7 Mio. USD und keine nennenswerten Schulden.
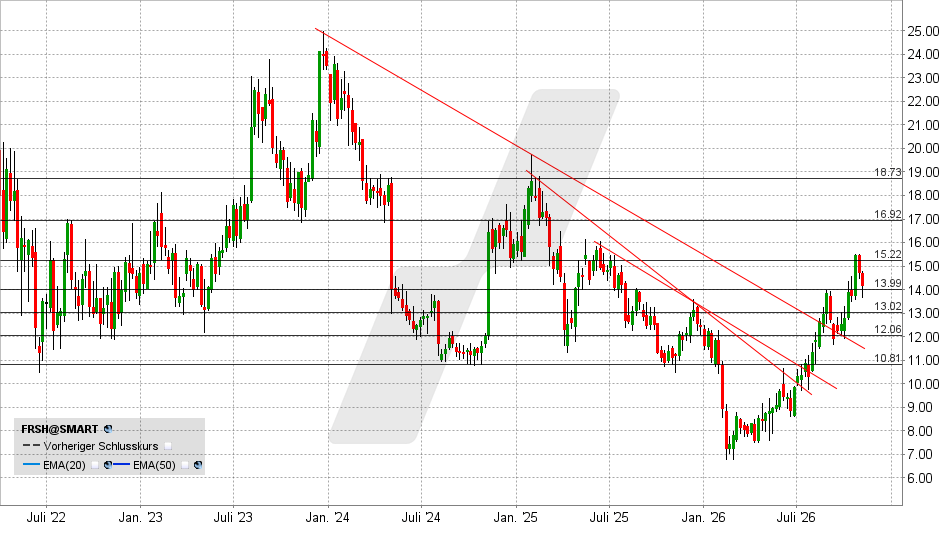
Freshworks Aktie: Chart vom 04.11.2026, Kurs: 13,50 USD – Kürzel: FRSH | Quelle: TWS | Online Broker LYNX 
Freshworks Aktie: Chart vom 04.11.2026, Kurs: 13,50 USD – Kürzel: FRSH | Quelle: TWS

Vorbörslich notiert die Aktie 4,6 % im Minus bei 13,50 USD. Sollte sich die Kursschwäche im regulären Handel bestätigen, könnte das weitere Verluste bis 13 USD nach sich ziehen.

Darunter rücken die Unterstützungen bei 12 USD und 10,80 – 11,00 USD in den Vordergrund. Für antizyklische Anleger könnte das interessant sein.

Gelingt hingegen eine Rückkehr über 14,00 USD, würde das eine Erholung in Richtung 15,20 – 15,50 USD ermöglichen. Darüber könnte es zu einem prozyklischen Kaufsignal kommen.

--- ---

--- (---%)
Mkt Cap
Vol
T-Hoch
T-Tief
---
---
---
---

Displaying the --- chart

Heutigen Chart anzeigen

Der Inhalt dieses Artikels wurde erstellt am 04.11.2026 um 11:38 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Nachricht schicken an Tobias Krieg
  • Dieses Feld dient zur Validierung und sollte nicht verändert werden.

Tobias Krieg ist Chefanalyst bei LYNX Broker und Gründer von LongTerm-Value.
Er ist seit mehr als fünfzehn Jahren an der Börse aktiv, davon mehr als eine Dekade als leidenschaftlicher Vollzeit-Investor. Geprägt durch Vorbilder wie Charlie Munger, Peter Lynch und Bill Miller ist Value Investing der Grundsatz und Growth at a reasonable Price der Wahlspruch.
Denn auch gute Unternehmen können schlechte Investments sein. Ein attraktiver Einstiegskurs zum richtigen Zeitpunkt ist absolut entscheidend.

Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.

Preisgekrönte Handelsplattform und niedrige Gebühren. Mein Broker ist LYNX.

Dieses Feld dient zur Validierung und sollte nicht verändert werden.
Wie hilfreich fanden Sie den Artikel?(erforderlich)
Wenig hilfreichSehr hilfreich
Ab jetzt täglich die neuesten Börsenblick-Analysen per E-Mail erhalten
Loading ...
Alle Börsenblick Artikel

Vorherige Analysen der Freshworks Aktie

08.12.2025
15:55 Uhr

Freshworks: Ist das der Startschuss zur Rallye? — Tobias Krieg

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 08.12.2025 um 15:43 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Wachstumsaktie mit stark steigendem Cashflow gewünscht? Vielleicht ist Freshworks etwas für Sie.

Software-Gigant im Verborgenen

Freshworks ist ein Anbieter von Unternehmenssoftware mit einem außergewöhnlich umfangreichen Produktportfolio mit dem eine Vielzahl von geschäftskritischen Prozessen in verschiedenen Bereichen abgedeckt wird.

Die Produktstruktur gliedert sich in die drei Hauptkategorien ITSM (IT & Employee Service), Customer Service sowie Sales & Marketing.

Im Bereich IT Service Management (ITSM) unterstützt Freshservice IT-Abteilungen bei der effizienten Verwaltung von IT-Assets, der Bearbeitung von Vorfällen, Problemen und Änderungen und trägt somit zur Optimierung interner IT-Dienstleistungen bei.

Ergänzt wird die interne Service-Sicht durch Freshteam, eine spezifische HR-Software, die den gesamten Employee-Lifecycle von der Rekrutierung über das Bewerbermanagement bis hin zum Onboarding und der Mitarbeiterdatenverwaltung digitalisiert.

Das strategische Herzstück aller Freshworks-Lösungen

Im Bereich Customer Service bietet man mit Freshdesk ein vielseitiges Helpdesk- und Kundenservice-System. Dieses ermöglicht die zentrale Verwaltung von Kundenanfragen über diverse Kommunikationskanäle wie E-Mail, Chat oder Social Media und bietet Funktionen wie Ticketing, SLA-Management und Automatisierung. Für die direkte Echtzeit-Kommunikation steht Freshchat zur Verfügung.

Im Segment Sales & Marketing bietet Freshworks Werkzeuge zur Umsatzsteigerung und Prozessoptimierung, darunter Freshsales und Freshmarketer.
Diese Tools ermöglichen beispielsweise die Verfolgung von Leads, E-Mail-Marketing oder A/B Tests.
Zusätzlich sorgt Freshping als dediziertes Website-Monitoring-Tool für die Überwachung der Verfügbarkeit und Performance von Webseiten.

Als strategisches, übergreifendes Element ist Freddy AI in sämtliche Softwarelösungen integriert. Diese KI-gestützte Assistenzplattform verbessert die Effizienz und das Benutzererlebnis signifikant.
Durch den Einsatz von Automatisierung, Vorhersage und Analysefunktionen ermöglicht Freddy AI eine intelligentere und schnellere Abwicklung von Prozessen in allen drei Produktbereichen.

Vom Hype zur Realität

All das hat zu einem enormen Wachstum geführt. In den drei Jahren vor dem Börsengang konnte der Umsatz von 172 auf 371 Mio. USD gesteigert werden. Das führte zu einem regelrechten Hype um die Aktie.

Kurz nach dem Börsenauftakt schoss der Kurs zeitweise auf über 50 USD und das KUV auf etwa 40.

Seitdem hat die Aktie etwa drei Viertel an Wert verloren, obwohl sich der Umsatz bis zum Geschäftsjahr 2024 auf 720 Mio. USD fast verdoppelt hat.
In Summe hat das dazu geführt, dass das KUV von etwa 40 auf 4,5 gesunken ist.

Die Zuversicht war demnach begründet, die Bewertung jedoch nicht.

Da Freshworks inzwischen schwarze Zahlen schreibt, könnte es sich um eine Gelegenheit handeln.
Der freie Cashflow lag 2023 bei 0,27 USD je Aktie und kletterte 2024 auf 0,49 USD je Aktie.

Im laufenden Geschäftsjahr hat sich der positive Trend fortgesetzt, was noch nicht eingepreist wurde. Die jüngsten Quartalszahlen scheinen jedoch den ein oder anderen Börsianer aufgeschreckt zu haben.

Vom Hype zur Realität

Der Gewinn lag in Q3 mit 0,16 USD je Aktie weit über den Erwartungen von 0,13 USD. Mit einem Umsatz von 215 Mio. USD wurden die Analystenschätzungen von 208 Mio. USD ebenfalls übertroffen.
Auf Jahressicht entspricht das einem Umsatzplus von 15 % und einem Gewinnsprung um 45 %.

Der freie Cashflow, die in diesem Fall relevanteste Kennzahl, konnte um 43 % auf 57,2 Mio. USD gesteigert werden.

Besonders bemerkenswert ist, dass Freshworks bereits dazu übergegangen ist, eigene Aktien zurückzukaufen, um SBC (stock-based compensation – aktienbasierte Vergütung) zu kompensieren.
Dadurch ist die Zahl der ausstehenden Papiere in den letzten 12 Monaten von 302 auf 286 Millionen Stück gesunken.

Da Freshworks Barmittel in Höhe von 813,2 Mio. USD besitzt, kann man es sich problemlos leisten. Derzeit entsprechen die Barmittel mehr als einem Fünftel des Börsenwerts.

Ausblick und Bewertung

Darüber hinaus wurde die Umsatzprognose für das laufende Geschäftsjahr von 823 – 829 Mio. auf 833 – 836 Mio. USD und die Gewinnerwartungen von 0,57 auf 0,63 USD je Aktie erhöht.

Den Konsensschätzungen zufolge dürfte der freie Cashflow um 60 % auf 0,78 USD je Aktie steigen.
Freshworks kommt demnach auf einen P/FCF von 16,5.

Sollte der freie Cashflow im kommenden Geschäftsjahr wie erwartet um 13 % steigen, würde der P/FCF auf 14,6 sinken. Es stellt sich jedoch vor allem die Frage, warum die Wachstumsdynamik derartig stark einbrechen sollte.

Freshworks Aktie: Chart vom 08.12.2025, Kurs: 12,84 USD - Kürzel: FRSH | Quelle: TWS | Online Broker LYNX
Freshworks Aktie: Chart vom 08.12.2025, Kurs: 12,84 USD – Kürzel: FRSH | Quelle: TWS

Mit der Überwindung des Abwärtstrends wurde ein Kaufsignal mit möglichen Kurszielen bei 14,00 und 15,00 – 15,25 USD ausgelöst.
Darüber wäre eine Fortsetzung der Rallye in Richtung 16 oder 17 USD denkbar.

Fällt die Aktie jedoch unter 12 USD zurück, muss mit einem Rückfall bis 11,40 oder 10,80 USD gerechnet werden.

Über den Autor

Tobias Krieg ist Chefanalyst bei LYNX Broker und Gründer von LongTerm-Value.
Er ist seit mehr als fünfzehn Jahren an der Börse aktiv, davon mehr als eine Dekade als leidenschaftlicher Vollzeit-Investor. Geprägt durch Vorbilder wie Charlie Munger, Peter Lynch und Bill Miller ist Value Investing der Grundsatz und Growth at a reasonable Price der Wahlspruch.
Denn auch gute Unternehmen können schlechte Investments sein. Ein attraktiver Einstiegskurs zum richtigen Zeitpunkt ist absolut entscheidend.

Analysemethode

Die Aktienanalysen von Tobias Krieg basieren auf einer Kombination aus Charttechnik und Fundamentalanalyse. Dabei liegt der Fokus auf der Bewertung von Unternehmen anhand ihrer finanziellen Kennzahlen, wie z. B. KGV, Cashflow oder Eigenkapitalrendite, sowie auf der Identifikation von überdurchschnittlichen Wachstumspotenzialen zu einem attraktiven Einstiegskurs.