Bitte wählen Sie:

Beiersdorf Aktie Prognose Beiersdorf Aktie: Kursverluste nach Quartalsbilanz – kippt der Trend jetzt?

News: Aktuelle Analyse der Beiersdorf Aktie

In diesem Artikel
Beiersdorf
ISIN: DE0005200000
|
Ticker: BEI -,-- %
|
Börse: --

--- EUR
---% (1D)
1 W ---
1 M ---
1 J ---
Gültigkeit der Analyse
1 Woche
Erwartung: Neutral
Zur Beiersdorf Aktie

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

Eigentlich lagen die Zahlen, die Beiersdorf am Dienstag zum 3. Quartal vorlegte, insgesamt im Rahmen der Erwartungen. Aber womöglich hatten einige auf eine positive Überraschung gesetzt. Die blieb definitiv aus – und dadurch wird es hier aus charttechnischer Sicht spannend.

Die einzelnen Bereiche des Beiersdorf-Konzerns präsentierten sich mit Licht und Schatten, letztlich also so, wie auch das 1. Halbjahr abgelaufen war. Während die Sektoren Derma und La Prairie mit Pflege- und Kosmetikprodukten solide Umsatzzuwächse vermelden konnten, ging es in den Sparten Nivea und tesa abwärts. Insgesamt kam dadurch für das 3. Quartal ein Umsatzminus von 1,3 Prozent zum Vorjahreszeitraum zustande, für die ersten neun Monate liegt der Umsatzrückgang bei 2,8 Prozent.

Beiersdorf bestätigte zugleich die bisherige Gesamtjahresprognose. Man erwartet einen organischen Umsatzrückgang im niedrigen einstelligen Prozentbereich sowie eine Gewinnmarge vor Zinsen und Steuern (EBIT-Marge) von mindestens 11,8 Prozent (2025: 13,4 Prozent). Was bedeutet: Der Gewinn pro Aktie wird niedriger ausfallen als im Vorjahr. Im Schnitt sehen die Analysten für 2026 3,76 Euro, 2025 lag der Gewinn pro Aktie noch bei 4,25 Euro.

Aber letzten Endes waren die neuen Zahlen keine böse Überraschung, die Gesamtjahresprognose wurde ja auch bestätigt. Warum bestünde trotzdem das Risiko, dass die seit März andauernde Bodenbildung dadurch einen Rückschlag erleiden könnte?

Die aktuellen Kurse, Charts, Dividenden und Kennzahlen zur Beiersdorf Aktie finden Sie hier.

Expertenmeinung: Das Problem ist, dass die Bewertung der Aktie mit einem derzeitigen Kurs-Gewinn-Verhältnis (KGV) von etwa 22 zwar deutlich niedriger ist als in früheren Jahren, aber da kam es ja auch noch zu Gewinnwachstum. Aktuell jedoch rechnen die Analysten damit, dass der 2025 erzielte Gewinn von 4,25 Euro pro Aktie erst 2028 wieder erreicht werden könnte. Und für ein derart mageres Gewinnwachstum ist auch ein KGV von 22 eher teuer.

Hinzu kommt, dass die Aktie zuletzt das Kurslevel erreicht hatte, auf dem Beiersdorf geschlossen hatte, nachdem Anfang März die damals enttäuschend negative, jetzt bestätigte Prognose für das laufende Jahr mit einem Kurseinbruch quittiert wurde. Weshalb sich Anleger die Frage stellen könnten: Warum sollte ich jetzt, nachdem auch nach dem 3. Quartal klar wird, dass die Entwicklung so mager bleibt wie im März avisiert, auf einem höheren Kursniveau einsteigen, als es Beiersdorf damals auswies?

Und es ist nicht nur diese Überlegung, die der Aktie jetzt einen „Deckel“ aufsetzen könnte, sondern auch das Chartbild. Sie sehen im Chart, dass der Kurs unmittelbar vor der Reaktion auf die Quartalsbilanz die Widerstandszone 81,16 bis 82,94 Euro überboten hatte. Damit wäre die monatelange Bodenbildung eigentlich gelungen gewesen, aber knapp darüber wartete der markante Widerstandsbereich 87/88 Euro. Und unterhalb dieser Hürde, deren Überwinden aus rein charttechnischer Sicht einiges an weiterem Aufwärtspotenzial freigegeben hätte, hat Beiersdorf jetzt erst einmal abgedreht. Nicht gut, aber:
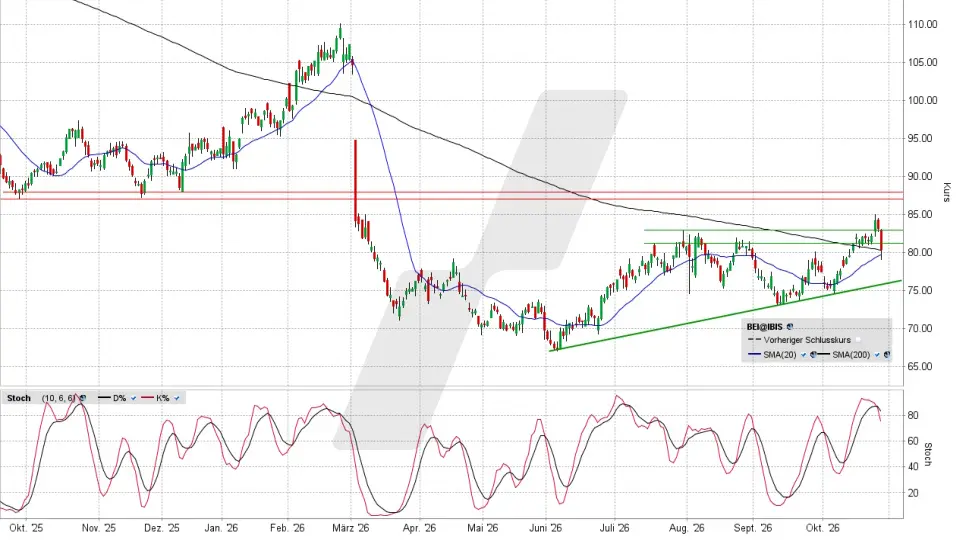
Beiersdorf Aktie: Chart vom 27.10.2026, Kurs 80,34 Euro, Kürzel: BEI | Quelle: TWS | Online Broker LYNX
Beiersdorf Aktie: Chart vom 27.10.2026, Kurs 80,34 Euro, Kürzel: BEI | Quelle: TWS

Das alleine kippt den Trend noch nicht, noch könnten die Käufer die Aktie über Supportlinien stabilisieren, die, wenn sie halten sollten, die Chance für einen zweiten Anlauf nach oben aufrechterhalten.

Dabei geht es zwar auch um die am Jahrestief im Juni etablierte Aufwärtstrendlinie bei derzeit 75,90 Euro. Aber schon oberhalb dieser Linie findet sich ein Kreuzsupport, dessen Verteidigung dazu führen würde, dass die Aufwärtstrendlinie gar nicht erst in unmittelbare Reichweite gerät. Dieser liegt bei aktuell 79,66/80,29 Euro, setzt sich aus der 20-Tage- und der 200-Tage-Linie zusammen … und wurde am Dienstag angelaufen und verteidigt.

Dass es gelang, diesen Bereich zu halten und die Aktie damit zumindest leicht von ihrem Tagestief zu lösen, hält die Tür nach oben erst einmal offen, ein bullisches Signal ist das aber noch keineswegs. Das wäre gegeben, wenn die Aktie diesen Widerstandsbereich 87/88 Euro überwindet. Und auch wenn das gelingen sollte, wäre der Weg nach oben recht riskant, solange sich die Wachstumsperspektive des Konzerns nicht spürbar aufhellt. So, wie sich der Chart derzeit präsentiert, ist er nichts, was die Bären interessieren dürfte … aber das ist nicht mit einer Einstiegsgelegenheit gleichzusetzen.

Quellenangaben:
Ergebnis des 3. Quartals 2026, 27.10.2026: https://www.beiersdorf.de/presse/presse-informationen/alle-pressemitteilungen/2026/10/27-ergebnisse-des-dritten-quartals-2026

--- ---

--- (---%)
Mkt Cap
Vol
T-Hoch
T-Tief
---
---
---
---

Displaying the --- chart

Heutigen Chart anzeigen

Der Inhalt dieses Artikels wurde erstellt am 27.10.2026 um 21:58 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Nachricht schicken an Ronald Gehrt
  • Dieses Feld dient zur Validierung und sollte nicht verändert werden.

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Margin Konto – Handeln mit höchster Flexibilität

Mit einem Margin Konto können Sie zum Beispiel mit Hebel handeln und Ihre Trading-Strategien durch Leerverkäufe oder den Einsatz von Optionen und Futures diversifizieren.

Entdecken Sie jetzt die umfangreichen Handelsmöglichkeiten, die Ihnen dieser Kontotyp bietet: Margin Konto

Dieses Feld dient zur Validierung und sollte nicht verändert werden.
Wie hilfreich fanden Sie den Artikel?(erforderlich)
Wenig hilfreichSehr hilfreich
Ab jetzt täglich die neuesten Börsenblick-Analysen per E-Mail erhalten
Loading ...
Alle Börsenblick Artikel

Vorherige Analysen der Beiersdorf Aktie

12.08.2026
08:19 Uhr

Beiersdorf: Weiter sprungbereit — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 11.08.2026 um 20:02 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Die am 3. August vorgelegte Halbjahresbilanz von Beiersdorf belegte, dass man dort nicht nur auf der Stelle tritt, sondern leicht an Boden verliert. Doch die Anleger reagierten nur ganz kurzzeitig negativ; die Aktie notiert weiterhin in der Nähe wichtiger Charthürden.

Als die Halbjahresergebnisse vorgelegt wurden, setzte die Beiersdorf-Aktie zwar kurz kräftig zurück, holte aber noch am gleichen Tag das Gros der Kursverluste wieder auf. Zwei Tage danach, d. h. am vergangenen Mittwoch, zog der Kurs sogar kräftig an und bewegt sich seither in einer schmalen Bandbreite in etwa auf dem Level, das vor den Bilanzdaten galt. Das könnte manch einen erstaunen, denn gut waren die Ergebnisse definitiv nicht.

Der Konsumgüterkonzern meldete für das erste Halbjahr ein Umsatzminus von 3,5 Prozent auf organischer Basis; ohne Abzug der negativen Währungseffekte waren es sogar -4,5 Prozent. Zugleich kam die operative Gewinnmarge auf EBIT-Basis von 16,1 Prozent im Vorjahreszeitraum auf 15,5 Prozent zurück, so dass der Gewinn vor Zinsen und Steuern (EBIT) überproportional um 8,1 Prozent von 836 auf 768 Millionen Euro sank.

Die „Bremse“ stellt derzeit der Bereich Nivea dar; der Rest des Bereichs Consumer schlug sich wacker; das andere Standbein, die tesa-Sparte, zeigt Wachstum. Bereits eingeleitete Maßnahmen, um das Problem Nivea zu bereinigen, laufen, kosten aber Geld. Daher geht Beiersdorf zwar davon aus, ab 2027 wieder zu wachsen; das zweite Halbjahr soll aber noch schwierig bleiben. Als Konsequenz wurde die Gesamtjahresprognose gesenkt:

Jetzt sieht Beiersdorf einen Rückgang des Umsatzes im niedrigen einstelligen Prozentbereich; bislang hatte man mit einem zum Vorjahr unveränderten bis leicht höheren Umsatz geplant. In Bezug auf die EBIT-Gewinnmarge lag die bisherige Prognose bei einer leicht unter den 14,0 Prozent des Vorjahres liegenden Marge; hier wurde jetzt „mindestens 11,8 Prozent“ kommuniziert.

Da wirkt es in der Tat überraschend, dass die Aktie nicht deutlich nachgab und sich erst einmal nicht mehr erholte. Woher rührt diese Stabilität?

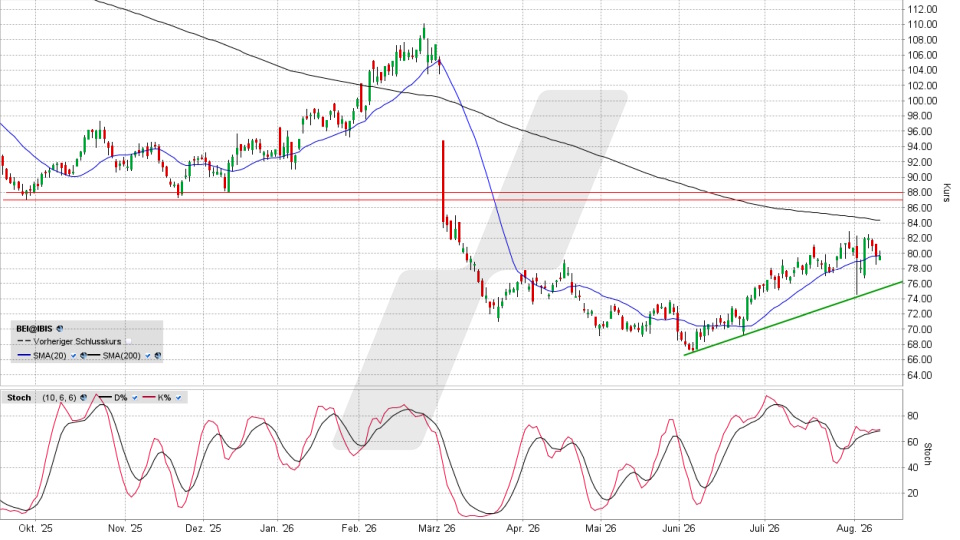
Expertenmeinung: Das dürfte entscheidend daran gelegen haben, dass die meisten Marktteilnehmer diese Entwicklung längst erwartet hatten und das deshalb im Kurs „drin“ war. Wenn wir uns den Chart ansehen, erkennen wir Anfang März einen heftigen Abriss. Das war die Reaktion auf die Ergebnisse des Vorjahres, vor allem aber auf die 2026er-Prognose, die mit der 2025er-Bilanz präsentiert wurde. Dass man im Vorfeld mehr Wachstum erwartet, als man dann in der Prognose bekommt, hat bei Beiersdorf schon fast Tradition, diese „Ausblick-Selloffs“ finden sich hier seit Jahren immer wieder.

Beiersdorf Aktie: Chart vom 11.08.2026, Kurs 79,78 Euro, Kürzel: BEI | Quelle: TWS | Online Broker LYNX
Beiersdorf Aktie: Chart vom 11.08.2026, Kurs 79,78 Euro, Kürzel: BEI | Quelle: TWS

Damit war die Spekulation schon einmal raus aus der Aktie – seither dürfte sich die Klientel der Käufer auf Investoren konzentrieren, die Beiersdorf bewusst wegen des „inneren Werts“ des Konzerns und seiner langfristig soliden Perspektive ins Depot nehmen. Was aber auch hieße:

Dass sich der Kurs in Schlagdistanz zu der aktuell bei 84,30 Euro laufenden 200-Tage-Linie und der mittelfristig wichtigen Widerstandszone 87/88 Euro hält, hält zwar aus rein charttechnischer Sicht die Tür für einen Ausbruch nach oben offen. Aber mit Blick auf die mit einem KGV von 20 in Relation zum momentan nicht vorhandenen Wachstum nicht zwingend günstige Bewertung und auf die skeptischen Analysten (nur 7 von 20 sind bullisch), deren durchschnittliches Kursziel um 83 Euro unterhalb der vorgenannten, entscheidenden Charthürden liegt, sollte man nicht erwarten, dass die Aktie im Fall eines Ausbruchs wie eine Rakete davonzieht.

Fazit: Bestehende Positionen zu halten wäre hier zu überlegen; neu einzusteigen wäre aktuell jedoch nur mit einem langfristigen Zeithorizont eine sinnvolle Option.

Quellenangaben:
Halbjahresergebnis 2026, 03.08.2026:
https://www.beiersdorf.de/presse/presse-informationen/alle-pressemitteilungen/2026/08/03-halbjahresergebnisse-2026
Analysten-Einschätzungen:
https://finance.yahoo.com/quote/BEI.DE/analyst-insights/

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

08.07.2026
08:11 Uhr

Beiersdorf mit Erholung – wichtige Hürden im Blick — Achim Mautz

Chart-Betrachtungszeitraum: 6 Monate
Charttrend: Neutral
Gültigkeit der Analyse: 2 Wochen
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 08.07.2026 um 7:52 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Trendbetrachtung auf Basis 6 Monate: Der deutsche Konsumgüterkonzern befand sich noch bis vor wenigen Wochen in einem intakten Abwärtstrend. Das bisherige Börsenjahr verlief äußerst verhalten, und die Stärke der internationalen Börsen konnte die Talfahrt der Beiersdorf-Aktie lange Zeit nicht stoppen.

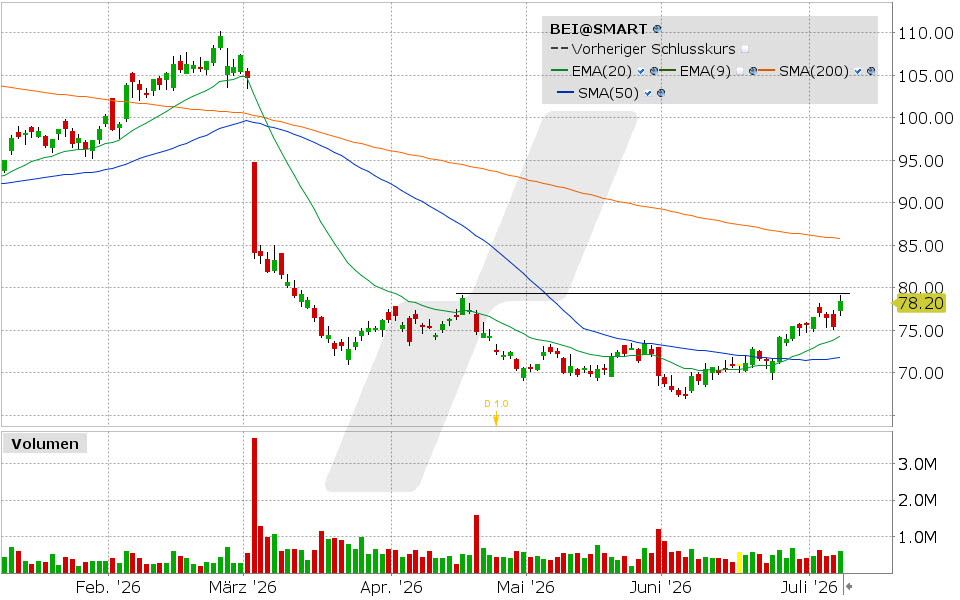
Die relative Schwäche löste sich erst in den letzten Handelstagen auf, und der Abwärtstrend wurde durch das neu ausgebildete Zwischenhoch vorerst beendet. Der Chart wirkt wieder stabiler, dennoch bleibt das Handelsvolumen wenig überzeugend. Auf der Oberseite sind die Kurse nun am Zwischenhoch von April angekommen. Diese Zone wird zur nächsten wichtigen Marke im aktuellen Chartbild. Hier dürfte sich zeigen, ob die Käuferseite genug Kraft hat, um aus der Erholung eine nachhaltigere Trendwende zu formen.

Expertenmeinung: Die jüngste Erholung hat das Chartbild deutlich beruhigt, doch für einen klar bullischen Tenor reicht dies noch nicht aus. Der Bereich rund um das Zwischenhoch von April bleibt eine wichtige Hürde. Gelingt ein Ausbruch darüber, könnte sich weiteres Erholungspotenzial eröffnen.

Scheitern die Kurse hingegen an dieser Zone, wäre eine erneute Konsolidierung möglich. Das geringe Handelsvolumen mahnt weiterhin zur Vorsicht.

Aussicht: Neutral

Beiersdorf Chart vom 07.07.2026, Kurs: 78.20 EUR, Kürzel: BEI | Quelle: TWS | Online Broker LYNX
Beiersdorf Chart vom 07.07.2026, Kurs: 78.20 EUR, Kürzel: BEI | Quelle: TWS
Über den Autor

Der renommierte Börsenjournalist Achim Mautz ist professioneller Day- und Swingtrader mit besonderem Fokus auf die US Märkte. Außerdem ist er Vorstand des Börsenclubs ratgebergeld.at und gerichtlich beeidigter Sachverständiger für den Bereich Wertpapierdienstleistungen in Österreich. Seit über 10 Jahren ist er für den Online-Broker LYNX als Börsenexperte tätig und wird unter anderem für seine täglichen Wertpapieranalysen in unserem Börsenblick geschätzt.

Analysemethode

Die Analysen von Achim Mautz basieren überwiegend auf der Technischen Analyse. Dabei nutzt der Autor, gestützt auf seine langjährige Handelserfahrung, bewährte Methoden der Chartanalyse. Er untersucht Wertpapiere unter anderem anhand von Chartmustern, Trendsignalen Unterstützungen, Widerständen und gleitenden Durchschnitten.

22.04.2026
08:26 Uhr

Beiersdorf: Ist diese Aktie für die Bären noch interessant? — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 21.04.2026 um 22:21 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

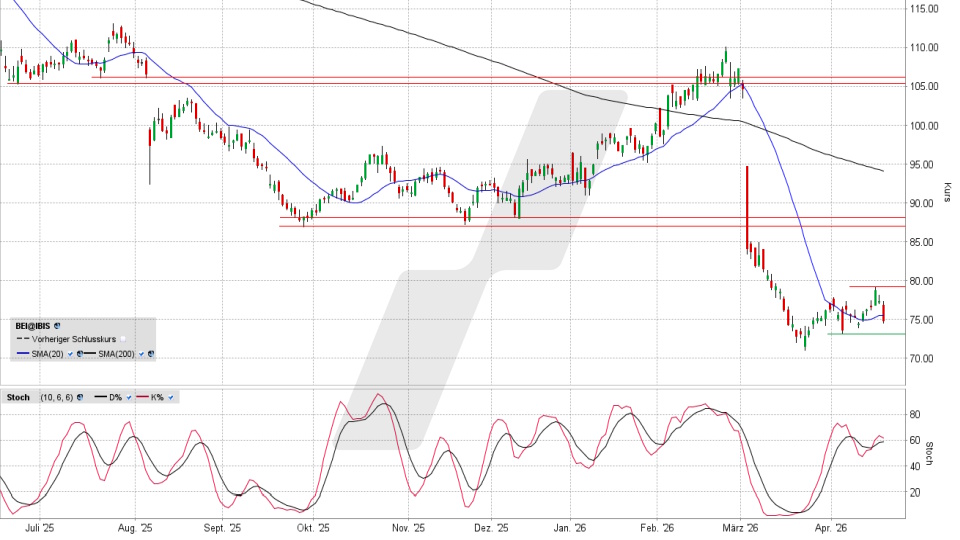
Dass das erste Quartal kein gutes sein würde, hatte Beiersdorf selbst bereits Anfang März im Ausblick auf 2026 avisiert. Die gestern vorgelegten Zahlen zeigten, dass der Wind sogar rauer ist, als seitens der Analysten gedacht. Aber tut sich dadurch ein Abgrund für die Aktie auf?

Auch wenn Beiersdorf als eines von eher wenigen deutschen Unternehmen außerhalb beendeter Halbjahre nur die Umsatzzahlen meldete, waren die doch Hinweis genug darauf, dass man sich in Sachen Wachstum derzeit ziemlich schwertut. Zwar war die Vergleichsbasis laut Beiersdorf ein Grund, warum der Umsatz nominal um satte 7,7 und organisch um 4,6 Prozent gegenüber dem Vorjahreszeitraum fiel, da das erste Quartal 2025 ein gutes war.

Aber trotzdem lag der Rückgang höher als seitens der Analysten im Vorfeld geschätzt. Die gemeldeten 2,48 Milliarden Euro unterboten den Konsens von 2,55 Milliarden leicht.

Nicht gut … aber Beiersdorf zeigte sich optimistisch, die bestehenden Jahresziele trotzdem zu erreichen. Der Haken ist: Ambitioniert sind die nicht. Ein gehaltener bis leicht höherer Umsatz und eine leicht unter Vorjahr liegende Gewinnmarge vor Zinsen und Steuern (EBIT-Marge), mehr hatte man da Anfang März nicht avisiert. Das ist dünn … so gesehen ist jetzt nicht die Frage, ob man Beiersdorf auf diesem Niveau als kaufenswert einordnen könnte, dagegen spricht schon das klar bärische Chartbild, sondern:

Hat sich das Abwärtspotenzial nach diesen Umsatzzahlen erneut ausgeweitet, müsste man hier also damit rechnen, dass die Bären noch eine Schippe drauflegen?

Expertenmeinung: Hier jetzt noch auszusteigen oder sogar auf der Short-Seite aktiv zu werden, ist aus aktueller Sicht zumindest mit einem gestiegenen Risiko behaftet. Dass die Aktie am Dienstag als Reaktion auf diese Zahlen 3,46 Prozent fiel, deutet das schon an. Denn wenn wir uns den Chart ansehen, ist das ein eher moderates Minus, was vermuten lässt: Allzu unangenehm überrascht war man am Markt nicht, sonst wäre die Reaktion heftiger gewesen.

Beiersdorf Aktie: Chart vom 21.04.2026, Kurs 74,70 Euro, Kürzel: BEI | Quelle: TWS | Online Broker LYNX
Beiersdorf Aktie: Chart vom 21.04.2026, Kurs 74,70 Euro, Kürzel: BEI | Quelle: TWS

Es drängt sich der Eindruck auf, dass hier schon einiges an „Krise“ eingepreist wurde. Die Hoffnungen auf Wachstum im neuen Jahr, die die Aktie zwischen Dezember und Februar nach oben zogen, wurden bereits Anfang März mit der ernüchternd mageren 2026er-Prognose des Konzerns eliminiert. Und das, wenn man sich den darauf folgenden Abverkauf ansieht, vermutlich gründlich.

Natürlich könnten Leerverkäufer, sprich das Bären-Lager, die Aktie trotzdem gezielt weiter unter Druck setzen. Aber das würde nur dann gute Gewinnchancen bieten, wenn sie damit rechnen dürften, dass da noch genug verzweifelte Anleger auf dicken Verlusten sitzen, bei erneut fallenden Kursen aufgeben und mit ihren Abgaben den Druck auf den Kurs im Sinne der Bären erhöhen.

Nach diesem Abstieg des Kurses und vor allem mit Blick auf die jetzt mit einem Kurs-/Gewinn-Verhältnis von knapp 18 für diese Aktie untypisch günstige Bewertung ist das nichts, worauf es sich wetten ließe, daher:

Beiersdorf könnte noch weiter nachgeben, aber das ist unsicher genug, um hier über Short-Trades eher nicht mehr nachzudenken. Derzeit wäre Neutralität wohl die beste Option.

Quellenangaben: Ergebnis des 1. Quartal 2026, 21.04.2026: https://www.beiersdorf.de/presse/presse-informationen/alle-pressemitteilungen/2026/04/21-beiersdorf-q1-2026-ergebnisse-im-rahmen-der-erwartungen

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

04.03.2026
08:20 Uhr

Beiersdorf: Ausblick vorgelegt, Aktie sackt weg — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 03.03.2026 um 20:20 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Dieses Szenario haben wir bei der Beiersdorf-Aktie in den letzten Jahren mehrfach gesehen: Der Konzern legt seinen Ausblick für das angelaufene Jahr vor und die Aktie fällt wie vom Blitz getroffen. Auch diesmal lief es so. Die Frage ist: Könnte das eine Kaufgelegenheit werden?

2025 war in Sachen Wachstum bei Beiersdorf nichts geboten. Der starke Euro drückte beim Auslandsgeschäft auf die Marge, das Konsumumfeld war unerfreulich, die US-Zölle kamen noch hinzu. So gesehen war ein nominal gegenüber 2024 unveränderter und organisch um 2,4 Prozent höherer Jahresumsatz eher respektabel als enttäuschend. Der Gewinn vor Zinsen und Steuern (EBIT) konnte leicht gesteigert werden, basierend auf einer etwas höheren EBIT-Gewinnmarge. Beim Gewinn pro Aktie summierte sich das dann unter dem Strich auf 4,25 Euro pro Anteilsschein nach 4,05 Euro im Jahr 2024.

Das war nicht inspirierend, aber in diesem für Konsumgüter nicht guten Umfeld dennoch eine solide Leistung. Aber die war es auch nicht, die den Anlegern gestern quer im Magen lag, der Ausblick war es, der die Abgaben auf die am Montagabend vorgelegten Ergebnisse auslöste.

Denn Beiersdorf sieht da schlicht kein Wachstum. Beim Umsatz peilt man ein unverändertes bis leicht höheres Ergebnis in einem betont schwierigen Marktumfeld an. Zugleich sieht man die EBIT-Gewinnmarge aber leicht unter dem Niveau von 2025, was hieße: Selbst bei einem leicht anziehenden organischen Umsatz würde eine niedrigere Marge einen Anstieg des Gewinns ausbremsen. Aber musste die Aktie deswegen derart massiv fallen?

Expertenmeinung: Das ist eine Frage, die man sich durchaus stellen kann. Einerseits ist dieser Ausblick eine Enttäuschung, was die bisherigen Analystenerwartungen angeht, denn da hatte man mit einem Anstieg beim Gewinn pro Aktie im mittleren einstelligen Prozentbereich kalkuliert. Außerdem lag die durchschnittliche Prognose für den jetzt mit 4,25 Euro pro Aktie gemeldeten Gewinn seitens der Experten etwas höher. Andererseits könnte man in dem derzeitigen Umfeld eigentlich, nüchtern betrachtet, froh sein, dass Beiersdorf 2025 den Gewinn etwas steigern konnte und ihn 2026 wenigstens in etwa halten will.

So gesehen wirkt dieser Selloff von gut 20 Prozent eher überzogen, zumal die in früheren Jahren mit einem Kurs-/Gewinn-Verhältnis in der Region 30 bis 40 zu hohe Bewertung auf Basis eines angenommenen 2026er-Gewinns von 4,20 Euro und dem aktuellen Kursniveau nur noch bei 20 läge. Und die früher lächerlich magere Dividendenrendite läge jetzt, bei einem Euro Ausschüttung, nur noch im Bereich „mager“, das „lächerlich“ ließe sich streichen.

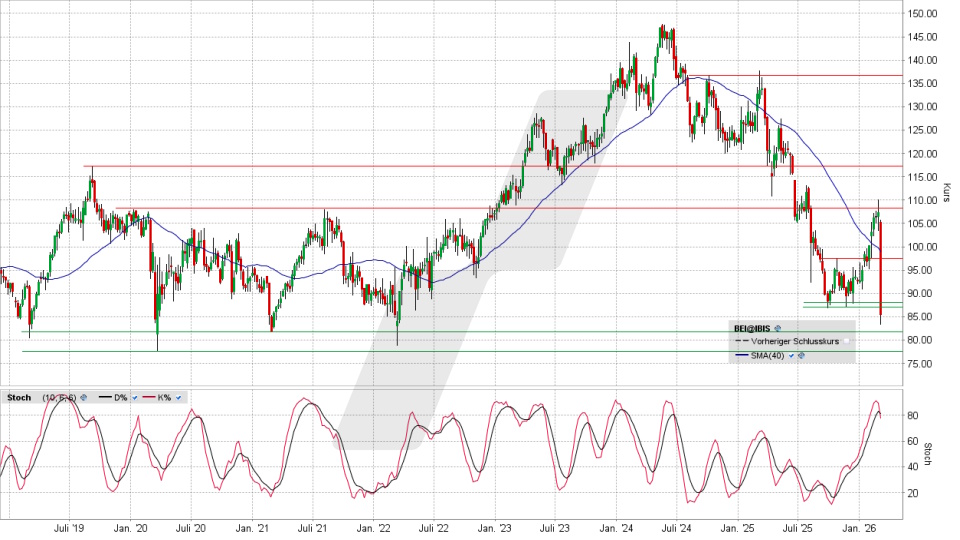
Allerdings sollte man auch die charttechnische Seite im Blick haben. Dieser Kurseinbruch hat die durch die Tiefs 2025 definierte Supportzone bei 87/88 Euro durchschlagen – das ist ein markant bärisches Signal. Zwar würde die breite, potenzielle Unterstützungszone aus den Tiefs der Jahre 2019 bis 2022 zwischen 77,62 bis 81,86 Euro jetzt nahe liegen, wie unser Chart auf Wochenbasis zeigt, die könnte den Kurs auffangen. Aber sie muss es nicht. Daher wäre man besser beraten, nicht allzu forsch ins fallende Messer zu greifen und zumindest abzuwarten, ob es gelingt, die Beiersdorf-Aktie mit Schlusskursen über 88 Euro wieder in die Handelsspanne des Jahres 2025 zurückzuziehen.

Beiersdorf Aktie: Chart vom 03.03.2026, Kurs 83,66 Euro, Kürzel: BEI | Quelle: TWS | Online Broker LYNX
Beiersdorf Aktie: Chart vom 03.03.2026, Kurs 83,66 Euro, Kürzel: BEI | Quelle: TWS

Quellenangaben: Ergebnis des Geschäftsjahres 2025, 02.03.2026:
https://www.beiersdorf.de/presse/presse-informationen/alle-pressemitteilungen/2026/03/02-jahresergebnis-2025-beiersdorf-waechst-trotz-marktabschwaechung-derma-entwickelt-sich-ueberdurchschnittlich

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

17.02.2026
08:23 Uhr

Beiersdorf: Kehrt die Anlegergunst zurück? — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 16.02.2026 um 22:24 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Viele werden sich erinnern, dass ich bei meinen Analysen über Jahre hinweg kein gutes Haar an der Beiersdorf-Aktie gelassen hatte. Zu teuer, zu wenig Wachstum, zu wenig Dividende. Doch jetzt präsentiert sich die Aktie auf tieferem Kursniveau in einem besseren Licht.

Es war ein ebenso langer wie weitreichender Abstieg vom im Frühjahr 2024 bei 147,80 Euro erzielten Rekordhoch. Ende September 2025 markierte die Beiersdorf-Aktie bei 87,02 Euro das Tief der Korrektur – gut 41 Prozent niedriger. Und das, obwohl der Gewinn pro Aktie 2024 stieg und 2025 vermutlich, wenn auch nur leicht, ebenfalls zulegen dürfte – die Ergebnisse des vergangenen Geschäftsjahres wird der Konzern in zwei Wochen, am 3. März, vorlegen.

Dass das Konsumumfeld allgemein schwierig ist und auch ein Hersteller von Pflegeprodukten wie Beiersdorf da nicht in einem optimalen Umfeld agiert, ist zwar unstrittig. Aber wenn der Gewinn steigt und die Aktie zugleich fällt – ist das nicht automatisch eine Kaufgelegenheit?

Das ist nicht so, denn da diese Eckdaten für jedermann ersichtlich waren und sind, musste es Gründe gegeben haben, warum der Kurs trotzdem so lange und so deutlich zurückkam. Ebenso wie dafür, dass er seit einigen Wochen sukzessiv wieder anzieht. Welche?

Expertenmeinung: Letzten Endes dreht es sich um die Bewertung: Die war eben einfach deutlich zu hoch gewesen. Zum Jahresende hatte das Kurs-/Gewinn-Verhältnis (KGV) sogar knapp über 40 gelegen … und das bei einer Dividendenrendite von unter einem Prozent und einem Gewinnwachstum, das sich meist im einstelligen Prozentbereich bewegt. Dass der Kurs bei solchen Daten überhaupt so stark steigen konnte, dürfte an einem immer wieder zu beobachtenden Phänomen gelegen haben:

Solange ein Aufwärtstrend intakt ist, kümmern sich nur wenige Marktteilnehmer um Faktoren wie das KGV. Man kauft einfach weiter, weil die anderen es auch tun. Doch wenn der Trend erst einmal gebrochen ist, tauchen all diese eigentlich negativen, aber weitgehend verdrängten bzw. ignorierten Aspekte wieder im Rampenlicht auf und dienen als Grund, hier weiter auszusteigen, wegzubleiben oder sogar leer zu verkaufen. Und das kann dann wiederum zu einer Übertreibung nach unten führen. Genau die dürften diejenigen ausgemacht haben, die begannen, die Aktie gegen Ende 2025 einzusammeln. Das Resultat:

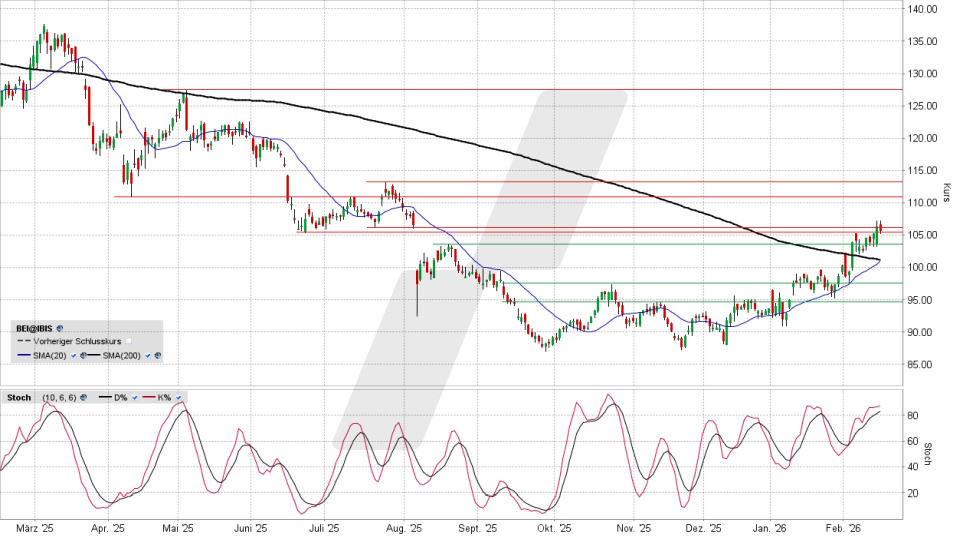
Beiersdorf hat im Januar bereits eine kleinere „Untertassen-Formation“ (engl. rounding bottom) vollendet, danach die 200-Tage-Linie zurückerobert und versucht sich jetzt an der Widerstandszone 105,40/106,14 Euro. Sollte die signifikant überboten werden, wäre nicht nur die Abwärtskurslücke vom vergangenen August geschlossen, sondern ein größerer Boden vollendet. Bei 110,94 und 113,16 Euro warten dann zwar relativ bald weitere Charthürden auf die Aktie, bevor ein größerer, charttechnischer Aufwärtsspielraum entstehen würde. Aber die Chance, dass diese Aufwärtsbewegung, wenngleich zweifellos immer wieder von Rücksetzern durchzogen, weitergeht, wäre durchaus da.

Beiersdorf Aktie: Chart vom 16.02.2026, Kurs 105,50 Euro, Kürzel: BEI | Online Broker LYNX
Beiersdorf Aktie: Chart vom 16.02.2026, Kurs 105,50 Euro, Kürzel: BEI | Quelle: TWS

Erstens, weil die Bewertung über das KGV jetzt nur noch bei 23 auf Basis der durchschnittlichen 2026er-Gewinnschätzung der Analysten liegt. Zweitens, weil man den Eindruck gewinnt, dass letztes Jahr noch als „langweilig“ aufs Abstellgleis verschobene Aktien wie Beiersdorf angesichts von heiß gelaufenen 2025er-Zugpferden wieder zurück in die Gunst der Anleger gelangen. Weiteren Schub könnte der Kurs dadurch erlangen, dass wir gerade einen bullischen Crossover sehen, bei dem die 20-Tage-Linie über die 200-Tage-Linie läuft, aber:

Die Aufwärtschancen dieser Aktie stehen und fallen mit dem Ausblick, den das Unternehmen in zwei Wochen im Rahmen der 2025er-Bilanz geben wird. Diese Prognose muss die Akteure überzeugen, ansonsten kann das Aufwärtspotenzial schlagartig dahin sein. Achten Sie auf dieses Datum und, bis dahin, auf den aktuell entscheidenden Support um 101 Euro, wo sich die beiden vorgenannten gleitenden Durchschnitte kreuzen. Sollte dieser Bereich auf Schlusskursbasis unterboten werden, wäre das bullische Setup umgehend dahin.

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

10.12.2025
08:36 Uhr

Beiersdorf: Die potenzielle Einstiegszone kommt näher — Ronald Gehrt