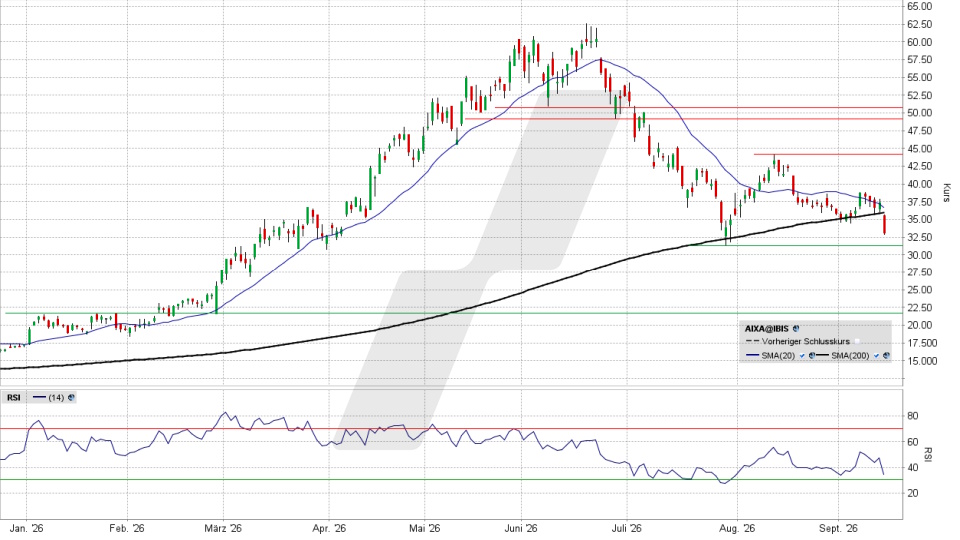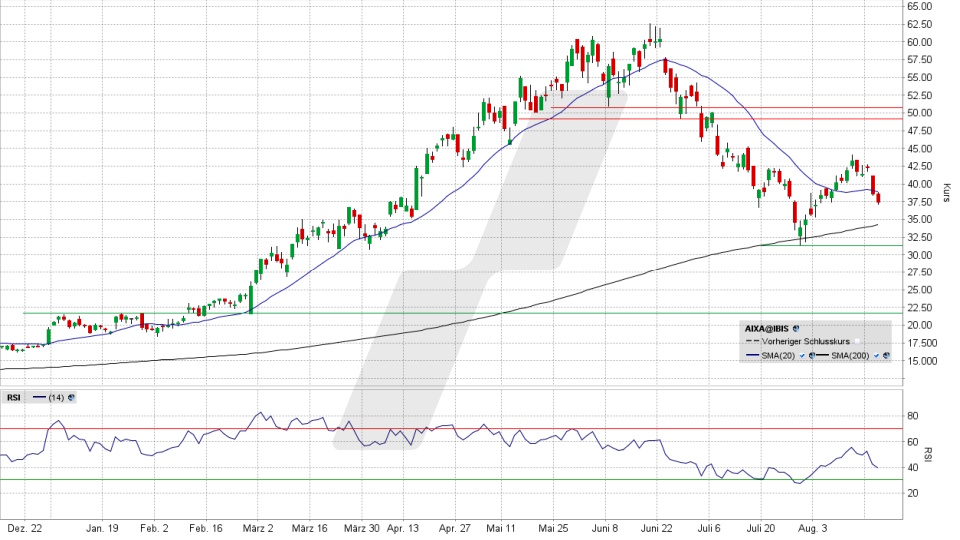
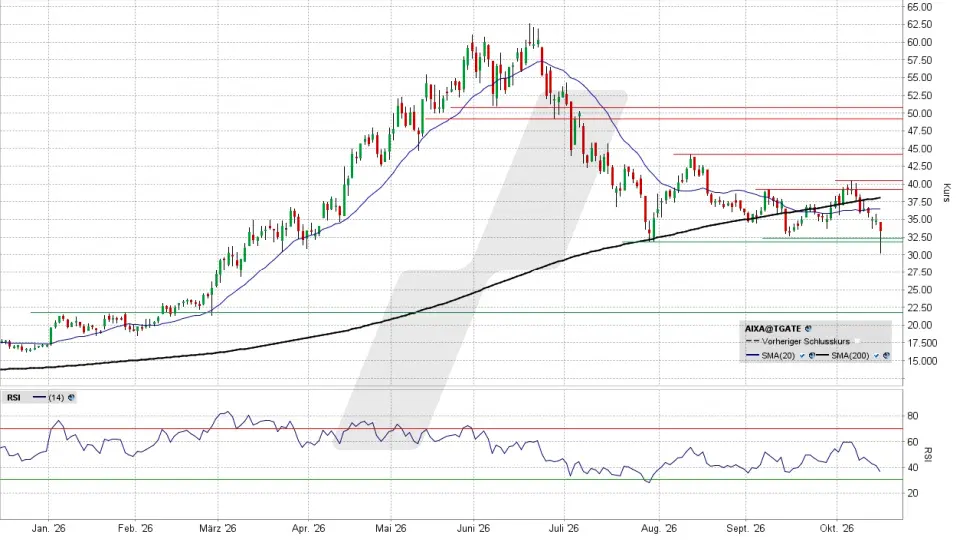
Zum Ende des Donnerstags-Handels hatte Aixtron eine wichtige Supportzone gebrochen und dadurch grundsätzlich den Weg für einen Abstieg an das nächste charttechnische Kursziel bei 21,74 Euro geebnet. Doch änderte eine abendliche Meldung die Lage.
Diese um 18 Uhr veröffentlichte Meldung beinhaltete die vorläufigen Rahmendaten zum dritten Quartal, deutlich vor dem regulären Termin für die Quartalsbilanz am 29. Oktober. Womöglich war der Umstand, dass die Aktie gerade dabei war, das nächste Bein des im Juni begonnenen Abwärtstrends auszubilden, ein Motiv für das Unternehmen, zügig Zahlen vorzulegen, die imstande sein könnten, einen solchen Abstieg zu stoppen. Und das Potenzial dafür hätte das, was der für die Halbleiterindustrie fertigende Anlagenbauer da vorlegte, durchaus.
Aixtron meldete einen Umsatzanstieg von gut 50 Prozent gegenüber dem Vorjahr. Doch das war es nicht, was die zuletzt in Deckung gebliebenen, potenziellen Käufer aus dieser hervorlocken könnte, denn mit den da genannten 184 Millionen Euro lag das Unternehmen nur leicht über der Mitte der eigenen Prognose. Anders indes sah es bei Gewinnmarge, Gewinn und vor allem beim Auftragseingang aus.
Die Gewinnmarge vor Zinsen und Steuern (EBIT-Marge) erreichte starke 31 Prozent nach nur 13 Prozent im Vorjahreszeitraum, wodurch das EBIT 57 Millionen Euro erreichte. Im Vorjahr standen da nur 15,4 Millionen zu Buche. Aber natürlich könnte man die Frage in den Raum stellen: Was hilft zu wissen, was war, wenn es in Bezug auf den im Sommer begonnenen Abwärtsdruck um die Frage geht, was kommt?
Die aktuellen Kurse, Charts, Dividenden und Kennzahlen zur AIXTRON Aktie finden Sie hier.
Expertenmeinung: Die Frage hat durchaus ihre Berechtigung. Denn es geht ja dabei um die Sorge, dass sich die KI-Zugpferde durch ihre gigantischen Investitionen übernehmen, dadurch der Boom bei den Halbleitern früher endet als vor einigen Monaten angenommen und dies wiederum dazu führt, dass auch die Investitionen der Chip-Hersteller in Produktionsanlagen, wie Aixtron sie herstellt, deutlich sinken.
Doch das ließe sich mit dem zweiten, wichtigen Aspekt in dieser Vorab-Bilanz kontern: dem Auftragseingang. Denn der schoss beeindruckend in die Höhe: Aixtron meldet neue Aufträge im Volumen von rund 275 Millionen Euro. Im Vorjahreszeitraum lag man da bei 124 Millionen. Damit stellt sich die Book-to-Bill-Ratio, d. h. das Verhältnis des Auftragseingangs zum erzielten Umsatz, auf starke 1,49 nach 1,04 im 3. Quartal 2025. Zwar könnte das vorgenannte Argument einer Investitionsblase durch den KI-Boom den Auftragseingang in den kommenden Quartalen wieder auf niedrigere Levels drücken, aber mit dieser hohen Book-to-Bill-Ratio wird deutlich, dass Aixtron auch dann vorerst die Arbeit nicht ausgehen würde. Und die stark gestiegene Marge deutet an, dass wohl auch diese neu hinzugekommenen Aufträge alles andere sein dürften als ein Draufzahl-Geschäft.
Dass die Aktie im nachbörslichen Handel einen Gutteil der im regulären Handel drastischen Verluste (-12,71 Prozent) wieder aufholte, überrascht angesichts dieser vorläufigen Bilanzzahlen also nicht. Nur muss diese Aufholjagd auch vorhalten, d. h. diese am Ende der regulären Handelszeit durchbrochene Unterstützungszone 31,42 bis 32,70 Euro sollte ab jetzt nicht mehr unterboten werden. Per 22 Uhr, also vier Stunden nach Vorlage der Vorab-Bilanz, notierte die Aixtron-Aktie auf der Tradegate-Plattform bei 33,40 Euro und damit „über dem Strich“. Aber das müsste eben auch so bleiben. Sollte die Aktie diesen Support 31,42/32,70 Euro erneut auf Schlusskursbasis unterbieten, wäre die Chance, sich mit dem Rückenwind dieser positiven, abendlichen Überraschung wieder vorsichtig nach oben zu orientieren, umgehend vom Tisch.
Quellenangaben:
Vorläufige Ergebnisse des 3. Quartals, 15.10.2026: https://www.aixtron.com/de/presse/presseinformationen/AIXTRON%20Q3%202026%20Auftragseingang%20und%20operative%20Profitabilit%C3%A4t%20deutlich%20%C3%BCber%20Markterwartungen_n5412642
— —
— (—%)Displaying the — chart
Heutigen Chart anzeigen