Hören Sie sich die Audioversion dieses Artikels an (KI-generiert).
Bis Mitte des Jahres ging es mit dem Kurs von 2G Energy steil bergauf. Jetzt hat die Aktie eine größere Korrektur vollzogen. Könnte das eine Gelegenheit sein?
Aus technischer Sicht sind die Bullen inzwischen im Vorteil. Der Unterstützungsbereich bei 53 – 55 Euro wurde über Wochen hinweg gehalten. Ausgehend von dieser Basis scheint die Aktie jetzt wieder Fahrt aufzunehmen.
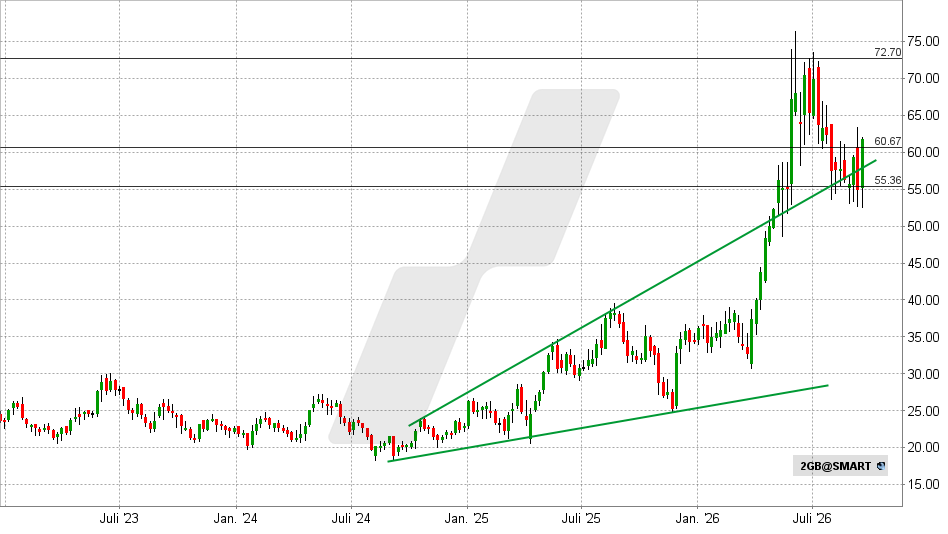
Gelingt jetzt ein nachhaltiger Ausbruch über 61 Euro, kommt es zu einem Kaufsignal mit einem möglichen Kursziel nahe des Allzeithochs.
Fällt die Aktie jedoch unter 60 Euro zurück, haben die Bullen ihre Chance vorerst vertan.
Wird die Unterstützungszone bei 53 – 55 Euro nachhaltig unterschritten, trübt sich das Chartbild hingegen deutlich ein.
Technik statt Zukunftsversprechen
2G entwickelt, produziert und installiert Kraft-Wärme-Kopplungsanlagen, die gleichzeitig Strom und Wärme erzeugen. Das macht sie besonders dort interessant, wo Energie zuverlässig und möglichst effizient direkt vor Ort benötigt wird.
Zum Einsatz kommen die Anlagen unter anderem in Industrie und Gewerbe, bei Energieversorgern, in Krankenhäusern, Rechenzentren und Biogasanlagen. Die Technologie erreicht dabei einen Gesamtwirkungsgrad von mehr als 90 Prozent.
Der eigentliche Reiz des Geschäftsmodells liegt jedoch nicht allein in der Kraft-Wärme-Kopplung. 2G hat seine Technologie so entwickelt, dass die Motoren mit unterschiedlichen Gasen betrieben werden können. Neben Erdgas und Biogas gehört inzwischen auch Wasserstoff dazu.
Das Unternehmen bietet KWK-Anlagen für Leistungen von 20 Kilowatt bis 4,5 Megawatt an und erweitert sein Portfolio zudem um Großwärmepumpen und Spitzenlast-Aggregate.
Der KI-Boom erreicht die Energieversorgung
Damit sitzt 2G an einer interessanten Schnittstelle mehrerer langfristiger Trends. Dezentrale Energieversorgung gewinnt an Bedeutung, weil Stromnetze und Erzeugungskapazitäten vielerorts an ihre Grenzen stoßen. Gleichzeitig steigt der Bedarf an flexiblen Kraftwerken, die Strom dann liefern können, wenn er gebraucht wird.
Und Wasserstoff eröffnet die Möglichkeit, bestehende Motortechnik perspektivisch mit einem potenziell klimaneutralen Brennstoff zu betreiben.
Wasserstoff ist jedoch nicht das derzeitige Kerngeschäft. 2G muss nicht darauf warten, dass eine komplett neue Wasserstoffwirtschaft entsteht, ist aber längst darauf vorbereitet, falls es geschehen sollte. Die vorhandene Technologie kann bereits heute mit verschiedenen Gasen betrieben werden und schrittweise für Wasserstoffanwendungen genutzt werden.
Der zweite Hebel heißt Service
Noch wichtiger für die Qualität des Geschäftsmodells ist, dass 2G nicht nur Maschinen verkauft. Eine installierte Anlage benötigt über ihre Lebensdauer Wartung, Ersatzteile, technische Betreuung und digitale Steuerung. Dadurch entsteht aus dem einmaligen Verkauf eine langfristige Einnahmequelle.
Je größer der installierte Anlagenbestand wird, desto größer wird auch die Basis für wiederkehrende Serviceerlöse. Gleichzeitig positioniert sich 2G zunehmend als Anbieter kompletter Lösungen und nicht lediglich als Hersteller einzelner Motoren. Digitale Netzintegration, Anlagensteuerung und Service gehören inzwischen zum Angebot.
Der Wachstumsschub kommt aus den USA
Besonders spannend wird die Geschichte durch die internationale Expansion. Während der deutsche Markt stark von politischen Rahmenbedingungen und Fördermechanismen geprägt ist, eröffnen Nordamerika und andere internationale Märkte zusätzliche Wachstumschancen.
Rechenzentren und künstliche Intelligenz benötigen große Mengen an zuverlässig verfügbarer Energie. Genau hier können dezentrale Kraftwerke eine wichtige Rolle spielen, wenn Netzanschlüsse nicht schnell genug bereitgestellt werden können.
2G hat in diesem Jahr den bislang größten Auftrag der Unternehmensgeschichte für ein nordamerikanisches Rechenzentrumsprojekt erhalten. Die Lieferung von Anlagen im niedrigen dreistelligen Megawattbereich soll über mehrere Jahre erfolgen.
Der Wert des Auftrags dürfte bei über 100 Millionen Euro liegen.
Der Auftragseingang im zweiten Quartal 2026 zeigt, wie stark sich dieser Trend inzwischen in den Zahlen niederschlägt. Ein großer Teil des US-Geschäfts entfällt inzwischen auf Rechenzentren.
Auftragseingänge vervielfacht
Im ersten Halbjahr kam es zu einem sprunghaften Anstieg der Auftragseingänge von 110,7 auf 479,4 Mio. Euro, wovon 353,7 Mio. Euro auf Nordamerika entfielen. Mit der Auslieferung der Aufträge soll im Laufe des vierten Quartals begonnen werden.
Für das laufende Geschäftsjahr stellt der Vorstand einen Anstieg der Umsätze von 398,4 auf 440 bis 490 Mio. Euro in Aussicht, wobei im letzten Bericht explizit auf das obere Ende dieser Spanne hingewiesen wurde.
Die EBIT-Marge soll bei 9,5 – 10,5 % liegen, was einem EBIT von etwa 49 Mio. Euro entsprechen würde.
Im kommenden Geschäftsjahr wird ein Umsatz von 570 – 620 Mio. Euro und eine EBIT-Marge von über 11 % erwartet, was einem EBIT von mindestens 62,7 Mio. Euro entsprechen würde.
Den Konsensschätzungen zufolge soll das Ergebnis in diesem Jahr auf 1,80 Euro je Aktie steigen. 2G Energy kommt demnach auf ein KGVe von 34,1.
Sollte das Ergebnis im kommenden Jahr wie erwartet auf 2,70 Euro je Aktie steigen, würde das KGV auf 22,7 sinken.
Für die Folgejahre geht der Vorstand von einer weiteren Beschleunigung des Wachstums und einem stetigen Ausbau der EBIT-Marge aus. Da der Maschinenanteil am Gesamtumsatz aber vorübergehend stark übergewichtet sein wird, dürfte sich eine wesentliche Margenverbesserung erst zeigen, sobald die stark gestiegene Flotte ausgelieferter Kraftwerke in größerem Umfang Serviceleistungen beansprucht. Damit sei in zunehmendem Maße ab Ende 2028 zu rechnen.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 18.09.2026 um 15:11 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Sind Sie mit Ihrem Broker wirklich zufrieden? Ich bin bei LYNX.