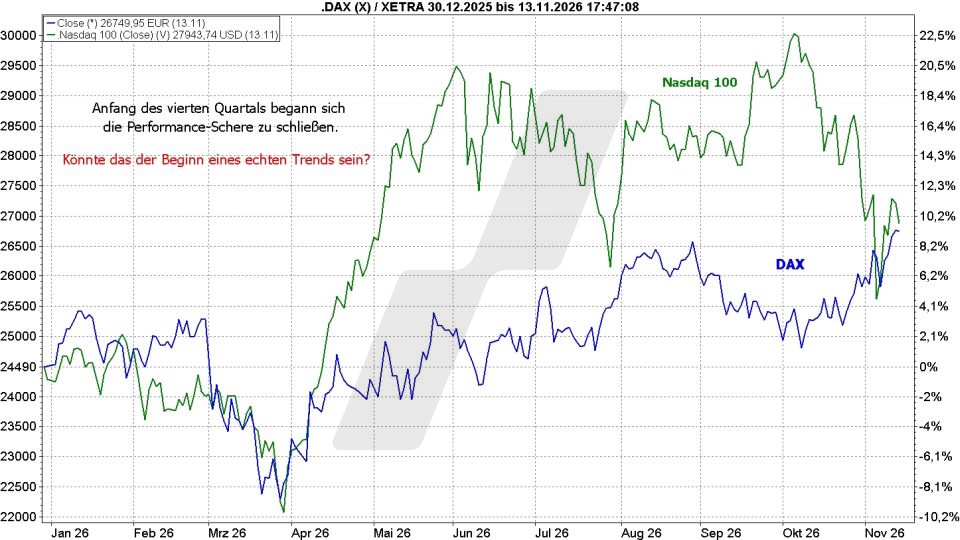
Am 6. Oktober erreichte der Nasdaq 100-Index mit knapp 23 Prozent die bislang stärkste Performance des Jahres. Zeitgleich kam der DAX auf knapp vier Prozent. Ein Szenario, das kaum jemanden überrascht haben dürfte. Doch jetzt, nur sechs Wochen später, liegen DAX und Nasdaq 100 nahezu gleichauf … und das liegt nicht nur daran, dass es mit dem US-Index abwärts ging. Was könnte hinter der neuen Stärke des DAX stecken? Und, wichtiger noch: Könnte das anhalten?
Es lockt mich immer, bei solchen überraschenden Entwicklungen mit dem Spruch „da staunt der Laie und der Fachmann wundert sich“ daherzukommen. Aber er passt nicht, nicht an der Börse. Denn um da wirklich Fachmann zu werden, muss man irgendwann verstanden haben, dass man sich in diesem Segment über nichts wundern sollte. Nicht, wenn so viele Menschen im Spiel sind, die, weil es um Geld geht, emotional agieren, Fakten subjektiv bewerten, sie nötigenfalls einfach ignorieren … und der Herdentrieb immer wieder weitsichtige, aber bisweilen auch dumme Trends hervorbringt.
„Unverhofft kommt oft“ ist da der passendere Spruch. Auch, was die Tatsache angeht, dass der altehrwürdige DAX auf einmal bei der Performance im Jahr 2026 mit dem Nasdaq 100 mit seinen KI- und Halbleiter-Aktien nahezu gleichauf liegt, wie der folgende Chart zeigt.
Auf einmal sind die „Klassiker“ wieder gefragt
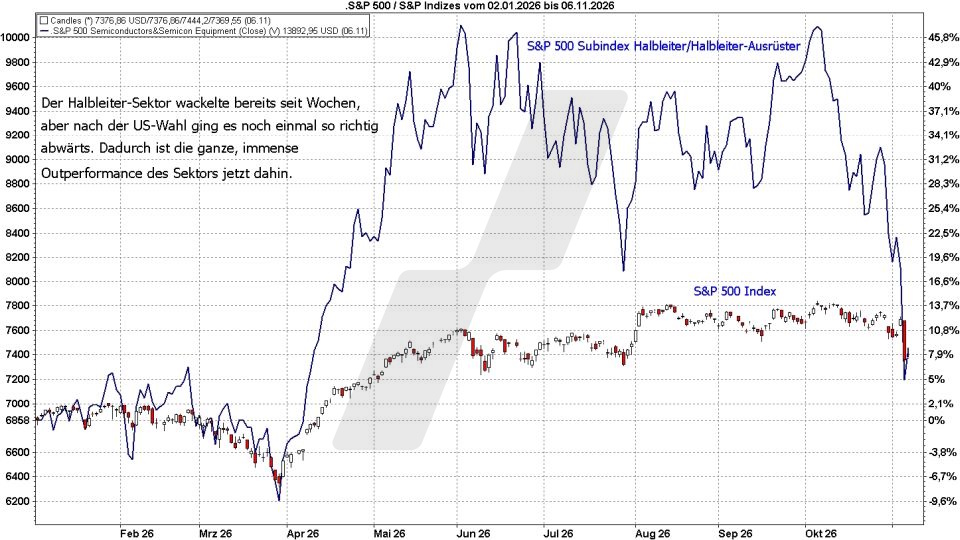
Der vorstehende Chart zeigt dabei deutlich, dass sich hier eine Schere geschlossen hat, d. h., dass der Nasdaq 100 zeitgleich mit einem Anstieg des DAX zurückfiel. Basis dieser Bewegung sind starke Kursverluste in den Bereichen des Technologiesektors, die bis zur Jahresmitte das Gros der Kursgewinner stellten: Aktien mit KI-Bezug. Die Zweifel, ob das Wachstum in diesem Segment wirklich so rasant und weitreichend sein kann, um die Vorwegnahme eben dieser Super-Expansion in den Kursen zu rechtfertigen, sorgten dafür, dass die Spekulationsblase erheblich an Luft verlor. Dabei steht dann immer die Frage im Raum, was man mit dem durch Verkäufe freiwerdenden Kapital tut: auf dem Konto „parken“ oder in andere Bereiche des Aktienmarkts umschichten?
Wenn wir uns einmal ansehen, welche jeweils drei Aktien im DAX seit Beginn des zweiten Halbjahres die stärksten und welche die schwächsten Performer waren – siehe den folgenden Chart –, sehen wir: Man schichtete offenbar größtenteils um, statt auszusteigen. Und es waren die Titel der sogenannten „Old Economy“, der klassischen Branchen, die zuvor wenig beachtet wurden und auf einmal wieder gefragt waren.
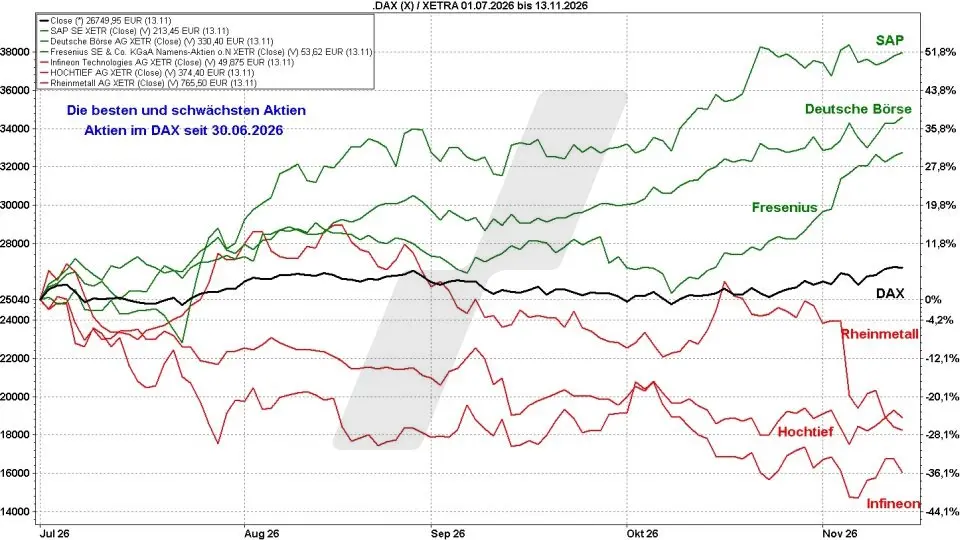
Die Frage ist, ob diese aktuelle Tendenz hin zu defensiveren Titeln anhalten könnte. Meine Sicht der Dinge: Unmöglich ist an der Börse zwar nichts, aber allzu viel darauf wetten würde ich nicht, aus den folgenden Gründen:
Argumente, die gegen eine Verstetigung dieser „neuen Stärke“ sprechen würden
Ein erstes Argument, das gegen eine Verstetigung dieser relativen Stärke des DAX gegenüber den Indizes, die zuvor die Zugpferde stellten, spricht, wäre die auffallende Fokussierung auf diese Blue Chips. Der nächste Chart zeigt, dass der DAX zwar aktuell stark auftritt, dies aber nicht für MDAX, TecDAX und SDAX gilt. Da internationale Investoren meist nicht in die Breite gehen, wenn sie Positionen in einzelnen Ländern aufbauen, die nicht im Schwerpunkt ihrer üblichen Investments liegen, deutet das auf viel internationales Kapital hin, das zuletzt in den DAX geflossen ist. Und das könnte tendenziell nicht von Dauer sein, weil:
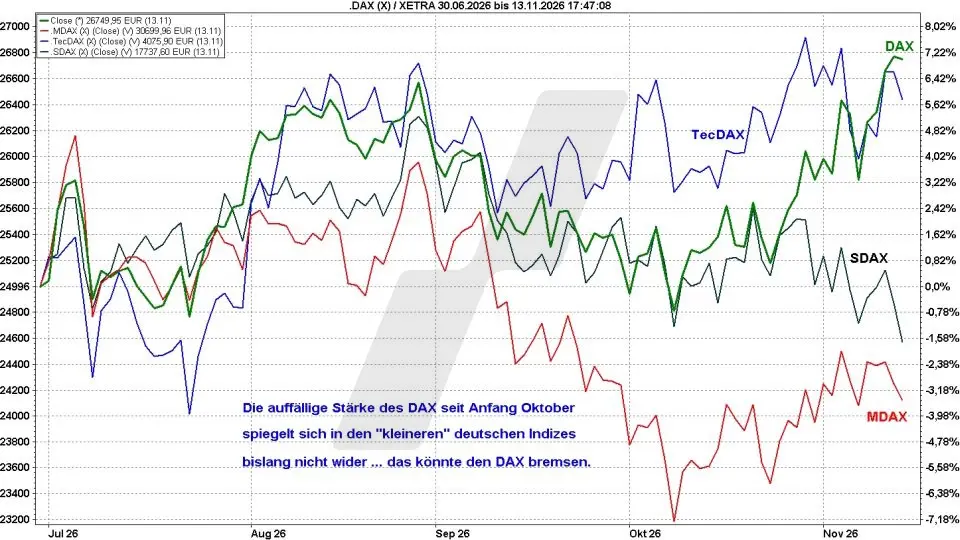
Zum einen sind diese vormaligen Aschenputtel-Aktien im DAX zwar wieder ins Rampenlicht gerückt, durch ihre jüngsten Kursgewinne jetzt aber nicht mehr so günstig bewertet wie zuvor. Zugleich sind die vorherigen „Frontrunner“ derart deutlich im Kurs gefallen, dass deren zeitweilige Überbewertung größtenteils, bisweilen sogar ganz abgebaut wurde.
Darüber hinaus fällt diese fehlende Marktbreite auf. Es sind die „Klassiker“ im DAX, die aktuell stark laufen, aber was ist mit den Aktien der zweiten Reihe in den anderen Indizes? Internationale Investoren mögen sie nicht wahrnehmen, aber deutsche Anleger sehr wohl. Gut möglich daher, dass sich das Kapital langsam in die Breite verteilt und das den DAX-Anstieg erst einmal verlangsamt … oder stoppt.
Darüber hinaus hat der Zustrom von Kapital aus Nicht-Euro-Regionen das Handicap, dass der Euro derzeit recht schwach ist. Die Kursgewinne werden somit durch – wenngleich derzeit eher leichte – Währungsverluste geschmälert, wenn man z. B. aus dem US-Dollar-Raum in den DAX investiert. Das macht die Sache schnell unattraktiv, wenn der Kursanstieg erst einmal an Momentum verliert.
Die KI-Hausse hat „ausgeatmet“ … aber vorbei ist sie wohl kaum
Ein weiterer Aspekt, der davon abhalten sollte, diese unerwartete Stärke des DAX mit dem Lineal in die Zukunft zu verlängern, ist die eigentliche Basis dieser Entwicklung: die Übertreibungen, die im Zuge dieses „KI-Hypes“ entstanden waren.
Diese überzogenen Kursanstiege wurden jetzt durch die aufkommende Sorge über die Rentabilität und Stabilität der Hunderte Milliarden schweren, fremdfinanzierten Investitionen und über eine nach der US-Wahl wahrscheinlicher werdende Regulierung zurechtgestutzt. Aber der all dem zugrunde liegende Trend der KI-Expansion ist ja nicht vorbei. Das Thema KI wird in den vergangenen Wochen und Monaten zunehmend nüchterner betrachtet, aber das Wachstum an sich bleibt. Wodurch auch die jetzt teilweise erheblich eingebrochenen Aktien von mit der Thematik verbundenen Unternehmen das Potenzial hätten, über kurz oder lang wieder nach oben zu drehen. Und damit könnten die Umschichtungen, die zuletzt dem DAX zugutekamen, auch teilweise wieder zurückgenommen werden.
Zwar könnte in Bezug auf den US-Aktienmarkt ein höheres Maß an Skepsis aufgrund der politischen Entscheidungen bleiben, immerhin hat die US-Wahl ja nicht die Regierung ausgetauscht. Aber ob das reicht, um den DAX auch weiterhin gegenüber Dow Jones, S&P 500 oder Nasdaq 100 zum Outperformer zu machen, ist zu bezweifeln.
DAX und DAX KI: Das Äpfel- und Birnen-Phänomen
Abschließend sollte man nicht vergessen, dass der eingangs gezeigte Vergleich zwischen DAX und Nasdaq 100 zwar eindrucksvoll ist, aber Äpfel mit Birnen vergleicht, weil der DAX üblicherweise als Performanceindex abgebildet wird, außerhalb Deutschlands aber die Berechnung als Kursindex die übliche Darstellungsform ist. Der Unterschied:
Bei einem Performanceindex werden ausgeschüttete Dividenden wie Kursgewinne hinzugerechnet und rechnerisch reinvestiert, beim Kursindex hingegen fließen nur die reinen Kursveränderungen der im Index gelisteten Aktien in die Berechnung ein. Über mehrere Jahre hinweg macht das einen erheblichen Unterschied aus, sodass ein Fünf-Jahres-Vergleich zwischen DAX und Nasdaq 100 deutlich weniger beeindruckend in Bezug auf den DAX ausfällt, wenn man ihn, wie im folgenden Chart mit eingeblendet, als Kursindex darstellt, also genau so, wie auch der Nasdaq 100 gemeinhin abgebildet wird.
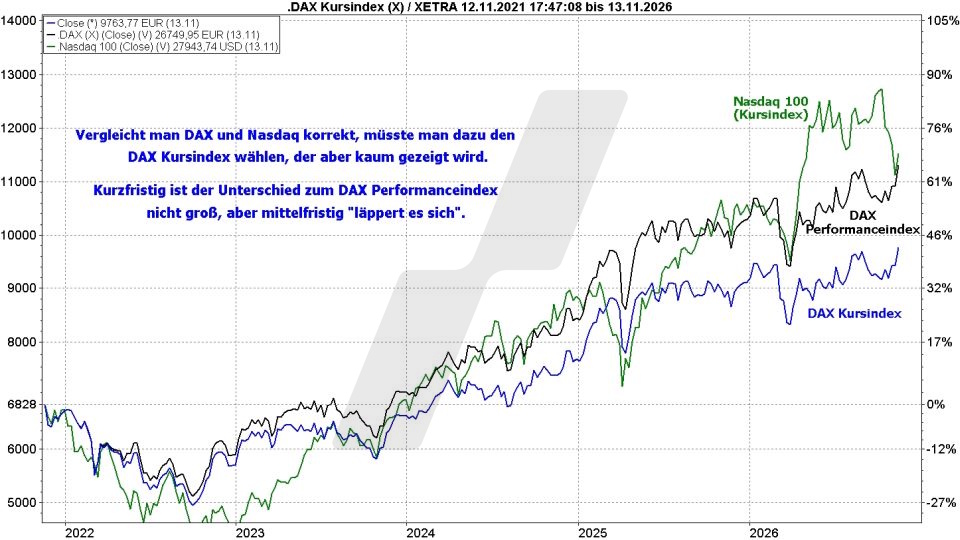
Ich kann es mir nicht verkneifen, abschließend noch einen Gedanken niederzuschreiben, der mich beim Erstellen der Charts förmlich angesprungen hat, auch wenn die Sache natürlich absurd ist. Abgekürzt nennt sich der DAX-Kursindex „DAX KI“. Wer weiß, ob da nicht vielleicht manch ein internationaler Anleger, der sich mit unserem Markt nicht auskennt, denkt, dass das der deutsche Index für Aktien aus dem Bereich KI ist? Aber natürlich ist das nur so ein Gedanke, immerhin weiß man ja, dass große Investoren rund um den Globus immer ganz genau wissen, was sie tun, nicht wahr?
Ich wünsche Ihnen eine erfolgreiche Börsenwoche!
Ihr
Ronald Gehrt
Der Inhalt dieses Artikels wurde erstellt am 14.11.2026 um 12:47 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Welche Aktien in den wichtigen Indizes sind in letzter Zeit am meisten gestiegen oder gefallen? Was sind die Top-Aktien 2026? Welche Aktien haben die beste Performance über die letzten 5 Jahre und welche Aktien sind stark gefallen? Hier finden Sie es heraus: DAX Top Flop – MDAX Top Flop – Euro Stoxx Top Flop – Dow Jones Top Flop – Nasdaq 100 Top Flop