Hören Sie sich die Audioversion dieses Artikels an (KI-generiert).
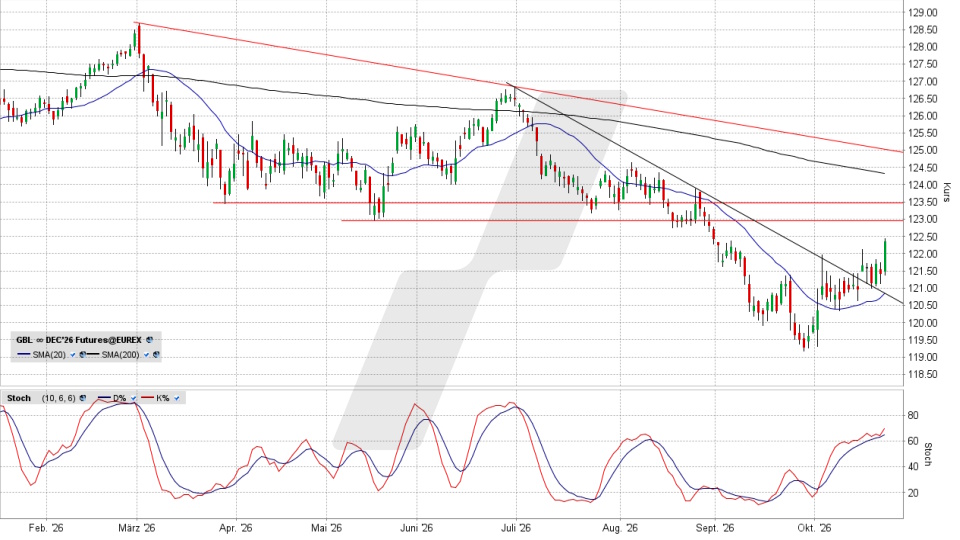
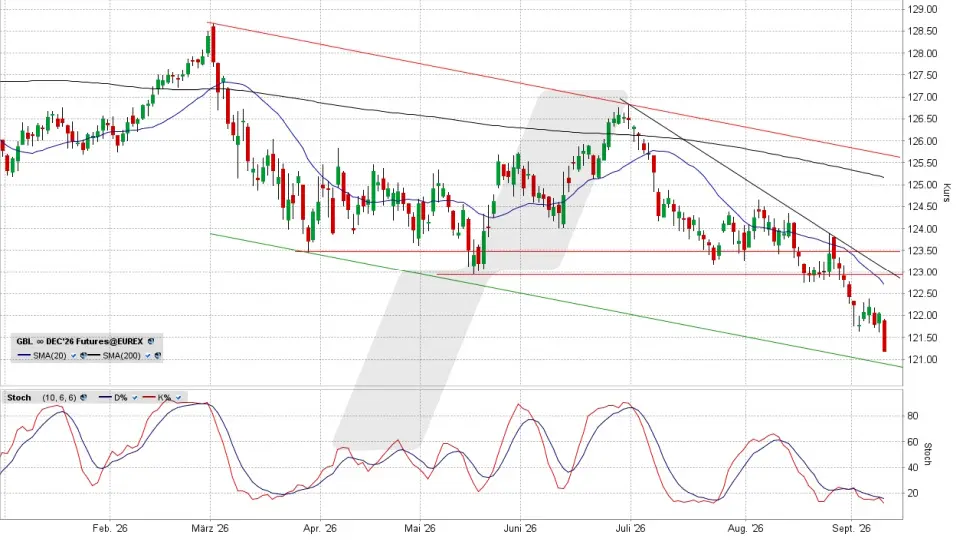
Das 3. Quartal brachte dem deutschen Anleihemarkt drastisch steigende Renditen und damit massiv fallende Kurse. Doch mit Beginn des 4. Quartals verkehrte sich das Bild ins Gegenteil. Jetzt hätte der Bund Future die Entscheidungszone für einen Befreiungsschlag erreicht.
Die Gründe dafür, dass nicht nur der deutsche, sondern z. B. auch der US-Anleihemarkt seit Anfang Oktober wieder deutliche Mittelzuflüsse sieht, sind vermutlich vielfältig. Denkbar wäre beispielsweise, dass sich die Sorge, dass eine stark über Anleihen finanzierte Expansion im KI-Bereich höhere Zinsen bieten muss als die Staatsanleihen und daher viel Kapital dorthin umgeleitet wird, als überzogen erwies. Denkbar ist auch, dass man selbst noch eventuell kommende Leitzinsanhebungen als derart überzogen eingepreist ansah, dass sich einige große Adressen diese zuletzt ja in dieser Höhe seit Jahren nicht mehr gesehenen Renditen sichern wollten. Und natürlich können der zuletzt wackliger wirkende Aktienmarkt und die Angst vor einem Hochkochen der geopolitischen Lage vor und nach den US-Wahlen dazu beigetragen haben, die Kurse wieder nach oben zu bringen.
Aber so erhellend es sein kann zu hinterfragen, warum ein Kurs dorthin kam, wo er jetzt steht: Wichtiger ist die Frage, ob es gute Argumente gäbe, um die aktuell aufwärts weisende Tendenz aufrechtzuerhalten … oder ob man einkalkulieren sollte, dass die wichtigen charttechnischen Hürden, die das Anleihe-Barometer Bund Future aktuell erreicht hat, zu hoch liegen und der Kurs abdreht, zumal:
Expertenmeinung: Richtig ist zwar, dass es im Vergleich zu der Distanz, die der Bund Future in den vergangenen Wochen zurückgelegt hat, kein weiter Weg mehr wäre, um die aktuell erreichte Widerstandszone 122,96 zu 123,47 Prozent, die bei derzeit 124,11 verlaufende 200-Tage-Linie und die mittelfristige Abwärtstrendlinie bei 124,75 Prozent zu überwinden. Aber Sie sehen im Chartbild auch: Bis dorthin gab es auch keine vergleichbaren Charthürden. Mit echten, wichtigen Widerständen wird die Aufwärtsbewegung erst jetzt konfrontiert.
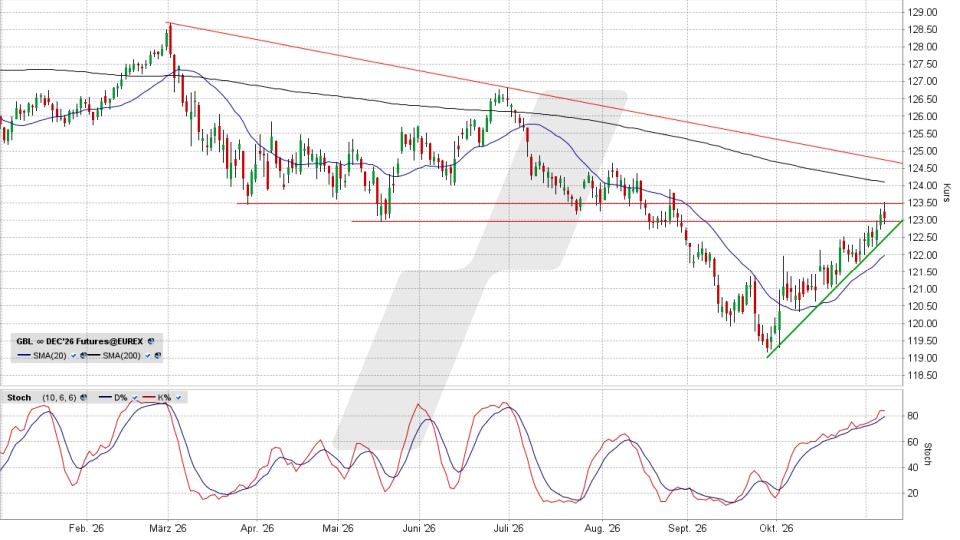
Und die Frage, ob es für einen Befreiungsschlag nach oben reichen könnte, stellt sich auch deshalb, weil diese Aufwärtsbewegung ziemlich genau die Hälfte der Kursverluste des 3. Quartals korrigiert hat. Das ist normalerweise ein Punkt, an dem eine reine Gegenbewegung frische Argumente braucht, um zu einem echten Aufwärtstrend zu werden. Und hat man die?
Man könnte argumentieren, dass der Wahlausgang in den USA die Chance bietet, den durch hohe Ölpreise maßgeblich befeuerten Inflationsdruck bald zu lindern, so dass das Aufwärtsrisiko bei den Leitzinsen und in deren Schlepptau der Kapitalmarktzinsen jetzt niedriger ausfällt. Man könnte zudem ins Feld führen, dass in den USA jetzt effektive Maßnahmen zur Überwachung und Regulierung des KI-Wachstums denkbar sind, was dazu führen könnte, dass der Kapitalbedarf der großen KI-Investoren nachlässt und dadurch das den Gesamtmarkt drückende Überangebot an Anleihen eliminiert wird.
Das Problem dabei ist das Wörtchen „könnte“. Zumal auch der Zeitfaktor eine große Unbekannte wäre: Wenn es so käme … wann käme es dazu? Bevor nicht aus vagen Hoffnungen Fakten wurden und der Bund Future diese jetzt gerade erst erreichte charttechnische Entscheidungszone tatsächlich unter sich gelassen hat, sollte man daher das Fell der Bären besser noch nicht verkaufen wollen: Noch könnte der Bund Future ohne Weiteres im Bereich dieser Widerstände nach unten abdrehen.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 06.11.2026 um 23:01 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Sie möchten ein Depot für Ihre GmbH, AG oder UG eröffnen und Betriebsvermögen in Wertpapieren anlegen? Informieren Sie sich jetzt über unser Wertpapierdepot für Geschäftskunden: Mehr zum Firmendepot über LYNX