Cooper Companies ist nach den Quartalszahlen abgestürzt. Jetzt schlagen Insider gleichzeitig zu. Steht eine Übernahme im Raum?
Zwei Geschäftsbereiche…
Die Kursreaktionen auf die Quartalszahlen von Cooper Companies zeigen exemplarisch, wie kurzsichtig die Börse ist. Inzwischen ist es zur Normalität geworden, dass es nach Quartalszahlen zu massiven Kursausschlägen kommt – einmal zur Oberseite, dann wieder zur Unterseite.
Früher spottete man, dass an der Börse nur von Quartal zu Quartal gedacht wird, heute hat man den Eindruck, es geht eher von Tag zu Tag.
Wer einen etwas längeren Zeithorizont hat, findet bei Cooper Companies jedoch etwas Erstaunliches.
Cooper Companies ist auf den ersten Blick ein Medizintechnikunternehmen, auf den zweiten aber eine interessante Kombination aus Qualitätsgeschäft und Turnaround-Story. Der Konzern besteht aus CooperVision, einem bedeutenden Anbieter von Kontaktlinsen, und CooperSurgical, das Produkte für Fruchtbarkeit und Frauengesundheit entwickelt.
Das Herzstück ist CooperVision. Kontaktlinsen sind ein bemerkenswert robustes Geschäft mit wiederkehrenden Umsätzen, hohen regulatorischen Eintrittsbarrieren und einem wachsenden Anteil technologisch anspruchsvoller Produkte.
Im letzten Geschäftsjahr erzielte CooperVision einen Umsatz von 2,74 Mrd. USD und ein operatives Ergebnis von 730 Mio. USD. Damit erwirtschaftete die Sparte rund zwei Drittel des Konzernumsatzes und den absoluten Großteil des operativen Gewinns.
Langfristig bietet zudem die zunehmende Verbreitung von Myopie (Kurzsichtigkeit) Potenzial. CooperVision hat mit MiSight eine Kontaktlinse zur Verlangsamung der Myopieprogression bei Kindern entwickelt, die 2019 von der FDA zugelassen wurde.
… die nicht zusammenpassen
Dem profitablen Geschäft mit Kontaktlinsen steht die Sparte CooperSurgical gegenüber. Der Bereich für Fruchtbarkeit und Frauengesundheit ist zwar ebenfalls attraktiv positioniert, verdient aber gemessen an seinem Umsatz deutlich zu wenig. In den vergangenen Jahren wurde das Portfolio durch zahlreiche Übernahmen erweitert. Dadurch entstand ein breites Geschäft, aber auch eine hohe Amortisations- und Integrationslast.
Im letzten Geschäftsjahr hat der Bereich einen Umsatz von 1,35 Mrd. USD und ein operatives Ergebnis von 43 Mio. USD erzielt.
Belastet wurde das Ergebnis unter anderem durch Abschreibungen, Restrukturierungen und höhere Amortisationen.
Cooper hat die Prüfung eines Verkaufs zwar gerade abgeschlossen und sich gegen eine Transaktion entschieden, bleibt laut Management aber für strategische Alternativen offen.
Der aktivistische Großaktionär Jana Partners drängt seit längerer Zeit auf Assetverkäufe, hat diese Forderung am vergangenen Freitag nochmal bekräftig und zudem die Absetzung des CEO gefordert.
Darüber hinaus wäre auch ein Komplettverkauf des Konzerns denkbar, auch das scheint für Jana Partners eine Option zu sein. Gerüchten zufolge waren die Verhandlungen mit Bausch + Lomb schon weit fortgeschritten.
Ein umfangreiches Rückkaufprogramm
Das Management ist jedoch der Meinung, dass die Probleme vorerst durch umfassende Aktienrückkäufe lösbar und ohne einen Verkauf von Geschäftsbereichen finanzierbar sind. Daher wurden die verbleibenden Buybacks von 0,5 auf 1,5 Mrd. USD aufgestockt, was nahezu 15 % des Börsenwerts entspricht.
Die Gesamtsituation lässt sich aus meiner Sicht wie folgt zusammenfassen:
Werden Unternehmensteile verkauft, dürfte es zu beschleunigten Aktienrückkäufen kommen, die wiederum zu einem stark steigenden Ergebnis je Aktie führen könnten.
Durch sinkende Abschreibungen dürfte die Profitabilität von CooperSurgical und dem Gesamtkonzern aber ohnehin wieder zunehmen.
Hinzu kommen das organische Wachstum und die ohnehin laufenden Aktienrückkäufe und der Umstand, dass das Wachstum zuletzt durch den Abbau der Lagerbestände gedämpft war.
An der Börse scheint der kurzfristige Gegenwind wie ein strukturelles Problem behandelt zu werden.
Ausblick und Bewertung
Nach den letzten Quartalszahlen ist die Aktie jedenfalls abgestürzt. Der Gewinn lag mit 1,15 USD je Aktie jedoch über den Erwartungen von 1,06 USD. Mit einem Umsatz von 1,07 Mrd. USD wurden die Analystenschätzungen von 1,10 Mrd. USD jedoch verfehlt.
Der eigentliche Auslöser für den Kurssturz war jedoch, dass die Prognose gesenkt wurde.
Cooper hat die Umsatzerwartungen von 4,29 – 4,32 auf 4,23 – 4,25 Mrd. USD und die Gewinnerwartungen von 4,58 – 4,66 auf 4,51 – 4,55 USD je Aktie gesenkt.
Das ist sicherlich kein Grund zur Freude, aber ein Kurssturz von fast 20 % lässt sich damit kaum rechtfertigen.
Denn tatsächlich wächst Cooper nach wie vor. Die neue Prognose entspricht in etwa einem Gewinnsprung um 10 % und obendrein einem Rekordergebnis.
Cooper kommt demnach auf eine forward P/E von 12,2. Im langjährigen Durchschnitt lag die P/E bei 24,2.
Jetzt schlagen die Insider zu
In dieser Situation schlagen die Aktienrückkäufe umso stärker auf das Ergebnis durch, was langfristig helfen dürfte.
Einige Insider scheinen ebenfalls zu einer optimistischen Einschätzung zu kommen, oder sie wollten ein vertrauensbildendes Signal an den Kapitalmarkt senden.
Jedenfalls haben zwischen dem 11. und 16. September vier Insider zugeschlagen und in Summe knapp 35.000 Aktien mit einem Gesamtwert von etwa 1,8 Millionen Dollar zu Kursen zwischen 53,18 und 54,93 USD gekauft.
Die Insideraktivitäten sind bei Cooper aber schon länger auffällig. Seit Ende 2025 haben keine Verkäufe mehr stattgefunden, dafür aber eine Vielzahl von Käufen. Darüber hinaus haben Insider in mehr als einem Dutzend Fällen Aktienoptionen erhalten und sie anschließend nicht verkauft, wie es sonst üblich ist.
All das könnte dafür sprechen, dass die Insider steigende Kurse erwarten, ist aber kein belastbarer Hinweis darauf, dass sie auch mit einer Übernahme rechnen.
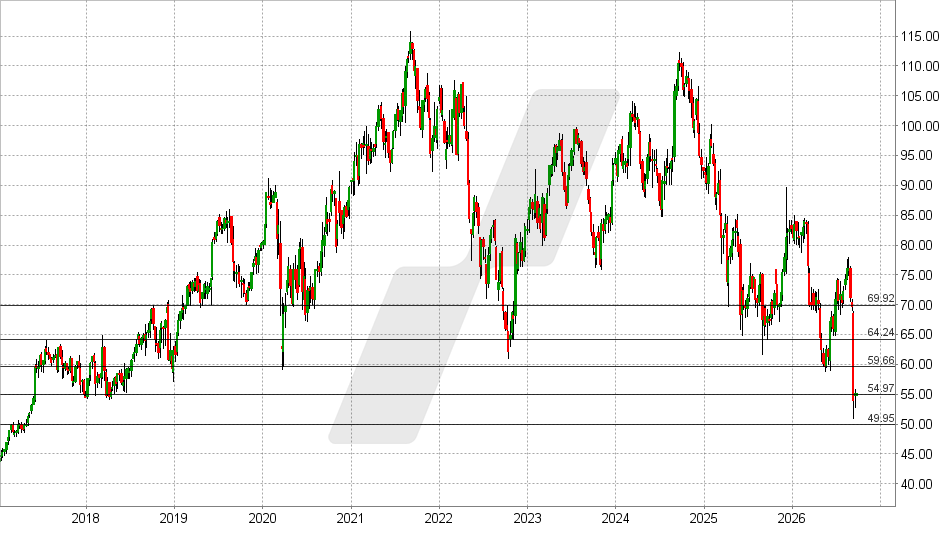
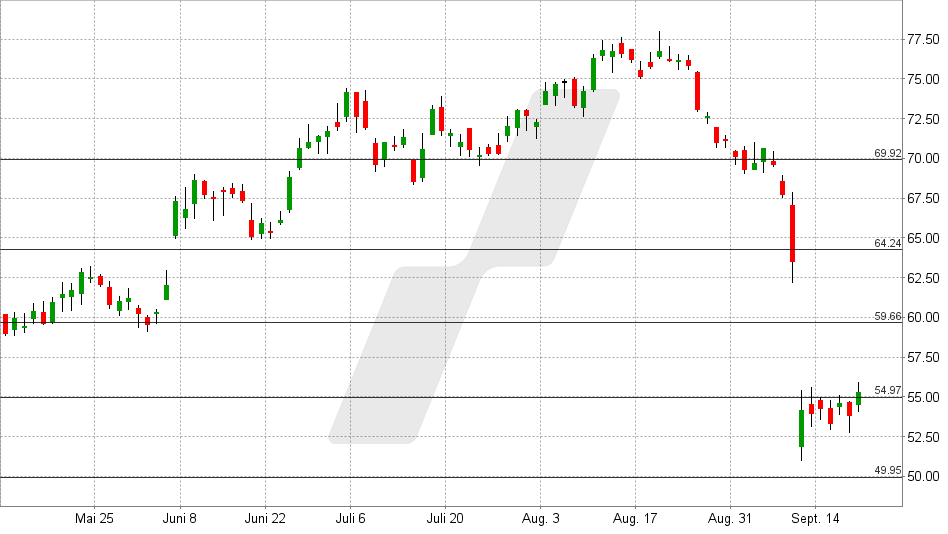
Durch die schnelle Rückkehr über 55 USD hat sich die Lage wieder entspannt. Das bietet jetzt die Chance auf einen Gap-Close in Richtung 60 – 64 USD. Darüber würde sich das Chartbild aufhellen.
Fällt die Aktie jedoch unter 55 USD zurück, haben die Bullen ihre Chance vorerst vertan.
Quellen
Wall Street Journal; https://www.wsj.com/business/deals/jana-partners-pushes-contact-lens-maker-cooper-to-replace-its-ceo-4a6f74ad
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 21.09.2026 um 15:15 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Probleme mit Ihrem Broker? Ich bin bei LYNX.