Einer Hausse hinterherzulaufen, einzusteigen, wenn eine Aktie überkauft ist und weit über den Kurszielen notiert, ist keine gute Idee. Das Gegenteil zu tun, indem man sich Aktien ansieht, die wie Heidelberg Materials weit gefallen sind, aber schon … sofern man es richtig angeht.
Kaufe, wenn niemand Aktien kaufen will und verkaufe, wenn alle glauben, dabei sein zu müssen: Diese uralte Börsenregel hat immer noch ihre Berechtigung, aber sie bezieht sich auf den Gesamtmarkt. Bei einzelnen Aktien kann es durchaus gute Gründe geben, warum der Kurs immer weiter abrutscht. Gründe, die schwer genug wiegen, um, was billig scheint, noch billiger werden zu lassen, sodass man sich beim Griff ins fallende Messer übel schneiden kann.
Es gibt aber auch Aktien, bei denen man sich mit Argumenten, warum es noch tiefer gehen soll, schwertut. Die sollte man sich immer ganz genau ansehen. Denn wenn man feststellt, dass man es da mit einem Dornröschen zu tun hat, das jederzeit wiederbelebt werden könnte, gehört eine solche Aktie auf die Watchlist.
Auf die Watchlist und nicht gleich ins Depot, denn auch bei guten Argumenten seitens der Rahmendaten sollte man daran denken: Die Einstiegsargumente könnten alle sehen, trotzdem fällt die Aktie. Warum also sollte sie nicht noch weiter nachgeben? Übertreibungen gibt es an den Börsen immer und überall, auf der Oberseite ebenso wie nach unten. Daher ist da Geduld gefragt: Erst wenn erkennbar wird, dass diese betreffende Aktie wieder in den Fokus der Käufer geraten ist, stehen die Chancen gut, dass man diese Geduld nicht unfreiwillig nach dem Einstieg aufbringen muss, weil man lange warten muss, bis man die Gewinnzone erreicht.
Eine solche Aktie ist Heidelberg Materials, und das in jeder Hinsicht: Man erwartet hier weiterhin Umsatz- und Gewinnwachstum, die Bewertung ist niedrig, die Analysten-Kursziele weit über dem Kurs … und markttechnisch überverkauft ist die Aktie obendrein.
Expertenmeinung: Der Baustoff-Konzern bewegt sich in einem Umfeld, das für die Bauindustrie problematisch ist. Die Kosten sind gestiegen, die großen Immobilienkonzerne stehen in vielerlei Hinsicht unter Druck und auch, wenn sich der private Bau etwas erholt hat: In weiten Regionen Europas bewegt sich der Hausbau weiterhin unter den starken Levels der 2010er-Jahre. Darüber hinaus fürchten einige, dass der Schwenk hin zu umweltfreundlicheren Baustoffen für Heidelberg Materials zum Bumerang werden könnte, weil aufgeweichte Umweltvorgaben die Nutzung althergebrachter Materialien weiter ermöglichen und diese billiger sind.
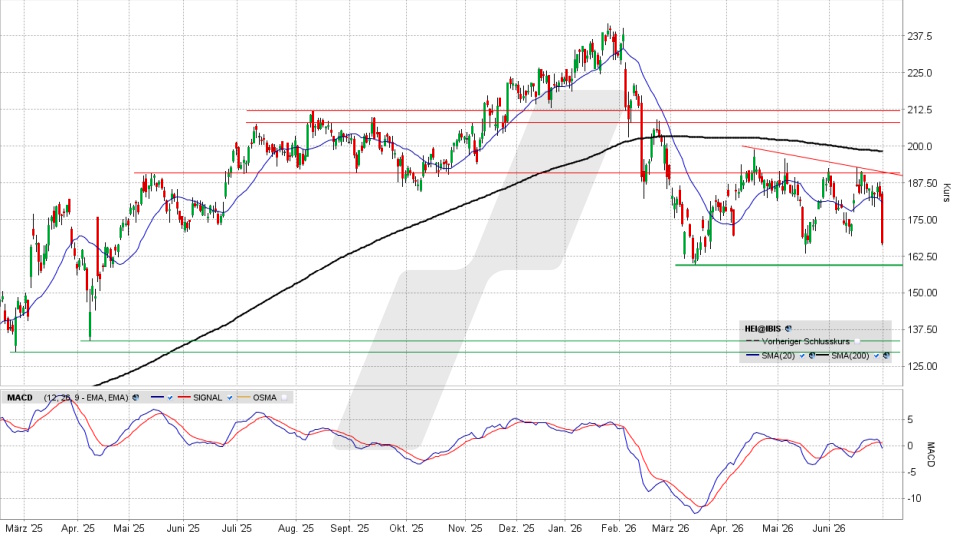
Aber nichtsdestotrotz sehen die Analysten in Bezug auf deren Durchschnitts-Prognosen weiter steigende Umsätze und Gewinne, in diesem ebenso wie in den kommenden Jahren. Nicht so dynamisch steigend, wie man das Anfang 2025 dachte, als die aufgestockten Budgets für Infrastruktur und Verteidigung zu einer euphorischen Kaufwelle führten, die auch die Heidelberg Materials-Aktie erfasste. Aber diese Übertreibung könnte man nach einem Abstieg von in der Spitze 40,8 Prozent vom im Januar bei 241,80 Euro erzielten Verlaufshoch als bereinigt ansehen … was die Analysten offenkundig auch tun.
Denn 15 der 20 die Aktie momentan einschätzenden Experten sehen sie als kaufenswert an. Und während der Kurs aktuell nahe am niedrigsten aller Kursziele rangiert (140 Euro), liegt das durchschnittliche Analysten-Ziel mit aktuell 211,70 Euro meilenweit darüber. Dieser Optimismus basiert nicht zuletzt auf einem Kurs-/Gewinn-Verhältnis, das mit etwa 11,4 nur dann so niedrig sein müsste, wenn wenig bis gar kein Wachstum beim Gewinn pro Aktie erwartet würde … was man in Expertenkreisen aber nicht befürchtet.
Allein, die Aktie spielt weiterhin nicht mit. Und das ist der entscheidende Punkt, der dazu führt, dass man hier besser vor dem Kauf Geduld aufbringt statt danach. Erst muss ein bullisches Signal her, vorher wäre der Einstieg trotz der Argumente, die für eine Aufwärtswende sprechen könnten, hoch riskant. Zwei Szenarien wären momentan denkbar:
Entweder dreht die Aktie recht zeitnah nach oben, dann müsste der Kurs die Widerstandszone 159,70/163,54 Euro und die Juni-Abwärtstrendlinie bei momentan 165 Euro bezwingen, um ein bullisches Signal abzuliefern. Oder aber die Aktie rutscht weiter ab, dann würde die Unterstützungszone 130,00/133,90 Euro relevant. Sollte dort dann eine Bodenbildung gelingen, wäre auch das ein bullisches Signal.
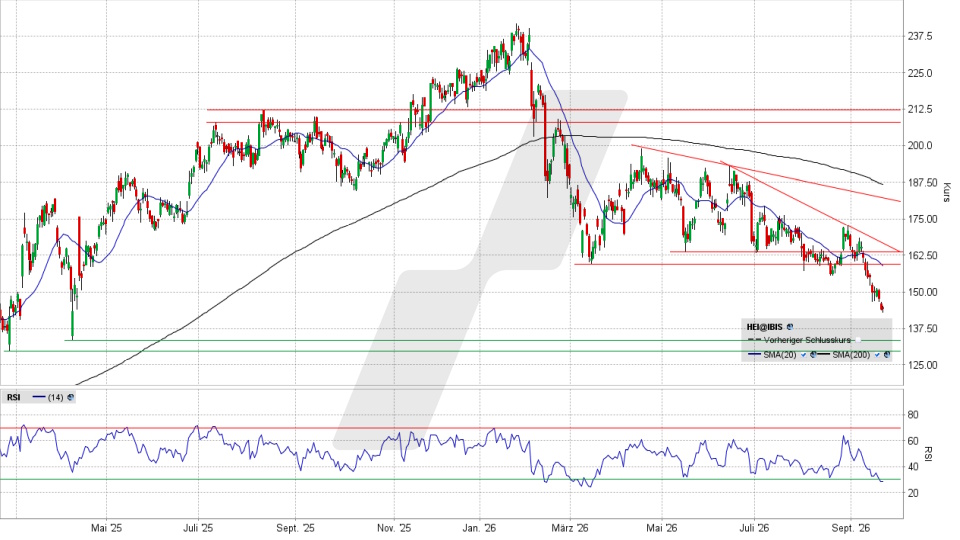
Hier und heute haben wir aber erst einmal weder noch, daher: Diese Aktie ist hochspannend, aber direkt einzusteigen wäre ein Wagnis, das man weder eingehen sollte noch müsste … hier ist einfach noch ein wenig Geduld gefragt.
Quellenangaben:
Analysten-Einschätzungen: https://finance.yahoo.com/quote/HEI.DE/analyst-insights/
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 21.09.2026 um 20:48 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Investoren, Anleger und Trader genießen mit einem Depot über LYNX den direkten Zugang zu nationalen und internationalen Börsenplätzen in Deutschland, Europa, den USA und Asien. Handeln Sie an 150 Märkten, in 33 Ländern und 24 Währungen. Jetzt informieren: Alle Märkte