Bei Boeing jagt eine schlechte Nachricht die nächste, und mit der erneuten Verzögerung der 737 MAX 10 gerät die Aktie wieder unter Druck. Ist ein Turnaround dennoch möglich oder sogar wahrscheinlich?
Gestern verlor die Aktie knapp 7 %, nachdem die Zertifizierung der 737 MAX 10 wegen eines neu entdeckten Softwareproblems erneut verschoben wurde. Die FAA will zunächst klären, ob der Fehler bei bestimmten Landeanflügen ein Sicherheitsrisiko darstellt.
Totgesagt, aber noch lange nicht erledigt
Boeing kommt nicht aus den negativen Schlagzeilen heraus und befindet sich seit Jahren in einer Art Dauerkrise. Von 2019 bis einschließlich 2024 hat Boeing rote Zahlen geschrieben, konnte im Vorjahr knapp die Gewinnschwelle überschreiten und dürfte dieses Jahr wieder unprofitabel sein.
Hätte man vor zehn Jahren jemandem erzählt, dass das mit Boeing geschehen würde, hätte er einen vermutlich für verrückt erklärt. Boeing ist schließlich nicht irgendein Unternehmen, sondern eine Hälfte des weltweiten Oligopols für Passagiermaschinen.
Aber Boeing produziert zu langsam, zu teuer und mit zu vielen Fehlern. Boeing kämpft seit Jahren mit Qualitätsproblemen, Problemen in der Lieferkette, Verzögerungen und hohen Kosten. Die Folgen sind erheblich. Das Unternehmen war über Jahre nicht profitabel, während Airbus gleichzeitig immer stärker wurde.
Und normalerweise würde ich in einer derartigen Situation nicht mal im Traum über ein mögliches Investment nachdenken. Warum sollte man sich derartige Problemfälle ans Bein binden?
Kann dieser Krisenkonzern noch die Kurve kriegen?
Aber Boeing ist kein gewöhnlicher Problemfall. Das Unternehmen sitzt auf einem außergewöhnlichen Burggraben. Bei großen Verkehrsflugzeugen teilen sich Boeing und Airbus den weltweiten Markt praktisch auf.
Ein neuer Wettbewerber müsste zig Milliarden investieren, jahrelange Zulassungen durchlaufen, Produktionskapazitäten aufbauen und gleichzeitig ein weltweites Wartungs-, Ersatzteil- und Servicenetz etablieren. Das ist eine Eintrittsbarriere, die kaum höher sein könnte.
Wenn es einen aufstrebenden Wettbewerber gäbe, wüssten wir vermutlich längst davon. Die Zulassung eines Flugzeugs dauert wie gesagt Jahre.
Noch beeindruckender ist der Auftragsbestand. Ende Juni standen Bestellungen im Wert von 715 Milliarden Dollar in den Büchern, darunter mehr als 6.200 Verkehrsflugzeuge. Allein die zivile Flugzeugsparte kommt auf fast 600 Milliarden Dollar. Ein Nachfrageproblem scheint Boeing also nicht zu haben. Das Problem ist, diese Nachfrage profitabel abzuarbeiten.
Dabei ist Boeing längst mehr als ein Flugzeugbauer. Neben Commercial Airplanes gibt es mit Defense, Space & Security ein großes Rüstungsgeschäft sowie die Service-Sparte Global Services.
Die Service-Sparte dürfte wohl das eigentliche Kronjuwel des Konzerns sein, denn mit Wartung, Ersatzteilen, Training und digitalen Dienstleistungen verdient Boeing an den Maschinen noch Jahrzehnte nach deren Auslieferung.
Daher ist der eigentliche Schatz des Unternehmens die bereits fliegende Flotte und ihr Ausbau. Jedes ausgelieferte Flugzeug erhöht den installierten Bestand, der anschließend immer wieder Serviceerlöse erzeugt.
Daher schmerzen die Verzögerungen bei der Zertifizierung der 737 MAX 10 ganz besonders, denn 737 MAX 10 und 777X gelten als die Zukunft des Konzerns.
Darauf kommt es wirklich an
Bei einem Auftragsbestand von 6.200 Verkehrsflugzeugen mit einem Gesamtwert von fast 600 Milliarden Dollar sollte das Geschäft von Boeing eigentlich blendend laufen. An Nachfrage mangelt es schließlich nicht.
Das zeigen die aktuellen Produktionszahlen eindrucksvoll. 2025 konnte Boeing immerhin 600 Verkehrsflugzeuge ausliefern, so viele wie seit 2018 nicht mehr. Bis die aktuellen Aufträge abgearbeitet sind, wird es eine halbe Ewigkeit dauern.
Im zweiten Quartal 2026 wurde die Fertigungsrate der 737 zwar von 42 auf 47 Maschinen pro Monat erhöht.
Die Produktion ist aber noch immer weit von einem Zustand entfernt, den man als normal oder gar erfreulich bezeichnen könnte. Genau hier liegt der Knackpunkt.
Wenn Boeing die Produktion weiter hochfahren kann, ohne dass gleichzeitig wieder Qualitätsprobleme auftreten, könnte sich die Ertragslage deutlich verbessern.
Jetzt muss Boeing nur noch liefern
Die Verzögerung der Zertifizierung der 737 MAX 10 ist zwar negativ für Boeing, aber das muss den Gewinn im kommenden Jahr nicht zwangsläufig stark belasten. Vorerst kommt es vor allem darauf an, dass wieder mehr 737 gebaut werden. Ob es nun MAX 8 oder MAX 10 sind, ist nicht kriegsentscheidend.
Wenn Boeing dauerhaft von rund 42 Maschinen auf 47 pro Monat kommt, entspricht das 60 zusätzlichen Auslieferungen pro Jahr. Ab Anfang 2027 soll die Produktion mithilfe einer neuen Fertigungslinie in Everett auf 52 Maschinen pro Monat hochgefahren werden.
In Summe entspräche das einem Anstieg um 120 Maschinen pro Jahr – und das ist für die Ertragskraft wesentlich relevanter als eine Verzögerung bei der MAX 10.
Es wäre daher möglich, dass Boeing im kommenden Jahr endlich wieder in die Spur kommt. Den Konsensschätzungen zufolge könnte ein Ergebnis von 3,82 USD je Aktie erzielt werden.
Genau deshalb könnte sich Boeing trotz aller Probleme als interessanter Turnaround herausstellen. Jetzt muss Boeing nur noch liefern, im wahrsten Sinne des Wortes.
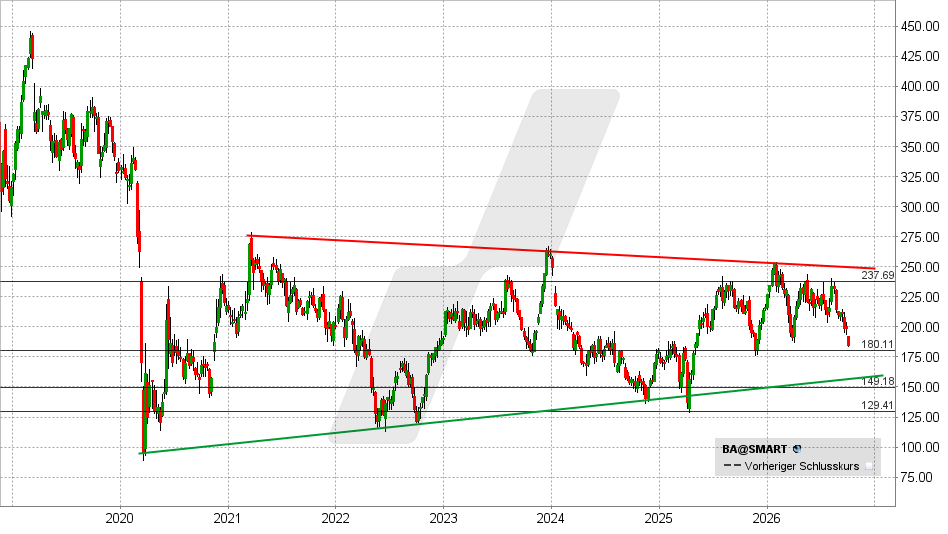
Gelingt eine Rückkehr über 200 USD, würde sich die Lage wieder entspannen. Nachhaltig aufhellen würde sich das Chartbild aber erst über 238 und 275 USD.
Fällt die Aktie jedoch unter 180 USD, muss mit einer Ausdehnung der Korrektur bis zum Aufwärtstrend nahe 160 USD oder zur Unterstützung bei 150 USD gerechnet werden.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 29.09.2026 um 10:40 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Mehr als 65.000 zufriedene Kunden. Ich bin einer davon.