BASF präsentierte am Mittwochmorgen gute Ergebnisse für das 3. Quartal und eine Anhebung der 2026er-Prognose. Doch von begeisterten Anlegern fehlte jede Spur, die Aktie schaffte es nicht einmal in die Top 5 der DAX-Gewinner des Tages. Was bremst diese Aktie derzeit?
Das, was der Chemiekonzern zur Wochenmitte vorzeigen konnte, las sich gut: Der Umsatz legte im Vergleich zum Sommerquartal 2025 um 14 Prozent zu, getragen von besseren erzielten Preisen – die den Löwenanteil des Anstiegs ausmachten – und leicht höheren Absatzmengen. Der operative Gewinn, gerechnet als EBITDA, stieg, um Sonderfaktoren bereinigt, um 15 Prozent.
Das führte zu einer Anhebung der Zielspanne des EBITDA-Gewinns von bislang 6,9 bis 7,7 auf 7,4 bis 7,8 Milliarden Euro. Es läuft also besser als bislang erwartet … warum waren dann am Ende des Tages nur 1,38 Prozent Kursgewinn drin, nachdem die Aktie bis zur Mittagszeit sogar im Minus gelegen hatte? Dafür ließen sich zwei Gründe finden: Der eine lag in dieser Bilanz, der andere im Chartbild verborgen.
Die aktuellen Kurse, Charts, Dividenden und Kennzahlen zur BASF Aktie finden Sie hier.
Expertenmeinung: Was die vorgenannten Ergebnisse angeht, sah die Sache zwar gut aus, aber wenn man vom EBITDA auf das EBIT (Gewinn vor Zinsen und Steuern) überging, fand man ein Minus von 98 Millionen Euro vor. Die laufende Restrukturierung belastet weiter, sodass der Gewinn pro Aktie im gemeldeten 3. Quartal mit 0,18 Euro sogar noch einen Cent unter dem Ergebnis des Vorjahreszeitraums lag. Auch der Cashflow lag unter dem des Vorjahres.
Zwar könnte man argumentieren, dass, was heute Geld kostet, morgen Geld bringt und diese laufenden Restrukturierungskosten daher nicht zwingend negativ zu werten wären. Aber die Erwartung einer Wende bei der Profitabilität, einer Annäherung an die alte Stärke, hat die Aktie ja bereits von ihrem mehrjährigen Tief aus dem Sommer 2025 (37,40 Euro) nach oben getragen. Es hätte also vermutlich noch besserer Zahlen bedurft, um hier starke Käufe auszulösen. Zumal der zweite „Bremsfaktor“, das Chartbild, manchen potenziellen Käufer vorsichtig stimmen könnte:
Sie sehen in unserem Chart auf Wochenbasis, dass sich die BASF-Aktie zwar in einem solide wirkenden, bereits mehrfach bestätigten Aufwärtstrend bewegt, auf der Oberseite aber eine massive Widerstandszone wartet. Zwischen 53,95 und 55,06 Euro liegen mehrere bis Anfang 2023 zurückreichende Hochs. Dort nach oben hinauszulaufen hieße, dass man auch in Sachen Wende bei Umsatz und Gewinn einen Erfolg unterstellt … der sich aber noch nicht klar manifestiert hat. Was auch die Analysten mehrheitlich so zu sehen scheinen, denn deren Sicht auf die Aktie ist auffallend verhalten. Nur 8 von 19 Experten sehen BASF aktuell als kaufenswert an, der Rest wertet mit „Halten“ oder sogar mit „Verkaufen“. Und mit knapp 53 Euro liegt das durchschnittliche Kursziel der Analysten in etwa dort, wo die BASF-Aktie derzeit notiert.
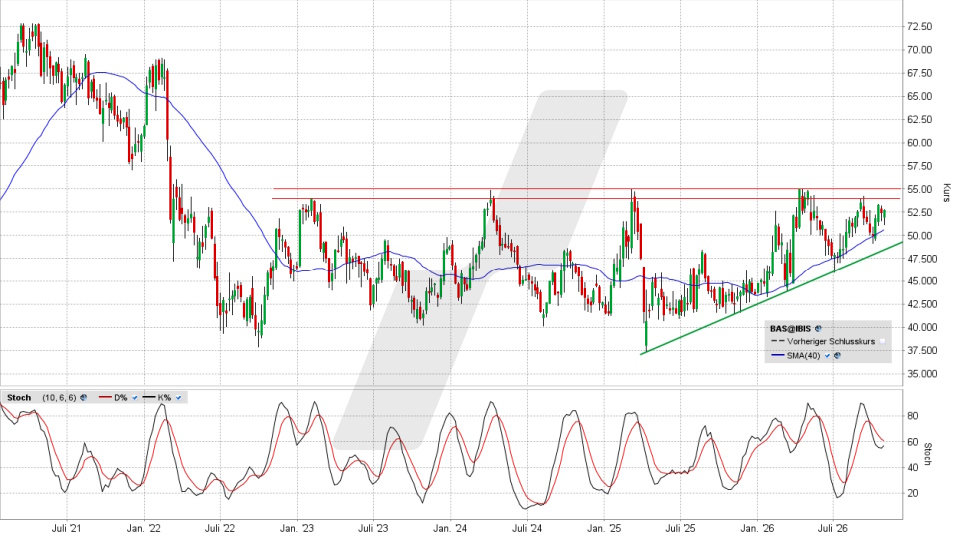
Der weitere Weg nach oben wäre also aus aktueller Sicht ziemlich steinig. Solange die derzeit um 48,50 Euro verlaufende mittelfristige Aufwärtstrendlinie hält, wäre die Aktie zwar keine, über die man auf der Short-Seite nachdenken müsste. Aber jetzt neu einzusteigen, sollte man sich auf dem aktuellen Kursniveau eher zweimal überlegen.
Quellenangaben:
Ergebnisse des 3. Quartals, 28.10.2026: https://www.basf.com/global/de/media/news-releases/2026/10/p-26-180
Analysten-Einschätzungen: https://finance.yahoo.com/quote/BAS.DE/analyst-insights/
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 28.10.2026 um 21:18 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Sie möchten ein Depot für Ihre GmbH, AG oder UG eröffnen und Betriebsvermögen in Wertpapieren anlegen? Informieren Sie sich jetzt über unser Wertpapierdepot für Geschäftskunden: Mehr zum Firmendepot über LYNX