Bitte wählen Sie:

Amazon Aktie Prognose Amazon: Diese Aussagen des AWS-Finanzchefs muss man gehört haben 

News: Aktuelle Analyse der Amazon Aktie

In diesem Artikel
Amazon
ISIN: US0231351067
|
Ticker: AMZN -,-- %
|
Börse: --

--- USD
---% (1D)
1 W ---
1 M ---
1 J ---
Gültigkeit der Analyse
1 Woche
Erwartung: Neutral
Zur Amazon Aktie

Die Aktienanalysen von Tobias Krieg basieren auf einer Kombination aus Charttechnik und Fundamentalanalyse. Dabei liegt der Fokus auf der Bewertung von Unternehmen anhand ihrer finanziellen Kennzahlen, wie z. B. KGV, Cashflow oder Eigenkapitalrendite, sowie auf der Identifikation von überdurchschnittlichen Wachstumspotenzialen zu einem attraktiven Einstiegskurs.

Nicht jede KI-Aktie ist gleich riskant. Warum Amazon besonders interessant sein könnte und was die jüngsten Aussagen von AWS verraten. 

In den letzten Wochen wurde an der Börse wieder vermehrt darüber diskutiert, ob KI eine Blase ist oder nicht. Das Thema wird in unregelmäßigen Abständen hochgekocht, der Sektor korrigiert und anschließend markieren die meisten Aktien wieder neue Allzeithochs. 
Es wäre gut möglich, dass das wieder geschehen wird. 

Aber viel wichtiger ist, sich die Geschäftsmodelle innerhalb des Sektors genauer anzuschauen. Zahllose Unternehmen werden in eine Schublade gesteckt, obwohl die Dynamiken und zugrunde liegenden Geschäftsmodelle kaum unterschiedlicher sein könnten. 

Drei Geschäftsmodelle, drei völlig unterschiedliche Wetten 

Im Kern geht es in dieser Analyse um Amazon, aber nur durch einen Vergleich mit anderen Geschäftsmodellen kann der Unterschied wirklich illustriert werden.  

Nvidia und andere Chipproduzenten liefern die entscheidenden Werkzeuge für den KI-Boom. Die Grafikprozessoren des Unternehmens sind für das Training und den Betrieb großer KI-Modelle von großer Bedeutung. Hinzu kommen Software, Netzwerktechnik und ein eng verzahntes Ökosystem, das den Wechsel zu anderen Anbietern erschwert. 

Nvidia profitiert damit unmittelbar von den Investitionen der großen Technologiekonzerne. Das Unternehmen muss nicht selbst herausfinden, welche KI-Anwendung sich letztlich durchsetzt. Solange die Nachfrage nach Rechenleistung steigt, sitzt Nvidia auf einer lukrativen Position.  

CoreWeave kauft enorme Mengen an Hardware ein, baut spezialisierte Rechenzentren auf und vermietet KI-Infrastruktur an Kunden. Das Modell kann schnell wachsen, ist allerdings kapitalintensiv und auf Pump finanziert.  

Grob unterschiedliche Risiken 

Da das Geschäftsmodell über Fremdkapital finanziert ist und man keine bestehende Nutzerbasis hat, muss man über den Preis in den Wettbewerb. Das ist eine potenziell riskante Wette. 

Amazon spielt auf einem anderen Feld. Über AWS vermietet der Konzern Rechenleistung und bietet KI-Dienste an, die Unternehmen direkt in ihre Anwendungen integrieren können. Dabei wird vor allem die gigantische bestehende Nutzerbasis monetarisiert. 

Gleichzeitig entwickelt Amazon eigene Chips und hat sich damit längst einen weiteren Milliardenmarkt erschlossen. 

Der entscheidende Unterschied: Amazon ist nicht allein auf KI angewiesen. Das Cloud-Geschäft profitiert auch von anderen Anwendungen, während Handel und Werbung zusätzliche Ertragsquellen bieten.  
Das KI-Cloud-Geschäft und die eigenen Chips können das Wachstum beschleunigen und neue Geschäftsfelder erschließen und können gleichzeitig querfinanziert werden. 

Was wäre, wenn 

Da die Geschäftsmodelle sehr unterschiedlich sind, sind die Auswirkungen je nach zukünftigem Szenario sehr unterschiedlich. 

Nehmen wir beispielsweise an, dass es perspektivisch zu Überkapazitäten bei diversen KI-Chips kommen wird, da die Hersteller in Summe zu viel in die Produktionsausweitung investiert haben. 
Das ist ein plausibles Szenario. 

Sollte es dazu kommen, könnte der Gewinn von Nvidia stagnieren oder sogar spürbar unter Druck kommen. An der herausragenden Position innerhalb der Branche würde das jedoch voraussichtlich nichts ändern. 
Kommt es anschließend zu einem Aufschwung, wäre Nvidia abermals einer der größten Profiteure. 

Bei CoreWeave sieht die Sachlage vollkommen anders aus. Kommt es zu einem Abschwung und sinkenden Preisen bei Hardware und Tokens, könnte das zu Abschreibungen führen und möglicherweise auch zu einem Zahlungsausfall. Das Unternehmen könnte plötzlich mit dem Rücken zur Wand stehen. 

Diese Gefahr wurde offenbar längst erkannt. Die meisten Anleihen von CoreWeave stehen bei 80 % und bieten eine Rendite von teilweise über 15 %. Der Markt preist eine erhebliche Ausfallgefahr ein. 

Wer geht als Sieger vom Feld?

Und dann wären wir bei Amazon, das in diesem Szenario wohl am besten davonkommen würde.  

Sinken die Chip-Preise, belastet das das eigene Chip-Geschäft zwar, doch eine nachlassende Profitabilität in diesem Bereich dürfte auf Konzernebene kaum ins Gewicht fallen. Darüber hinaus nutzt Amazon den Großteil der produzierten Chips ohnehin selbst. 

Dass die Einkaufspreise für Chips sinken würden, würde wesentlich schwerer wiegen. Dieser Umstand dürfte die sinkenden Token-Preise ausgleichen. Für den Konzern könnte das sogar von Vorteil sein. 

Im Kern würde das alles wenig an der Dominanz von AWS im Hyperscaler-Segment ändern. 

Das sagt der Finanzchef von AWS 

Doch das ist nur ein mögliches Szenario, kommen wir zurück zur aktuellen Lage – und die ist laut AWS-Finanzchef John Felton wohl so gut, wie es kaum jemand erwartet hätte. 

Seinen Aussagen zufolge liegt die Amortisationszeit für KI-Server bei weniger als drei Jahren. Das würde bedeuten, dass die Investitionen in diesem Bereich hochprofitabel sind. 

Das ist bisher wohl einer der deutlichsten Hinweise darauf, dass sich die enormen Investitionen in KI-Infrastruktur rechnen. 

Dazu passt auch die Entwicklung des operativen Cashflows bei Amazon. Die Investitionen haben bereits zu einer Beschleunigung der Wachstumsdynamik geführt. 

Nachdem der operative Cashflow im letzten Geschäftsjahr um 19 % auf 12,89 USD je Aktie gestiegen ist, dürfte im laufenden Geschäftsjahr ein Anstieg um 35 % auf 17,46 USD je Aktie erfolgen. 
Amazon kommt demnach auf einen forward P/OCF von 15,0. 

Sollte der operative Cashflow im kommenden Jahr wie erwartet um weitere 35 % auf 23,50 USD je Aktie steigen, würde der P/OCF dadurch auf 11,2 sinken. 
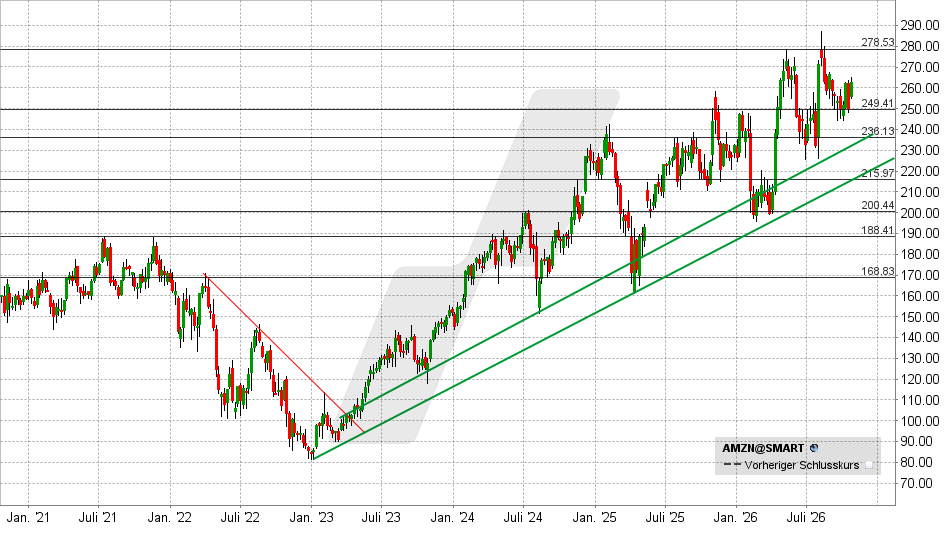
Amazon Aktie: Chart vom 21.10.2026, Kurs: 262,63 USD – Kürzel: AMZN | Quelle: TWS | Online Broker LYNX 
Amazon Aktie: Chart vom 21.10.2026, Kurs: 262,63 USD – Kürzel: AMZN | Quelle: TWS 

Gelingt jetzt ein Anstieg über 265 USD, könnte Amazon wieder in Richtung Allzeithoch klettern. Darüber ergeben sich extrapolierte Kursziele bei 300 bis 310 USD. 

Fällt die Aktie hingegen unter 250 USD, muss mit einer Ausdehnung der Korrektur in Richtung 235 oder 225 USD gerechnet werden. 

--- ---

--- (---%)
Mkt Cap
Vol
T-Hoch
T-Tief
---
---
---
---

Displaying the --- chart

Heutigen Chart anzeigen

Der Inhalt dieses Artikels wurde erstellt am 21.10.2026 um 11:10 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Nachricht schicken an Tobias Krieg
  • Dieses Feld dient zur Validierung und sollte nicht verändert werden.

Tobias Krieg ist Chefanalyst bei LYNX Broker und Gründer von LongTerm-Value.
Er ist seit mehr als fünfzehn Jahren an der Börse aktiv, davon mehr als eine Dekade als leidenschaftlicher Vollzeit-Investor. Geprägt durch Vorbilder wie Charlie Munger, Peter Lynch und Bill Miller ist Value Investing der Grundsatz und Growth at a reasonable Price der Wahlspruch.
Denn auch gute Unternehmen können schlechte Investments sein. Ein attraktiver Einstiegskurs zum richtigen Zeitpunkt ist absolut entscheidend.

Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.

Preisgekrönte Handelsplattform und niedrige Gebühren. Mein Broker ist LYNX.

Dieses Feld dient zur Validierung und sollte nicht verändert werden.
Wie hilfreich fanden Sie den Artikel?(erforderlich)
Wenig hilfreichSehr hilfreich
Ab jetzt täglich die neuesten Börsenblick-Analysen per E-Mail erhalten
Loading ...
Alle Börsenblick Artikel

Vorherige Analysen der Amazon Aktie

24.09.2026
08:26 Uhr

Amazon verliert an Schwung: 240-USD-Marke rückt in den Fokus — Achim Mautz

Chart-Betrachtungszeitraum: 6 Monate
Charttrend: Neutral
Gültigkeit der Analyse: 2 Wochen
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 24.09.2026 um 7:57 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

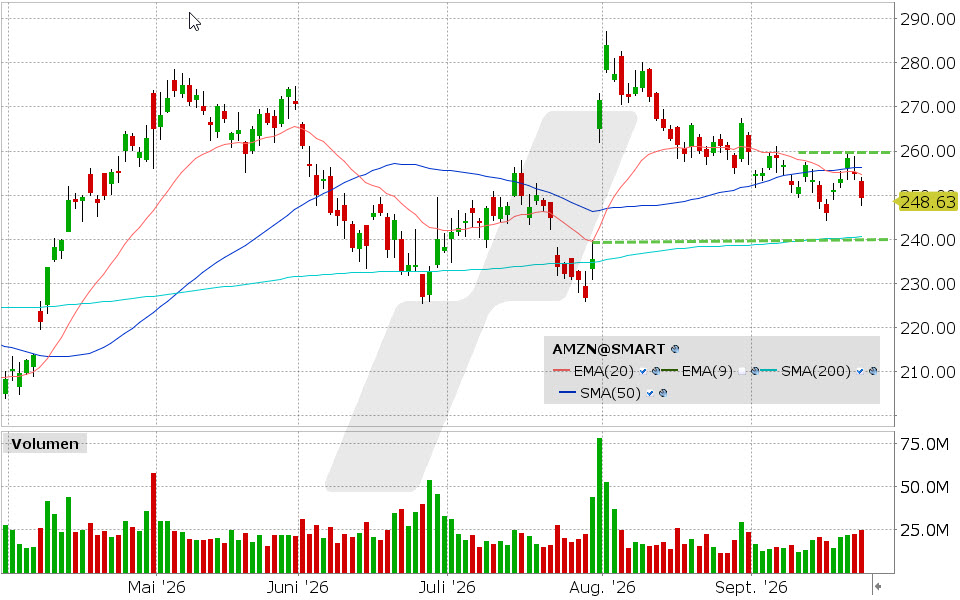
Trendbetrachtung auf Basis 6 Monate: Die Ende Juli präsentierten Quartalsergebnisse hatten die Amazon-Aktie zunächst deutlich steigen lassen. Anfang August erreichte das Papier bei 287.20 USD ein neues Zwischenhoch. Danach nahm der Verkaufsdruck jedoch zunehmend zu.

Von der Kursreaktion auf die Quartalszahlen ist mittlerweile nur noch wenig übrig. Gestern verlor die Amazon-Aktie weitere 2.24% und beendete den Handel bei 249.27 USD. Damit befindet sich der Kurs bereits deutlich innerhalb des nach den Zahlen entstandenen Gaps. Sollte auch der Bereich um 240 USD unterschritten werden, wäre die Kurslücke nahezu vollständig geschlossen. Auf der Oberseite hat sich bei 259.49 USD ein markanter Widerstandsbereich etabliert. Die Aktie befindet sich damit weiterhin in einer neutralen Trendphase.

Expertenmeinung: Amazon verzeichnete im zweiten Quartal deutliche Zuwächse beim Umsatz, während sich auch die Cloud-Sparte AWS dynamisch entwickelte. Gleichzeitig bleiben die hohen Investitionen in Rechenzentren und KI-Infrastruktur ein wichtiger Faktor. Kurzfristig könnte der Bereich um 240 USD charttechnisch an Bedeutung gewinnen. Hält sich die Aktie oberhalb dieser Zone, wäre eine erneute Gegenbewegung in Richtung 260 USD denkbar. Ein nachhaltiger Ausbruch über den dortigen Widerstandsbereich könnte das technische Bild verbessern. Ein Bruch der 240-USD-Marke könnte hingegen zusätzlichen Verkaufsdruck nach sich ziehen.

Aussicht: Neutral

Amazon, Aktie: Chart vom 23.09.2026, Kurs: 249.27 USD, Kürzel: AMZN | Quelle: TWS | Online Broker LYNX
Amazon, Aktie: Chart vom 23.09.2026, Kurs: 249.27 USD, Kürzel: AMZN | Quelle: TWS
Über den Autor

Der renommierte Börsenjournalist Achim Mautz ist professioneller Day- und Swingtrader mit besonderem Fokus auf die US Märkte. Außerdem ist er Vorstand des Börsenclubs ratgebergeld.at und gerichtlich beeidigter Sachverständiger für den Bereich Wertpapierdienstleistungen in Österreich. Seit über 10 Jahren ist er für den Online-Broker LYNX als Börsenexperte tätig und wird unter anderem für seine täglichen Wertpapieranalysen in unserem Börsenblick geschätzt.

Analysemethode

Die Analysen von Achim Mautz basieren überwiegend auf der Technischen Analyse. Dabei nutzt der Autor, gestützt auf seine langjährige Handelserfahrung, bewährte Methoden der Chartanalyse. Er untersucht Wertpapiere unter anderem anhand von Chartmustern, Trendsignalen Unterstützungen, Widerständen und gleitenden Durchschnitten.

21.09.2026
08:19 Uhr

Amazon: Wo bleiben die Käufer? — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 19.09.2026 um 15:07 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Die Ergebnisse des 2. Quartals sowie der Ausblick auf das laufende Quartal sorgten bei der Aktie des Online-Handelsriesen Amazon Ende Juli für einen gewaltigen Satz nach oben, der in einem neuen Rekordhoch gipfelte. Doch seither rutscht die Aktie ab – wo bleiben die Käufer?

Die Zeit, in der die Anleger bei der Amazon-Aktie Geduld und Nerven brauchten, weil es viele Jahre dauerte, bis sich die massiven Investitionen auszahlten, die das Unternehmen in seine Expansion steckte, ist lange vorbei. Heute erzielt Amazon immense Gewinne. Für 2026 erwarten die Experten einen deutlichen Gewinnsprung. Die Bewertung über das Kurs-/Gewinn-Verhältnis bewegt sich um 20, das ist günstig. Und von den 60 Analysten, die diese Aktie aktuell einstufen, plädieren 58 (!) entweder für Übergewichten oder für den Kauf. Da wundert es nicht, dass deren durchschnittliches Kursziel über dem aktuellen Kurs liegt. Und das mit 328 US-Dollar auch noch sehr deutlich.

Dafür darf man sich wundern, wieso die Aktie zwar als Reaktion auf die jüngste Quartalsbilanz binnen zwei Handelstagen in der Spitze sagenhafte 22 Prozent zulegte, seither aber fast täglich abbröckelt. Durch diese Abwärtsbewegung, die wie an der Schnur gezogen wirkt, ist mittlerweile nur noch ein Drittel des in der Spitze erreichten Kursgewinns nach der Quartalsbilanz übrig. Da ist der Wurm drin, es fragt sich nur, welcher Natur der sein mag.

Expertenmeinung: Sicherlich spielen da das weltweit verminderte Konsumpotenzial durch die gestiegenen Energiepreise eine Rolle. Auch die höheren US-Zölle gegenüber chinesischen Anbietern sind nicht gerade irrelevant. Aber das eigentliche Problem, das die Marktteilnehmer momentan mit der Amazon-Aktie haben, liegt in den Investitionen in den KI-Bereich.

Im Rahmen der Ende Juli vorgelegten Ergebnisse hob der Online-Händler sein Investitionsvolumen für das laufende Jahr von 200 auf 220 Milliarden US-Dollar an. Eine Summe, die in etwa dem für dieses Jahr geschätzten operativen Gewinn entspricht. Und in den kommenden Jahren wird weiter investiert. Zwar meldete Amazon beeindruckendes Wachstum in Bereichen, die mit KI zusammenhängen, aber:

Die entscheidende Frage lautet nicht, was bislang in Bezug auf Künstliche Intelligenz gelungen ist, sondern wie es da weitergeht. Werden sich diese gigantischen Summen, die das Unternehmen in die Hand nimmt, um im laufenden Wettrüsten um dominante Positionen vorne zu bleiben, wirklich auszahlen … oder wird die Sache am Ende zum Milliardengrab? Und wenn es funktionieren sollte: Wie lange wird es dauern, bis aus dem Geld, das jetzt investiert wird und das allerhand an Zinsen kostet, ein Füllhorn der Gewinne wird? Man bekommt den Eindruck, dass die alten Zeiten, in denen viel Geld für eine unsichere Zukunft investiert wurde, neu aufgelegt werden. Damals hat Amazon triumphiert und die Anleger, die die nötige Geduld aufbrachten, belohnt. Aber wird das diesmal genauso sein?

Man weiß es eben nicht … und das führt dazu, dass man sich aktuell nicht recht an die Aktie herantraut. Aber da Antworten auf die Frage nach der Rentabilität der vielen Milliarden, die Amazon jetzt aufwendet, weder in ein paar Wochen noch in ein paar Monaten kommen können, stellt sich eine andere Frage: Wie geht man als Anleger damit um?

Wie üblich in Situationen, in denen offene Fragen länger einer Antwort harren, als eine Aktie in ruhigen Bahnen verlaufen könnte, wäre man am besten damit bedient, konsequent auf Basis charttechnischer Signale vorzugehen, denn in solchen Situationen tendieren viele dazu, so vorzugehen, was die Chance, dass solche Chartsignale auch „funktionieren“, erhöht. Wie sieht es da aus?

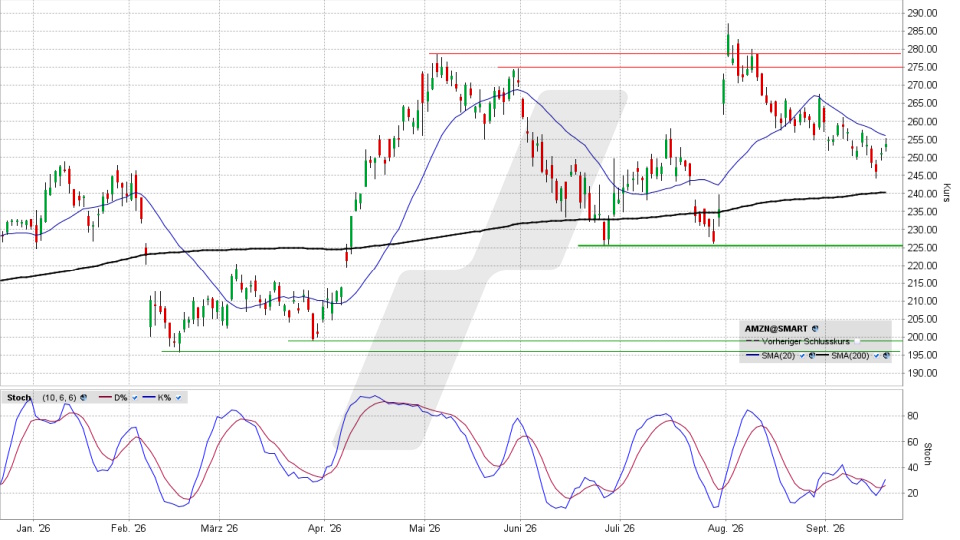
amazon.com Aktie: Chart vom 18.09.2026, Kurs 253,71 US-Dollar, Kürzel: AMZN | Quelle: TWS | Online Broker LYNX
amazon.com Aktie: Chart vom 18.09.2026, Kurs 253,71 US-Dollar, Kürzel: AMZN | Quelle: TWS

Auf der Oberseite würde die Aktie umgehend interessant, wenn es gelingen sollte, die 20-Tage-Linie, die den Abstieg seit Wochen wie ein Leitstrahl führt, zu überwinden. Diese aktuell bei gut 256 US-Dollar verlaufende Linie sollte man daher im Auge behalten.

Auf der Unterseite wäre die bei derzeit 240,30 US-Dollar verlaufende 200-Tage-Linie die nächstliegende, wichtige Unterstützung. Sollte sie getestet werden und brechen, wäre das schon einmal ein massives Warnsignal, das den Gedanken an Long-Trades vorerst vom Tisch wischt. Zwar wäre ein aktiv bärisches Signal, nach dem man sogar über Short-Positionen nachdenken könnte, erst im Fall des Bruchs der Unterstützung bei 225,55 US-Dollar gegeben. Aber sollte die 200-Tage-Linie fallen, wäre der Weg dorthin kein weiter mehr.

Quellenangaben:
Analysten-Einschätzungen: https://finance.yahoo.com/quote/AMZN/analyst-insights/

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

31.08.2026
08:26 Uhr

Amazon mit Erholung nach Korrektur – wie könnte es weitergehen? — Achim Mautz

Chart-Betrachtungszeitraum: 6 Monate
Charttrend: Bullisch
Gültigkeit der Analyse: 2 Wochen
Erwartung: Bullisch
Der Inhalt dieses Artikels wurde erstellt am 31.08.2026 um 7:44 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Trendbetrachtung auf Basis 6 Monate: Mit den Ende Juli präsentierten Quartalsergebnissen konnte der Online-Versandhändler ein deutliches Signal setzen. Die anschließende Rallye führte die Amazon-Aktie auf ein neues Allzeithoch, erwies sich zunächst jedoch als nicht nachhaltig.

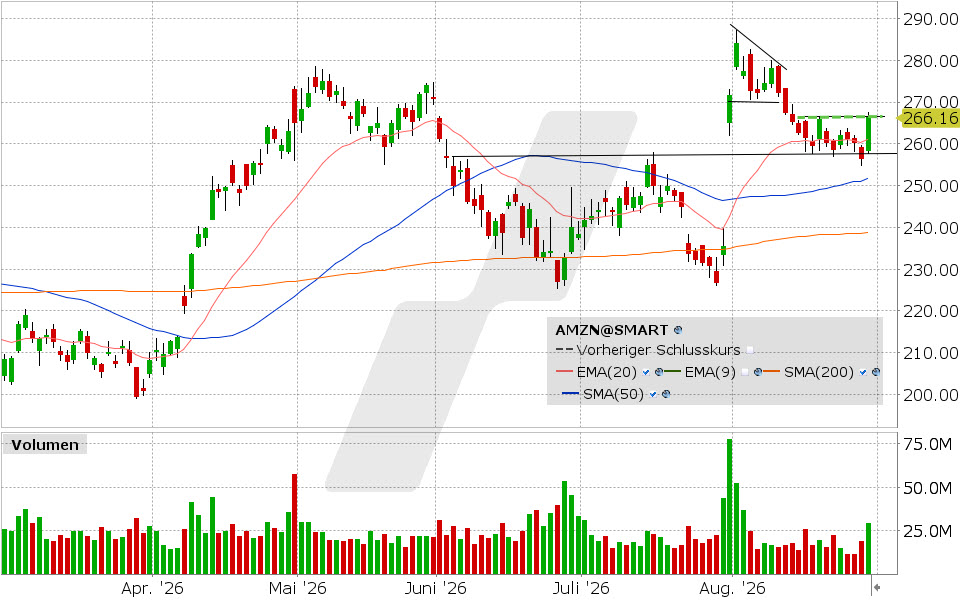
Gewinnmitnahmen drückten die Kurse wenig später wieder in Richtung der zuvor überwundenen Pivot-Hochs. Genau dieser Bereich hat sich mittlerweile von einem ehemaligen Widerstand in eine wichtige Unterstützung verwandelt. In den vergangenen Handelstagen konnten die Bullen diese Zone verteidigen. Besonders der starke Wochenschluss liefert dabei ein positives Signal. Gleichzeitig zog das Handelsvolumen deutlich an, was auf eine stärkere Beteiligung institutioneller Anleger hindeuten könnte. Der übergeordnete Trend bleibt bullisch, und die Voraussetzungen für einen erneuten Test des Allzeithochs scheinen damit gegeben.

Expertenmeinung: Die erfolgreiche Verteidigung der alten Pivot-Hochs könnte den Grundstein für eine weitere Aufwärtsbewegung gelegt haben. Können die Bullen an den starken Wochenschluss anknüpfen, wäre zunächst ein erneuter Test des bisherigen Allzeithochs denkbar. Ein Breakout darüber könnte ein frisches technisches Signal liefern. Ein Bruch der zuletzt verteidigten Unterstützungszone und des Tiefs der vorigen Woche würde das positive Szenario hingegen vorerst ausbremsen.

Aussicht: Bullisch

Amazon, Aktie: Chart vom 28.08.2026, Kurs: 266.43 USD, Kürzel: AMZN | Quelle: TWS | Online Broker LYNX
Amazon, Aktie: Chart vom 28.08.2026, Kurs: 266.43 USD, Kürzel: AMZN | Quelle: TWS
Über den Autor

Der renommierte Börsenjournalist Achim Mautz ist professioneller Day- und Swingtrader mit besonderem Fokus auf die US Märkte. Außerdem ist er Vorstand des Börsenclubs ratgebergeld.at und gerichtlich beeidigter Sachverständiger für den Bereich Wertpapierdienstleistungen in Österreich. Seit über 10 Jahren ist er für den Online-Broker LYNX als Börsenexperte tätig und wird unter anderem für seine täglichen Wertpapieranalysen in unserem Börsenblick geschätzt.

Analysemethode

Die Analysen von Achim Mautz basieren überwiegend auf der Technischen Analyse. Dabei nutzt der Autor, gestützt auf seine langjährige Handelserfahrung, bewährte Methoden der Chartanalyse. Er untersucht Wertpapiere unter anderem anhand von Chartmustern, Trendsignalen Unterstützungen, Widerständen und gleitenden Durchschnitten.

21.07.2026
08:31 Uhr

Amazon vor den Zahlen – jetzt könnte sich der Trend entscheiden — Achim Mautz

Chart-Betrachtungszeitraum: 6 Monate
Charttrend: Neutral
Gültigkeit der Analyse: 2 Wochen
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 21.07.2026 um 7:49 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

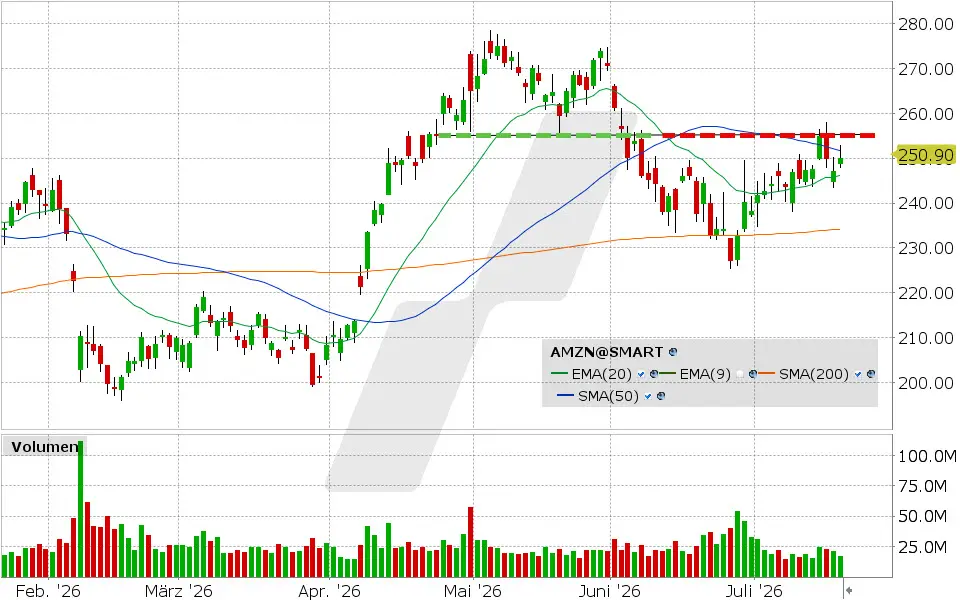
Trendbetrachtung auf Basis 6 Monate: Nächste Woche am Donnerstag wird der Konzern seine Zahlen zum abgelaufenen Quartal präsentieren. Bis dahin dürfte der Widerstandsbereich bei 255 USD das Geschehen weiter bestimmen. Im Mai bildete die Amazon-Aktie an dieser Marke einen soliden Boden aus, der im Juni schließlich nach unten durchbrochen wurde. Seither versuchen die Bullen, diese ehemalige Unterstützung zurückzuerobern, bislang jedoch ohne Erfolg.

Knapp unterhalb der 50-Tage-Linie befindet sich die Aktie weiterhin in einer neutralen Trendphase. Die anstehenden Quartalszahlen könnten genügend Dynamik liefern, um einen neuen Impuls auszulösen.

Expertenmeinung: Analysten rechnen für das zweite Quartal mit einem Umsatzwachstum von rund 17 Prozent sowie einem Gewinnanstieg gegenüber dem Vorjahr. Neben dem klassischen E-Commerce-Geschäft werden vor allem die Entwicklung bei AWS sowie die Investitionen in den KI-Bereich im Mittelpunkt stehen.

Sollten Umsatz, Gewinn und Ausblick überzeugen, könnte dies einen Ausbruch über den Widerstand begünstigen. Enttäuschende Zahlen könnten hingegen das Risiko einer Fortsetzung der Seitwärts- bis Abwärtsbewegung erhöhen. Besonders kritisch wäre ein nachhaltiger Bruch der 200-Tage-Linie. Vorerst bleibe ich bei einer neutralen Einschätzung.

Aussicht: Neutral

Amazon, Aktie: Chart vom 20.07.2026, Kurs: 249.99 USD, Kürzel: AMZN | Quelle: TWS | Online Broker LYNX
Amazon, Aktie: Chart vom 20.07.2026, Kurs: 249.99 USD, Kürzel: AMZN | Quelle: TWS
Über den Autor

Der renommierte Börsenjournalist Achim Mautz ist professioneller Day- und Swingtrader mit besonderem Fokus auf die US Märkte. Außerdem ist er Vorstand des Börsenclubs ratgebergeld.at und gerichtlich beeidigter Sachverständiger für den Bereich Wertpapierdienstleistungen in Österreich. Seit über 10 Jahren ist er für den Online-Broker LYNX als Börsenexperte tätig und wird unter anderem für seine täglichen Wertpapieranalysen in unserem Börsenblick geschätzt.

Analysemethode

Die Analysen von Achim Mautz basieren überwiegend auf der Technischen Analyse. Dabei nutzt der Autor, gestützt auf seine langjährige Handelserfahrung, bewährte Methoden der Chartanalyse. Er untersucht Wertpapiere unter anderem anhand von Chartmustern, Trendsignalen Unterstützungen, Widerständen und gleitenden Durchschnitten.

23.06.2026
08:22 Uhr

Amazon: Ein Verlierer des Goldrauschs? — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 23.06.2026 um 7:31 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Die Analysten sind für die Aktie des Online-Händlers Amazon fast durch die Bank bullisch, ihr durchschnittliches Kursziel liegt weit über dem aktuellen Kurs. Trotzdem hat die Amazon-Aktie ein Doppeltopp vollendet und ringt aktuell mit ihrer 200-Tage-Linie. Was ist da los?

Was die Anleger, die dieser Tage bei der Aktie des Online-Handelsriesen den Kopf einziehen, umtreibt, ist nicht das normale Geschäft. Das läuft weiterhin sehr gut, Trumps Zölle gegenüber asiatischen Ländern konnten das Umsatzwachstum nicht nachhaltig bremsen. Für 2026 erwarten die Experten ein Umsatzplus von etwa 15 Prozent, durch das mit den geschätzten 824 Milliarden US-Dollar schon 2027 die phantastisch wirkende Marke von einer Billion in den Fokus rückt. Das Problem ist, was Amazon mit dem Geld tut, das als Gewinn hängenbleibt.

Um die 200 Milliarden US-Dollar sollen es sein, die Amazon alleine in diesem Jahr in das Thema KI investiert. Als diese Zahl zu Jahresbeginn auf den Tisch kam, wurde das noch honoriert. Schließlich muss man, um nicht von der Konkurrenz abgefangen zu werden, alle technischen Möglichkeiten nutzen, um weiter vorneweg laufen zu können. Doch mittlerweile beschleicht so manchen Anleger in Bezug auf die gigantischen Summen, die große US-Player wie Alphabet, Microsoft oder eben Amazon in die KI-Entwicklung stecken, eine andere Frage:

Expertenmeinung: Wird sich das denn jemals rechnen? Gibt man hier nicht immens viel Geld aus, um mit anderen Schritt zu halten, ohne dass dadurch nennenswert mehr verkauft wird und vom Verkauften mehr Gewinn hängenbleibt? Die Kunden werden ja dadurch nicht reicher, haben nicht mehr auszugeben als zuvor. Und wenn alle bei diesem „Wettrüsten“ mitmachen, wer sollte da am Ende auf Kosten der anderen „KI-Aufrüster“ der Gewinner sein?

Und diese Frage hat durchaus ihre Berechtigung. Immerhin ist es bei jedem Wettrüsten so, man denke an den „Kalten Krieg“, dass man vor lauter Sorge, andere könnten eine dominante Stellung erreichen, weil sie in Neues mehr investieren, abseits jeder Vernunft extreme Summen aufwendet, nur, um das zu verhindern … ohne, dass sich unter dem Strich etwas ändert. Und immerhin geht es bei Amazon um 200 Milliarden, das entspricht dem gesamten für 2026 erwarteten EBITDA, d.h. dem Gewinn vor Zinsen, Steuern und Abschreibungen.

Aber ob diese berechtigte Sorge, dass man es hier übertreibt bzw. nicht genug Vorteil aus dem aufgewendeten Kapital ziehen wird, die Aktie zu einem echten Baisse-Kandidaten macht, ist noch offen und durchaus fraglich. Immerhin läuft das Kerngeschäft weiter tadellos. 63 von 67 Analysten die Aktie als kaufenswert ein. Und sie haben dabei ein durchschnittliches Kursziel von derzeit 313 US-Dollar, das deutlich über dem im Mai erreichten Rekordhoch liegt.

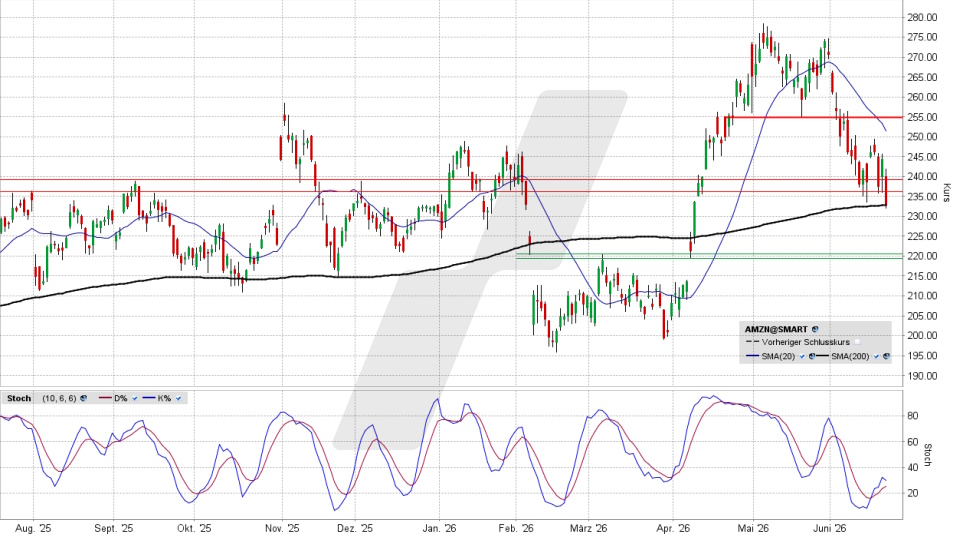
Dass der Kurs mittlerweile ein Doppeltopp vollendet hat und per Montagabend auf die 200-Tage-Linie zurückgesetzt hat, mahnt aber zur Vorsicht: Mit Blick auf die hohen Kursziele der Analysten einfach ins fallende Messer zu greifen, wäre hochriskant. Besser wäre es, darauf zu warten, dass sich die Aktie aus ihrer aktuell problematischen, charttechnischen Lage befreit. Was aus heutiger Sicht dann gelungen wäre, wenn mit Schlusskursen über 256 US-Dollar die Rückeroberung der 20-Tage-Linie und der Nackenlinie dieses Doppeltopps vollzogen worden wäre.

Amazon Aktie: Chart vom 22.06.2026, Kurs 232,79 US-Dollar, Kürzel: AMZN | Quelle: TWS | Online Broker LYNX
Amazon Aktie: Chart vom 22.06.2026, Kurs 232,79 US-Dollar, Kürzel: AMZN | Quelle: TWS

Quellenangaben: Analysten-Einschätzungen: https://finance.yahoo.com/quote/AMZN/analyst-insights/

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

20.05.2026
08:24 Uhr

Amazon: Aktie rückt an eine wichtige Zone — Achim Mautz

08.05.2026
11:12 Uhr

Amazon greift nach der Kontrolle über Handel, Logistik und KI — Tobias Krieg

14.04.2026
14:33 Uhr

Amazon vor Mega-Deal im All: Angriff auf Starlink? — Tobias Krieg

02.04.2026
08:32 Uhr

Amazon: Stabilisierung sichtbar – reicht das für eine mögliche Wende? — Achim Mautz

19.02.2026
08:26 Uhr

Amazon unter Druck – 211 USD als Schlüsselzone — Achim Mautz

06.02.2026
08:32 Uhr

Amazon – Wall Street reagiert kritisch auf die Zahlen — Achim Mautz

03.02.2026
08:22 Uhr

Amazon vor der Entscheidung – geben die Zahlen neue Impulse? — Achim Mautz

29.12.2025
08:30 Uhr

Amazon: Wo klemmt es hier? — Ronald Gehrt

26.11.2025
08:29 Uhr

Amazon: Die Angst vor den Verbrauchern — Ronald Gehrt

31.10.2025
15:51 Uhr

Amazon: Mir fehlen die Worte — Tobias Krieg