Bitte wählen Sie:

EUR.USD Prognose Euro/US-Dollar: Jetzt geht es um den 2022er-Aufwärtstrend

Aktuelle Entwicklung des EUR.USD

In diesem Artikel
EUR.USD
ISIN: EU0009652759
|
Ticker: EUR.USD -,-- %
|
Börse: --

--- USD
---% (1D)
1 W ---
1 M ---
1 J ---
Gültigkeit der Analyse
1 Woche
Erwartung: Neutral
Zum EUR.USD

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

Hören Sie sich die Audioversion dieses Artikels an (KI-generiert).

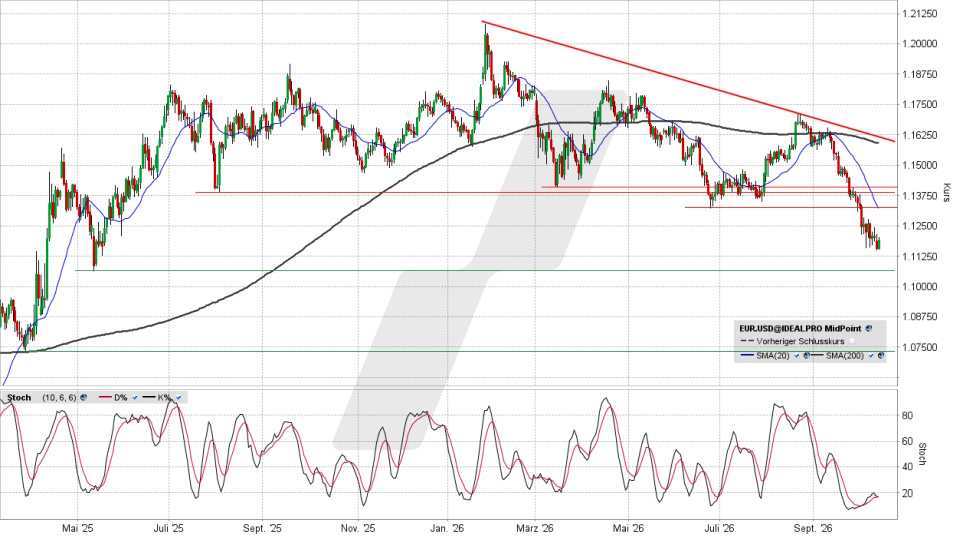
Der im Verlauf der vergangenen Woche entstandene Abwärtsschub der Euro/US-Dollar-Relation hat den Euro nicht nur auf ein neues Jahrestief gedrückt, sondern auch eine seit Anfang 2025 verteidigte Supportzone unterschritten. Wo wären die nächsten Kursziele?

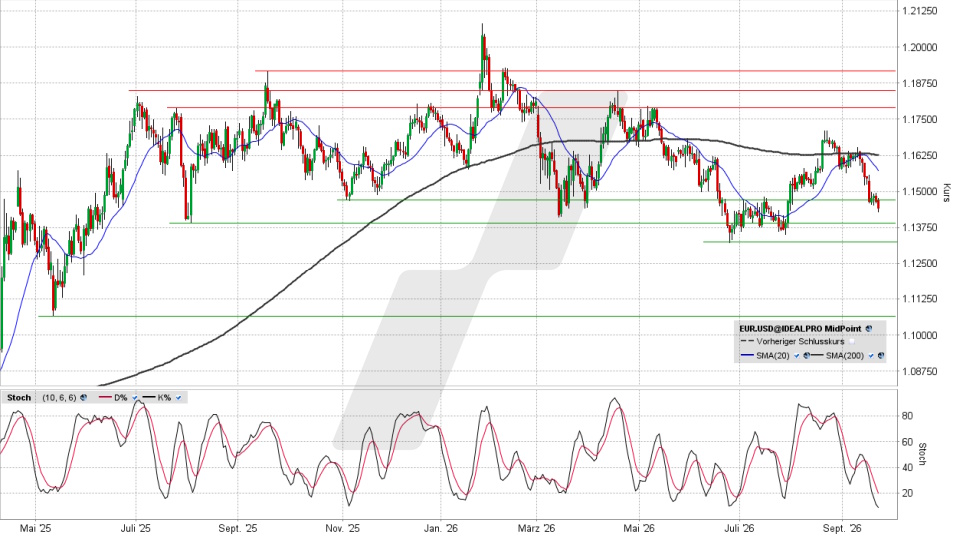
Die Schwäche des Euro zieht sich bereits seit Ende Januar hin. Und der Chart auf Tagesbasis zeigt, dass die Gegenreaktionen im Zuge der Abwärtsbewegungen immer schwächer ausfielen. Zuletzt reichte es gerade einmal für eine Seitwärtsbewegung, die im Verlauf der Vorwoche dann nach unten verlassen wurde. Dass dabei das Zwischentief vom Mai 2025 bei 1,1065 US-Dollar pro Euro fiel, war indes das kleinere Problem, das größere findet sich im längerfristigen Bild.
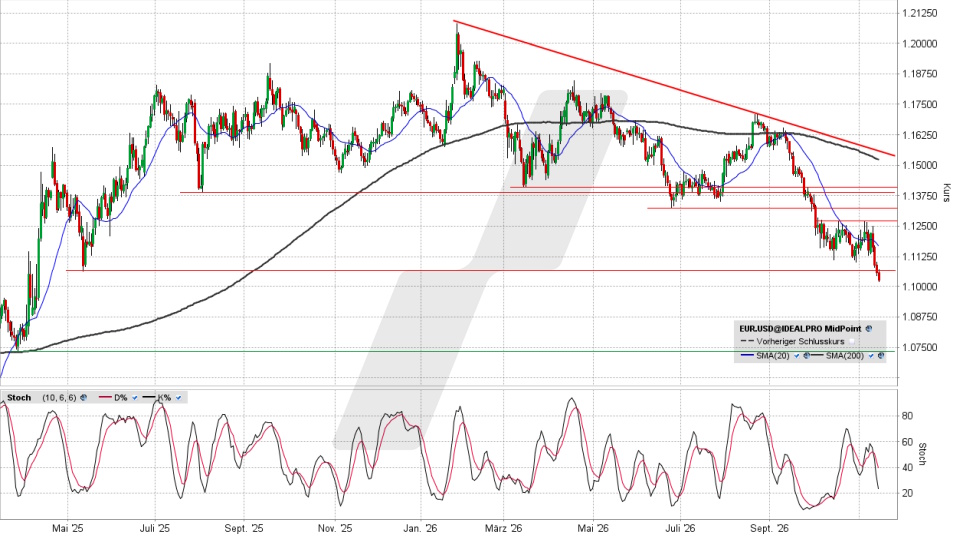
Euro/US-Dollar: Chart auf Tagesbasis vom 13.11.2026, Kurs 1,1023 US-Dollar, Kürzel: EUR.USD | Quelle: TWS | Online Broker LYNX
Euro/US-Dollar: Chart auf Tagesbasis vom 13.11.2026, Kurs 1,1023 US-Dollar, Kürzel: EUR.USD | Quelle: TWS

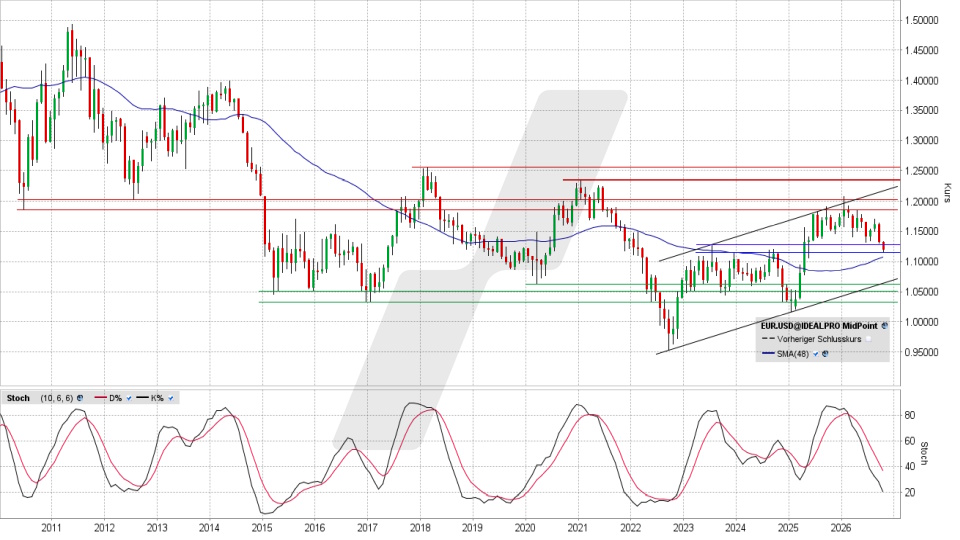
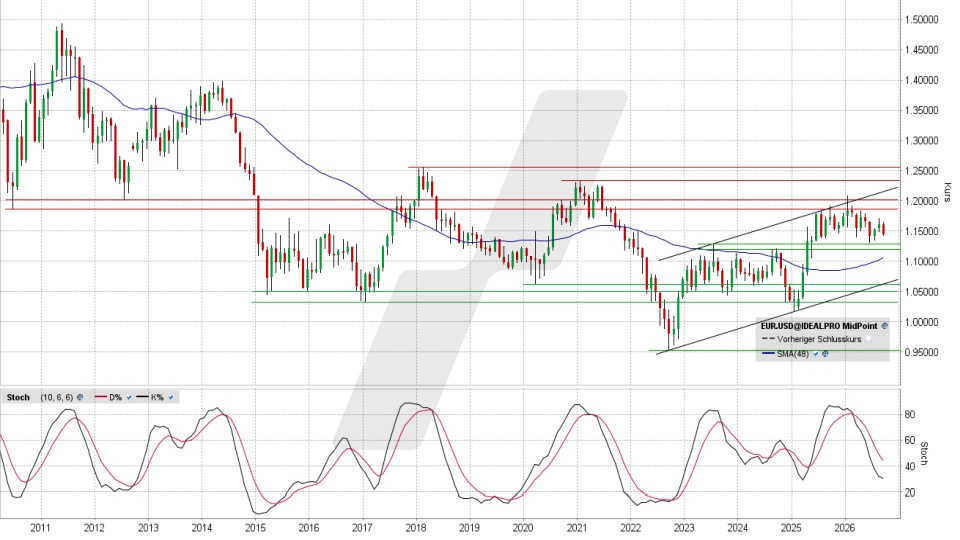
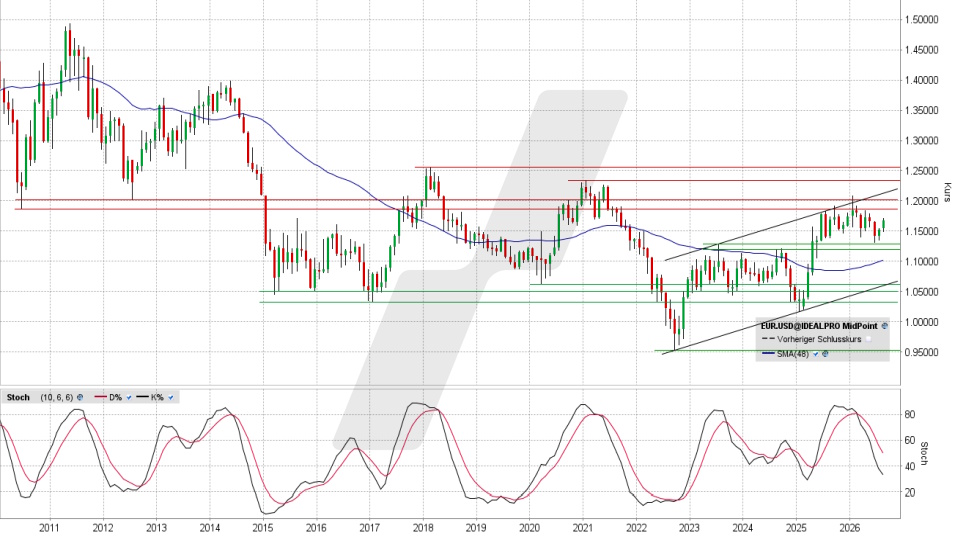
Der Chart auf Monatsbasis zeigt, worum es geht: Die Euro/US-Dollar-Relation hat mit dem jüngsten Abwärtsimpuls die in diesem Chart in Blau gehaltene Supportzone zwischen 1,1140 und 1,1276 US-Dollar unterschritten. Ein Bereich, der in den Jahren 2023/2024 ein hartnäckiger Widerstand war und nach seinem Überwinden nie mehr getestet wurde … bis jetzt. Dass das Währungspaar dabei auch noch leicht unter die derzeit bei 1,1112 US-Dollar verlaufende 1.000-Tage-Linie fiel, steigert die Bedeutung dieses Abwärtsimpulses zusätzlich.
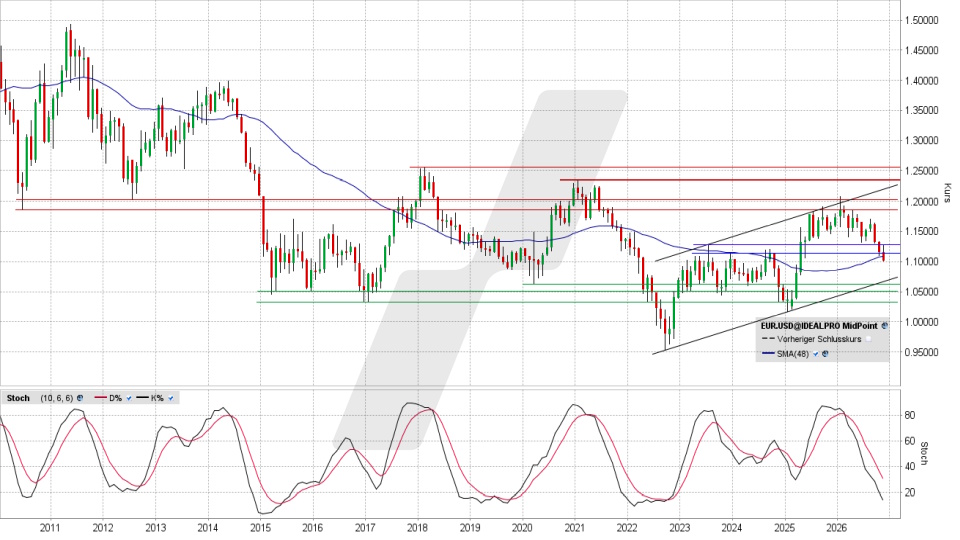
Euro/US-Dollar: Chart auf Monatsbasis vom 13.11.2026, Kurs 1,1023 US-Dollar, Kürzel: EUR.USD | Quelle: TWS | Online Broker LYNX
Euro/US-Dollar: Chart auf Monatsbasis vom 13.11.2026, Kurs 1,1023 US-Dollar, Kürzel: EUR.USD | Quelle: TWS

Damit stünde als nächstes mittelfristig bedeutsames Kursziel die untere Begrenzung des im Herbst 2022 etablierten, breiten Aufwärtstrendkanals bei aktuell 1,0670 US-Dollar pro Euro an. Diese Linie und die darunter wartende, bis ins Jahr 2015 zurückreichende Unterstützungszone zwischen 1,0340 und 1,0636 wären ein Bereich, von dem viele vermutlich erwarten, dass der Euro seinen Abstieg spätestens dort beenden dürfte. Aber das dachten viele Anleger und Experten von der jetzt unterschrittenen Unterstützungszone 1,1140 zu 1,1276 US-Dollar auch.

Aber wenn man sich die Argumente für den derzeit stärker werdenden US-Dollar anschaut und diese abwägt, ließe sich die Frage, ob und wie weit es mit der europäischen Gemeinschaftswährung noch abwärts geht, ja einigermaßen beantworten … oder?

Den aktuellen Kurs und Chart des Währungspaars EUR.USD und historische Wechselkurse finden Sie hier.

Expertenmeinung: Nüchtern betrachtet kann man das nicht. Denn wie bei allem an der Börse ist kein Argument absolut zwingend für eine Kursreaktion. Und vor allem ließe sich damit die Reichweite eines Trends nicht vorab bestimmen.

Derzeit findet man Argumente für einen stärkeren US-Dollar in der Erwartung, dass die US-Notenbank jetzt, nach den Zwischenwahlen, eine konsequente Inflationsbekämpfung umsetzen wird, indem sie den Leitzins erneut, womöglich auch noch zweimal, anheben wird. Bei der EZB erwartet man eher nur noch einen Zinsschritt; damit würde die klar für US-Anleihen sprechende Zinsdifferenz weiter als Vorteil für den US-Dollar gelten.

Aber ein Grund für eine echte US-Dollar-Hausse wäre das ebenso wenig wie die Einschätzung, dass das Ergebnis der US-Zwischenwahlen die derzeitige Unsicherheit in Bezug auf Investitionen in den USA mittelfristig ins Gegenteil verkehren könnte. Mehr ins Land fließendes Kapital würde die Landeswährung ob der steigenden Nachfrage zwar stützen. Aber die entscheidenden Präsidentschaftswahlen stehen erst in zwei Jahren an, deswegen schon jetzt auf den US-Dollar zu setzen, wirkt nicht schlüssig.

Und man könnte als weiteren Punkt anführen, dass der KI-Boom Geld anzieht, das für die Refinanzierung der immensen Investitionen der großen KI-Nutzer und von Börsengängen wie dem von Anthropic aus dem internationalen Raum in den US-Dollar-Raum fließt.

Aber all das sind „Kann“-Argumente. Weder zementieren sie die derzeitige Stärke des US-Dollars bzw. Schwäche des Euros, noch könnte man anhand dieser Begründungen absehen, ob die jetzt in den Fokus rückenden Unterstützungen halten und was dort dann passieren würde – Seitwärtsbewegung oder Aufwärtswende.

Daher wäre der pragmatischere Weg, um mit diesem Währungspaar umzugehen, eine konsequente und „meinungsfreie“ Orientierung an den charttechnischen Fakten. Die weisen den Euro derzeit als bärisch aus. Das nächste Kursziel wäre die untere Begrenzung des 2022er-Trendkanals bei momentan 1,0670 US-Dollar. Ein starkes Indiz, dass die Reise nicht bis dorthin gehen wird, wäre der Rebreak über die erst frisch unterbotene, jetzt als Widerstand fungierende Zone 1,1140 zu 1,1276 US-Dollar. Meinungen und Argumente wandeln sich permanent … Chartmarken nicht; daher bieten sie sich als Orientierung in einem Umfeld, in dem an den Märkten derzeit viel gleichzeitig und bei Weitem nicht alles planvoll passiert, weitaus eher an.

--- ---

--- (---%)
Mkt Cap
Vol
T-Hoch
T-Tief
---
---
---
---

Displaying the --- chart

Heutigen Chart anzeigen

Der Inhalt dieses Artikels wurde erstellt am 13.11.2026 um 23:10 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Nachricht schicken an Ronald Gehrt
  • Dieses Feld dient zur Validierung und sollte nicht verändert werden.

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Margin Konto – Handeln mit höchster Flexibilität

Mit einem Margin Konto können Sie zum Beispiel mit Hebel handeln und Ihre Trading-Strategien durch Leerverkäufe oder den Einsatz von Optionen und Futures diversifizieren.

Entdecken Sie jetzt die umfangreichen Handelsmöglichkeiten, die Ihnen dieser Kontotyp bietet: Margin Konto

Loading ...
Alle Börsenblick Artikel

Vorherige Analysen der EUR.USD Aktie

14.10.2026
08:05 Uhr

Euro/US-Dollar: Schlüsselunterstützung erreicht – es wird spannend — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 13.10.2026 um 21:37 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Das über ein Jahr hinweg entstandene, große Top des Euros zum US-Dollar lässt sich jetzt als vollendet ansehen. Und im langfristigen Chartbild wird deutlich: Jetzt geht es sogar schon um Schlüsselzonen, die der Euro halten müsste, um nicht deutlich massiver abzurutschen.

Das Gros der Umsätze am Devisenmarkt spielt sich auf der kurzfristigen bis ultra-kurzfristigen Ebene ab. Aber das bedeutet nicht, dass nur das Chartbild auf Tages- oder Stundenbasis relevant wäre. Auch Trader, die nur für Minuten Positionen aufbauen, sehen das übergeordnete Bild. Und das ist, aus Sicht der Euro-Bullen, jetzt äußerst kritisch geworden:

Nachdem der Euro zum US-Dollar zu Jahresbeginn am oberen Ende des 2022 etablierten Aufwärtstrendkanals nach unten drehte und damit zugleich an der Widerstandszone zwischen 1,1876 und 1,2042 US-Dollar pro Euro scheiterte, die durch die Tiefs der Jahre 2010 und 2012 definiert ist, ging es recht konstant abwärts: Aktuell läuft bereits die dritte, größere Verkaufswelle. Doch jetzt wurde erstmals eine auch mittel- und längerfristig wichtige Supportzone erreicht:

Euro/US-Dollar: Chart auf Tagesbasis vom 13.10.2026, Kurs 1,1191 USD, Kürzel: EUR.USD | Quelle: TWS | Online Broker LYNX
Euro/US-Dollar: Chart auf Tagesbasis vom 13.10.2026, Kurs 1,1191 USD, Kürzel: EUR.USD | Quelle: TWS

Die Hochs der Jahre 2023 und 2024 im Bereich 1,1140 zu 1,1275 US-Dollar. Diese Zone bildet mit der im Chart auf Monatsbasis in Blau gehaltenen 1.000-Tage-Linie bei derzeit 1,1080 US-Dollar eine Schlüsselzone. Und man könnte sich die Frage stellen, warum die Euro-Bären bzw. US-Dollar-Bullen jetzt aufhören sollten?

Euro/US-Dollar: Chart auf Monatsbasis vom 13.10.2026, Kurs 1,1191 USD, Kürzel: EUR.USD | Quelle: TWS | Online Broker LYNX
Euro/US-Dollar: Chart auf Monatsbasis vom 13.10.2026, Kurs 1,1191 USD, Kürzel: EUR.USD | Quelle: TWS

Expertenmeinung: Um darauf eine Antwort zu finden, müsste man sich erst einmal ansehen, was die Motivation hinter dieser Euro-Schwäche sein könnte. Denn richtig mag zwar sein, dass die derzeitigen geopolitischen Spannungen intensiv genug sind, um Investoren mit ihrem Kapital dorthin zu locken, wo das Geld am sichersten wirkt … und das ist traditionell der US-Dollar-Raum. Aber die USA sitzen in Sachen geopolitischer Spannungen mittendrin … und spielen dabei nicht gerade eine souveräne Rolle. Das wäre also eher ein Argument, sich nach Alternativen zum Greenback umzuschauen.

Allerdings hat sich die Erwartungshaltung in Bezug auf die Entwicklung der US-Leitzinsen mittlerweile gewandelt. Man rechnet damit, dass die US-Notenbank konsequent agieren und den Leitzins noch mehrmals anheben wird. Zugleich sind die US-Renditen bereits weit vorausgelaufen. Und das Angebot an US-Anleihen ist immens, weil die gewaltigen Investitionen in KI zusätzlich Fremdkapital benötigen. Hohe Renditen locken Investoren. Um diese Anleihen zu kaufen, braucht man US-Dollars – das stützt die Währung.

Auch die in drei Wochen anstehenden Midterm Elections könnten ein Aspekt sein. Es wäre denkbar, dass Anleger aufgrund der aktuellen Tendenz, die einen Sieg der Demokraten andeutet, bereits im US-Dollar-Raum vorkaufen, in der Hoffnung, dass demokratisch dominierte Kongresskammern imstande sein werden, die derzeitige Politik der US-Regierung in geordnetere Bahnen zu lenken.

Keines dieser möglichen Motive, im US-Dollar long bzw. im US-Dollar short zu sein, wäre zwingend. Aber der Trend bildet für die Euro-Bären einen wichtigen Rückhalt. Solange es nicht gelingt, diesen zu brechen, indem der Euro/US-Dollar-Kurs den Kreuzwiderstand aus der mittelfristigen Abwärtstrendlinie und der 200-Tage-Linie im Bereich von aktuell 1,1590/1,1620 US-Dollar überwindet, bleibt das Euro-Bären-Lager im Vorteil. Und solange man da einen „Lauf“ hat, wäre es hoch riskant, sich gegen diesen Trend zu stemmen, denn wie gesagt: Zwar ist keines der Argumente, die man derzeit für den US-Dollar vorbringen könnte, zwingend, aber an der Börse heißt es, durchaus zu Recht: Trend geht über Fakten!

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

23.09.2026
08:25 Uhr

Euro/US-Dollar: Folgerichtig abwärts … aber wie weit könnte das gehen? — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 22.09.2026 um 22:13 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Der Euro war zwar stark ins Jahr gestartet, aber seit Ende Januar verliert er gegenüber dem US-Dollar an Boden. Dass er nach der jüngsten US-Notenbank-Entscheidung weiter nachgab, war dabei folgerichtig. Aber könnte das auch den übergeordneten Aufwärtstrend brechen?

Nicht einmal der Iran-Krieg und dessen Folgen konnten die Tendenz eines stärkeren US-Dollars, die Ende Januar einsetzte, nachhaltig stoppen. Zwar gab es immer wieder Gegenbewegungen, aber die Tendenz blieb „pro Greenback“, was man gut an den sukzessiv tiefer liegenden Zwischenhochs seit Januar festmachen kann. Das ist bemerkenswert, nicht zuletzt, weil das Vertrauen in US-Anleihen zugleich sinkt: Dort steigen die Renditen recht konstant an, was andeutet, dass internationale Investoren in Bezug auf eine längere Bindung ihres Kapitals an den US-Dollar offenbar skeptischer werden.

Ist es dieser schon fast als „Urinstinkt“ zu bezeichnende Drang, in Phasen, in denen es geopolitisch kriselt, im Zweifel lieber in den US-Dollar zu gehen, weil hinter der Währung immerhin das weltweit mächtigste Militär steht? Es könnte ein Aspekt sein, ein anderer dürfte momentan aber noch schwerer wiegen: die Perspektive in Bezug auf die Zinsrenditen.

Zwar rutschen auch europäische Anleihen derzeit im Kurs ab, wodurch auch dort die Renditen attraktiver würden, aber in den USA haben wir jetzt eine US-Notenbank, die „hawkisher“ daherkommt, als man sich das vor Kurzem noch dachte. Die erste Leitzinsanhebung war zwar rein vom Umfeld und dem Pflichtenheft der US-Notenbank her nachvollziehbar. Aber es ist durchaus nicht typisch, dass die „Fed“ so relativ kurz vor einer US-Wahl (die am 3. November ansteht) die Leitzinsen verändert. Und erst recht nicht, dass man dezent über die eigene „Forward Guidance“ durchblicken ließ, dass da noch mehr nachkommen könnte. Dass der US-Dollar da zum Euro erneut zulegte, war folgerichtig, zumal:

Expertenmeinung: Man muss sein Kapital in der derzeitigen Situation am US-Anleihemarkt ja nicht über viele Jahre hinweg binden, indem man Anleihen mit zehn oder sogar dreißig Jahren Laufzeit ins Depot packt. Aktuell rentieren Anleihen mit fünf Jahren Laufzeit mit 4,84, die mit zwei Jahren mit 4,76 Prozent Rendite. Kaum weniger als die langen Laufzeiten (10 Jahre aktuell 4,95 Prozent) und dafür mit überschaubarer Kapitalbindung. Dass die Nachfrage nach solchen „Kurzläufern“ da zunehmen könnte, wäre nicht überraschend.

Die Perspektive weiter steigender Zinsen ist indes ein Aspekt, der für das Währungspaar Euro/US-Dollar in Bezug auf die Dollar-Stärke ein zweischneidiges Schwert ist. Denn solange man erwartet, dass die Leitzinsen und mit ihnen die Anleiherenditen in den USA noch steigen, würde, wer jetzt bereits in US-Bonds investiert, mit Kursverlusten rechnen müssen. Erst wenn ein echtes Zinshoch zu vermuten wäre, dürfte die echte Nachfrage nach US-Anleihen deutlich anziehen. Was bedeutet: Der Anstieg des US-Dollars zum Euro bzw. die Schwäche der Euro/US-Dollar-Relation dürfte im Augenblick mehr von der Spekulation auf die kommende Entwicklung als durch faktische Nachfrage gestützt sein.

Was den Abwärtstrend des Euro aber nicht stoppen müsste – zumindest nicht auf kurzfristiger Ebene. Sollte die aktuell erreichte Supportzone 1,1325 zu 1,1469 US-Dollar pro Euro unterboten werden, könnte die Abwärtsbewegung erst einmal weitergehen. Aber ob diese Kombination aus bereits weit gestiegenen US-Renditen und der Problematik, mit zu stark steigenden Leitzinsen womöglich das US-Wachstum zu stoppen oder gar umzukehren, tatsächlich so weit ignoriert würde, dass der mittelfristig weiterhin intakte Aufwärtstrend des Euro zum US-Dollar bricht, ist aus heutiger Sicht sehr fraglich.

Euro/US-Dollar: Chart auf Tagesbasis vom 22.09.2026, Kurs 1,1441 US-Dollar, Kürzel: EUR.USD | Quelle: TWS | Online Broker LYNX
Euro/US-Dollar: Chart auf Tagesbasis vom 22.09.2026, Kurs 1,1441 US-Dollar, Kürzel: EUR.USD | Quelle: TWS

Unter 1,1325 US-Dollar würde innerhalb des 2022 etablierten Euro-Aufwärtstrendkanals (siehe Chart auf Monatsbasis) bereits im Bereich 1,1214/1,1276 US-Dollar eine bis ins Jahr 2023 zurückgehende Supportzone warten. Und um die ebenfalls zu unterschreiten, wäre vermutlich mehr nötig als die Erwartung noch höherer US-Zinsrenditen. Nicht zuletzt, weil die auch und gerade die Folge einer massiv steigenden Verschuldung der USA sind. Denn das wiederum ist nichts, das für ein nachhaltig steigendes Vertrauen in den US-Dollar als Investmentwährung sprechen würde.

Euro/US-Dollar: Chart auf Monatsbasis vom 22.09.2026, Kurs 1,1441 US-Dollar, Kürzel: EUR.USD | Quelle: TWS | Online Broker LYNX
Euro/US-Dollar: Chart auf Monatsbasis vom 22.09.2026, Kurs 1,1441 US-Dollar, Kürzel: EUR.USD | Quelle: TWS
Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

24.08.2026
08:33 Uhr

Euro/US-Dollar: Geht der Euro jetzt nach oben hinaus? — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 21.08.2026 um 21:46 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Seit Ende Januar hatte der Euro zum US-Dollar an Boden verloren. Doch das änderte sich Ende Juli. Seither hat der Euro mehrere wichtige Charthürden überboten. Was die Devisen-Trader jetzt umtreibt, ist die Frage: Ist da noch mehr drin … womöglich sogar viel mehr?

Die Renditen am US-Anleihemarkt steigen, d. h. die Kurse fallen. Und es ist nichts, das von „Geisterhand“ entsteht, was da vorgeht. Dabei ist es nicht allein die Befürchtung, dass die US-Notenbank trotz der zuletzt schwachen Arbeitsmarktdaten die Leitzinsen anheben könnte, die Druck auf US-Staatsanleihen ausübt. Es ist ein zunehmendes Misstrauen in die Verlässlichkeit des Emittenten dieser Anleihen, sprich der US-Regierung.

Eine aggressive Außen- und Wirtschaftspolitik, die mehr und mehr planlos wirkt, und die Tendenz, die Verschuldung noch zu beschleunigen, was das Angebot an US-Treasury-Bonds noch erhöhen würde, beunruhigen die Adressen, die in großem Umfang solche Bonds halten.

Die US-Notenbank meldete in dieser Woche, dass die Bestände an von ihr für ausländische Regierungen verwahrten US-Staatsanleihen auf den niedrigsten Stand seit 14 Jahren gesunken sind. Das drückt auf die Anleihekurse, treibt die Renditen noch höher und kann, da diejenigen, die diese Bonds halten, dadurch Kursverluste erleiden, diesen Prozess noch verstärken. Und natürlich bedeutet Abgabedruck bei US-Anleihen, dass hier US-Dollar in großem Umfang erlöst werden, die von den Verkäufern in die Heimatwährung zurückgetauscht werden … und somit auch Druck auf den US-Dollar.

Das dürfte ein Faktor sein, der den Euro zum US-Dollar zuletzt nach vorne gebracht hat. Und es ist einer, der diese US-Dollar-Schwäche durchaus noch fortführen und intensivieren könnte. Denn im Moment zeichnet sich nichts ab, was das Vertrauen in die USA als Schuldner oder als „sicherer Hafen“ für Kapital wieder stärken könnte.

Euro/US-Dollar: Chart auf Monatsbasis vom 21.08.2026, Kurs 1,1682 US-Dollar, Kürzel: EUR.USD | Quelle: TWS | Online Broker LYNX
Euro/US-Dollar: Chart auf Monatsbasis vom 21.08.2026, Kurs 1,1682 US-Dollar, Kürzel: EUR.USD | Quelle: TWS

Expertenmeinung: Dabei sollte man nicht erwarten, dass eine Abkehr vom US-Dollar als „sicherer Hafen“ binnen weniger Wochen oder Monate abläuft. Da gilt eher „Steter Tropfen höhlt den Stein“. Aber mittelfristig spricht eben nicht mehr so viel für den US-Dollar wie in früheren Jahren. Und selbst steigende Leitzinsen müssten das nicht ausgleichen. Denn richtig wäre zwar, dass eine steigende Zinsdifferenz zugunsten des US-Dollar-Raums den Investoren dort mehr Rendite für Anleihe-Investments versprechen könnte. Aber wenn diese Anleihen dafür weniger sicher wirken, wird dieses Argument dann wirklich noch ziehen?

Zumal auch ausländische Investitionen in den USA, die ebenfalls eine höhere Dollar-Nachfrage generieren könnten, in diesem so unsicheren Umfeld vermutlich von vielen eher kritisch gesehen werden. Zumal man jetzt gesehen hat, dass sich das Zoll-Thema für das Weiße Haus als relativ zahnloser Tiger erwiesen hat, sodass viele der Investitionszusagen von Regierungen und Unternehmen im Rest der Welt die verbale Ebene womöglich nicht verlassen werden.

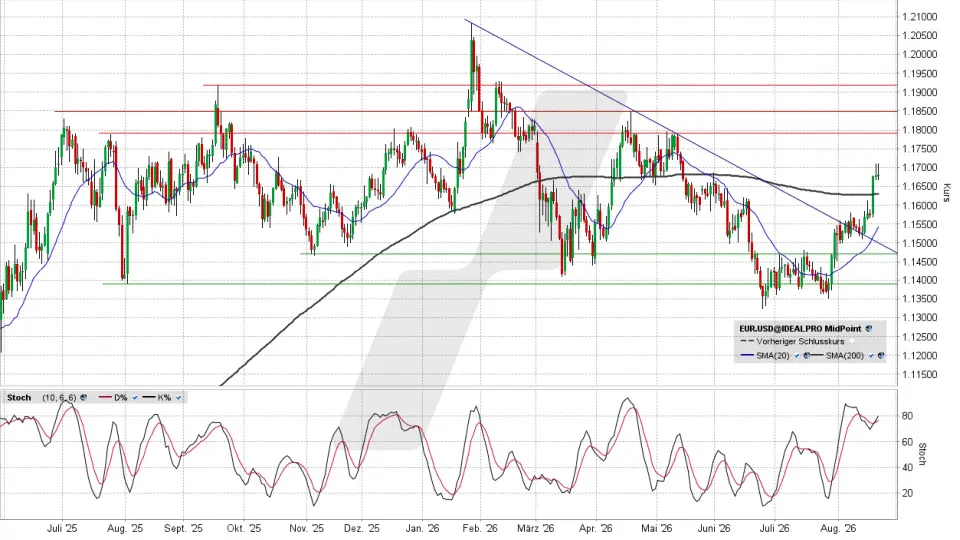
Ob dieser problematische Gesamteindruck für den US-Dollar erhalten bleibt, muss man abwarten. Für den Augenblick stimmt die Tendenz des zunehmenden Misstrauens mit der charttechnischen Entwicklung überein, die uns einen Euro zeigt, der zum US-Dollar auf langfristiger Ebene über der wichtigen Supportzone 1,1214/1,1276 US-Dollar pro Euro nach oben gedreht hat und, wie wir im Chart auf Tagesbasis sehen, bereits die im Januar etablierte Abwärtstrendlinie sowie die 200-Tage-Linie überwunden hat, nachdem es Ende Juli gelungen war, ein kleines Doppeltief zu vollenden.

Euro/US-Dollar: Chart auf Tagesbasis vom 21.08.2026, Kurs 1,1682 US-Dollar, Kürzel: EUR.USD | Quelle: TWS | Online Broker LYNX
Euro/US-Dollar: Chart auf Tagesbasis vom 21.08.2026, Kurs 1,1682 US-Dollar, Kürzel: EUR.USD | Quelle: TWS

Aber der weitere Weg nach oben wäre aus charttechnischer Sicht nur noch ein eher überschaubares Stück frei, bevor sich zwischen 1,1789 und 1,1849 US-Dollar Widerstandslinien in Form vieler Zwischenhochs der vergangenen gut zwölf Monate in den Weg stellen.

Um da nach oben hinauszulaufen und den auf kurzfristiger Ebene bullischen Euro auf die mittelfristige Ebene zu tragen, müsste sich der Blick auf die USA als Investment-Ziel womöglich noch weiter eintrüben. Aber die Nachrichtenlage liefert in dieser Hinsicht ja aktuell durchaus diese steten Tropfen, die den Stein höhlen.

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

14.07.2026
08:14 Uhr

Euro/US-Dollar: Warum ist der Euro so schwach? — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 13.07.2026 um 22:32 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Die EZB hat den Leitzins unlängst angehoben, die US-Notenbank jedoch nicht. Eigentlich hätte das den Euro stärken können, aber die Ende Januar etablierte Abwärtstendenz der Relation Euro/US-Dollar blieb erhalten. Was könnte hinter dieser Euro-Schwäche stecken?

Man könnte es sich in Bezug auf eine Erklärung dieser relativen Stärke des US-Dollars zum Euro leicht machen und konstatieren: Die geopolitische Lage ist angespannt. Und das wird derzeit eher schlimmer als besser. In Krisenzeiten wird der US-Dollar traditionell als ein „sicherer Hafen“ angesehen, also legt er momentan zu. Punkt. Doch so simpel dürfte es nicht sein.

Denn immerhin sind die USA hinsichtlich der geopolitischen Probleme derzeit weniger der ruhende Pol, sondern eher das unberechenbare Element. Das ist nichts, das internationale Investoren dazu anhalten würde, den US-Dollar als Investmentwährung zu präferieren. Auch das Wachstum der US-Wirtschaft war im Vergleich zum langjährigen Mittel zuletzt unterdurchschnittlich: Kein Punkt für den Greenback.

Wenn dieser zum Euro trotzdem tendenziell weiter an Boden gutmacht, was dazu führt, dass der in den Charts abgebildete Preis, den man für einen Euro in US-Dollar zu bezahlen hat, sinkt, dürfte momentan eher ein anderer Faktor eine Rolle spielen: Die Erwartungen hinsichtlich der Rendite-Differenz zwischen europäischen und US-amerikanischen Anleihen als Folge unterschiedlicher Entwicklungen der Leitzinsen. Denn dass die US-Leitzinsen in den kommenden Monaten stärker anziehen als die im Euroraum, ist zumindest möglich.

Expertenmeinung: Zum einen wäre das denkbar, weil man entgegen vorheriger Vermutungen feststellt, dass auch der neue US-Notenbankchef Warsh keineswegs Anstalten macht, die Geldpolitik der „Fed“ den Wünschen von Mr. Trump anzupassen. Zum anderen sind die Aktivitäten eben dieses US-Präsidenten oft erheblich inflationstreibend. Seien es seine Importzölle, seine Versuche, den Konsum der Begüterten durch Steuererleichterungen anzufeuern, und, ganz aktuell, die Aussage, man werde als Gebühr für militärische Dienstleistungen in der Straße von Hormus 20 Prozent des Warenwerts aller Güter, die die Meerenge passieren, eintreiben.

Gerade erst gestern stellte US-Notenbankmitglied Waller fest, dass es womöglich bereits in naher Zukunft zu Zinserhöhungen kommen müsse, weil vor allem die Kerninflation zu hoch liege. In dieser Hinsicht … und damit auch in Bezug auf die weitere, kurzfristige Tendenz der Euro/US-Dollar-Relation sollte man sich die heute um 14:30 Uhr unserer Zeit erwarteten US-Verbraucherpreise für den Juni genauer ansehen. Sollten da zu hohe Werte auftauchen, würde das die Erwartung steigender Leitzinsen unterfüttern und könnte den US-Dollar deutlicher unter die aktuell umkämpfte Supportzone 1,1392/1,1469 US-Dollar drücken.

Euro/US-Dollar: Tages-Chart vom 13.07.2026, Kurs 1,1385 US-Dollar, Kürzel: EUR.USD | Quelle: TWS | Online Broker LYNX
Euro/US-Dollar: Tages-Chart vom 13.07.2026, Kurs 1,1385 US-Dollar, Kürzel: EUR.USD | Quelle: TWS

Käme es so, wäre dadurch eine mehrmonatige Toppbildung vollendet, die, so scheint es zumindest im kurzfristigen Chartbild, Abwärtsspielraum bis in den Bereich 1,0654 US-Dollar auftun würde. Aber schaut man sich den langfristigen Chart auf Monatsbasis an, sieht man, dass im Bereich 1,1140/1,1276 US-Dollar eine in die Jahre 2023/2024 zurückreichende Unterstützungszone in Form der oberen Begrenzung der bis 2024 geltenden, mehrjährigen Seitwärtsrange des Währungspaars wartet. Bei knapp 1,10 US-Dollar würde dann die 200-Tage-Linie Unterstützung bieten, darunter folgt dann zwischen 1,0340 und 1,0636 US-Dollar eine äußerst massive Auffangzone. Fazit:

Euro/US-Dollar: Monats-Chart vom 13.07.2026, Kurs 1,1385 US-Dollar, Kürzel: EUR.USD | Quelle: TWS | Online Broker LYNX
Euro/US-Dollar: Monats-Chart vom 13.07.2026, Kurs 1,1385 US-Dollar, Kürzel: EUR.USD | Quelle: TWS

Die durch die US-Politik geschürten Inflationsprobleme könnten die Zinserwartungen für den Dollar-Raum weiter hochhalten und dem US-Dollar zum Euro Rückenwind verleihen. Aber dass der US-Dollar derzeit wenig Argumente für seinen sonst üblichen „Safe-Haven“-Status liefert und der Euro nach unten charttechnisch gut unterfüttert ist, dürfte den weiteren Abwärtsspielraum des Euro aus heutiger Sicht zumindest so weit eingrenzen, dass man sich Short-Trades auf die europäische Gemeinschaftswährung eher zweimal überlegen sollte.

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

13.05.2026
08:20 Uhr

Euro/US-Dollar: Was wird denn jetzt mit dem Dollar? — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 12.05.2026 um 22:47 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Zu Beginn von Donald Trumps zweiter Amtszeit legte der Euro zum US-Dollar deutlich zu, ein Zeichen des Misstrauens, das die Trader gegenüber Trumps Wirtschaftspolitik hegten. Doch jetzt tritt das Währungspaar unter dem Strich seit fast einem Jahr auf der Stelle – wieso?

Aktuell notiert der Euro zum US-Dollar in etwa dort, wo er zu Beginn des zweiten Halbjahres 2025 auch schon notierte. Da könnte man sich schon wundern. Immerhin hat sich seither einiges getan: Donald Trumps Beliebtheit ist deutlich gesunken, so dass die Wahrscheinlichkeit wächst, dass er in knapp sechs Monaten im Zuge der US-Zwischenwahlen seine Mehrheiten im Repräsentantenhaus und im Kongress verliert. Er hat den Iran-Krieg begonnen und findet derzeit den Ausgang nicht, während dadurch nicht nur die Inflation wiederbelebt wurde, sondern auch der ohnehin fragile Staathaushalt noch mehr ins Wanken gerät. Und nicht nur das:

Zwar müsste man normalerweise damit rechnen, dass die US-Notenbank auf die wieder höheren Inflationsraten reagiert und den Leitzins anhebt, was den US-Dollar stützen würde … vor allem, wenn die EZB nicht gleichziehen würde. Aber mit dem anstehenden Amtsantritt eines von Mr. Trump ausgewählten neuen Notenbankchefs vermutet man unter den Investoren, dass solche Zinsanhebungen ausbleiben könnten, während man bei der EZB frei von politischer Einflussnahme agiert. Auch das würde gegen den US-Dollar sprechen. Der aber trotzdem nicht weiter in die Knie geht, wie unser Chart auf Wochenbasis zeigt:

Euro/US-Dollar: Chart vom 12.05.2026, Kurs 1,1746 US-Dollar, Kürzel: EUR.USD | Quelle: TWS | Online Broker LYNX
Euro/US-Dollar: Chart vom 12.05.2026, Kurs 1,1746 US-Dollar, Kürzel: EUR.USD | Quelle: TWS

Expertenmeinung: Das Währungspaar hat sich zwar oberhalb der Hochs der Jahre 2023 und 2024 festgesetzt, d.h. im Vergleich zu diesen Jahren ist der Euro zum US-Dollar durchaus stark. Aber an die nächste Widerstandszone in Form der beiden Hochs aus dem ersten Halbjahr 2021 bei 1,2266 zu 1,2349 US-Dollar pro Euro wagen sich die Euro-Bullen einfach nicht heran. Dabei wäre der schwindende Status der USA bzw. der US-Wirtschaft als „sicherer Hafen“ doch ein Argument dafür?

Das wäre es, aber offenbar bleiben genug Akteure am Devisenmarkt in der althergebrachten Denkweise verhaftet, dass man im US-Dollar am sichersten aufgehoben ist, wenn es in der Welt kriselt. Dass die USA einiges an diesen Krisen entscheidend angeschoben haben, spielt dabei keine entscheidende Rolle. Eigentlich.

Allerdings wäre diese Argumentation in der aktuellen Gemengelage trotzdem eher wacklig, weil die US-Wirtschaft diesmal nicht, wie oft bei geopolitischen Spannungen, wirtschaftlich profitiert. Einzelne Bereiche wie die Ölindustrie und der Rüstungssektor mögen davon derzeit Vorteile haben, aber die Gesamtwirtschaft sieht nicht mehr allzu gut aus, wie schwache Ergebnisse in Sachen Verbrauchervertrauen, das magere Wachstum der vergangenen zwei Quartale und der inflationsbereinigt kaum noch wachsende Einzelhandel andeuten. Dass der Euro zum US-Dollar weiter an Boden gewinnt, sprich die Euro/US-Dollar-Relation wieder Fahrt nach oben aufnimmt, wäre also allemal begründbar, nur:

Es passiert eben bislang nicht. Zwar mag der Euro/US-Dollar-Kurs nach unten derzeit argumentativ wie charttechnisch gleichermaßen nach unten abgesichert sein. Aber auf der Oberseite sehen wir bislang nach der Gegenbewegung des Euro im Anschluss an die „instinktiven“ Käufe im US-Dollar (d.h. die Euro/US-Dollar-Relation fiel) im März keine Anstalten eines Ausbruchs nach oben. Darauf auf Verdacht zu setzen, wäre vorerst vergebene Liebesmüh‘, daher, so unbefriedigend das für Euro-bullische Akteure auch klingen mag, kann man dieses ansonsten so spannende Währungspaar ausgerechnet in einer Phase wie dieser aktuell nur mit „neutral“ einstufen.

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

17.04.2026
08:19 Uhr

Euro/US-Dollar: Hier wird es jetzt wieder spannend! — Ronald Gehrt

01.04.2026
08:26 Uhr

Euro /US-Dollar: Comeback-Chance für den Euro? — Ronald Gehrt

18.03.2026
08:15 Uhr

Euro/US-Dollar: Der „Krisen-Indikator“ gibt noch keine Entwarnung — Ronald Gehrt

06.03.2026
08:31 Uhr

Euro/US-Dollar: Krisenreflex mit begrenzter Haltbarkeit? — Ronald Gehrt

25.02.2026
08:43 Uhr

Euro/US-Dollar: Die Charttechnik schwingt den Taktstock — Ronald Gehrt

27.01.2026
08:16 Uhr

Euro/US-Dollar: Die Schattenseiten der Euro-Stärke — Ronald Gehrt