Bitte wählen Sie:

Zscaler Aktie Prognose Zscaler: Ist das der finale Ausbruch? 

News: Aktuelle Analyse der Zscaler Aktie

In diesem Artikel
Zscaler
ISIN: US98980G1022
|
Ticker: ZS -,-- %
|
Börse: --

--- USD
---% (1D)
1 W ---
1 M ---
1 J ---
Gültigkeit der Analyse
1 Woche
Erwartung: Neutral
Zur Zscaler Aktie

Die Aktienanalysen von Tobias Krieg basieren auf einer Kombination aus Charttechnik und Fundamentalanalyse. Dabei liegt der Fokus auf der Bewertung von Unternehmen anhand ihrer finanziellen Kennzahlen, wie z. B. KGV, Cashflow oder Eigenkapitalrendite, sowie auf der Identifikation von überdurchschnittlichen Wachstumspotenzialen zu einem attraktiven Einstiegskurs.

Zscaler ist meilenweit von den Hochs entfernt und könnte gerade dabei sein, einen Boden auszubilden. Bricht die Aktie gerade aus? 

Die Hälfte aller Aktien befindet sich im Crash-Modus 

Die Börse hat eine mehrmonatige oder sogar mehrjährige Rallye hinter sich und der S&P 500 notiert nur knapp unter dem Allzeithoch. In der Regel ist das nicht der richtige Zeitpunkt, um zu investieren. 
Doch gleichzeitig hat die Hälfte aller in den USA notierten Aktien einen Crash hinter sich und notiert unter dem SMA 200. Umgerechnet entspräche das für den S&P 500 einem Kurs von unter 6.000 Punkten. 

Einerseits bedeutet das, dass die Marktbreite selten niedriger war. Auf der anderen Seite bedeutet das, dass es erstaunlich viele attraktiv bewertete Aktien gibt. Vielleicht ist Zscaler einer dieser Fälle. 

Ich hatte in der Vergangenheit bereits mehrfach auf die Aktie hingewiesen, zuletzt bei einem Kurs von 154,67 USD: 
ZScaler erhöht Prognose. Ist das die Kehrtwende?
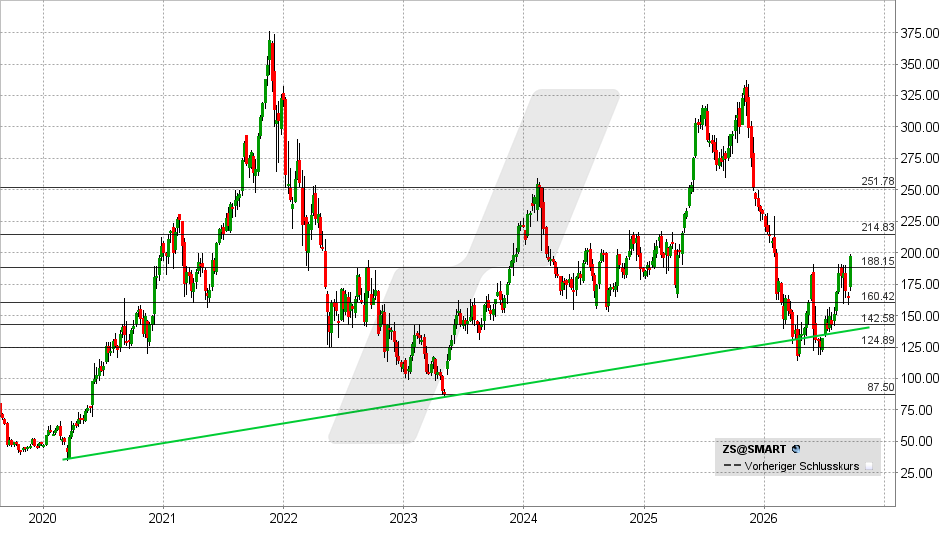
Zscaler Aktie: Chart vom 18.09.2026, Kurs: 197,47 – Kürzel: ZS | Quelle: TWS | Online Broker LYNX
Zscaler Aktie: Chart vom 18.09.2026, Kurs: 197,47 – Kürzel: ZS | Quelle: TWS

Seitdem mehren sich die Zeichen, die für eine Bodenbildung sprechen. Gelingt jetzt ein nachhaltiger Ausbruch über 188 USD, kommt es zu einem prozyklischen Kaufsignal mit möglichen Kurszielen bei 200 und 215 USD. Darüber wäre sogar ein Anstieg in Richtung 230 oder 250 USD denkbar. 

Fällt die Aktie jedoch unter 188 USD, haben die Bullen ihre Chance vorerst vertan. 

Wohin es mit dem Kurs langfristig gehen dürfte, wird jedoch an anderer Stelle entschieden: 
“I don’t think people understand there’s a 100% correlation with what happens to a company’s earnings over several years and what happens to the stock“ – Peter Lynch. 

Das Geschäft mit null Vertrauen 

Zscaler bietet cloudbasierte Cybersicherheitslösungen an und setzt dabei auf das Prinzip des „Zero Trust“. 

Die Plattform ermöglicht direkte und sichere Verbindungen nach dem Prinzip der minimalen Rechtevergabe. Dabei wird weder einem Nutzer noch einer Anwendung automatisch vertraut. 

Stattdessen wird der Zugriff anhand der Identität des Nutzers und verschiedener Kontextdaten kontrolliert. Dazu zählen beispielsweise der Standort des Nutzers, der Sicherheitsstatus des verwendeten Geräts, die ausgetauschten Inhalte und die angeforderte Anwendung. Die Zero Trust Exchange verbindet auf Basis unternehmensspezifischer Richtlinien den jeweils richtigen Nutzer mit der jeweils richtigen Anwendung. 

Zscaler fungiert dabei als Sicherheitsebene zwischen Nutzer und Anwendung beziehungsweise dem Internet. Der Datenverkehr wird nicht einfach direkt zwischen Nutzer und Ziel ausgetauscht, sondern zunächst über die Zscaler-Plattform geleitet, wo er überprüft und anhand der geltenden Sicherheitsrichtlinien freigegeben oder blockiert wird. 

Cybersecurity-Star vor dem Comeback? 

Unternehmen bezahlen für die Nutzung der Cloud-Plattform, typischerweise abhängig von der Zahl der Nutzer und teilweise vom Nutzungsvolumen. Die Verträge laufen meist ein bis fünf Jahre und werden häufig jährlich im Voraus bezahlt.
Nahezu der gesamte Umsatz stammt inzwischen aus Abonnements und damit verbundenen Supportleistungen. 

Ursprünglich war Zscaler vor allem dafür bekannt, den Internetzugang von Mitarbeitern abzusichern. Heute versucht das Unternehmen, immer mehr Bereiche über dieselbe Plattform abzudecken. 

Dafür betreibt Zscaler ein weltweites Netzwerk von mehr als 200 Rechenzentren. Der Datenverkehr wird dort zentral überprüft. Dadurch kann Zscaler Informationen aus sehr vielen Transaktionen sammeln. 
Erkennt die Plattform einen neuen Angriff, können dadurch unmittelbar das gesamte Netzwerk und alle Kunden geschützt werden. 

Die Börse zweifelt, das Geschäft wächst 

All diese Faktoren haben dazu beigetragen, dass Zscaler in der Vergangenheit stark gewachsen ist. In den letzten fünf Geschäftsjahren ist der Umsatz von 1,09 auf 3,53 Mrd. USD gestiegen. 
Gleichzeitig hat sich die Profitabilität deutlich verbessert, wodurch sich der freie Cashflow von 1,06 auf 4,71 USD je Aktie vervielfacht hat. Das operative Ergebnis kletterte in dieser Zeit von 0,52 auf 3,28 USD je Aktie. 

Im gerade abgeschlossenen Geschäftsjahr (7/2026) hat sich dieser Trend fortgesetzt. Zscaler hat die Erwartungen durchweg übertroffen. 

Im letzten Quartal lag der Gewinn mit 1,19 USD je Aktie über den Erwartungen von 1,08 USD. Mit einem Umsatz von 898,2 Mio. USD wurden die Analystenschätzungen von 878 Mio. USD ebenfalls übertroffen. 
Auf Jahressicht entspricht das einem Umsatzplus von 25 % und einem Gewinnsprung um 34 %. 

Der freie Cashflow konnte im letzten Geschäftsjahr von 726,7 auf 779,1 Mio. USD gesteigert werden. Die vergleichsweise schwache Entwicklung ist auf gezielte Investitionen in die Infrastruktur zurückzuführen. 

Zscaler investiert derzeit aggressiv in den Ausbau seiner Rechenzentren und Cloud-Kapazitäten, um die rechenintensive Nachfrage nach neuen KI-Sicherheitslösungen (Security for AI) und agentenbasierten Plattformen zu bedienen. 

Ausblick 

Das soll sich im angebrochenen Geschäftsjahr entsprechend auszahlen. Zscaler stellt einen Anstieg der Umsätze von 3,35 auf 3,91 – 3,94 Mrd. USD und einen Gewinnsprung von 4,21 auf 4,86 – 4,90 USD je Aktie in Aussicht. 
Die annualisierten wiederkehrenden Umsätze (ARR) sollen auf 4,41 Mrd. USD und der freie Cashflow auf etwa 900 Mio. USD steigen. 

Den Konsensschätzungen zufolge wird ein Gewinnsprung um 16 % auf 4,88 USD je Aktie erwartet. Der freie Cashflow soll sogar auf 5,65 USD je Aktie steigen. 
Zscaler kommt demnach auf eine forward P/E von 40,5. 

Damit geht die Aktie sicherlich nicht als klassisches Schnäppchen durch. Das ist in der Branche und bei hochprofitablen Abo-Geschäftsmodellen aber auch selten der Fall. Tatsächlich war Zscaler seit dem Börsengang fast durchweg höher bewertet. 

--- ---

--- (---%)
Mkt Cap
Vol
T-Hoch
T-Tief
---
---
---
---

Displaying the --- chart

Heutigen Chart anzeigen

Der Inhalt dieses Artikels wurde erstellt am 18.09.2026 um 11:05 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Nachricht schicken an Tobias Krieg
  • Dieses Feld dient zur Validierung und sollte nicht verändert werden.

Tobias Krieg ist Chefanalyst bei LYNX Broker und Gründer von LongTerm-Value.
Er ist seit mehr als fünfzehn Jahren an der Börse aktiv, davon mehr als eine Dekade als leidenschaftlicher Vollzeit-Investor. Geprägt durch Vorbilder wie Charlie Munger, Peter Lynch und Bill Miller ist Value Investing der Grundsatz und Growth at a reasonable Price der Wahlspruch.
Denn auch gute Unternehmen können schlechte Investments sein. Ein attraktiver Einstiegskurs zum richtigen Zeitpunkt ist absolut entscheidend.

Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.

Auf der Suche nach dem optimalen Broker? Ich empfehle LYNX.

Dieses Feld dient zur Validierung und sollte nicht verändert werden.
Wie hilfreich fanden Sie den Artikel?(erforderlich)
Wenig hilfreichSehr hilfreich
Ab jetzt täglich die neuesten Börsenblick-Analysen per E-Mail erhalten
Loading ...
Alle Börsenblick Artikel

Vorherige Analysen der Zscaler Aktie

04.03.2026
15:31 Uhr

ZScaler erhöht Prognose. Ist das die Kehrtwende? — Tobias Krieg

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 04.03.2026 um 15:20 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Mehr als die Hälfte aller US-Aktien steckt im Bärenmarkt. Viele davon wohl zu Unrecht. Könnte ZScaler eine davon sein?

Unter der Oberfläche brodelt es

Der S&P 500 ist nur einen Steinwurf vom Allzeithoch entfernt. Gleichzeitig notieren mehr als die Hälfte aller US-Aktien unter dem SMA 200. Im S&P 500 würde das einem Kurs von unter 5.100 entsprechen.

Daher mangelt es nicht an Aktien, die zuletzt massiv abgestürzt sind. Bei vielen stellt sich zunehmend die Frage, ob das berechtigt ist.
Es wurde mehr als genug über eine mögliche Disruption durch KI diskutiert. Doch was, wenn sich herausstellt, dass viele vermeintliche KI-Verlierer keine sind?

An der Börse läuft das immer auf dieselbe Art und Weise ab. Ein Schreckgespenst geht um und die Kurse stürzen ab. Anschließend stellt sich heraus, dass alles halb so wild war.
Jeder erfahrene Anleger kennt genügend Beispiele, die das belegen.

Wir haben erst 2022 einen breiten Einbruch von Technologie-Aktien erlebt, nur um den Sektor anschließend zu neuen Höhen aufsteigen zu sehen.
Bei Einzelaktien sieht es nicht anders aus. Als Amazon in das Frachtgeschäft eingestiegen ist und sich selbst Transportflugzeuge zugelegt hat, implodierte der Kurs von FedEx. Heute steht die Aktie am Allzeithoch.

Warum Fundamentaldaten am Ende immer gewinnen

Am Ende werden derartige Schreckgespenster durch eine Sache bestätigt oder eben vertrieben: Fundamentaldaten.
Je öfter ein Unternehmen nach einem Absturz überzeugende Quartalszahlen vorlegt, umso mehr verfliegt die Angst.

Oft reicht ein Quartalsbericht nicht, aber der zweite, dritte oder vielleicht auch erst der fünfte, bringt die Kehrtwende. Langfristig folgen die Kurse der fundamentalen Realität.

Und bisher deutet die fundamentale Realität bei ZScaler nicht auf irgendwelche Probleme hin. Dafür sprechen jedenfalls die aktuellen Quartalszahlen.

Der Gewinn lag im letzten Quartal mit 1,01 USD je Aktie weit über den Erwartungen von 0,90 USD. Mit einem Umsatz von 816 Mio. USD wurden die Analystenschätzungen von 798 Mio. USD ebenfalls übertroffen.
Auf Jahressicht entspricht das einem Umsatzplus von 26 % und einem Gewinnsprung von 30 %.

Der freie Cashflow konnte um 18 % auf 169,1 Mio. USD gesteigert werden. Der annualisierte Umsatz kletterte um 25 % auf 3,36 Mrd. USD.

Ausblick und Bewertung

In ähnlicher Weise dürfte sich das fortsetzen. Daher hat ZScaler die Prognose für das Umsatzwachstum im laufenden Geschäftsjahr von 23% auf 24% erhöht. Beim Ergebnis stellt das Unternehmen einen Anstieg um 22–23% in Aussicht, bisher waren es 15–16%.
Es handelt sich demnach um eine substanzielle Erhöhung der Prognose.

Das Ergebnis dürfte in diesem Geschäftsjahr, das noch bis Ende Juli läuft, auf etwa 4,00 USD je Aktie steigen.
ZScaler kommt demnach auf eine forward P/E von 38,7. Da der freie Cashflow substanziell über dem gemeldeten Gewinn liegt, ergibt sich ein P/FCF von 27,7.

Das ist keine ausufernd hohe Bewertung, vor allem in Anbetracht der hohen Wachstumsraten, dem steigenden Bedarf für Cybersecurity und den Charakteristiken des Geschäftsmodells – das als gut skalierbar, potenziell hochprofitabel beschrieben werden kann. Obendrein ist es durch wiederkehrende Einnahmen geprägt.

Zscaler Aktie: Chart vom 04.03.2026, Kurs: 154,67 USD – Kürzel: ZS | Quelle: TWS | Online Broker LYNX
Zscaler Aktie: Chart vom 04.03.2026, Kurs: 154,67 USD – Kürzel: ZS | Quelle: TWS

Vielleicht befindet sich ZScaler heute wieder in einer ähnlichen Situation wie 2022/2023. Die Bewertung ist heute sogar niedriger als am absoluten Tief der damaligen Zeit, auch wenn der Kurs fast doppelt so hoch ist.
Das zeigt für sich genommen bereits, welche operativen Fortschritte das Unternehmen gemacht hat.

Das Geschäft mit null Vertrauen

ZScaler bietet cloudbasierte Cybersicherheitslösungen an und setzte dabei auf „Zero Trust“.

Die Plattform ermöglicht direkte und sichere Verbindungen gemäß dem Prinzip der minimalen Rechtevergabe. Das bedeutet, dass keinem User und keiner Anwendung automatisch vertraut wird.

Stattdessen basiert Vertrauen auf der Identität des Users sowie auf Kontextdaten (Standort des Users, Security Posture des Geräts, ausgetauschte Inhalte und angeforderte Anwendungen).
Die Zero Trust Exchange verbindet anhand von unternehmensspezifischen Richtlinien den richtigen User mit der richtigen Anwendung.

Obendrein ist ZScaler zwischengeschaltet. Die Daten gehen also nicht direkt von einer möglichen Gefahrenquelle an den Nutzer, sondern durchlaufen erst die Systeme von ZScaler.

Über den Autor

Tobias Krieg ist Chefanalyst bei LYNX Broker und Gründer von LongTerm-Value.
Er ist seit mehr als fünfzehn Jahren an der Börse aktiv, davon mehr als eine Dekade als leidenschaftlicher Vollzeit-Investor. Geprägt durch Vorbilder wie Charlie Munger, Peter Lynch und Bill Miller ist Value Investing der Grundsatz und Growth at a reasonable Price der Wahlspruch.
Denn auch gute Unternehmen können schlechte Investments sein. Ein attraktiver Einstiegskurs zum richtigen Zeitpunkt ist absolut entscheidend.

Analysemethode

Die Aktienanalysen von Tobias Krieg basieren auf einer Kombination aus Charttechnik und Fundamentalanalyse. Dabei liegt der Fokus auf der Bewertung von Unternehmen anhand ihrer finanziellen Kennzahlen, wie z. B. KGV, Cashflow oder Eigenkapitalrendite, sowie auf der Identifikation von überdurchschnittlichen Wachstumspotenzialen zu einem attraktiven Einstiegskurs.