Hören Sie sich die Audioversion dieses Artikels an (KI-generiert).
Die Konsensschätzungen für TSMC sind erstaunlich pessimistisch. Ergibt sich dadurch gerade eine Gelegenheit?
Taiwan Semi (TSMC) veröffentlicht jeden Monat Umsatzzahlen und daher führen die Quartalszahlen selten zu großen Überraschungen. Das ändert jedoch nichts an der beeindruckenden Dynamik und der großen Bedeutung für die Weltwirtschaft.
Taiwan Semi wird von vielen Wirtschaftsexperten als das systemisch wichtigste Unternehmen der Welt bezeichnet, da es einen erheblichen Teil der weltweit benötigten leistungsfähigen Chips fertigt, auf denen Smartphones, Autos und KI-Systeme basieren.
Aus meiner Sicht ist diese Einschätzung absolut richtig und daher sollte man auch ganz genau hinschauen, wenn Taiwan Semi Quartalszahlen vorlegt.
Ohne diesen Konzern läuft fast nichts
TSMC ist einer der wichtigsten Auftragsfertiger für Halbleiter und damit ein Schlüsselunternehmen der globalen Technologiebranche. Auch wenn der Name den meisten Verbrauchern wenig sagt, steckt die Technik des Konzerns in unzähligen Alltagsgeräten.
Ob iPhone-Prozessoren von Apple, Grafikchips von NVIDIA oder spezialisierte KI-Beschleuniger: Viele der leistungsfähigsten Chips der Welt werden von TSMC gefertigt.
Dasselbe gilt aber auch für alltägliche Anwendungsfelder. Die Chips von Taiwan Semi stecken auch in Kaffeemaschinen, Mikrowellen oder Waschmaschinen.
Ohne das Unternehmen würde die digitale Wirtschaft kaum so funktionieren, wie wir sie heute kennen.
TSMC entwickelt dabei keine eigenen Chips, sondern konzentriert sich ausschließlich auf deren Fertigung. Damit bleibt das Unternehmen ein neutraler Partner und konkurriert nicht mit seinen Kunden.
Apple, NVIDIA, AMD, Qualcomm und Broadcom können ihre Chipdesigns in Taiwan produzieren lassen, ohne einen direkten Wettbewerber fürchten zu müssen.
Das ist ein enormer Burggraben
Doch der eigentliche Burggraben ist technologischer Natur. Der Bau moderner Chipfabriken verschlingt Milliarden, die Entwicklung neuer Fertigungsverfahren dauert Jahre und erfordert hochspezialisiertes Know-how.
Selbst finanzstarke Konkurrenten können diesen Vorsprung nicht einfach aufholen. Viele Unternehmen haben es versucht (beispielsweise AMD, Intel und SMIC), doch alle sind gescheitert.
Wie groß der Abstand ist, zeigt sich besonders bei den modernsten Fertigungsprozessen. Bei 5-Nanometer-Chips kommt TSMC auf einen Marktanteil von mehr als 80 Prozent, bei 3-Nanometer-Chips sogar auf über 90 Prozent. Diese Kombination aus technologischem Vorsprung und enormen Skaleneffekten macht es den Wettbewerbern schwer.
Noch eine Schippe mehr
Nach dem letzten Quartal hatte ich geschrieben, dass TSMC die nächste Wachstumsstufe zündet. Heute würde das ebenso gut passen.
Im Juli konnte der Umsatz um 44,7 % gesteigert werden. Im August lag das Plus bei 53,3 % und im September sogar bei 54,6 %.
Das ist deutlich mehr als der Jahresdurchschnitt von 41,1 %, der vor dem letzten Quartal natürlich noch niedriger war.
In lokaler Währung konnte Taiwan Semi den Umsatz im dritten Quartal um 50,9 % und den Gewinn um 68,7 % steigern.
Der Gewinn lag mit 4,60 USD je Aktie über den Erwartungen von 4,44 USD. Mit einem Umsatz von 46,06 Mrd. USD wurden die Analystenschätzungen von 45,70 Mrd. USD ebenfalls übertroffen.
Auf Jahressicht und in US-Dollar entspricht das einem Umsatzplus von 41 % und einem Gewinnsprung um 47 %.
Im dritten Quartal entfielen bereits 8 Prozent der Wafer-Umsätze auf die neue 2-Nanometer-Technologie. 3-Nanometer-Chips steuerten 33 Prozent bei, 5-Nanometer-Chips weitere 28 Prozent. Selbst die 7-Nanometer-Technologie kam noch auf einen Anteil von 10 Prozent. Insgesamt erwirtschaftete TSMC damit 79 Prozent seiner Wafer-Umsätze mit Fertigungsprozessen der 7-Nanometer-Klasse und darunter. Das zeigt, wie stark das Geschäft inzwischen auf technologisch anspruchsvolle und entsprechend gefragte Chips ausgerichtet ist.
Für das vierte Quartal stellt TSMC weitere Umsatzsteigerungen in Aussicht. Der Konzern erwartet Erlöse zwischen 52,3 und 54,3 Mrd. USD und liegt damit über den bisherigen Analystenschätzungen von 48,8 Mrd. USD.
Ausblick und Bewertung
Auch für das Gesamtjahr wird das Management zuversichtlicher. Auf US-Dollar-Basis soll der Umsatz 2026 um rund 44 Prozent steigen. Zuvor hatte TSMC ein Wachstum von „mehr als 40 Prozent“ in Aussicht gestellt.
Den Konsensschätzungen zufolge dürfte das Ergebnis im laufenden Geschäftsjahr um 63 % auf 17,15 USD je Aktie steigen.
Taiwan Semi kommt demnach auf ein forward P/E von 24,6.
Darüber hinaus hat TSMC abermals darauf hingewiesen, dass die Nachfrage das verfügbare Angebot deutlich übersteigt. Das Management sprach nicht nur von einer starken Nachfrage, sondern von einer erheblichen Lücke zwischen Bedarf und Produktionskapazität.
Trotzdem wird an der Börse nach wie vor erwartet, dass die Dynamik nachlassen wird und die Profitabilität sinken könnte.
Den Konsensschätzungen zufolge soll der Umsatz im Geschäftsjahr 2027 um 36 % und der Gewinn um 32 % auf 22,62 USD je Aktie steigen. Die Chancen stehen aus meiner Sicht nicht schlecht, dass die Erwartungen übertroffen werden, vor allem beim Ergebnis.
Sollten die Konsensschätzungen erfüllt werden, würde die P/E dadurch auf 18,7 sinken. In den letzten fünf Jahren lag die P/E durchschnittlich bei 26,7.
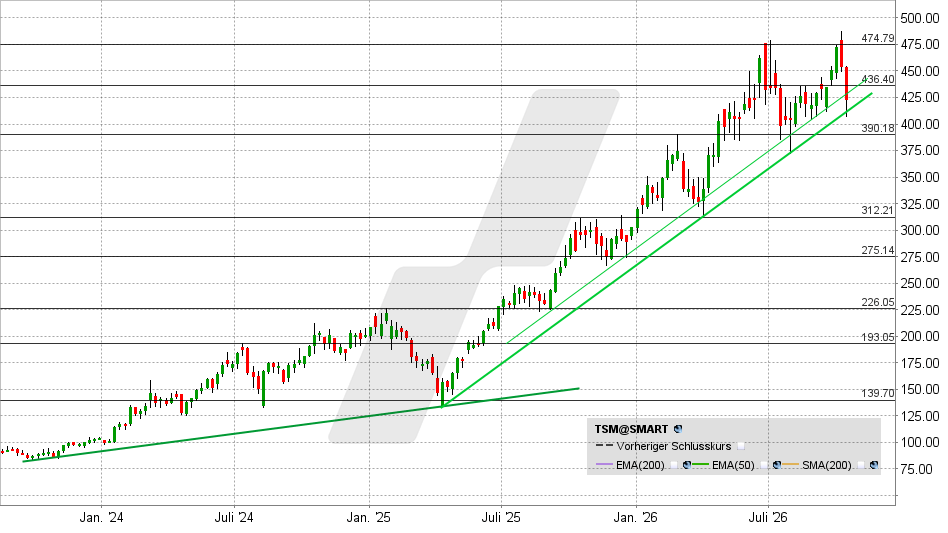
Aus technischer Sicht droht dennoch ein Doppeltop. Wird der mittelfristige Aufwärtstrend nahe 410 USD durchbrochen, drohen weitere Kursverluste in Richtung 390 USD. Darunter trübt sich das Chartbild weiter ein.
Gelingt hingegen ein Anstieg über 436 USD, könnte das einen erneuten Anstieg in Richtung Allzeithoch ermöglichen. Darüber ergeben sich extrapolierte Kursziele bei 500 und 515 USD.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 16.10.2026 um 15:13 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Sind Sie mit Ihrem Broker wirklich zufrieden? Ich bin bei LYNX.