S&P Global hat mehr als 20 % verloren und ist derzeit so niedrig bewertet wie lange nicht. Aber reicht das aus? Ist das eine Gelegenheit?
Die Juwelen im Konzern
S&P Global hat mehr als 20 % verloren und ist derzeit so niedrig bewertet wie lange nicht. Tatsächlich war die Aktie in den letzten zehn Jahren nur dreimal ähnlich niedrig bewertet: Beim Crash von 2020, beim Jahresendcrash von 2018 und Anfang 2016. Selbst am absoluten Tief des Bärenmarkts von 2022 war die Bewertung höher als heute.
Der Grund für den Kursrückgang liegt vor allem in der Angst vor künstlicher Intelligenz. Einige Geschäftsbereiche von S&P Global könnten durch neue Technologien unter Druck geraten.
Das trifft vor allem auf den Geschäftsbereich Market Intelligence zu. Dabei handelt es sich um einen der weltweit führenden Anbieter von Finanzdaten, Marktanalysen, Brancheninformationen und Softwarelösungen.
Ich möchte in dieser Analyse aber überhaupt nicht diskutieren, ob und in welchem Umfang Market Intelligence durch KI unter Druck kommen könnte – das wird die Zukunft zeigen. Müsste ich einen Tipp abgeben, würde das Wachstum in Zukunft womöglich niedriger ausfallen, aber eine wirkliche Disruption halte ich für unwahrscheinlich.
Noch wichtiger ist aus meiner Sicht aber eine andere Erkenntnis: Für das Kerngeschäft von S&P besteht wohl keine Disruptionsgefahr.
Das Ratinggeschäft steht für rund 50 % des Gewinns, die Indizes für weitere 20 %. Beide Bereiche verfügen über hohe Markteintrittsbarrieren, starke Preissetzungsmacht und benötigen kaum Kapital, um zu wachsen.
Das Ratinggeschäft ist der eigentliche Burggraben
Das Fundament bildet das Ratinggeschäft. Gemeinsam mit Moody’s kontrolliert S&P Global diesen Markt nahezu vollständig.
Das Geschäftsmodell ist denkbar attraktiv. Unternehmen und andere Emittenten zahlen dafür, dass ihre Schuldtitel (meist Anleihen) bewertet werden. Die Ratings wiederum werden von Banken, Fonds, Versicherungen und anderen Investoren verwendet. Dabei geht es nicht lediglich um eine zusätzliche Informationsquelle.
Ratings sind tief im Finanzsystem verankert. Ein Fonds kann beispielsweise darauf beschränkt sein, nur Anleihen mit Investment-Grade-Rating zu halten. Ein Pensionsfonds kann Vorgaben für den Anteil von Anleihen unterhalb einer bestimmten Bonitätsstufe haben. Banken wiederum können ihre Liquidität anhand von Ratingklassen steuern.
Damit entsteht ein bemerkenswerter Effekt. S&P muss nicht zwangsläufig die beste Kreditanalyse der Welt liefern. Entscheidend ist, dass die Bewertung von den Marktteilnehmern akzeptiert und verwendet wird.
Und genau aus diesem Grund besteht wohl auch keine Disruptionsgefahr durch KI. Es gibt zahlreiche Anbieter, die heute schon Ratings erstellen könnten. KI ändert daran wenig.
Das Siegel von S&P und Moody’s zählt.
Umgekehrt könnte man sogar argumentieren, dass S&P ein KI-Gewinner sein könnte. Wenn Analysten zukünftig dank KI mehr Ratings erstellen können, sinken dadurch die Kosten.
Noch ein Burggraben: Indizes
Für S&P ist das eine attraktive Ausgangslage. Das Ratinggeschäft sollte langfristig in etwa so schnell wachsen wie die Geldmenge, also schneller als uns allen lieb ist.
Der zweitwichtigste Bereich sind die Indizes. Hier besitzt S&P Global mit dem S&P 500 oder dem Dow Jones zwei der bekanntesten Finanzbenchmarks der Welt. Hinzu kommen etliche andere Indizes wie der S&P MidCap 400, der S&P 500 Dividend Aristocrats, S&P U.S. Aggregate Bond Index und Sektor-Indizes.
Das Geschäftsmodell dahinter ist ähnlich elegant wie bei den Ratings. S&P entwickelt und betreibt die Indizes. ETF-Anbieter und andere Finanzprodukte, die diese Benchmarks verwenden, zahlen dafür Lizenzgebühren.
Hinzu kommen Einnahmen aus Derivaten, die sich auf die Indizes beziehen, sowie weitere datenbezogene Erlöse.
Das Entscheidende ist erneut der Burggraben. Ein Fonds kann nicht einfach auf einen unbekannten Index wechseln, ohne seine eigene Glaubwürdigkeit zu beeinträchtigen. Bei vielen Fonds und vor allem ETFs ist eine Umstellung kaum möglich.
Lässt das Wachstum in Zukunft nach?
Auch hier dürfte KI wenig verändern. Ein Algorithmus kann einen Index berechnen. Das Problem ist nicht die Berechnung, sondern die Akzeptanz. Anleger wollen einen Benchmark, den der Markt kennt und anerkennt.
Der Indexbereich hat in der Vergangenheit zusätzlich vom Trend zur Indexierung und zum Wachstum von ETFs profitiert. Dieser Rückenwind könnte irgendwann schwächer werden.
Das bedeutet allerdings nicht, dass das Geschäft zum Stillstand kommt. Neue Mittelzuflüsse und vor allem steigende Märkte erhöhen das verwaltete Vermögen, auf dem die Gebühren basieren.
S&P Global selbst rechnet in diesem Bereich mit einem Wachstum von 10 bis 12 %.
Ausblick und Bewertung
S&P Global besteht nicht nur aus Ratings und Indizes. Das Unternehmen verkauft auch Daten, Analysewerkzeuge und Softwarelösungen. Dazu gehört unter anderem das CapIQ-Geschäft.
Genau hier dürfte ein erheblicher Teil der aktuellen Skepsis liegen. Daten, Research und Finanzsoftware könnten durch KI stärker unter Druck geraten. Das ist ein reales Risiko. Das Market-Intelligence-Geschäft steht jedoch nur für rund 15 -20 % des Gewinns.
Die restlichen Geschäftsbereiche sind ebenfalls attraktiv, haben im ersten Halbjahr ein operatives Ergebnis von 1,25 Mrd. USD erzielt und wachsen allesamt (das gilt auch für Market Intelligence) – doch das Geschäft mit Ratings und Indizes reicht aus meiner Sicht aus, um den gesamten Börsenwert von S&P zu rechtfertigen.
MSCI, ein direkter Wettbewerber im Index-Geschäft, wird derzeit mit einer P/E von 29 bewertet. Im langjährigen Durchschnitt war die Bewertung sogar noch höher.
Die P/E von Moodys liegt aktuell und auch im langjährigen Durchschnitt bei etwa 29.
Im Gegensatz dazu liegt die forward P/E von S&P Global derzeit nur bei 22,6. Sollte das Ergebnis im kommenden Jahr wie erwartet um 14 % auf 20,26 USD je Aktie steigen, würde die P/E auf 19,9 sinken.
Im langjährigen Durchschnitt lag die P/E von S&P bei etwa 28.
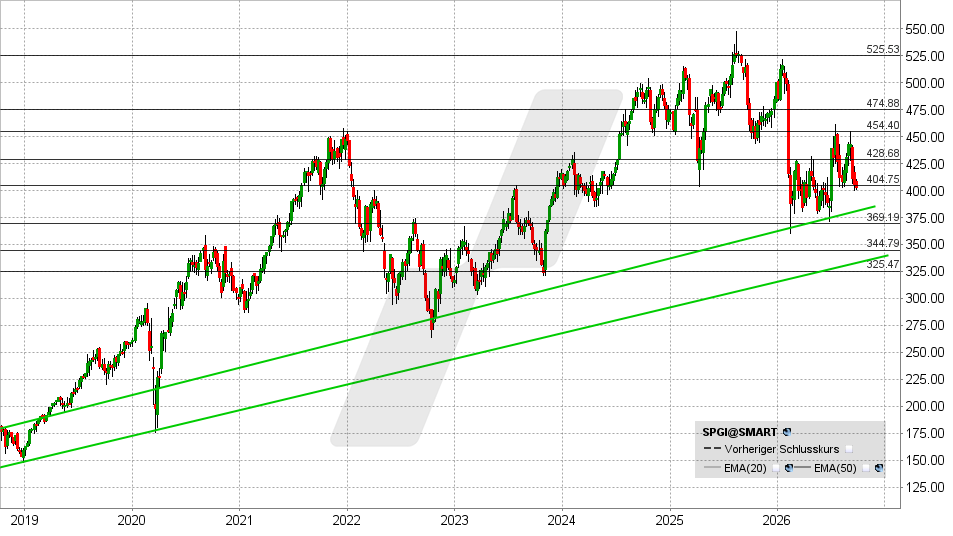
Die mehrjährigen Aufwärtstrends sind intakt und dementsprechend ist das Chartbild aus technischer Sicht weiterhin bullisch.
Die Aktie ist in der laufenden Korrektur sogar zweimal am oberen Aufwärtstrend abgeprallt.
Für die Bullen ist das keine schlechte Ausgangslage. Klare Signale ergeben sich jedoch erst über 430 USD und 455 USD.
Für antizyklische Anleger dürfte der Bereich zwischen 405 und 370 USD interessant sein.
Sollte die Aktie jedoch unter 370 USD fallen, muss mit einer Ausdehnung der Verluste in Richtung 345 oder 325 USD gerechnet werden.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 23.09.2026 um 11:16 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Preisgekrönte Handelsplattform und niedrige Gebühren. Mein Broker ist LYNX.