Bitte wählen Sie:

Seagate Technology Aktie Prognose Seagate: Die alten Regeln gelten womöglich nicht mehr 

News: Aktuelle Analyse der Seagate Technology Aktie

In diesem Artikel
Seagate Technology
ISIN: IE00BKVD2N49
|
Ticker: STX -,-- %
|
Börse: --

--- USD
---% (1D)
1 W ---
1 M ---
1 J ---
Gültigkeit der Analyse
1 Woche
Erwartung: Neutral
Zur Seagate Technology Aktie

Die Aktienanalysen von Tobias Krieg basieren auf einer Kombination aus Charttechnik und Fundamentalanalyse. Dabei liegt der Fokus auf der Bewertung von Unternehmen anhand ihrer finanziellen Kennzahlen, wie z. B. KGV, Cashflow oder Eigenkapitalrendite, sowie auf der Identifikation von überdurchschnittlichen Wachstumspotenzialen zu einem attraktiven Einstiegskurs.

Der Großteil der Produktionskapazitäten für Rechenzentren ist bis zum Kalenderjahr 2028 vollständig ausgebucht. Ist die Aktie trotzdem zu hoch bewertet? 

Während die Aufmerksamkeit der Börse anfangs vor allem auf Prozessoren und Beschleunigerchips gerichtet war, wissen wir inzwischen, dass an anderer Stelle ebenfalls Engpässe entstanden sind, darunter beispielsweise bei Speichern. 

Ohne Festplatten geht es nicht 

Seagate Technology gehört zu den weltweit führenden Herstellern von Festplattenlaufwerken (HDDs). Die wichtigsten Wettbewerber sind Western Digital und Toshiba. Das Geschäft ist weniger glamourös als die Entwicklung von Hochleistungschips, für Cloud-Anbieter und Betreiber großer Rechenzentren aber von großer Bedeutung. 

Zwar sind Solid-State-Drives (SSDs) deutlich schneller. Bei der Speicherung riesiger Datenmengen zählt jedoch nicht allein die Geschwindigkeit, sondern vor allem der Preis pro Terabyte. Klassische Festplatten sind hier nach wie vor überlegen. Sie eignen sich deshalb besonders für Cloud-Speicher, Backups und Datenbestände, auf die nicht ständig mit höchster Geschwindigkeit zugegriffen werden muss. 

Trainingsdaten, Modellversionen und die von KI-Anwendungen erzeugten Inhalte müssen gespeichert und teilweise über Jahre vorgehalten werden. Selbst wenn nicht jede zusätzliche KI-Anfrage unmittelbar mehr Festplattenkapazität erfordert, wächst der langfristige Speicherbedarf mit der Nutzung der Technologie. Für Seagate entsteht daraus ein struktureller Wachstumstreiber. 

Mehr Speicher auf derselben Fläche 

Was Seagate von seinen Wettbewerbern abhebt, ist die HAMR-Technologie. HAMR steht für Heat-Assisted Magnetic Recording und ermöglicht eine erhebliche Steigerung der Speicherdichte auf HDDs. 
Nach über zwei Jahrzehnten der Forschung ist in diesem Bereich ein Durchbruch gelungen – und das deutlich früher als bei der Konkurrenz. 

Dabei wird das Speichermedium während des Schreibvorgangs punktuell erhitzt. Das ermöglicht eine höhere Datendichte und damit mehr Kapazität auf derselben Fläche. Unter dem Namen Mozaic vermarktet Seagate entsprechende Festplattenplattformen für besonders anspruchsvolle Anwendungen in Rechenzentren. 

Die HAMR-Technologie bringt für beide Seiten Vorteile. Für Kunden bedeutet sie, dass mehr Daten auf weniger physischem Raum gespeichert werden können. Gleichzeitig sinkt der Energieverbrauch pro Terabyte. 

Durch diese neue Technologie sinken demnach die Betriebskosten, die Kosten pro Terabyte und der Platzbedarf. Mit der Mozaic 4+ bietet Seagate inzwischen eine Festplatte mit einer Speicherkapazität von 44 Terabyte an. 
Etwa die Hälfte aller in Betrieb befindlichen PCs besitzt eine Speicherkapazität von unter einem Terabyte.  

Inzwischen entfallen mehr als 80 % der Umsätze auf den Verkauf von leistungsstarken HDDs mit hoher Kapazität an große Hyperscaler wie Amazon, Google, Meta und Microsoft sowie an Firmen im Bereich Server- und Speicherlösungen.  
Der Endverbrauchermarkt spielt für Seagate kaum noch eine Rolle.  

Ein Boom von historischem Ausmaß 

In welchem Umfang sich die Nachfragekurve verändert hat, zeigen die Geschäftszahlen. 
In den letzten drei Geschäftsjahren hat sich der Umsatz von 6,55 auf 12,20 Mrd. USD nahezu verdoppelt. Gleichzeitig ist die operative Marge von etwas mehr als 6 % auf über 34 % gestiegen und hat damit ein Niveau erreicht, das in der Vergangenheit kaum vorstellbar gewesen wäre. 

Der Gewinn hat sich in dieser Zeit von 1,29 auf 15,58 USD je Aktie mehr als verzehnfacht, wodurch das vorherige Rekordergebnis von 2022 in Höhe von 8,18 USD je Aktie deutlich übertroffen wurde. 

Die Zahlen verdeutlichen die erhebliche operative Hebelwirkung. Da die Nachfrage deutlich gestiegen ist, ist die Auslastung hoch und gleichzeitig hat sich der Produktmix zu margenstärkeren Laufwerken verschoben, was zu einem überproportionalen Anstieg der Gewinne geführt hat.  

Die hohen Margen zeigen zugleich, dass Seagate heute eine deutlich bessere Verhandlungsposition hat als früher. 

Allerdings sollte man die jüngste Dynamik nicht unkritisch in die Zukunft fortschreiben. Das Festplattengeschäft war historisch zyklisch. Überkapazitäten, sinkende Preise und schwankende Investitionen der Kunden haben in der Vergangenheit immer wieder zu Gewinneinbrüchen geführt. 

Wird die Halbleiterbranche und ihre Peripherie weniger zyklisch? 

Es wäre jedoch möglich, dass sich die gesamte Branche gerade wandelt. Speichermedien werden nicht nur beim Bau von Rechenzentren benötigt, sondern auch bei ihrer Modernisierung. 

Das könnte die Halbleiterbranche und ihre Peripherie langfristig weniger zyklisch machen als in der Vergangenheit. Früher hingen viele Chipmärkte stark von kurzfristigen Schwankungen bei PCs, Smartphones und Lagerbeständen ab. 

Durch KI und den immensen Ausbau von Rechenzentren verlieren diese stark schwankenden Märkte an Bedeutung. 
Stattdessen kommt der Großteil der Nachfrage von langjährigen Projekten, die weniger konjunkturabhängig sind. 

Um es mit einem konkreten Beispiel zu illustrieren: Von der Planung bis zur Inbetriebnahme von Rechenzentren vergehen in vielen Fällen 3 bis 5 Jahre. Die AWS European Sovereign Cloud (ESC) wurde beispielsweise 2023 angekündigt und im Januar 2026 erfolgte die Inbetriebnahme. Der Ausbau geht seitdem weiter. 

Kühlt sich die Konjunktur ab, wäre es gut möglich, dass sich der Ausbau zeitweise verlangsamt, aber die Projekte an sich dürften weiterlaufen. Unternehmen wie Amazon planen über Konjunkturzyklen hinweg. 

Das zeigt sich auch aktuell. Der Ölpreis ist in die Höhe geschnellt, die Konjunktur und Konsumlaune haben sich abgekühlt, die Notenbanken haben die Leitzinsen erhöht – und dennoch geht der Ausbau der Rechenzentren ungebremst weiter. 

Bis 2028 ausgebucht und mehr 

Das hat dazu beigetragen, dass Seagate gut in das seit Juli laufende Geschäftsjahr gestartet hat. 

Der Gewinn lag im ersten Quartal mit 7,68 USD je Aktie über den Erwartungen von 7,44 USD. Mit einem Umsatz von 4,23 Mrd. USD wurden die Analystenschätzungen von 4,12 Mrd. USD ebenfalls übertroffen. 
Auf Jahressicht entspricht das einem Umsatzplus von 61 % und nahezu einer Verdreifachung des Gewinns. 

Auch der Ausblick fällt besser aus als erwartet. Für das zweite Quartal stellt das Management einen Umsatz von 4,70 bis 4,90 Mrd. USD und einen Gewinn von 9,00 bis 9,40 USD je Aktie in Aussicht.  
Bislang wurde ein Umsatz von 4,52 Mrd. USD und ein Gewinn von 8,70 USD je Aktie erwartet. 

Noch wichtiger als das nächste Quartal sind allerdings die Aussagen des Managements zur langfristigen Nachfrage. CEO Dave Mosley verweist darauf, dass die Erzeugung, Aufbewahrung und Wiederverwendung von Daten den Speicherbedarf kontinuierlich steigen lassen. Seagate geht von einer mehrjährigen Wachstumsphase aus.  

Seagate hat die hohe Nachfrage genutzt, um langfristige, mehrjährige Liefervereinbarungen abzuschließen. Der Großteil der Produktionskapazitäten für Rechenzentren ist bis zum Kalenderjahr 2028 vollständig ausgebucht. Einige Liefervereinbarungen mit großen Cloud-Kunden reichen sogar bis in das Jahr 2030 hinein. 

Der Optimismus reicht demnach über das laufende Quartal hinaus. Seagate erwartet im gesamten Geschäftsjahr 2027 steigende Umsätze von Quartal zu Quartal und eine Ausweitung der Bruttomarge. 

Den Konsensschätzungen zufolge könnte das Ergebnis im laufenden Geschäftsjahr um 143 % auf 37,80 USD je Aktie steigen. 
Seagate kommt demnach auf eine forward P/E von 17,7. 
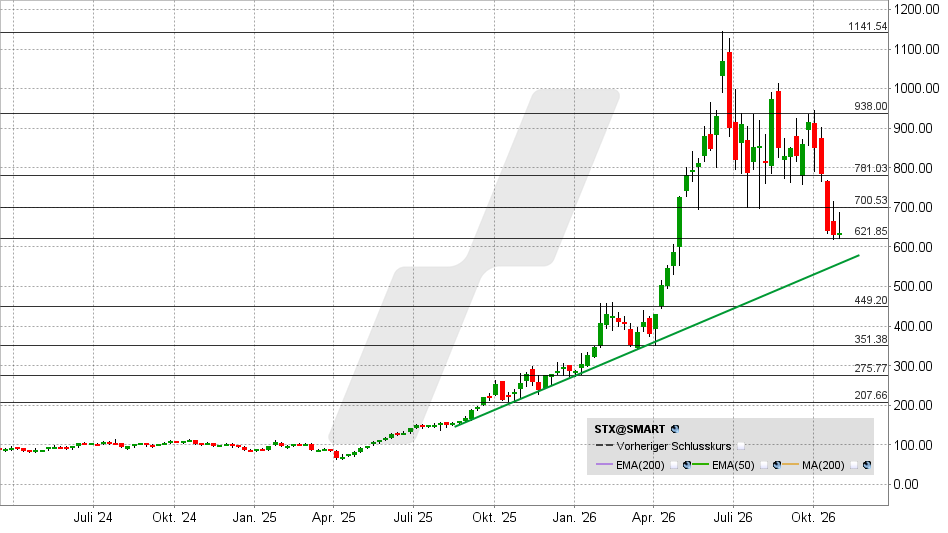
Seagate Aktie: Chart vom 28.10.2026, Kurs: 631,46 USD – Kürzel: STX | Quelle: TWS | Online Broker LYNX 
Seagate Aktie: Chart vom 28.10.2026, Kurs: 631,46 USD – Kürzel: STX | Quelle: TWS

Gelingt jetzt ein Anstieg über 700 USD, könnte das eine Erholung in Richtung 780 USD einleiten. Darüber käme es zu einem prozyklischen Kaufsignal mit möglichen Kurszielen bei 900 – 940 USD. 

Fällt die Aktie jedoch unter das bisherige Jahrestief, könnte das eine Ausdehnung der Korrektur in Richtung Aufwärtstrend auslösen. 

--- ---

--- (---%)
Mkt Cap
Vol
T-Hoch
T-Tief
---
---
---
---

Displaying the --- chart

Heutigen Chart anzeigen

Der Inhalt dieses Artikels wurde erstellt am 28.10.2026 um 15:04 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Nachricht schicken an Tobias Krieg
  • Dieses Feld dient zur Validierung und sollte nicht verändert werden.

Tobias Krieg ist Chefanalyst bei LYNX Broker und Gründer von LongTerm-Value.
Er ist seit mehr als fünfzehn Jahren an der Börse aktiv, davon mehr als eine Dekade als leidenschaftlicher Vollzeit-Investor. Geprägt durch Vorbilder wie Charlie Munger, Peter Lynch und Bill Miller ist Value Investing der Grundsatz und Growth at a reasonable Price der Wahlspruch.
Denn auch gute Unternehmen können schlechte Investments sein. Ein attraktiver Einstiegskurs zum richtigen Zeitpunkt ist absolut entscheidend.

Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.

Ihre Ordergebühren sind zu hoch? Mein Broker ist LYNX.

Dieses Feld dient zur Validierung und sollte nicht verändert werden.
Wie hilfreich fanden Sie den Artikel?(erforderlich)
Wenig hilfreichSehr hilfreich
Ab jetzt täglich die neuesten Börsenblick-Analysen per E-Mail erhalten
Loading ...
Alle Börsenblick Artikel

Vorherige Analysen der Seagate Technology Aktie

29.07.2026
11:21 Uhr

Seagate: Wurde der Speicher-Boom unterschätzt? — Tobias Krieg

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 29.07.2026 um 11:03 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Das Comeback der Festplatte: Nachdem Seagate den Gewinn verdoppelt hat, dürfte er sich jetzt noch einmal mehr als verdoppeln.

Denn Sie wissen nicht, was sie tun

Zuletzt standen viele Halbleiter- und Hardware-Aktien unter Druck. Der Kurs von Seagate ist beispielsweise von 1.145 auf 700 USD eingebrochen.
Die Volatilität ist enorm und so mancher ging wohl davon aus, dass die „KI-Blase“ geplatzt ist.

Doch in Anbetracht der enormen Gewinnsprünge mancher Aktien dürfte so manch ein Zweifler langsam ins Grübeln kommen. Vielleicht ist die These von der KI-Blase nicht ganz so stichhaltig wie gedacht.
Denn die Investitionen in diesem Sektor sind nicht von der Hand zu weisen und historisch geradezu einmalig.

Laut Gartner dürften sich die weltweiten KI-Investitionen in diesem Jahr auf sagenhafte 2.500 Milliarden Dollar belaufen.
Kein Wunder also, dass auch bei einem Hersteller von Festplatten etwas hängenbleibt. In welchem Ausmaß das geschieht, haben die gestrigen Quartalszahlen abermals bewiesen.

Die Datenflut schafft einen Milliardenmarkt

Seagate Technology gehört zu den weltweit größten Herstellern von Festplatten (HDDs) und Speicherlösungen. Das Unternehmen entwickelt und produziert vor allem klassische Festplatten für Rechenzentren, Cloud-Anbieter, Unternehmen und Privatanwender.

Heute stammen mehr als 80 % der Umsätze aus dem Verkauf hochkapazitiver Festplatten für Rechenzentren. Zu den wichtigsten Kunden gehören Hyperscaler wie Amazon, Microsoft, Google und Meta sowie Hersteller von Server- und Speichersystemen. Der klassische Endverbrauchermarkt spielt dagegen nur noch eine untergeordnete Rolle.

Diese strategische Neuausrichtung ist kein Zufall. Die weltweit erzeugte Datenmenge wächst seit Jahren exponentiell. Cloud Computing, Videostreaming, industrielle Digitalisierung, das Internet der Dinge und vor allem künstliche Intelligenz sorgen dafür, dass jedes Jahr deutlich mehr Daten gespeichert werden müssen.

Während SSDs aufgrund ihrer hohen Geschwindigkeit für viele Anwendungen unverzichtbar sind, bleiben Festplatten bei großen Datenmengen die mit Abstand günstigste Lösung.

Ein Oligopol mit hohen Eintrittsbarrieren

Besonders interessant ist dabei die Rolle von künstlicher Intelligenz. Viele Anleger verbinden den KI-Boom in erster Linie mit Halbleitern oder Grafikkarten. Tatsächlich entsteht jedoch entlang der gesamten Wertschöpfungskette eine enorme Nachfrage nach Speicherlösungen. Das Training großer KI-Modelle erzeugt gewaltige Datenmengen, die dauerhaft gespeichert werden müssen.

Hinzu kommen sogenannte Cold Data, also Daten, auf die nur selten zugegriffen wird, die aber aus regulatorischen oder wirtschaftlichen Gründen langfristig archiviert werden müssen. Für diese Anwendungen sind hochkapazitive Festplatten die mit Abstand effizienteste Lösung.

Der entscheidende Wettbewerbsvorteil von Seagate heißt jedoch HAMR. Hinter der Abkürzung verbirgt sich die Heat-Assisted Magnetic Recording-Technologie, an der das Unternehmen mehr als zwei Jahrzehnte geforscht hat.

Mit HAMR ist es gelungen, die Speicherdichte von Festplatten deutlich zu erhöhen. Dadurch können wesentlich mehr Daten auf derselben physischen Fläche gespeichert werden. Das reduziert den Platzbedarf im Rechenzentrum, senkt den Energieverbrauch pro Terabyte und verbessert gleichzeitig die Wirtschaftlichkeit für die Kunden.

Zahlen, die selbst Optimisten überrascht haben

Darüber hinaus handelt es sich beim Festplattenmarkt um ein weltweites Oligopol. Nach zahlreichen Übernahmen dominieren im Wesentlichen nur noch Seagate sowie Western Digital den Markt für klassische HDDs. Die hohen technologischen Anforderungen und Milliardeninvestitionen schaffen erhebliche Markteintrittsbarrieren.

Dieser Umstand, gepaart mit der enormen Nachfrage, hat dazu geführt, dass der Gewinn von Seagate regelrecht durch die Decke gegangen ist.
In den Geschäftsjahren 2024 und 2025 ist es jeweils zu einem Gewinnsprung um mehr als 500 % gekommen. In Summe kletterte das Ergebnis von 0,19 auf 8,10 USD je Aktie.

Am 28. Juli hat das Unternehmen die Zahlen zum vierten Quartal des Geschäftsjahres (6/2026) vorgelegt.
Der Gewinn lag mit 5,71 USD je Aktie weit über den Erwartungen von 5,10 USD. Mit einem Umsatz von 3,63 Mrd. USD wurden die Analystenschätzungen von 3,40 Mrd. USD ebenfalls übertroffen.

Auf Jahressicht entspricht das einem Umsatzplus von 49 % und mehr als einer Verdopplung des Gewinns. Die operative Marge kletterte im vierten Quartal auf 44,6 % und erreichte damit ein neues Rekordniveau.

Die eigentliche Überraschung

Die eigentliche Überraschung war jedoch der Ausblick. Für das erste Quartal stellt Seagate einen Umsatz von 4,00 – 4,20 Mrd. USD und einen Gewinn von 7,10 – 7,50 USD je Aktie in Aussicht.
Bisher wurde ein Umsatz von 3,68 Mrd. USD und ein Gewinn von 5,70 USD je Aktie erwartet.

Das zeigt, wie schnell sich die Erwartungen verschieben können. Als ich mich vor einiger Zeit zu Seagate geäußert habe (Vom Stillstand zur Kursrakete: Was Seagate plötzlich antreibt), lag der Kurs noch bei 148,10 USD und es wurde ein Gewinnsprung um 26 % auf 10,24 USD je Aktie erwartet.

Inzwischen liegt der Kurs bei 747 USD und es hat sich herausgestellt, dass der Gewinn um 92 % auf 15,58 USD je Aktie gestiegen ist.

Noch wichtiger ist aber, was in Zukunft passieren könnte. Der Pessimismus der Prognostiker scheint inzwischen verflogen zu sein.
Den Konsensschätzungen zufolge dürfte das Ergebnis im laufenden Geschäftsjahr um 108 % auf 32,45 USD je Aktie steigen.

Seagate kommt demnach auf eine forward P/E von 23,0. Wenn das Unternehmen im ersten Quartal einen Gewinn von etwa 7,30 USD erzielt, ist die Wahrscheinlichkeit jedoch hoch, dass die Schätzungen zu niedrig sind.

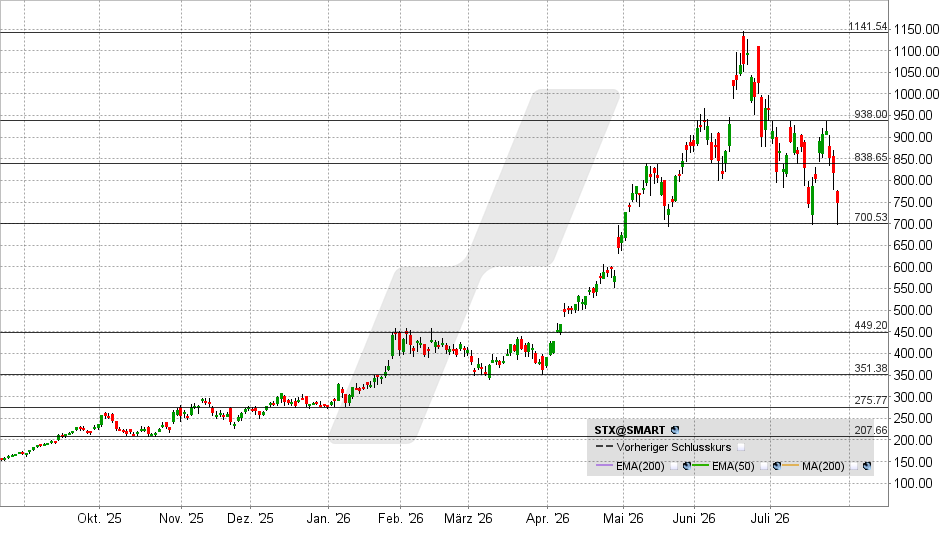
Seagate Aktie: Chart vom 29.07.2026, Kurs: 747,30 USD – Kürzel: STX | Quelle: TWS | Online Broker LYNX
Seagate Aktie: Chart vom 29.07.2026, Kurs: 747,30 USD – Kürzel: STX | Quelle: TWS

Sollte die Unterstützung bei 700 USD wieder halten, könnte das die Basis für eine Erholung in Richtung 800 oder 840 USD sein. Darüber käme es zu einem prozyklischen Kaufsignal mit einem möglichen Kursziel bei 938 USD.

Fällt die Aktie hingegen unter 700 USD, muss mit weiteren Verlusten in Richtung 600 USD gerechnet werden.

Über den Autor

Tobias Krieg ist Chefanalyst bei LYNX Broker und Gründer von LongTerm-Value.
Er ist seit mehr als fünfzehn Jahren an der Börse aktiv, davon mehr als eine Dekade als leidenschaftlicher Vollzeit-Investor. Geprägt durch Vorbilder wie Charlie Munger, Peter Lynch und Bill Miller ist Value Investing der Grundsatz und Growth at a reasonable Price der Wahlspruch.
Denn auch gute Unternehmen können schlechte Investments sein. Ein attraktiver Einstiegskurs zum richtigen Zeitpunkt ist absolut entscheidend.

Analysemethode

Die Aktienanalysen von Tobias Krieg basieren auf einer Kombination aus Charttechnik und Fundamentalanalyse. Dabei liegt der Fokus auf der Bewertung von Unternehmen anhand ihrer finanziellen Kennzahlen, wie z. B. KGV, Cashflow oder Eigenkapitalrendite, sowie auf der Identifikation von überdurchschnittlichen Wachstumspotenzialen zu einem attraktiven Einstiegskurs.

11.05.2026
15:56 Uhr

Seagate: Kaufen, abwarten oder Reißleine ziehen? — Tobias Krieg

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 11.05.2026 um 15:25 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Die meisten Anleger konzentrieren sich im KI-Boom auf Chips und Rechenleistung. Seagate verdient jedoch an der zweiten entscheidenden Ressource: Speicherplatz.

Der Kurs von Seagate ist seit der letzten Analyse (Seagate: HAMR ist der Hammer) innerhalb von wenigen Monaten von 146 auf 782 USD gestiegen.

Seagate Aktie: Chart vom 11.05.2026, Kurs: 782, USD – Kürzel: STX | Quelle: TWS | Online Broker LYNX
Seagate Aktie: Chart vom 11.05.2026, Kurs: 782 USD – Kürzel: STX | Quelle: TWS

Langsam dürfte sich der eine oder andere fragen, ob die Rallye langsam das Ende der Fahnenstange erreicht hat. Das gilt aktuell für etliche Hardware-Hersteller. Die Rallye der Branche ist historisch geradezu einmalig.
Der Nasdaq Global Semiconductor Index ist auf Jahressicht um starke 179 % gestiegen.  

Ein globales Oligopol

Seagate Technology gehört zu den letzten großen Festplattenherstellern der Welt und profitiert direkt vom globalen Datenboom. Das Unternehmen entwickelt und verkauft vor allem HDDs, also klassische magnetische Festplatten, die in Rechenzentren, Cloud-Infrastrukturen und PCs eingesetzt werden.

Klassische Festplatten sind bei riesigen Datenmengen nach wie vor oft sehr günstig. Genau dort liegt die Stärke von Seagate: maximale Speicherkapazität zu möglichst niedrigen Kosten.

Das Geschäftsmodell ist klar auf Skalierung ausgelegt. Seagate verkauft keine Massenware mit niedrigen Margen, sondern konzentriert sich zunehmend auf hochkapazitive Enterprise-Laufwerke für Hyperscaler, Cloud-Anbieter und KI-Rechenzentren.
Unternehmen wie Amazon, Microsoft oder Google benötigen sehr große Mengen an Speicherplatz, weil KI-Anwendungen, Videos, Backups und Unternehmensdaten stark wachsen.

Das wichtigste Produktsegment sind die Exos-Festplatten. Diese Modelle sind für Rechenzentren gedacht und erreichen inzwischen Kapazitäten von bis zu 44 Terabyte.

Der unterschätzte Burggraben der Festplattenindustrie

Besonders relevant ist dabei die neue HAMR-Technologie, wodurch Daten dichter gespeichert werden können. Dadurch kann Seagate die Speicherkapazität deutlich steigern, ohne die Größe der Festplatte zu verändern.

Daneben spielt die IronWolf-Serie eine wichtige Rolle. Diese Laufwerke richten sich an Unternehmen, Kreative und ambitionierte Privatanwender mit NAS-Systemen. Sie kommen häufig in kleinen Servern, Medienarchiven oder professionellen Backuplösungen zum Einsatz. Für Gamer und High-End-PCs bietet Seagate außerdem die FireCuda-Reihe an, während BarraCuda eher den klassischen Consumer-Markt bedient.

Der Markt für Festplatten ist inzwischen ein globales Oligopol. Weltweit dominieren vor allem Seagate und Western Digital, ergänzt durch Toshiba mit deutlich kleinerem Marktanteil.
Der Konkurrenzdruck ist dadurch geringer als in vielen anderen Hardwarebereichen.

Darüber hinaus bildet das einen natürlichen Burggraben. Ein ambitionierter Wettbewerber müsste zig Milliarden investieren, um dieselben Skaleneffekte zu erzielen und würde damit doch nur eins erreichen: Überkapazitäten für Festplatten, die ihn selbst ruinieren würden.

Hebelwirkung nahe 100 %

Überkapazitäten sind aus meiner Sicht die mit Abstand größte Gefahr in dieser Branche, denn der Bedarf für Festplatten dürfte sehr wahrscheinlich weitersteigen. Doch von einem Angebotsüberhang kann derzeit keine Rede sein und das dürfte auch noch einige Jahre so bleiben.
Denn so lange wird es dauern, bis die meisten laufenden oder angekündigten Bauprojekte für Rechenzentren abgeschlossen sind.

Daher wird im laufenden Geschäftsjahr ein Gewinnsprung um 83 % auf 14,86 USD je Aktie erwartet.
Die Erwartungen sind außerordentlich hoch, das steht außer Frage. Es wäre jedoch möglich, dass die Konsensschätzungen trotzdem noch zu niedrig sind.

Die operativen Hebeleffekte, die bei Seagate derzeit auftreten sind so ungewöhnlich, dass die Prognostiker ihre liebe Mühe haben.

Das liegt vor allem an einem Punkt:
Seagate arbeitet unter Vollauslastung. Steigen in dieser Situation die Preise für Festplatten, schlägt jeder Dollar an zusätzlichem Umsatz überproportional auf den Gewinn durch.

Die Zahlen wirken fast schon absurd

Das lässt sich an den jüngsten Quartalszahlen relativ einfach illustrieren. Im zweiten Quartal hat Seagate einen Umsatz von 2,83 Mrd. USD und ein Nettoergebnis von 702 Mio. USD erzielt.
Im dritten Quartal lag der Umsatz bei 3,11 Mrd. USD und das Nettoergebnis bei 934 Mio. USD.

Ein Anstieg der Umsätze um weniger als 300 Millionen Dollar hat demnach ausgereicht, um einen Gewinnsprung um 232 Millionen Dollar zu verursachen – wohlgemerkt nach Steuern.

Der Gewinn lag mit 4,10 USD je Aktie wieder weit über den Erwartungen von 3,52 USD. Beim Umsatz wurden die Analystenschätzungen von 2,96 Mrd. USD ebenfalls übertroffen.
Auf Jahressicht entspricht das einem Umsatzplus von 44 % und mehr als einer Verdopplung des Gewinns.

In Summe hat Seagate in den ersten neun Monaten des laufenden Geschäftsjahres, das bereits im Juni enden wird, einen Gewinn von 9,82 USD je Aktie erzielt.
Daher sind die Konsensschätzungen, wonach es zu einem Gewinnsprung um 83 % auf 14,86 USD je Aktie kommen soll, realistisch.

Die große Frage: Wie lange hält dieser Boom?

Den Prognosen zufolge wird der Gewinn im bald anbrechenden Geschäftsjahr um weitere 72 % auf 25,60 USD je Aktie steigen. Dadurch würde die P/E von Seagate auf 30,6 sinken.

Diesem Multiplikator kann man sich von mehreren Seiten nähern. Wer vor allem die derzeitigen Wachstumsraten als Bewertungsgrundlage heranzieh, dürfte zu einem bullischen Ergebnis kommen.
Wer historische Vergleiche nutzt oder davon ausgeht, dass die Nachfrage für Festplatten ihren Zenit überschritten hat, dürfte zu einem bärischen Ergebnis kommen.

Die Erfahrung lehrt, dass die Wahrscheinlichkeit für eine Rallyefortsetzung in den kommenden Monaten höher ist als für ein abruptes Ende.
Die Erfahrung zeigt aber auch, dass die Wahrscheinlichkeit hoch ist, dass der Kurs von Seagate irgendwann in der Zukunft deutlich unter das derzeitige Niveau sinken wird.

Über den Autor

Tobias Krieg ist Chefanalyst bei LYNX Broker und Gründer von LongTerm-Value.
Er ist seit mehr als fünfzehn Jahren an der Börse aktiv, davon mehr als eine Dekade als leidenschaftlicher Vollzeit-Investor. Geprägt durch Vorbilder wie Charlie Munger, Peter Lynch und Bill Miller ist Value Investing der Grundsatz und Growth at a reasonable Price der Wahlspruch.
Denn auch gute Unternehmen können schlechte Investments sein. Ein attraktiver Einstiegskurs zum richtigen Zeitpunkt ist absolut entscheidend.

Analysemethode

Die Aktienanalysen von Tobias Krieg basieren auf einer Kombination aus Charttechnik und Fundamentalanalyse. Dabei liegt der Fokus auf der Bewertung von Unternehmen anhand ihrer finanziellen Kennzahlen, wie z. B. KGV, Cashflow oder Eigenkapitalrendite, sowie auf der Identifikation von überdurchschnittlichen Wachstumspotenzialen zu einem attraktiven Einstiegskurs.

29.04.2026
08:19 Uhr

Seagate mit Kurssprung nach Zahlen — Achim Mautz

Chart-Betrachtungszeitraum: 6 Monate
Charttrend: Bullisch
Gültigkeit der Analyse: 2 Wochen
Erwartung: Bullisch
Der Inhalt dieses Artikels wurde erstellt am 29.04.2026 um 7:47 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Trendbetrachtung auf Basis 6 Monate: Viele Aktien von Herstellern von Speichermedien befinden sich bereits seit geraumer Zeit in einem Aufwärtstrend. Unternehmen wie Western Digital zeigen stabile Aufwärtsbewegungen und zählen seit Monaten zu den stärkeren Vertretern der Technologiebranche.

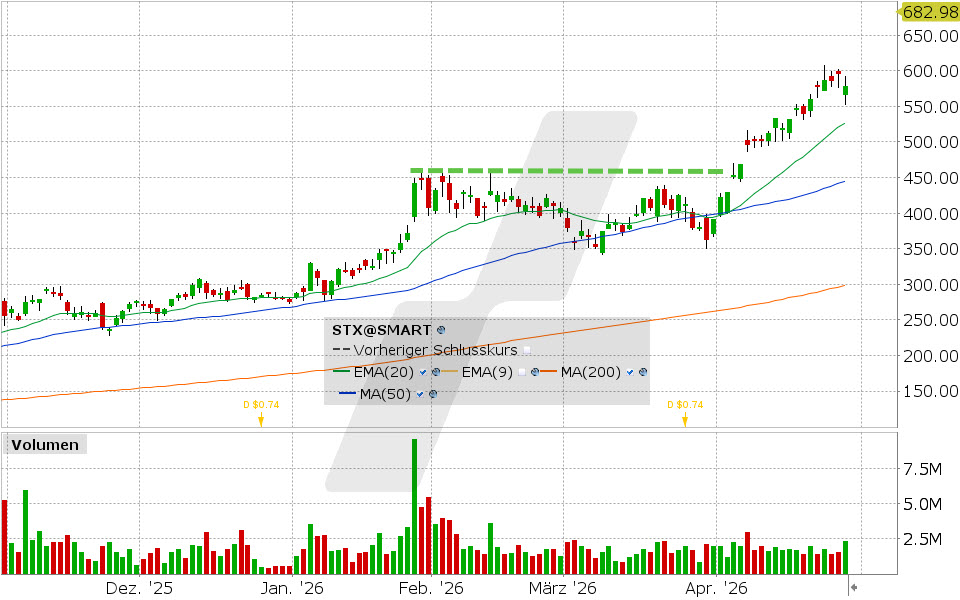
Auch die Seagate-Technology-Aktie profitiert weiterhin von dieser Entwicklung und konnte mit den zuletzt veröffentlichten Quartalszahlen überzeugen. Der Gewinn stieg im Vergleich zum Vorjahreszeitraum um mehr als 134 %, während die Umsätze um 44 % zulegen konnten. Damit wurden die Erwartungen der Analysten übertroffen. Zusätzlich hob das Unternehmen den Ausblick für das laufende Quartal nochmals an. Die Aktie reagierte im nachbörslichen Handel mit deutlichen Kursaufschlägen und unterstrich damit den bestehenden Aufwärtstrend. Die Serie höherer Hochs und höherer Tiefs bleibt weiterhin intakt.

Expertenmeinung: Neben dem positiven Chartbild sorgen derzeit auch die fundamentalen Rahmenbedingungen für Rückenwind. Die starke Nachfrage nach Datenspeicherung, KI-Infrastruktur und Rechenzentren unterstützt Unternehmen wie Seagate weiterhin.

Sollte sich das Wachstumstempo bei Umsatz und Gewinn auf diesem Niveau halten, könnte das Interesse institutioneller Anleger zunehmen. Die Dynamik auf der Oberseite wird derzeit überwiegend von der Käuferseite bestimmt.

Aussicht: Bullisch

Seagate Technology Aktie: Chart vom 28.04.2026, Kurs: 579.03 USD, Kürzel: STX | Quelle: TWS | Online Broker LYNX
Seagate Technology Aktie: Chart vom 28.04.2026, Kurs: 579.03 USD, Kürzel: STX | Quelle: TWS

Quelle:
Earningswhispers.com; https://earningswhispers.com/epsdetails/STX

Über den Autor

Der renommierte Börsenjournalist Achim Mautz ist professioneller Day- und Swingtrader mit besonderem Fokus auf die US Märkte. Außerdem ist er Vorstand des Börsenclubs ratgebergeld.at und gerichtlich beeidigter Sachverständiger für den Bereich Wertpapierdienstleistungen in Österreich. Seit über 10 Jahren ist er für den Online-Broker LYNX als Börsenexperte tätig und wird unter anderem für seine täglichen Wertpapieranalysen in unserem Börsenblick geschätzt.

Analysemethode

Die Analysen von Achim Mautz basieren überwiegend auf der Technischen Analyse. Dabei nutzt der Autor, gestützt auf seine langjährige Handelserfahrung, bewährte Methoden der Chartanalyse. Er untersucht Wertpapiere unter anderem anhand von Chartmustern, Trendsignalen Unterstützungen, Widerständen und gleitenden Durchschnitten.