Bitte wählen Sie:

Sartorius Aktie Prognose Sartorius: Löst das einen Nachfrageschub aus? 

News: Aktuelle Analyse der Sartorius Aktie

In diesem Artikel
SRT -,-- %
Sartorius AG
Neutral
SRT3 -,-- %
Sartorius AG - VZ
Neutral
Gültigkeit der Analyse
1 Woche

Die Aktienanalysen von Tobias Krieg basieren auf einer Kombination aus Charttechnik und Fundamentalanalyse. Dabei liegt der Fokus auf der Bewertung von Unternehmen anhand ihrer finanziellen Kennzahlen, wie z. B. KGV, Cashflow oder Eigenkapitalrendite, sowie auf der Identifikation von überdurchschnittlichen Wachstumspotenzialen zu einem attraktiven Einstiegskurs.

Wenn künstliche Intelligenz Tausende neue Wirkstoffkandidaten hervorbringt, könnten die Laborausrüster zu den Gewinnern gehören. 

Künstliche Intelligenz kann in kürzester Zeit Tausende neue Wirkstoffkandidaten identifizieren und in wenigen Stunden Forschungsarbeit leisten, für die Wissenschaftler früher Wochen, Monate oder sogar Jahre gebraucht hätten.  

Doch damit ist die Arbeit längst nicht erledigt. Die vielversprechendsten Ergebnisse müssen überprüft, Wirkstoffe getestet und biologische Prozesse verstanden werden. Das könnte dazu führen, dass zukünftig sehr viel mehr Wirkstoffe getestet werden müssen und Sartorius liefert einen großen Teil der Technik, mit der aus digitalen Vorhersagen wissenschaftlich belastbare Erkenntnisse werden. 

Sartorius ist auf Lösungen für die Pharma- und Biotechindustrie spezialisiert. Das Unternehmen entwickelt unter anderem Instrumente zur Zell- und Molekülanalyse, Laborgeräte, Bioreaktoren und Filtersysteme. Hinzu kommen Verbrauchsmaterialien, die bei der Entwicklung und Herstellung biopharmazeutischer Produkte benötigt werden. Das Geschäftsmodell deckt damit mehrere Phasen der Wertschöpfung ab: von der frühen Wirkstoffforschung bis zur industriellen Produktion. 

Wenn KI die Zahl der Experimente vervielfacht 

Die Fortschritte bei künstlicher Intelligenz könnten die Arbeitsweise in der biopharmazeutischen Forschung grundlegend verändern. Wie groß das Potenzial ist, demonstrierte zuletzt Anthropic: Rund 950 KI-Agenten untersuchten innerhalb von 21 Stunden mehr als 200.000 Reverse Transkriptasen (Reverse Transkriptasen sind Enzyme, die genetische Informationen von RNA in DNA umschreiben).  
Dabei identifizierten sie etwa 3.500 Kandidaten für die Forschung, von denen schließlich 20 als besonders interessant eingestuft wurden. 

Durch KI kann sich die Suche nach neuen biologischen Ansätzen erheblich beschleunigen. Statt einzelne Möglichkeiten zeitaufwendig zu untersuchen, lassen sich riesige Kandidatenmengen digital analysieren und priorisieren. 

Allerdings kann auch die leistungsfähigste KI nicht einfach am Computer nachweisen, ob eine biologische Hypothese tatsächlich funktioniert. Dazu müssen die Kandidaten im Labor getestet, Zellreaktionen untersucht und Ergebnisse reproduzierbar bestätigt werden. 

Hier setzt die Investmentthese bei Sartorius an. Wenn KI mehr potenziell aussichtsreiche Wirkstoffe und biologische Ansätze hervorbringt, könnte die Zahl der notwendigen Experimente steigen. Davon könnten Anbieter profitieren, die entsprechende Instrumente, Analyseverfahren und Verbrauchsmaterialien liefern. 

Sartorius sieht Rückenwind durch KI 

Dass diese Entwicklung nicht nur eine theoretische Überlegung ist, zeigen die jüngsten Aussagen des Managements. Vorstandschef Michael Grosse bezeichnete die Dynamik im Laborgeschäft als besonders ermutigend. Die Forschungs- und Wirkstoffentwicklungsaktivitäten seien weiterhin stark und würden zunehmend durch KI-gestützte Arbeitsabläufe unterstützt. 

Sartorius erwartet für die Laborsparte 2026 inzwischen ein Wachstum am oberen Ende der bisherigen Spanne von 4 bis 6 %. Zuvor hatte das Unternehmen lediglich die obere Hälfte dieser Spanne angestrebt. Auch die Margenerwartung wurde angehoben: Die EBITDA-Marge soll nun leicht über 21 % liegen, nachdem zuvor ein Wert leicht unter 21 % in Aussicht gestellt worden war. 

Das deutet darauf hin, dass sich die Nachfrage besser entwickelt als bisher erwartet. Wie groß der konkrete Beitrag von KI zum Umsatzwachstum bereits ist, lässt sich daraus nicht ableiten, aber das Thema scheint sich positiv auszuwirken. 

In Zukunft könnte dieser Effekt, wenn KI flächendeckend eingesetzt wird, deutlich stärker ausfallen. 

Es gibt inzwischen zahlreiche Stimmen aus der Pharma- und Biotechbranche, die berichten, dass KI die Wirkstoffforschung beschleunigt und die Zahl aussichtsreicher Kandidaten erhöht. 
Darunter beispielsweise die CEOs von Eli Lilly, Sanofi und Bayer. Laut dem Nobelpreisträger und Mitgründer von Google Deepmind Demis Hassabis könnte sich die Wirkstoffentwicklung von Jahren auf Monate verkürzen. 

Vom Labor bis zur Medikamentenproduktion 

Besonders interessant ist, dass Sartorius nicht nur an der frühen Forschung verdienen kann. Gelingt es Wissenschaftlern, einen aussichtsreichen Wirkstoff zu entwickeln, muss dieser zunächst präklinisch und klinisch untersucht werden. Bei einem späteren kommerziellen Erfolg muss außerdem die Produktion aufgebaut und skaliert werden. 

Damit eröffnet sich für Sartorius eine zweite potenzielle Wachstumsstufe. Während in der frühen Forschungsphase Laborinstrumente und Systeme zur Zell- und Molekülanalyse gefragt sind, benötigen Hersteller bei der Produktion biologischer Arzneimittel unter anderem Bioreaktoren, Filter und spezielle Verbrauchsmaterialien. 

Der Konzern könnte somit entlang des gesamten Entwicklungsprozesses profitieren. 

Harte Fakten 

Doch neben diesen interessanten Zukunftsaussichten, sieht es auch im Hier und Jetzt nicht schlecht aus. 
Nach einer Durststrecke konnte Sartorius das Ergebnis im letzten Geschäftsjahr um 18 % auf 4,78 Euro je Aktie steigern. 

Das jüngste Update vom 22. Oktober deuten darauf hin, dass sich der positive Trend auch fortsetzen könnte. 

In den ersten neun Monaten konnte der Umsatz um 8,1 % auf 2,74 Mrd. Euro gesteigert werden. 
Dazu haben die beiden Geschäftsbereiche Bioprocess Solutions und Lab Products in nahezu demselben Umfang beigetragen. 

Das Ergebnis konnte um 7 % auf 3,76 Euro je Stammaktie gesteigert werden. Bei Sartorius kann anhand der verschiedenen Aktiengattungen eine Marktineffizienz festgestellt werden. 

Die Stammaktie ist etwa 20 % günstiger als die Vorzugsaktie und hat dadurch eine höhere Dividendenrendite und ein Stimmrecht. Die Vorzugsaktie ist teurer, hat kein Stimmrecht und eine niedrigere Dividendenrendite. 

Der Cashflow aus der operativen Geschäftstätigkeit hat sich auf Jahressicht um 10 % auf 561,6 Mio. Euro verbessert. Der freie Cashflow kletterte um 55 % auf 310,0 Mio. Euro und liegt damit deutlich über dem gemeldeten Ergebnis von 188,3 Mio. Euro. 

Das KGV ist daher kein besonders guter Maßstab für die Bewertung von Sartorius und sollte eher als Richtungsweiser gesehen werden. 
Den Konsensschätzungen zufolge dürfte das Ergebnis im laufenden Geschäftsjahr um 10 % auf 5,24 Euro je Aktie steigen. In den kommenden beiden Jahren wird eine Beschleunigung der Wachstumsdynamik auf 19 – 22 % erwartet. 
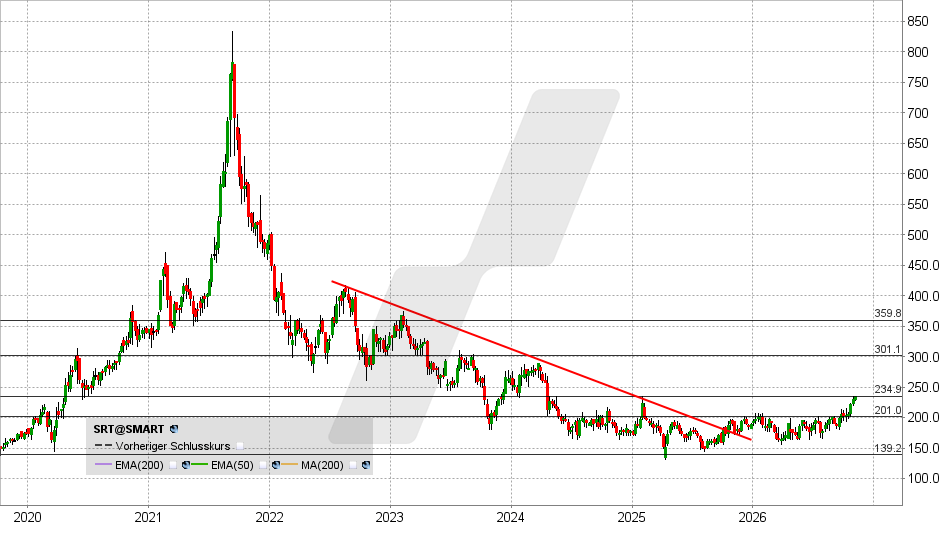
Sartorius Aktie: Chart vom 02.11.2026, Kurs: 235,50 EUR – Kürzel: SRT | Quelle: TWS | Online Broker LYNX 
Sartorius Aktie: Chart vom 02.11.2026, Kurs: 235,50 EUR – Kürzel: SRT | Quelle: TWS

Sartorius hat den mehrjährigen Abwärtstrend überwunden und könnte einen finalen Boden ausgebildet haben. Gelingt jetzt ein nachhaltiger Anstieg über das Vorjahreshoch bei 234,60 Euro, kommt es zu einem Kaufsignal mit möglichen Kurszielen bei 250 und 280 Euro. 

Fällt die Aktie jedoch unter 234,60 Euro zurück, könnten die Bullen ihre Chance vorerst vertan haben. In diesem Szenario wäre ein Rücksetzer bis 200 Euro denkbar. 

--- ---

--- (---%)
Mkt Cap
Vol
T-Hoch
T-Tief
---
---
---
---

Displaying the --- chart

Heutigen Chart anzeigen

Der Inhalt dieses Artikels wurde erstellt am 02.11.2026 um 11:24 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Nachricht schicken an Tobias Krieg
  • Dieses Feld dient zur Validierung und sollte nicht verändert werden.

Tobias Krieg ist Chefanalyst bei LYNX Broker und Gründer von LongTerm-Value.
Er ist seit mehr als fünfzehn Jahren an der Börse aktiv, davon mehr als eine Dekade als leidenschaftlicher Vollzeit-Investor. Geprägt durch Vorbilder wie Charlie Munger, Peter Lynch und Bill Miller ist Value Investing der Grundsatz und Growth at a reasonable Price der Wahlspruch.
Denn auch gute Unternehmen können schlechte Investments sein. Ein attraktiver Einstiegskurs zum richtigen Zeitpunkt ist absolut entscheidend.

Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.

Probleme mit Ihrem Broker? Ich bin bei LYNX.

Dieses Feld dient zur Validierung und sollte nicht verändert werden.
Wie hilfreich fanden Sie den Artikel?(erforderlich)
Wenig hilfreichSehr hilfreich
Ab jetzt täglich die neuesten Börsenblick-Analysen per E-Mail erhalten
Loading ...
Alle Börsenblick Artikel

Vorherige Analysen der Sartorius Aktie

25.03.2026
10:49 Uhr

Comeback-Kandidat Sartorius mit Momentum — Tobias Krieg

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 25.03.2026 um 10:33 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Jetzt mehren sich die Zeichen für ein Comeback, das der Markt noch nicht eingepreist hat. Sartorius hat bereits einen Gewinnsprung erzielt und erwartet den nächsten.

Warum der Markt noch zweifelt

Es gab Zeiten, in denen gehörte Sartorius zu den absoluten Kursraketen am deutschen Börsenhimmel. Über Jahre hinweg erreichte der Kurs ein Allzeithoch nach dem anderen. Das vorläufige Finale dieser Geschichte wurde 2021 erreicht.
Die Branche verzeichnete einen historischen Boom, da weltweit Laborkapazitäten geschaffen wurden und große Mengen von Laborzubehör und Verbrauchsmaterialien benötigt wurden.

Doch wie so oft folgt auf Ebbe Flut und umgekehrt. Nachdem massiv investiert worden war, fand sich die Branche in einer Situation wieder, in der plötzlich Überkapazitäten vorhanden waren.

Bis wieder ein Gleichgewicht hergestellt war, würde es Jahre dauern. Der Gewinn von Sartorius brach daher ein. Die Probleme waren aus meiner Sicht nicht hausgemacht, die Aktie wurde dennoch massiv abgestraft.
Doch im gerade abgeschlossenen Geschäftsjahr konnte der Turnaround vollzogen werden. Sartorius hat einen Gewinnsprung hingelegt, doch die Börse traut dem Braten noch nicht recht. In den Kursen spiegeln sich die Fortschritte noch nicht wider. Sollte sich jedoch herausstellen, dass Sartorius das Tal wirklich durchschritten hat, wird sich das jedoch irgendwann ändern müssen.

Zwei Säulen, ein klarer Fokus

Die Sartorius AG wirkt auf den ersten Blick wie ein klassischer Laborzulieferer. Das ist ein einträgliches Geschäft, doch tatsächlich steckt etwas mehr dahinter.

Sartorius verdient sein Geld vor allem mit Ausrüstung und Verbrauchsmaterialien für die Herstellung von Biopharmazeutika. Das sind Medikamente, die nicht chemisch, sondern mit lebenden Zellen produziert werden – etwa Antikörpertherapien gegen Krebs.

Das Unternehmen liefert die Werkzeuge, mit denen diese Medikamente entwickelt und produziert werden. Daher wird Sartorius gerne als Schaufelverkäufer der Branche bezeichnet.

Das Geschäft teilt sich im Kern in zwei Bereiche. Im Segment Bioprocess Solutions geht es um alles, was bei der Produktion von Biopharmazeutika gebraucht wird. Dazu gehören Einweg-Bioreaktoren, Filtersysteme und spezielle Systeme, in denen Zellkulturen wachsen.
Diese Einwegprodukte sind besonders attraktiv, weil sie regelmäßig nachgekauft werden müssen. Hat sich ein Pharmaunternehmen einmal für ein System entschieden, bleibt es meist dabei – ein klassischer Lock-in-Effekt.

Der zweite Bereich, Lab Products & Services, ist breiter aufgestellt. Hier verkauft Sartorius Laborwaagen, Pipetten und Analysegeräte. Das ist weniger margenstark, sorgt aber für Stabilität, weil die Produkte in vielen Forschungslabors weltweit gebraucht werden.

Das eigentliche Erfolgsgeheimnis liegt in der Kombination aus Hardware und Verbrauchsmaterialien. Während Geräte einmalig verkauft werden, bringen die dazugehörigen Verbrauchsmaterialien wiederkehrende Umsätze.

Sartorius eine starke Nischenposition erarbeitet, insbesondere bei Einwegtechnologien für die Bioproduktion. Sie gelten als schneller, flexibler und kosteneffizienter als die Produkte der Konkurrenz – die wichtigsten Wettbewerber sind Thermo Fisher Scientific und Danaher.

Hat der Turnaround längst begonnen?

Mit diesem Ansatz konnte Sartorius den Umsatz in den letzten zehn Jahren von 1,30 auf 3,54 Mrd. Euro erheblich steigern.
Das Ergebnis verbesserte sich von 1,94 auf 4,78 Euro je Stammaktie, obwohl das Unternehmen gerade erst eine Flaute hinter sich hat.

Die operative Marge kletterte in dieser Zeit von etwa 19 auf 27 %. Derzeit ist das Unternehmen noch weit von den Bestwerten entfernt, doch das zeigt, was perspektivisch möglich sein könnte.

Der Vorstand drückt es wie folgt aus: „Das Jahr 2025 war in der gesamten Branche geprägt von einer Rückkehr zu normalem Nachfrageverhalten bei Verbrauchsmaterialien, einer hohen Innovationsdynamik bei etablierten Therapien […].“

Im Geschäftsjahr 2025 konnte der Umsatz organisch um 7,6 % auf 3,54 Mrd. Euro gesteigert werden. Gleichzeitig hat sich die Profitabilität deutlich verbessert, trotz negativer Währungseffekte und der US-Zölle.
Der Jahresüberschuss kletterte um 18,2 % auf 331 Mio. Euro. Das Ergebnis verbesserte sich von 4,05 auf 4,78 Euro je Stammaktie.

Ein Spezialfall

Für das Geschäftsjahr 2026 zeigt sich der Vorstand ebenfalls optimistisch und stellt ein Umsatzwachstum um 5–9 % und einen Anstieg der EBITDA-Marge von 29,7 % auf „etwas über 30 %“ in Aussicht.

Den Konsensschätzungen zufolge wird das Ergebnis um 15 % auf 5,50 Euro je Stammaktie steigen. Sartorius kommt demnach auf ein KGVe von 31,7. Auf den ersten Blick wirkt das nicht gerade wie ein Schnäppchen. Für die Branche und das Geschäftsmodell von Sartorius ist das aber keine ungewöhnlich hohe Bewertung.

Darüber hinaus ist Sartorius im doppelten Sinn ein Spezialfall. Zunächst hält das Unternehmen eine Beteiligung in Höhe von 71,5 % an Sartorius Stedim. Diese Beteiligung hat einen Wert von 11,65 Mrd. Euro, was wiederum den Großteil des Börsenwerts von Sartorius selbst entspricht, denn der liegt bei etwa 13 Mrd. Euro.

Diese Beteiligung ist konsolidiert und stellt weitgehend die Sparte Bioprocess Solutions dar. Doch das bedeutet auch, dass für die Sparte Lab Products & Services nur ein Börsenwert von 1,35 Mrd. Euro bleibt. Der Bereich hat im letzten Jahr einen Umsatz von 673 Mio. Euro und ein EBITDA von 145 Mio. Euro erzielt.

Sartorius ST. Aktie: Chart vom 25.03.2026, Kurs: 174,40 EUR - Kürzel: SRT | Quelle: TWS | Online Broker LYNX
Sartorius ST. Aktie: Chart vom 25.03.2026, Kurs: 174,40 EUR – Kürzel: SRT | Quelle: TWS

Der zweite Spezialfall sind die Aktiengattungen. Die Vorzugsaktie ist im DAX gelistet und daher wesentlich teurer. Der Kurs liegt aktuell bei 213,00 Euro.

Die Stammaktie notiert hingegen bei 174,40 Euro. Sie ist demnach günstiger, hat eine höhere Dividendenrendite und obendrein ein Stimmrecht. Wäre der Markt effizient, wäre das unmöglich.

Über den Autor

Tobias Krieg ist Chefanalyst bei LYNX Broker und Gründer von LongTerm-Value.
Er ist seit mehr als fünfzehn Jahren an der Börse aktiv, davon mehr als eine Dekade als leidenschaftlicher Vollzeit-Investor. Geprägt durch Vorbilder wie Charlie Munger, Peter Lynch und Bill Miller ist Value Investing der Grundsatz und Growth at a reasonable Price der Wahlspruch.
Denn auch gute Unternehmen können schlechte Investments sein. Ein attraktiver Einstiegskurs zum richtigen Zeitpunkt ist absolut entscheidend.

Analysemethode

Die Aktienanalysen von Tobias Krieg basieren auf einer Kombination aus Charttechnik und Fundamentalanalyse. Dabei liegt der Fokus auf der Bewertung von Unternehmen anhand ihrer finanziellen Kennzahlen, wie z. B. KGV, Cashflow oder Eigenkapitalrendite, sowie auf der Identifikation von überdurchschnittlichen Wachstumspotenzialen zu einem attraktiven Einstiegskurs.