Hören Sie sich die Audioversion dieses Artikels an (KI-generiert).
Bekannte Marken, steigende Dividenden und ein robustes Geschäftsmodell: Bringt Pepsi das alles noch mit? Dauerläufer vor dem Comeback?
Pepsi war lange Zeit ein Dauerläufer an der Börse. Das Unternehmen verdient Geld mit Produkten, die Menschen seit Jahrzehnten immer wieder kaufen: Pepsi, Lay’s, Doritos und Gatorade.
Simpel, aber schwer zu kopieren
Das Erfolgsrezept ist simpel, aber schwer zu kopieren. PepsiCo vereint bekannte Marken mit einer enormen Vertriebsmacht. Die Produkte stehen in Supermärkten, Tankstellen und Restaurants rund um den Globus. Das schafft Wettbewerbsvorteile, die neue Anbieter nicht einfach mit einem guten Produkt aushebeln können.
Hinzu kommt ein Geschäftsmodell mit wiederkehrender Nachfrage. Snacks und Getränke sind keine Anschaffung, die man alle paar Jahre tätigt. Sie landen regelmäßig im Einkaufswagen.
PepsiCo kann sukzessive Preiserhöhungen durchsetzen und neue Produkte einführen. Gleichzeitig sorgen die unterschiedlichen Produktkategorien für eine gewisse Stabilität, wenn einzelne Bereiche schwächeln.
An der Börse kam lange ein weiterer Faktor hinzu: PepsiCo konnte in den meisten Jahren den Gewinn steigern und über Jahrzehnte auch seine Ausschüttungen. Daher war die Aktie vor allem bei langfristig orientierten Anlegern beliebt. Dank der wachsenden Gewinne, der Aktienrückkäufe und des Zinseszinseffekts hat das zu einer beeindruckenden Wertentwicklung geführt.
Der Preis war das Problem
Allerdings ist auch dieses Geschäftsmodell nicht immun gegen Probleme. Steigende Kosten und veränderte Konsumgewohnheiten sind immer eine Gefahr. Auf Anlegerseite kommt ein weiteres Problem hinzu:
Auch Qualitätsunternehmen sind nicht zu jedem Preis ein gutes Investment. Ist die Bewertung beim Kauf zu hoch, kann das die Rendite empfindlich stören.
Genau das ist bei Pepsi auch geschehen.
Wenn es bei Unternehmen gut läuft, steigen die Kurse oft schneller als der Gewinn. Dadurch steigt die Bewertung immer weiter.
Und je länger sich die gute geschäftliche Entwicklung fortsetzt, desto zuversichtlicher werden Anleger.
Von Ende 2014 bis Ende 2023 kletterte der Kurs von Pepsi durchschnittlich um mehr als 11 % pro Jahr, obwohl der Gewinn in dieser Zeit um weniger als 6 % pro Jahr gesteigert werden konnte.
Dadurch stieg die P/E von etwa 17 auf über 27.
Gefallener Dauerläufer vor dem Comeback?
Eine P/E von 17 war bei den vorliegenden Wachstumsraten und dem Geschäftsmodell wohl vertretbar. Eine P/E von mehr als 27 aber wohl nicht.
Inzwischen scheint die Börse ebenfalls zu diesem Schluss gekommen zu sein. Hinzu kommt die Sorge, dass das Geschäft durch Abnehmspritzen- und pillen negativ beeinflusst werden könnte.
Ob das wirklich der Fall ist, lässt sich nur schwer beurteilen.
Tatsache ist aber, dass das Geschäft seit der Zulassung von Wegovy und Mounjaro im Jahr 2023 weitgehend normal weitergelaufen ist.
Im Geschäftsjahr 2023 konnte Pepsi den Gewinn um 12 % steigern, 2024 um weitere 7 % und 2025 stagnierte das Ergebnis.
Nichts davon ist außergewöhnlich. Es ist der normale Rahmen, in dem sich Pepsi bewegt. In den zurückliegenden 20 Jahren ist das Ergebnis tatsächlich in fünf Fällen gesunken oder hat stagniert. Darauf folgte jedes Mal eine Erholung und ein neues Rekordergebnis.
4,5 % Dividendenrendite
Tatsächlich dürfte das auch heute wieder geschehen. Am 8. Oktober hat Pepsi die Zahlen zum dritten Quartal vorgelegt.
Der Gewinn lag mit 2,23 USD je Aktie über den Erwartungen von 2,18 USD. Mit einem Umsatz von 25,3 Mrd. USD wurden die Analystenschätzungen von 24,8 Mrd. USD ebenfalls übertroffen.
Auf Jahressicht entspricht das einem Umsatzplus von 6 % und einem Anstieg des Gewinns um 17 %. Der operative Cashflow verbesserte sich sogar von 5,47 auf 7,95 Mrd. USD, was einem Plus von 45 % entspricht.
Ein Großteil der erwirtschafteten Mittel wird postwendend an die Aktionäre ausgeschüttet. Der Plan sieht für das laufende Geschäftsjahr eine Dividende von 7,9 Mrd. USD und Aktienrückkäufe von 1,0 Mrd. USD vor.
Die Dividendenrendite liegt derzeit bei 4,53 %.
Da Pepsi ein Dividendenaristokrat ist und die Ausschüttung seit 1972 kontinuierlich erhöht hat, ist es wahrscheinlich, dass das auch in der Zukunft der Fall sein wird.
Den Konsensschätzungen zufolge dürfte das Ergebnis im laufenden Geschäftsjahr um 5 % auf 8,51 USD je Aktie steigen.
Pepsi kommt demnach auf eine forward P/E von 15,0. Im langjährigen Durchschnitt lag die P/E bei 20,6 und in der jüngeren Vergangenheit (letzte zehn Jahre) sogar bei 22,8.
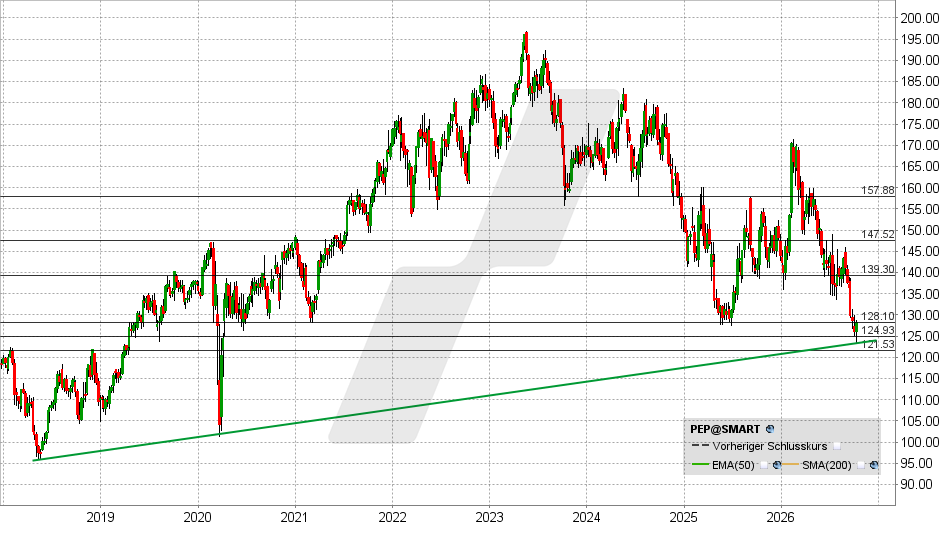
Pepsi ist zu der charttechnischen Schlüsselzone der letzten Jahre zurückgekommen. Gelingt jetzt eine Rückkehr über 130 USD, könnte das eine Erholung in Richtung 135 oder 139 USD einleiten.
Darüber wären Kursgewinne bis 145 – 150 USD denkbar.
Fällt die Aktie jedoch unter 120 USD, trübt sich das Chartbild spürbar ein.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 09.10.2026 um 11:25 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Auf der Suche nach dem optimalen Broker? Ich empfehle LYNX.