Der Anbieter von Bau- und Architektursoftware Nemetschek wuchs auch im 3. Quartal dieses Jahres kräftig, wie sich den am Donnerstagmorgen vorgelegten Zahlen entnehmen ließ. Doch die Aktie rutschte ab, am Freitag ging der Abstieg weiter. Was steckt hinter diesem Druck?
In der Tat konnte man, wenn man es so auslegen wollte, Haare in der Bilanzsuppe des Unternehmens finden. Nur waren das Aspekte, über die Anleger eigentlich oft gelassen hinwegsehen, weil sie nicht das eigentliche Wachstumspotenzial bzw. die Ertragskraft betreffen. Wo lag das Problem?
Im Umsatz schon mal nicht. Nemetscheks Umsatz lag im Sommerquartal 26,6 Prozent höher als im Vorjahreszeitraum. Zu diesem starken Anstieg trug die US-Firma HCSS, die Nemetschek übernommen hatte, zwar spürbar bei, aber rechnet man HCSS heraus, blieb immer noch ein organisches Umsatzwachstum von 13,7 Prozent.
Der operative Gewinn, gerechnet als EBITDA, legte um 21,8 Prozent zu. Die EBITDA-Gewinnmarge kam, um Sonderfaktoren bereinigt, auf starke 34,8 Prozent. Rechnet man diese Sondereffekte, die mit der Übernahme von HCSS in Zusammenhang stehen, mit ein, lag die Marge jedoch nur bei 32,1 Prozent.
Diese mit der Übernahme verbundenen Kosten zogen sich bis zum Gewinn pro Aktie durch. Der kam, bereinigt um Sonderfaktoren, zwar auf starke 0,66 Euro pro Aktie und lag damit 20 Prozent höher als im Vorjahr. Aber unter Berücksichtigung dieser Sonderfaktoren lag er bei nur 0,40 Euro pro Aktie, niedriger als 2025 (0,48 Euro) und niedriger als die durchschnittliche Analystenschätzung (0,45 Euro). Aber wie dramatisch ist das?
Die aktuellen Kurse, Charts, Dividenden und Kennzahlen zur Nemetschek Aktie finden Sie hier.
Expertenmeinung: Eine Übernahme kostet Geld. Die Frage ist dann aber, wie viel sie mittel- und langfristig zum Wachstum beitragen kann. Und da finden sich in Bezug auf HCSS bislang eigentlich keine Zweifel. Dass die Kosten aktuell höher ausfallen, als die Analysten das geschätzt haben, ist sicherlich enttäuschend. Aber das mindert die mittelfristige Ertragskraft ja nicht. War das also einen Kursrutsch von knapp 14,5 Prozent binnen zwei Handelstagen wert?
Sieht man sich die Reaktionen der Analysten an, dann eher nicht. Von 18 Experten, die die Aktie aktuell bewerten, halten 14 an einer „Kaufen“-Einschätzung fest. Das durchschnittliche Kursziel liegt aktuell bei gut 87 Euro und damit 34 Prozent über dem letzten Kurs. Und das niedrigste der nach den Zahlen aktualisierten Kursziele lag zwar mit 70 Euro („Halten“) bei der DZ Bank nicht gerade hoch, war aber eine Bestätigung des vorherigen Ziels der Bank. Und auch JPMorgan hielt sein optimistisches Kursziel nach der Bilanz: 110 Euro, „Kaufen“.
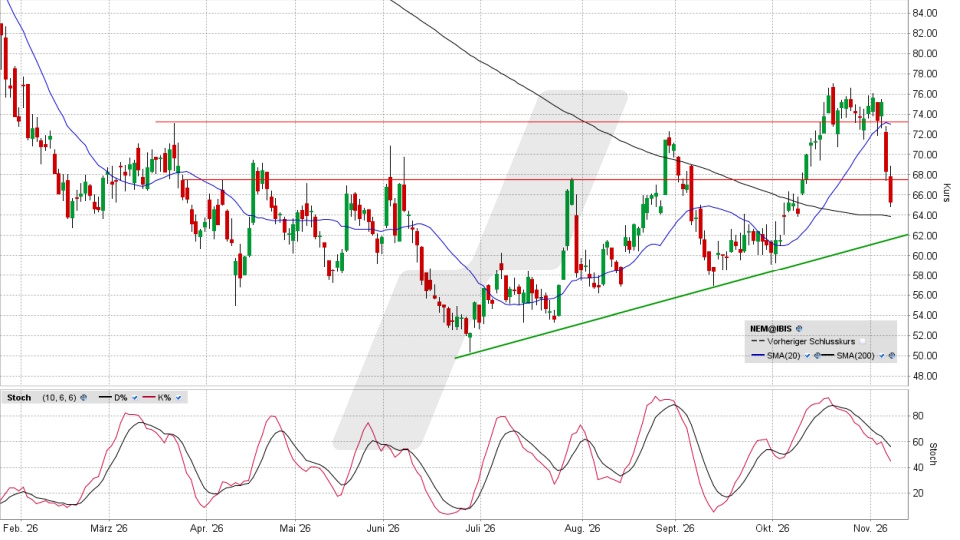
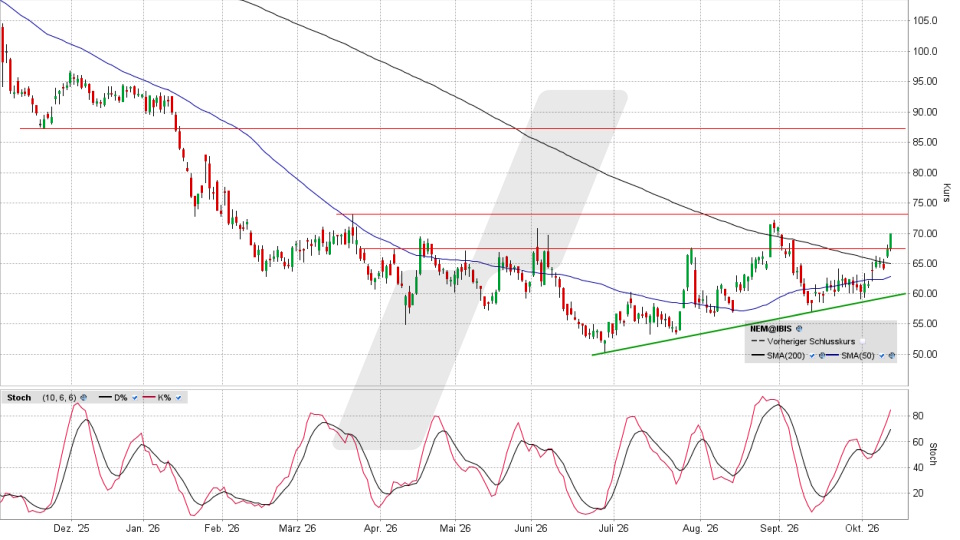
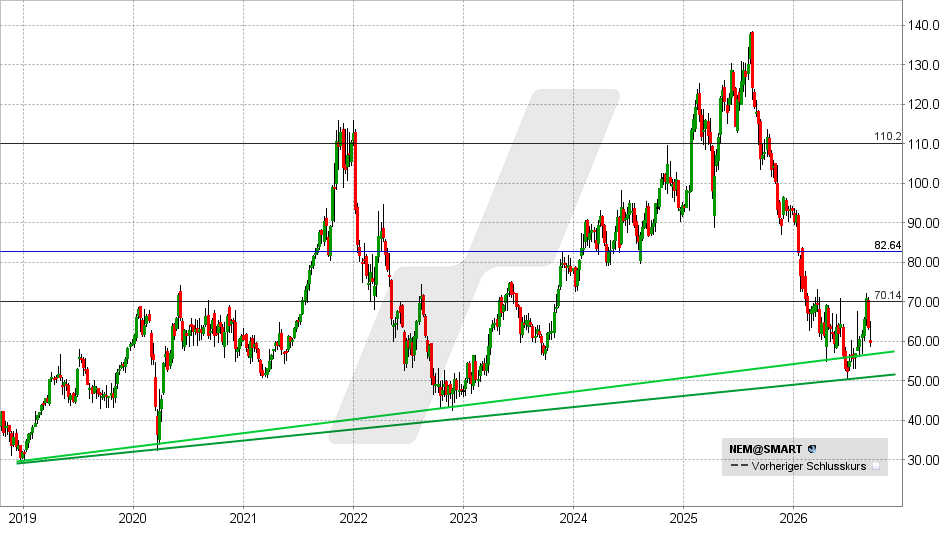
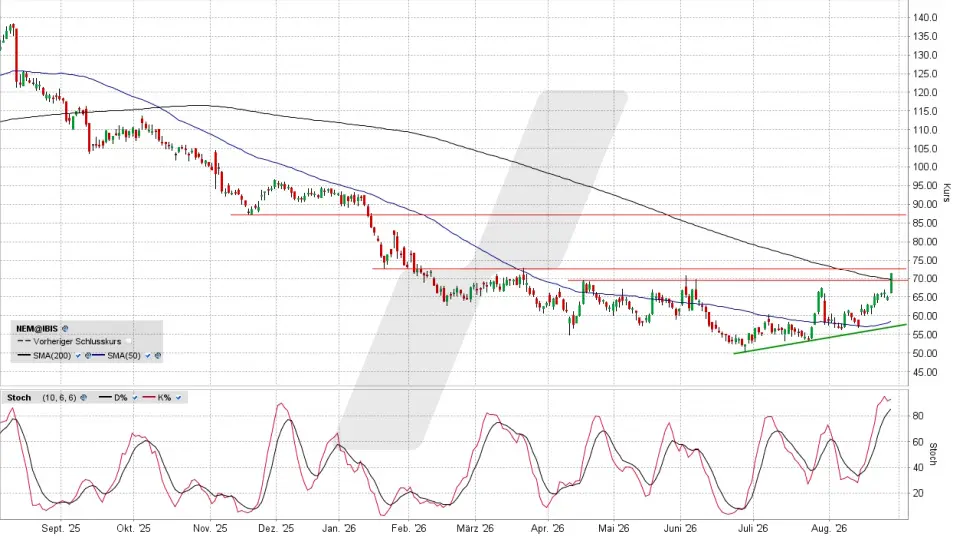
Damit läge der Gedanke nahe, die Aktie in Sachen Aufwärtspotenzial besser nicht einfach abzuschreiben. Aus charttechnischer Sicht ist Nemetschek zwar erst einmal massiv angeschlagen, weil der Kurs wieder unter die gerade erst im Oktober überwundene Zone 68 zu 73 Euro fiel, die damit jetzt wieder als Widerstand fungiert und für ein neues, bullisches Signal zurückerobert werden müsste. Aber die mittelfristige Aufwärtstrendlinie bei aktuell 61,80 Euro wäre als potenzielles Sprungtuch nicht mehr fern. Sollte die Aktie einem Test dieser Linie standhalten, wäre das schon mal ein gutes Argument, Nemetschek in eine „Watchlist Long“ aufzunehmen.
Quellenangaben:
Bericht zum 3. Quartal 2026, 05.11.2026: https://www.nemetschek.com/de/news-media/hohe-profitabilitaet-und-anhaltend-starkes-Wachstum-q3-2026
Analysten-Einschätzungen: https://finance.yahoo.com/quote/NEM.DE/analyst-insights/
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 06.11.2026 um 23:01 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Wir beobachten für Sie regelmäßig die interessantesten Aktien am Markt. Die Besten stellen wir Ihnen jeden Morgen kostenfrei im LYNX Börsenblick vor. Aktuell ermöglichen wir so über 35.000 Lesern täglich einen schnellen Überblick über die spannendsten Aktien.
Machen Sie sich selbst ein Bild und abonnieren Sie unseren täglichen Newsletter Börsenblick oder einen anderen auf unserer Seite Börsennews.