Gewinnsprung um 77%, Kurs bricht ein. Ist das der Anfang vom Ende des KI-Booms oder eine Gelegenheit für risikobereite Anleger?
Die KI-Bären haben nicht zum ersten Mal Oberwasser
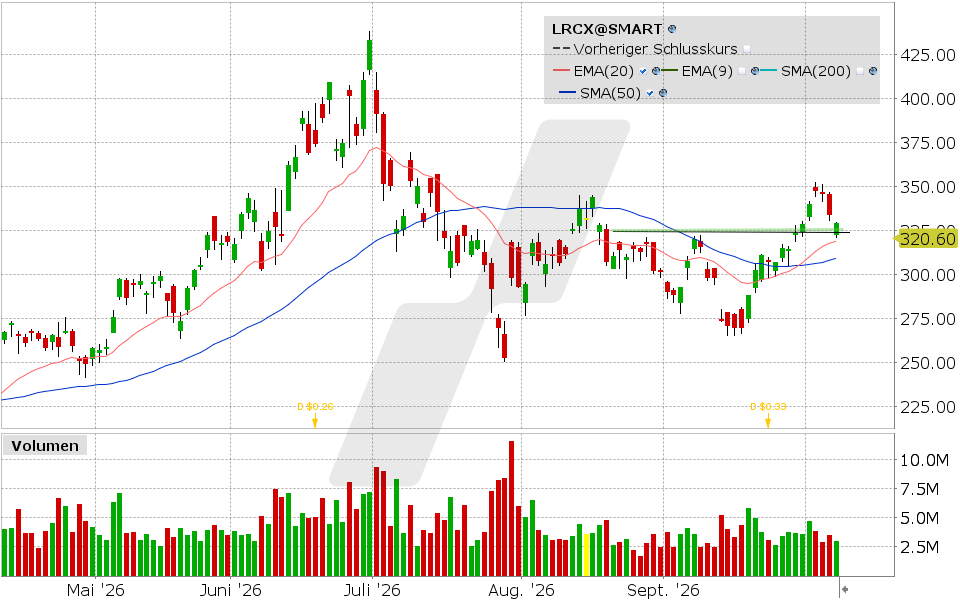
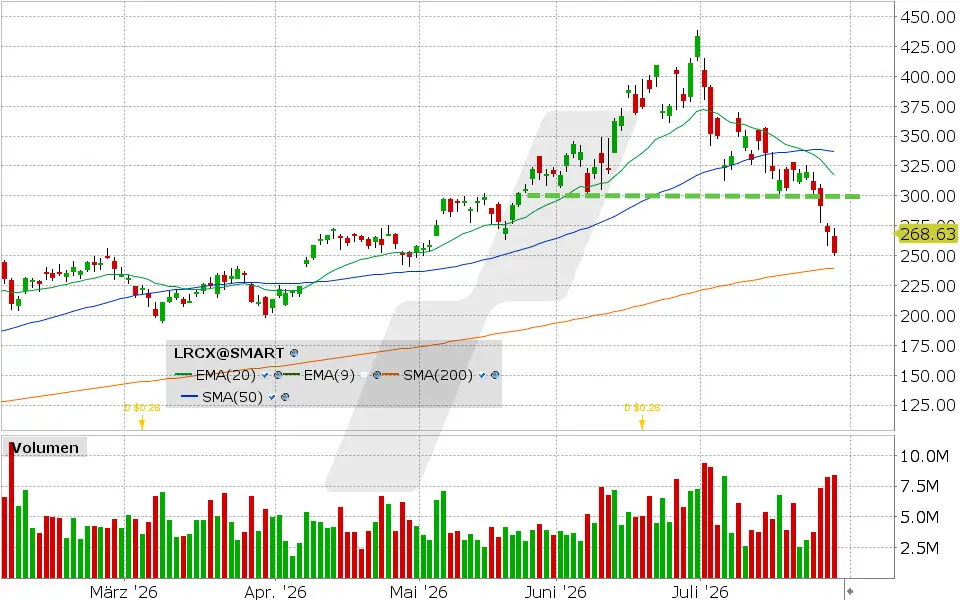
Die KI-Blase ist endlich geplatzt. Die Kritiker hatten immer recht. Das behaupten die Kritiker zumindest und mit Blick auf die Kursentwicklung von Lam Research könnte man auch meinen, dass das tatsächlich der Fall ist.
Es kommt jedoch auf die Perspektive an und was als Nächstes geschieht.
Der Kurs von Lam Research hat sich innerhalb kürzester Zeit nahezu halbiert. Aus Sicht der Kritiker ist das ein klares Argument dafür, dass KI schon immer eine Blase war.
Allerdings warnt die Mehrheit der KI-Bären bereits seit 2022. Auch damals hat sich der Kurs zeitweise halbiert und 2024 ist dasselbe nochmal geschehen. Unter dem Strich ist der Kurs in dieser Zeit allerdings um etwa 700 % gestiegen – zeitweise waren es weit mehr als 1.000 %.
Es kommt eben auf die Perspektive an und was als Nächstes geschieht. Am Ende fühlt sich jeder in seiner Meinung bestätigt. Der Unterschied ist nur, dass so mancher KI-Bulle 700 oder 1000 % Gewinn eingefahren hat und die Bären nur missmutig an der Seitenlinie standen.
Worauf es jetzt aber in Wirklichkeit ankommt, ist die Frage, ob diese Korrektur wie 2022 und 2024 wieder in einer Rallye münden wird oder das finale Ende der Rallye erreicht wurde.
Die Zahlen werden es zeigen.
Unverzichtbarer Ausrüster der Chipindustrie
Lam Research gehört zu den wichtigsten Ausrüstern der Halbleiterindustrie. Das US-Unternehmen entwickelt und produziert Maschinen, die bei der Herstellung moderner Mikrochips zum Einsatz kommen.
Das Kerngeschäft liegt in der Ätztechnik und der Abscheidung von Materialien. Beim Ätzen werden bestimmte Bereiche einer Waferoberfläche gezielt entfernt, während bei der Abscheidung hauchdünne Materialschichten aufgebracht werden. Beide Prozesse sind essenziell, um immer kleinere, leistungsfähigere und komplexere Halbleiter herzustellen.
Lam profitiert insbesondere davon, dass moderne Chips immer mehr Schichten und anspruchsvollere Strukturen aufweisen.
Zu den wichtigsten Kunden zählen Branchenriesen wie TSMC, Samsung, Micron und SK Hynix. Sie produzieren unter anderem Prozessoren, Speicherchips und andere Halbleiterkomponenten. Lam Research ist damit ein wichtiger Zulieferer für Unternehmen, die Milliarden in neue Fertigungskapazitäten investieren.
Ein weiterer Faktor ist das Servicegeschäft. Neben dem Verkauf neuer Anlagen verdient Lam Research an Ersatzteilen, Wartung, Upgrades und der Modernisierung bestehender Systeme. Diese Einnahmen sind eng mit der installierten Maschinenbasis verknüpft und können die Abhängigkeit vom Verkauf neuer Anlagen teilweise abfedern.
Erstaunlich
Es muss wohl kaum erwähnt werden, dass das Unternehmen einer der größten KI-Profiteure ist. Doch das Geschäft lief auch schon lange davor außerordentlich gut.
In der ersten Hälfte der vergangenen zehn Jahre konnte der Umsatz von 8,01 auf 14,63 Mrd. USD gesteigert werden und seitdem auf 23,2 Mrd. USD.
Das Wachstum ist großen Schwankungen unterworfen, aber langfristig ist die Richtung und die Dynamik erstaunlich stabil.
Darüber hinaus hat die Profitabilität über die Jahre immer wieder neue Rekordmarken erreicht. Auch an dieser Stelle zeigt sich eine erstaunliche Kontinuität, denn das galt vor 15 Jahren ebenso wie vor 5 und auch heute. Im letzten Jahr lag die operative Marge bei etwa 35 %.
Hinzu kommt, dass Lam Research seit langer Zeit kontinuierliche Aktienrückkäufe durchführt, wodurch die Zahl der ausstehenden Aktien innerhalb von 10 Jahren von 1,62 auf 1,26 Milliarden Stück reduziert werden konnte.
In Summe haben all diese Faktoren dazu geführt, dass sich der Gewinn binnen eines Jahrzehnts von 1,00 auf 5,82 USD je Aktie vervielfacht hat. Trotz der zyklischen Natur der Branche wurde nahezu jedes Jahr ein neues Rekordergebnis erzielt.
Gute Zahlen, schlechte Stimmung
Das dürfte auch in diesem Geschäftsjahr wieder geschehen. Im letzten Quartal lag der Gewinn mit 2,20 USD je Aktie weit über den Erwartungen von 2,16 USD. Mit einem Umsatz von 8,22 Mrd. USD wurden die Analystenschätzungen von 8,14 Mrd. USD ebenfalls übertroffen.
Auf Jahressicht entspricht das einem Umsatzplus von 54 % und einem Gewinnsprung um 77 %.
Da das anscheinend nicht genug ist, hat es zu einem Kurssturz um mehr als 11 % geführt.
Mit großer Wahrscheinlichkeit dürfte der „schwache“ Ausblick ebenfalls zu der negativen Kursreaktion beigetragen haben.
Für das kommende Quartal stellt Lam Research einen Umsatz von 8,2 – 9,0 Mrd. USD und einen Gewinn von 2,18 – 2,48 USD je Aktie in Aussicht. Im Durchschnitt entspricht das exakt dem erwarteten Umsatz und etwas mehr als dem erwarteten Gewinn.
Aber wie immer kommt es auf die Perspektive an. Am unteren Ende der Prognose würden Umsatz und Gewinn stagnieren und genau das wird jetzt als Argument genutzt, um das Wachstum für beendet zu erklären.
Wird da etwas übersehen?
Dabei werden jedoch vier wichtige Dinge übersehen: Erstens ist ein einzelnes Quartal nicht aussagekräftig. Das gilt umso mehr, da sich die Auslieferung einzelner Maschinen kurz vor oder nach dem Quartalsende spürbar auswirken kann.
Darüber hinaus unterliegt das Geschäft einer klaren Saisonalität. Die Wachstumsraten sind in dieser Jahresphase häufig schwach. Im Vorjahr kletterten Umsatz und Gewinn von Q1 auf Q2 auch nur marginal. Das Ergebnis verbesserte sich von 1,26 auf 1,27 USD je Aktie und der Umsatz von 5,32 auf 5,34 Mrd. USD.
Das Wichtigste ist aber, dass der Umsatz im laufenden Quartal auf Jahressicht um 53 % und der Gewinn um 72 % steigen dürfte, wenn das untere Ende der Prognose erreicht wird.
Und damit kommen wir zum vierten und abschließenden Argument: Lam Research gibt in der Regel vorsichtige Prognosen ab und liefert häufig ein Ergebnis am oberen Ende der Spanne oder darüber.
Daher wurden die Erwartungen inzwischen auch 18-mal in Folge übertroffen.
Den Konsensschätzungen zufolge dürfte das Ergebnis im laufenden Geschäftsjahr um 66 % auf 9,64 USD je Aktie steigen. Lam Research kommt demnach auf ein forward P/E von 23,9.
Kommt das Wachstum anschließend zum Erliegen, dürfte das zu viel sein. Sollte das jedoch nicht der Fall sein, könnte der laufende Rücksetzer eine Gelegenheit sein.
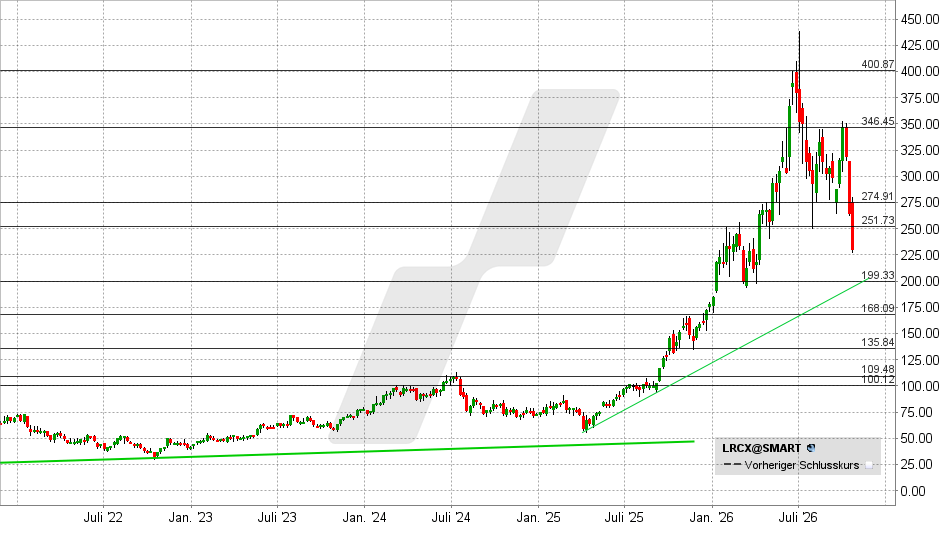
Aus charttechnischer Sicht wurde mit dem Unterschreiten von 250 USD ein Verkaufssignal ausgelöst. Die nächsten relevanten Unterstützungen liegen bei 230 und 200 USD.
Gelingt hingegen eine Rückkehr über 250 USD, würde sich das Chartbild wieder entspannen.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 23.10.2026 um 12:11 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Sind Sie mit Ihrem Broker wirklich zufrieden? Ich bin bei LYNX.