Bitte wählen Sie:

JPMorgan Chase Aktie Prognose JPMorgan: Jamie Dimon warnt vor einer unsicheren Zukunft 

News: Aktuelle Analyse der JPMorgan Chase Aktie

In diesem Artikel
JPMorgan Chase
ISIN: US46625H1005
|
Ticker: JPM -,-- %
|
Börse: --

--- USD
---% (1D)
1 W ---
1 M ---
1 J ---
Gültigkeit der Analyse
1 Woche
Erwartung: Neutral
Zur JPMorgan Chase Aktie

Die Aktienanalysen von Tobias Krieg basieren auf einer Kombination aus Charttechnik und Fundamentalanalyse. Dabei liegt der Fokus auf der Bewertung von Unternehmen anhand ihrer finanziellen Kennzahlen, wie z. B. KGV, Cashflow oder Eigenkapitalrendite, sowie auf der Identifikation von überdurchschnittlichen Wachstumspotenzialen zu einem attraktiven Einstiegskurs.

Hören Sie sich die Audioversion dieses Artikels an (KI-generiert).

Die Quartalszahlen von JPMorgan enttäuschten gleich doppelt und gleichzeitig warnt Jamie Dimon vor einer unsicheren Zukunft. 

JPMorgan ist mehr als eine Bank. Der US-Konzern ist ein Gradmesser für die amerikanische Wirtschaft und die globalen Finanzmärkte. Doch selbst der Branchenprimus ist nicht immun gegen steigende Risiken und zu hohe Erwartungen. 

Ein Finanzkonzern mit enormer Reichweite 

Wer wissen will, wie es um die US-Wirtschaft steht, sollte JPMorgan genau beobachten. Kaum ein anderes Finanzinstitut ist so breit aufgestellt und so eng mit Unternehmen, Verbrauchern und Kapitalmärkten verflochten. Die Bank zählt zu den wertvollsten Finanzkonzernen der Welt und verwaltet ein Vermögen von 5.200 Milliarden Dollar (AUM). 
Diese enorme Größe unterstreicht die Bedeutung des Unternehmens. 

Das Geschäftsmodell ruht auf mehreren Säulen. Im Privatkundengeschäft verdient JPMorgan unter anderem mit Kreditkarten, Hypotheken und Einlagen. Die Investmentbank berät Unternehmen bei Übernahmen und Börsengängen, begleitet die Ausgabe von Aktien und Anleihen und verdient am Handel mit Wertpapieren. Hinzu kommt die Vermögensverwaltung für private und institutionelle Kunden. 

Schwächelt ein Bereich, können andere die Belastung zumindest teilweise auffangen. Zudem profitiert JPMorgan von globalen Kundenbeziehungen, einer gewaltigen Infrastruktur und Skaleneffekten, die kleinere Wettbewerber kaum nachbilden können. 

Doppelte Enttäuschung 

Doch selbst bei JPMorgan läuft es nicht immer optimal. Im dritten Quartal lag der Gewinn mit 5,75 USD je Aktie unter den Erwartungen von 5,94 USD. Mit einem Umsatz von 50,9 Mrd. USD wurden die Analystenschätzungen von 52,2 Mrd. USD ebenfalls verfehlt. 
Die Zahlen mögen hinter den Erwartungen zurückgeblieben sein, aber auf Jahressicht konnte der Umsatz um 8 % und der Gewinn um 13 % gesteigert werden.   

Eine Schlüsselfigur ist Vorstandschef Jamie Dimon. Er prägt die Strategie seit vielen Jahren und genießt in der Finanzbranche hohes Ansehen. Wenn dieser Mann spricht, hört die Finanzwelt zu. 

Dimon verwies zwar auf robuste Unternehmensinvestitionen und anhaltenden Konsum in den USA. Gleichzeitig warnte er vor hohen Haushaltsdefiziten, hartnäckiger Inflation, erhöhten Asset-Preisen, steigenden Zinsen und geopolitischen Spannungen. 

Was Jamie Dimon Sorgen bereitet 

Doch eine Aussage ist dabei besonders herausgestochen: Demnach sei das Unternehmen „auf eine große Bandbreite möglicher Szenarien vorbereitet.“ 

(“The U.S. economy continued to be fueled by strong business investment and ongoing consumer spending. However, large fiscal deficits, sticky inflation, elevated asset prices, rising interest rates and geopolitical conditions continue to shift under the surface. These forces may be manageable, but we remain prepared for a wide range of outcomes.”) 

Dahinter stecken aus meiner Sicht drei wesentliche Botschaften. Erstens hält Dimon die Risiken und die zukünftige Entwicklung der Kapitalmärkte für schwer kalkulierbar. Zweitens will er verdeutlichen, dass JPMorgan auf eine mögliche Verschlechterung der Rahmenbedingungen vorbereitet ist. Drittens vermeidet er bewusst eine eindeutige Prognose. 

Für Anleger ist die Aussage daher vor allem ein Signal der Vorsicht und keine direkte Warnung. 
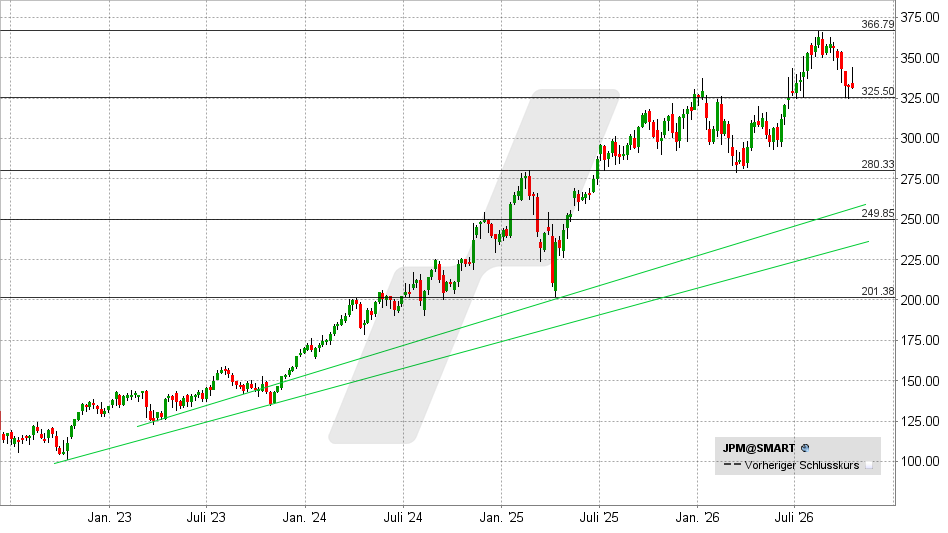
JPMorgan Aktie: Chart vom 14.10.2026, Kurs: 331,43 USD – Kürzel: JPM | Quelle: TWS | Online Broker LYNX 
JPMorgan Aktie: Chart vom 14.10.2026, Kurs: 331,43 USD – Kürzel: JPM | Quelle: TWS

An der Börse haben diese Neuigkeiten zu einer überraschend positiven Kursreaktion geführt. JPMorgan eröffnete nach den Quartalszahlen fester, konnte die Gewinne jedoch nicht über den Tag retten. 

Aus charttechnischer Sicht ist das ein Warnsignal. Fällt die Aktie jetzt unter 325 USD, könnte das eine größere Korrektur einleiten. Mögliche Kursziele liegen bei 295 und 280 USD. 
Möglicherweise werden auch die langfristigen Aufwärtstrends angesteuert. 

Gelingt hingegen ein Anstieg über 344 USD, hätten die Bären ihre Chance vorerst vertan. In diesem Szenario könnte es sogar in Richtung Allzeithoch gehen. 

Für dieses Szenario lassen sich ebenfalls Argumente finden. JPMorgan hat die Erwartungen zwar verfehlt, ist aber nach wie vor auf Wachstumskurs. 

Den Konsensschätzungen zufolge dürfte das Ergebnis in diesem Jahr um 25 % auf 25,08 USD je Aktie steigen und ein neues Rekordniveau erreichen. 
JPMorgan kommt demnach auf ein forward P/E von 13,2. 

--- ---

--- (---%)
Mkt Cap
Vol
T-Hoch
T-Tief
---
---
---
---

Displaying the --- chart

Heutigen Chart anzeigen

Der Inhalt dieses Artikels wurde erstellt am 14.10.2026 um 11:04 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Nachricht schicken an Tobias Krieg
  • Dieses Feld dient zur Validierung und sollte nicht verändert werden.

Tobias Krieg ist Chefanalyst bei LYNX Broker und Gründer von LongTerm-Value.
Er ist seit mehr als fünfzehn Jahren an der Börse aktiv, davon mehr als eine Dekade als leidenschaftlicher Vollzeit-Investor. Geprägt durch Vorbilder wie Charlie Munger, Peter Lynch und Bill Miller ist Value Investing der Grundsatz und Growth at a reasonable Price der Wahlspruch.
Denn auch gute Unternehmen können schlechte Investments sein. Ein attraktiver Einstiegskurs zum richtigen Zeitpunkt ist absolut entscheidend.

Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.

Mehr als 65.000 zufriedene Kunden. Ich bin einer davon.

Dieses Feld dient zur Validierung und sollte nicht verändert werden.
Wie hilfreich fanden Sie den Artikel?(erforderlich)
Wenig hilfreichSehr hilfreich
Ab jetzt täglich die neuesten Börsenblick-Analysen per E-Mail erhalten
Loading ...
Alle Börsenblick Artikel

Vorherige Analysen der JPMorgan Chase Aktie

16.01.2026
14:48 Uhr

Wenn dieser Mann spricht, hört die Finanzwelt zu — Tobias Krieg

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 16.01.2026 um 13:19 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

JP Morgan gilt bei vielen als Gradmesser der US-Finanzindustrie. Und wenn CEO Jamie Dimon spricht, hört der Markt besonders genau zu.

JP Morgan ist ein zentraler Gradmesser der US-Bankenindustrie. Kaum ein anderes Institut bildet die Verfassung der amerikanischen Wirtschaft, der Kapitalmärkte und der Kreditmärkte so umfassend ab.
Durch seine Größe, die hohen Marktanteile und breite Aufstellung liefert JP Morgan frühzeitig Signale über Trends im Finanzsystem.

Darüber hinaus hat das Unternehmen mit Jamie Dimon wohl den respektiertesten CEO der Branche. Wenn er spricht, hört die Finanzwelt ganz genau zu.

Branchenprimus

JP Morgan gehört zu den führenden globalen Finanzdienstleistungsunternehmen mit einem weltweiten Netzwerk von Niederlassungen und ist die nach Börsenwert größte Bank der USA.
Das Unternehmen bietet ein breites Spektrum an Dienstleistungen an, darunter Investmentbanking, Vermögensverwaltung und Privatkundengeschäft.

Die Geschichte des Unternehmens reicht mehr als ein Jahrhundert zurück. Heute ist die Großbank vor allem für ihre bedeutende Position im Investmentbanking, insbesondere im Bereich Fusionen und Übernahmen sowie bei der Beratung von Unternehmen bei Kapitalbeschaffung und Wertpapieremissionen, bekannt.

Darüber hinaus unterhält man auch eine starke Präsenz im Privatkundengeschäft, einschließlich Hypotheken, Kreditkarten und Sparkonten.

Der Gradmesser

JP Morgan nimmt innerhalb der Branche eine Sonderstellung ein, weil das Unternehmen nahezu alle relevanten Geschäftsbereiche abdeckt. Investmentbanking, Handelsgeschäft, Vermögensverwaltung und klassisches Kreditgeschäft sind eng verzahnt. Dadurch ist die Bank weniger abhängig von einzelnen Ertragsquellen und kann Konjunkturzyklen besser ausgleichen als viele Wettbewerber. Gleichzeitig setzt JP Morgan regelmäßig Maßstäbe bei Profitabilität, Risikomanagement und Kapitalallokation.

Im vierten Quartal unterstrich JP Morgan diese Rolle mit soliden Zahlen. Der bereinigte Gewinn je Aktie lag bei 5,23 USD und damit über den Erwartungen von 5,01 USD. Die gemanagten Erträge erreichten 46,8 Milliarden US-Dollar und übertrafen ebenfalls die Prognosen.

Das spricht dafür, dass die US-Wirtschaft weiterhin solide wächst. Tatsächlich deuten die jüngsten Wirtschaftsdaten sogar darauf hin, dass die Wachstumsdynamik zunehmen könnte.
Die Unsicherheit durch die Zoll-Ankündigungen im vergangenen April scheint weitgehend verflogen.

Kein Störfeuer – das reicht schon aus

Seitdem verhält sich die US-Administration innenpolitisch erstaunlich ruhig. Das scheint auszureichen, um die US-Wirtschaft wieder anzuschieben.

CEO Jamie Dimon zeichnet ein insgesamt stabiles Bild der US-Wirtschaft. Zwar habe sich der Arbeitsmarkt abgeschwächt, eine weitere Verschlechterung sei jedoch nicht erkennbar. Konsumenten geben weiterhin Geld aus, Unternehmen zeigen sich überwiegend robust. Fiskalische Impulse, Deregulierung und die jüngste Geldpolitik der Notenbank könnten diese Lage noch eine Zeit lang stützen.

Gleichzeitig mahnt Dimon zur Vorsicht. Die Märkte unterschätzten nach seiner Einschätzung weiterhin die bestehenden Risiken. Dazu zählen geopolitische Spannungen, die Gefahr einer hartnäckigen Inflation und hohe Bewertungen vieler Vermögenswerte.

Im Klartext heißt das: Es sollte besser nichts schiefgehen, sonst könnte der Aktienmarkt spürbar unter Druck kommen. So interpretiere ich diese Aussagen jedenfalls.

Für JP Morgan bedeutet das „business as usual“. Im laufenden Geschäftsjahr soll das Ergebnis um 6 % auf 21,25 USD je Aktie.
JP Morgan wird demnach mit einer forward P/E von 14,6 bewertet.

Im Verhältnis zu den vorliegenden Wachstumsraten ist das halbwegs vertretbar, im historischen Vergleich ist die Aktie jedoch aus meiner Sicht überbewertet. Diese Aussage könnte so auch aus einer Analyse über den S&P 500 stammen.
In den letzten fünf Jahren lag die P/E von JP Morgan durchschnittlich bei 11,9.

Die Dividendenrendite von JP Morgan liegt bei 1,94 % und ist gut finanziert.

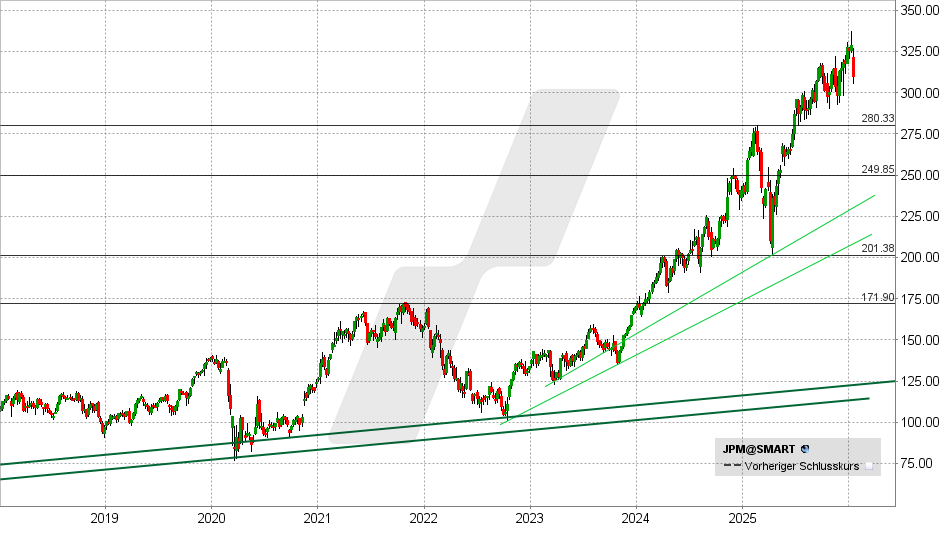
JP Morgan Aktie: Chart vom 16.01.2026, Kurs: 309,26 USD - Kürzel: JPM | Online Broker LYNX
JP Morgan Aktie: Chart vom 16.01.2026, Kurs: 309,26 USD – Kürzel: JPM | Quelle: TWS

Was JP Morgan aus meiner Sicht benötigt, ist eine ordentliche Korrektur. Fällt die Aktie unter 300 USD, könnte das einen Rücksetzer in Richtung 280 USD einleiten.
Darunter wäre der Weg bis 250 USD frei.

Gelingt hingegen ein Anstieg über 317 USD, wäre ein erneuter Angriff auf das Allzeithoch möglich.

Über den Autor

Tobias Krieg ist Chefanalyst bei LYNX Broker und Gründer von LongTerm-Value.
Er ist seit mehr als fünfzehn Jahren an der Börse aktiv, davon mehr als eine Dekade als leidenschaftlicher Vollzeit-Investor. Geprägt durch Vorbilder wie Charlie Munger, Peter Lynch und Bill Miller ist Value Investing der Grundsatz und Growth at a reasonable Price der Wahlspruch.
Denn auch gute Unternehmen können schlechte Investments sein. Ein attraktiver Einstiegskurs zum richtigen Zeitpunkt ist absolut entscheidend.

Analysemethode

Die Aktienanalysen von Tobias Krieg basieren auf einer Kombination aus Charttechnik und Fundamentalanalyse. Dabei liegt der Fokus auf der Bewertung von Unternehmen anhand ihrer finanziellen Kennzahlen, wie z. B. KGV, Cashflow oder Eigenkapitalrendite, sowie auf der Identifikation von überdurchschnittlichen Wachstumspotenzialen zu einem attraktiven Einstiegskurs.