Jabil hat ordentlich korrigiert. Bekommt man das Unternehmen jetzt zu einem ordentlichen Preis?
Mal wieder langweilig
Jabil ist auf den ersten Blick kein besonders aufregendes Unternehmen. Der US-Konzern produziert Elektronik und komplette Systeme im Auftrag anderer Unternehmen.
Das hört sich auf den ersten Blick langweilig an, Jabil ist aber in einer Vielzahl von interessanten Branchen tätig.
Egal ob Consumer Elektronik, 5G, IoT, Automatisierung, Smart Home und selbstverständlich KI. Jabil sitzt an der Schnittstelle zahlreicher struktureller Wachstumstrends und profitiert vom massiven Ausbau der digitalen Infrastruktur.
Zu den wichtigsten Kunden gehören Apple, Microsoft, Alphabet (Google), Meta, Amazon, Cisco Systems, Tesla, Hewlett Packard Enterprise (HPE), Johnson & Johnson und SolarEdge Technologies.
Der Burggraben steckt in der Größe
Jabil ist ein gutes Beispiel dafür, dass ein Burggraben nicht zwangsläufig aus Patenten oder einer einzigartigen Technologie bestehen muss. Im Auftragsfertigungsgeschäft ist die Größe selbst ein Wettbewerbsvorteil.
Jabil betreibt ein globales Netzwerk aus Produktionsstätten, Entwicklungszentren und Lieferketten. Ein Großkunde kann damit nicht einfach zu einem kleineren Wettbewerber wechseln und dieselbe Leistung zu einem ähnlichen Preis erwarten. Der Dienstleister muss nicht nur Fabriken besitzen, sondern Beschaffung, Logistik, Qualitätskontrolle, Engineering und Produktion über zahlreiche Länder hinweg koordinieren können.
Hinzu kommen Skaleneffekte. Jabil kauft Komponenten in enormen Mengen ein, verteilt Fixkosten auf riesige Produktionsvolumina und kann Investitionen in Automatisierung, Software und Fertigungstechnologien über eine sehr große Kundenbasis amortisieren. Ein kleinerer Wettbewerber müsste zunächst Milliarden in Kapazitäten und Infrastruktur investieren, bevor er überhaupt annähernd dieselbe Kostenstruktur erreichen kann.
Jabil ist nicht deshalb schwer angreifbar, weil niemand Elektronik fertigen kann. Es ist schwer angreifbar, weil nur wenige Unternehmen dieselbe Kombination aus Größe, globaler Präsenz, Einkaufsmacht, Engineering und Fertigungskompetenz zu diesen Kosten anbieten können.
Und je komplexer die Produkte und Lieferketten werden, desto wertvoller kann dieser Vorteil werden.
Vom Auftragsfertiger zum KI-Infrastrukturpartner
Jabil übernimmt Design, Prototyping, Industrialisierung, Fertigung, Integration und Teile des Supply-Chain-Managements. Produziert werden unter anderem Server, Netzwerk- und Telekommunikationstechnik, Komponenten für die Medizintechnik, Automotive-Anwendungen, Energiesysteme und Produkte für Consumer Electronics.
Besonders interessant ist inzwischen das Geschäft mit Rechenzentren. Jabil fertigt nicht nur Server, sondern zunehmend komplette Systeme auf Rack-Ebene.
Statt wie früher nur einzelne Komponenten oder Server herzustellen, baut und liefert Jabil heute komplette, betriebsbereite Server-Einheiten mit dutzenden Servern, sogenannte Racks.
Jabil übernimmt dabei die gesamte Montage inklusive Stromversorgung, Kühlsystemen, Netzwerk-Switches, Verkabelung, Software-Konfiguration und so weiter.
Großkunden wie Cloud-Anbieter oder Betreiber von Rechenzentren müssen die Racks vor Ort nur noch an Strom und das Netzwerk anschließen.
Für Jabil bedeutet dieser Schritt den Wandel von einem reinen Auftragsfertiger für Elektronik (EMS) zu einem strategischen Partner, der hochkomplexe, schlüsselfertige Infrastruktur für den boomenden KI- und Cloud-Markt liefert. Und das geht mit einer höheren Wertschöpfung und potenziell höheren Margen einher.
Gewinn zieht dynamisch an
Das hat zu einer deutlichen Beschleunigung der Wachstumsdynamik und einer steigenden Profitabilität geführt.
Dazu hat unter anderem auch eine strategische Neuausrichtung und der Verkauf des Mobility-Geschäfts an BYD für 2,2 Mrd. USD beigetragen.
Gleichzeitig wurde die Zahl der ausstehenden Aktien seit 2020 von 152 auf 110 Millionen Stück stark reduziert. Dadurch hat sich das Ergebnis in dieser Zeit von 2,90 auf 9,75 USD je Aktie vervielfacht.
Im laufenden Geschäftsjahr (8/2026) hat sich die Dynamik weiter beschleunigt. Das Management bezeichnet die Nachfrage nach KI-Infrastruktur als außergewöhnlich stark und hat die Prognosen für das Geschäftsjahr 2026 mehrfach angehoben.
Im letzten Quartal lag der Gewinn mit 3,16 USD je Aktie über den Erwartungen von 3,10 USD. Mit einem Umsatz von 8,75 Mrd. USD wurden die Analystenschätzungen von 8,52 Mrd. USD ebenfalls übertroffen.
Auf Jahressicht entspricht das einem Umsatzplus von 12 % und einem Gewinnsprung um 28 %.
Ausblick abermals erhöht
Noch wichtiger dürfte aber der Ausblick sein. Für das vierte Quartal stellt Jabil einen Anstieg der Umsätze auf 9,2 – 10,0 Mrd. USD und einen Gewinnsprung auf 3,80 – 4,20 USD je Aktie in Aussicht. Zuvor lagen die Konsensschätzungen bei einem Umsatz von 8,94 Mrd. USD und einem Gewinn von 3,70 USD je Aktie.
Dementsprechend wurde auch die Prognose für das gesamte Geschäftsjahr erhöht: Beim freien Cashflow von 1,3 Mrd. USD auf mindestens 1,4 Mrd. USD und beim Gewinn von 12,25 auf 12,70 USD je Aktie.
Nach diesen Neuigkeiten markierte die Aktie ein neues Allzeithoch bei 428,93 USD und schwenkte dann ohne weitere unternehmensspezifische Nachrichten in eine Korrektur ein – aktuell liegt der Kurs bei 302,78 USD.
Dadurch ist die forward P/E für das faktisch bereits im August abgeschlossene Geschäftsjahr auf 23,8 gesunken. Die Zahlen zum Schlussquartal werden voraussichtlich am 30. September vorgelegt.
Sollte das Ergebnis im kommenden Jahr wie erwartet um 32 % auf 16,78 USD je Aktie steigen, würde die P/E dadurch auf 18,0 sinken.
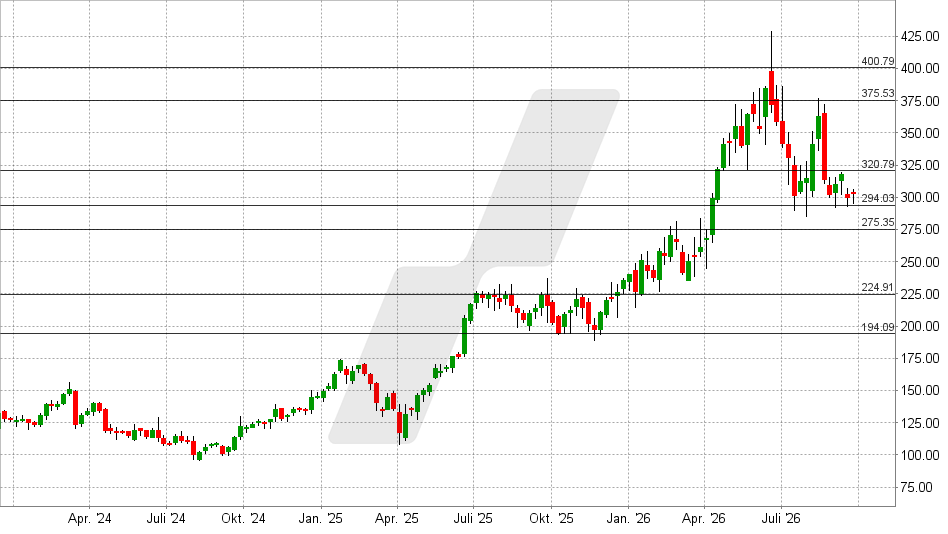
Aus Sicht der Bullen darf die Aktie nicht unter das bisherige Jahrestief fallen. Sollte das geschehen, ist eine Ausdehnung der Korrektur in Richtung 275 USD und möglicherweise sogar 250 oder 225 USD möglich.
Gelingt hingegen ein Anstieg über 320 USD, kommt es zu einem Kaufsignal mit einem möglichen Kursziel bei 375 USD.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 22.09.2026 um 15:24 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Ausgezeichnete Preise. Ausgezeichneter Service. Mein Broker ist LYNX.