Hören Sie sich die Audioversion dieses Artikels an (KI-generiert).
Während Anleger den schwachen Immobilienmarkt fürchten, liefert Hypoport Zahlen, die so gar nicht zur miesen Stimmung passen.
Hypoport gehört zu den Aktien, bei denen sich die Kursentwicklung kaum noch mit der operativen Entwicklung in Einklang bringen lässt. Natürlich steckt der deutsche Immobilienmarkt weiterhin in einer schwierigen Phase. Die Zahl der Transaktionen ist niedrig, die Finanzierungskosten sind gestiegen und der Neubau kommt nur schleppend voran.
Umso erstaunlicher ist es, wie robust sich Hypoport entwickelt. Übersehen Anleger etwas Entscheidendes?
Ein Geschäftsmodell mit eingebautem Hebel
Das Herzstück von Hypoport ist Europace. Dabei handelt es sich um einen digitalen Marktplatz, über den Banken, Finanzvertriebe und andere Anbieter Immobilienfinanzierungen abwickeln. Hypoport vergibt die Kredite also nicht selbst, sondern stellt die technische Infrastruktur bereit und verdient an der Nutzung seiner Plattform.
Über Europace erhalten Banken Zugang zu potenziellen Kreditnehmern und Vermittler können ihren Kunden Finanzierungsangebote verschiedener Anbieter unterbreiten. Je mehr Teilnehmer das Netzwerk nutzen, desto attraktiver wird es für alle Beteiligten. Es entstehen Netzwerkeffekte, die den Wettbewerbsvorteil mit zunehmender Größe verstärken.
Gleichzeitig ist Hypoport damit ein indirekter Hebel auf den deutschen Wohnimmobilienmarkt. Steigende Transaktionszahlen, bessere Finanzierungsbedingungen und eine höhere Kreditbereitschaft der Banken könnten das Geschäft erheblich beleben.
Umgekehrt hat der abrupte Zinsanstieg ab 2022 aber auch seine Spuren hinterlassen und zu einem Einbruch des Geschäfts geführt.
Das Management hat die damalige Krise jedoch genutzt, um die Kostenbasis zu reduzieren und den Konzern effizienter aufzustellen. Inzwischen nähert sich die Ertragskraft wieder den besten Jahren vor der Zinswende an, obwohl die Rahmenbedingungen nach wie vor schwierig sind.
Hypoport wächst gegen den Markt
Noch interessanter ist die Entwicklung der Marktanteile. Während das deutsche Immobilienfinanzierungsgeschäft insgesamt schwächelt, konnte Europace sein vermitteltes Volumen zuletzt deutlich ausbauen.
Im letzten Jahr ist das Immobilienfinanzierungsvolumen von Privatpersonen in Deutschland laut Bundesbank um 4 % gesunken, während das Transaktionsvolumen von Europace um 46 % gestiegen ist.
An der Börse wird das alles jedoch nicht honoriert. Zum Wachstum tragen auch Genopace und Finmas bei. Die beiden Plattformen binden gezielt den genossenschaftlichen Bankensektor beziehungsweise die Sparkassen an das Ökosystem an. Damit erschließt Hypoport zusätzliche Kundengruppen und festigt seine Stellung im deutschen Finanzierungsmarkt.
Dr. Klein ergänzt das Geschäftsmodell um einen eigenen Finanzierungsvertrieb. Entscheidend ist allerdings nicht der Vertrieb selbst, sondern die Kombination aus Marktplatz, Technologie und einem stetig wachsenden Teilnehmernetzwerk.
Die Profitabilität zieht deutlich an
Die jüngsten Zahlen für die ersten neun Monate des laufenden Geschäftsjahres zeigen, dass sich die positive Entwicklung fortgesetzt hat.
Der Rohertrag stieg gegenüber dem Vorjahreszeitraum um 5 % auf 207 Mio. Euro. Das klingt zunächst unspektakulär, ist angesichts des weiterhin rückläufigen Finanzierungsmarktes aber durchaus beachtlich.
Gleichzeitig hat sich die Profitabilität weiter verbessert. Das EBIT kletterte um 27 % auf 30,1 Mio. Euro.
Besonders erfreulich ist, dass sich die Verbesserung nicht auf einen einzelnen Geschäftsbereich beschränkt. Im Segment Real Estate & Mortgage Platforms erhöhte sich der Rohertrag um 6 % auf 128,9 Mio. Euro. Das EBIT legte um 10 % auf 36,0 Mio. Euro zu. Dabei entwickelte sich auch die Bewertungsplattform VALUE positiv und steuerte im dritten Quartal erstmals einen positiven EBIT-Beitrag bei.
Weniger dynamisch verlief das Geschäft mit Finanzierungsplattformen. Der Rohertrag verbesserte sich lediglich um 2 % auf 51,3 Mio. Euro, während das EBIT leicht auf 3,6 Mio. Euro zurückging. Hohe Zinsen, die wirtschaftliche Unsicherheit und eine zurückhaltende Kreditvergabe der Banken bremsen hier weiterhin.
Auch das Versicherungsgeschäft machte Fortschritte. Der Rohertrag stieg um 5 % auf 25,0 Mio. Euro. Besonders deutlich fiel die Verbesserung beim EBIT aus, das sich von -0,4 auf +1,1 Mio. Euro verbesserte.
Erwartungen zu niedrig?
In Summe konnte die EBIT-Rohertragsmarge von 12,0 auf 14,5 % gesteigert werden. Im dritten Quartal lag die EBIT-Rohertragsmarge sogar bei 15,5 %. Der Aufwärtstrend hat sich also weiter fortgesetzt.
In den ersten neun Monaten konnte das Ergebnis um 30 % auf 2,98 Euro je Aktie gesteigert werden. Im dritten Quartal kletterte der Gewinn um 34 % auf 1,02 Euro je Aktie. Die Dynamik nimmt tendenziell zu.
Den Konsensschätzungen zufolge dürfte das Ergebnis im laufenden Geschäftsjahr um 14 % auf 4,35 Euro je Aktie steigen.
Hypoport kommt demnach auf ein KGVe von 19,8.
Es wäre gut möglich, dass die Erwartungen zu niedrig sind. Im Schlussquartal zieht das Transaktionsvolumen im privaten und institutionellen Immobiliengeschäft sowie im Versicherungsbereich meist spürbar an.
Im vergangenen Jahr hat Hypoport in den ersten neun Monaten 2,30 Euro je Aktie verdient und im Schlussquartal weitere 1,57 Euro je Aktie. Sollte sich in diesem Jahr eine ähnliche Entwicklung ergeben, wären die Konsensschätzungen deutlich zu niedrig.
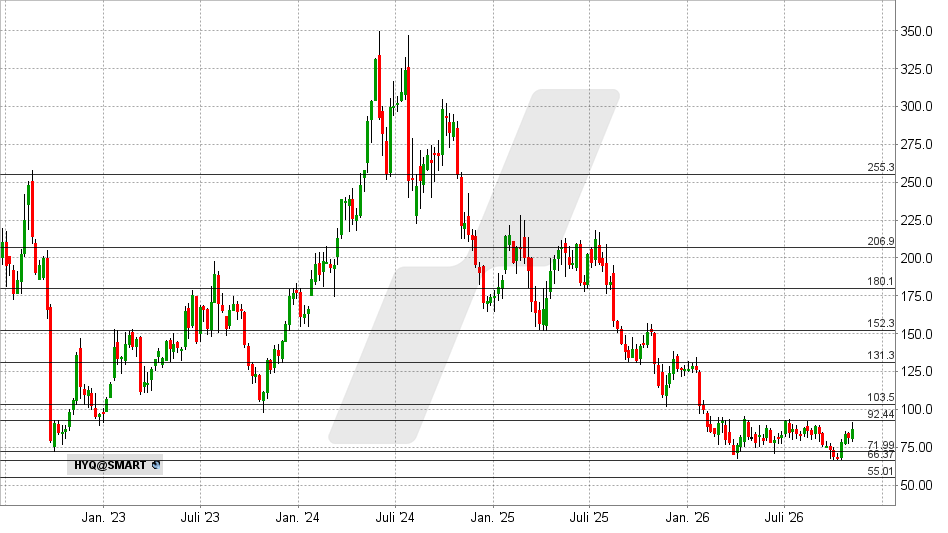
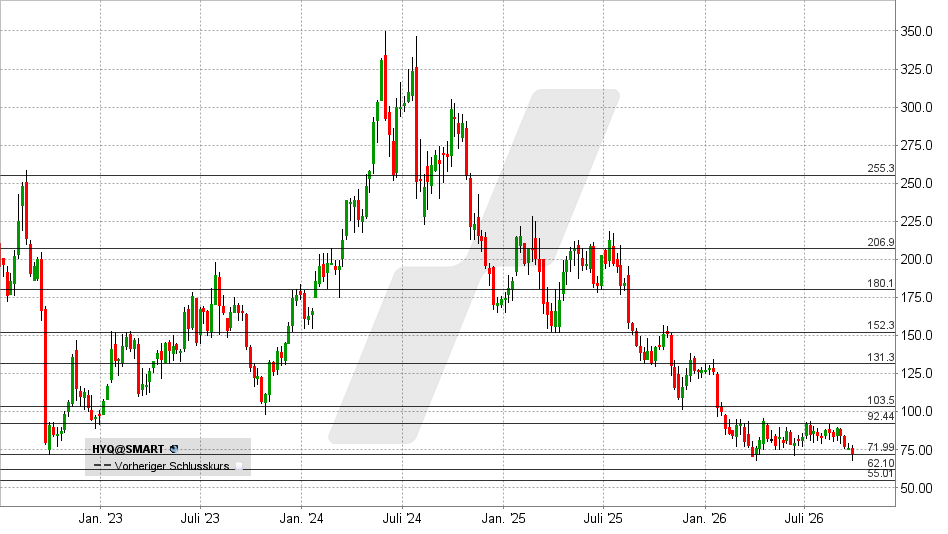
Aus technischer Sicht findet seit mehreren Monaten ein Bodenbildungsversuch statt. Gelingt jetzt ein Ausbruch über 92,50 Euro, könnte es zu einem prozyklischen Kaufsignal mit möglichen Kurszielen bei 103,50 und 112 Euro kommen.
Fällt die Aktie hingegen unter 81 Euro, könnte es zu einem Rückfall in Richtung 72 Euro oder zum Jahrestief kommen.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 09.11.2026 um 11:24 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Probleme mit Ihrem Broker? Ich bin bei LYNX.