Hören Sie sich die Audioversion dieses Artikels an (KI-generiert).
Hypoport könnte auf dem Weg in Richtung Rekordgewinn sein. Gleichzeitig ist der Kurs auf dem Weg in Richtung Zehnjahrestief.
Neuigkeiten gab es keine, aber deutliche Kursverluste
Am 10. August hat Hypoport Halbjahreszahlen vorgelegt und am 12. August Aktienrückkäufe beschlossen. Anschließend pendelte der Kurs über Wochen hinweg seitwärts und brach dann ohne ersichtlichen Grund von fast 90 auf unter 70 Euro ein.
Hypoport gehört wahrlich zu den Aktien, bei denen das Kursgeschehen inzwischen weitgehend von der fundamentalen Realität abgekoppelt zu sein scheint.
Es stimmt zwar, dass der Immobilienmarkt als Ganzes und die Neubauaktivität schwächeln, die Zahl der Transaktionen niedrig ist und das Zinsumfeld belastend ist – doch dabei wird scheinbar ignoriert, wie sich Hypoport operativ entwickelt.
Die Rahmenbedingungen sind schwierig, aber Hypoport hat die Krisenjahre wohl überwunden. Im letzten Geschäftsjahr hat sich der Gewinn auf 3,87 Euro je Aktie mehr als verdoppelt und in diesem Jahr konnte daran angeknüpft werden.
Bisher spiegelt sich das nicht im Kursgeschehen wider. Vielleicht hat das auch damit zu tun, dass Hypoport auf den ersten Blick ein schwer greifbarer Konzern ist.
Das Herzstück des Konzerns
Der wichtigste Baustein ist Europace. Europace ist ein digitaler Marktplatz, auf dem Banken, Finanzvertriebe und andere Anbieter Immobilienfinanzierungen abwickeln. Hypoport vergibt die Kredite nicht selbst, sondern stellt die Plattform für die Abwicklung bereit.
Im letzten Jahr lag das über Europace abgewickelte Immobilienfinanzierungsvolumen bei etwa 75 Milliarden Euro.
Damit ist Hypoport indirekt ein Hebel auf den deutschen Wohnimmobilienmarkt. Steigende Transaktionszahlen, bessere Finanzierungsbedingungen, stabilere Zinsen oder eine höhere Kreditbereitschaft der Banken können das Geschäft beleben. Genau das Gegenteil bekam Hypoport nach dem Zinsanstieg zu spüren: Als die Immobilienfinanzierung einbrach, geriet auch das Geschäftsmodell massiv unter Druck.
Diese Krise hat das Management genutzt und den Konzern schlanker aufgestellt, wodurch der Gewinn im letzten Jahr fast wieder auf Vorkrisenniveau lag.
Zum Vergleich: In den fünf Geschäftsjahren vor der Zinswende (2017 bis 2021) lag das Ergebnis zwischen 3,10 und 4,79 Euro je Aktie. Im letzten Geschäftsjahr konnte ein Ergebnis von 3,87 Euro je Aktie erzielt werden.
Das ist vor allem darauf zurückzuführen, dass die positiven Netzwerkeffekte des Geschäftsmodells nach wie vor wirken – auch in einem Umfeld mit gedämpfter Neubauaktivität, steigenden Zinsen und weniger Immobilienkäufen und -verkäufen.
Der Markt und Hypoport: Zwei Welten
Darüber hinaus gewinnt Hypoport Marktanteile. Im letzten Jahr ist das Immobilienfinanzierungsvolumen von Privatpersonen in Deutschland laut Bundesbank um 4 % gesunken, während das Transaktionsvolumen von Europace um 46 % gestiegen ist.
Bei Hypoport entsteht der Wettbewerbsvorteil weniger durch die Technologie als durch den Netzwerkeffekt. Auf Plattformen wie Europace treffen Banken und andere Finanzierungsgeber auf Vermittler und Vertriebe. Je mehr Anbieter und Nutzer teilnehmen, desto größer die Auswahl und desto attraktiver wird die Plattform für beide Seiten.
Hinzu kommen Genopace und Finmas, die speziell den genossenschaftlichen Bankensektor beziehungsweise die Sparkassen anbinden. Beide Plattformen konnten 2025 deutlich schneller wachsen als der Gesamtmarkt.
Dr. Klein ist dabei ein wichtiger, aber nicht der entscheidende Baustein. Der Finanzvertrieb bringt eigene Kunden und Finanzierungen in das Ökosystem und ergänzt damit den Marktplatz. Der größere Hebel liegt jedoch darin, dass Hypoport sowohl einen Vertrieb als auch die technische Infrastruktur besitzt.
Hypoport ist allerdings längst mehr als Europace. Neben dem Geschäft rund um Immobilienfinanzierungen gehören Plattformen für die Wohnungswirtschaft, Unternehmens- und Ratenkredite sowie zahlreiche Geschäftsmodelle für die Digitalisierung des Versicherungsvertriebs zum Konzern.
Der operative Hebel ist entscheidend
Unter dem Strich konnte Hypoport den Umsatz im ersten Halbjahr 2026 um 5 % auf 319,4 Mio. Euro steigern. Der Rohertrag kletterte ebenfalls um 5 % auf 137,5 Mio. Euro.
Das Wachstum ist auf den ersten Blick nicht sonderlich hoch, basiert jedoch auf einem breiten Fundament. Denn tatsächlich haben alle Unternehmensbereiche Wachstum verzeichnet.
Interessanter ist jedoch der operative Hebel von Hypoport. Ein Umsatzplus von 5 % ist wenig beeindruckend. Allerdings ist das EBITDA um 8 % auf 36,1 Mio. Euro gestiegen und das EBIT sogar um 20 % auf 19,3 Mio. Euro.
Das Konzernergebnis verbesserte sich um 26 % auf 13,0 Mio. Euro und der Gewinn je Aktie sogar um 27 % auf 1,96 Euro je Aktie.
Fällt das zweite Halbjahr ebenso gut aus, könnte Hypoport eines der besten Ergebnisse der Unternehmensgeschichte einfahren, während der Kurs gleichzeitig in Richtung Zehnjahrestief tendiert.
Daraus ergibt sich, dass die Bewertung ebenfalls auf einem niedrigen Niveau
angekommen ist.
Ausblick und Bewertung
Den Konsensschätzungen zufolge soll das Ergebnis in diesem Jahr um 18 % auf 4,50 Euro je Aktie steigen.
Hypoport kommt demnach auf ein KGVe von 16,1.
Sollten die Konsensschätzungen richtig sein, wird die Dynamik in der nahen Zukunft weiter zunehmen. In den kommenden beiden Jahren werden jeweils Gewinnsprünge um 19–30 % erwartet.
Sollte das Ergebnis im kommenden Jahr wie erwartet um 30 % auf 5,72 Euro je Aktie steigen, würde das KGV dadurch auf 12,7 sinken.
Daher erscheint es folgerichtig, dass der Vorstand Aktienrückkäufe beschlossen hat. Auf dem aktuellen Bewertungsniveau dürfte dadurch ein Mehrwert entstehen. Womöglich sollte das Unternehmen sogar schneller und in größerem Umfang eigene Aktien zurückkaufen.
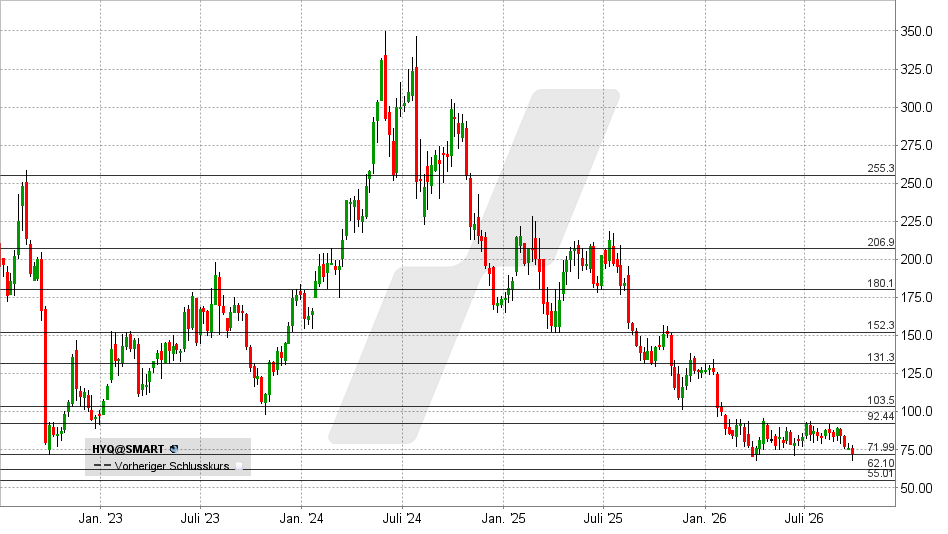
Aus technischer Sicht ist die Lage dennoch angespannt. Fällt die Aktie jetzt unter 72 Euro, könnte mit einer Ausdehnung der Verluste in Richtung 62 oder 55 Euro gerechnet werden.
Solange das nicht geschieht, besteht jedoch die Hoffnung auf eine erneute Erholung bis 90 Euro. Über 92 Euro käme es zu einem Kaufsignal mit möglichen Kurszielen bei 100–104 sowie 110 und 130 Euro.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 25.09.2026 um 15:31 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Handeln wie die Profis? Mein Broker ist LYNX.