Hören Sie sich die Audioversion dieses Artikels an (KI-generiert).
Eine Aktie verliert rund 60 % ihres Wertes, während der Gewinn weiter von Rekord zu Rekord steigt. Genau solche Situationen können für Anleger interessant werden.
FactSet ist kein gewöhnlicher Datenanbieter
FactSet ist ein Finanzdaten- und Analyseanbieter, der vor allem institutionelle Anleger mit den Informationen und Werkzeugen versorgt, die sie für ihre tägliche Arbeit benötigen.
Das Unternehmen bündelt Finanzmarktdaten, Unternehmensinformationen, Research, Portfolioanalysen und verschiedene Analysewerkzeuge in einer zentralen Plattform. Kunden sind unter anderem Vermögensverwalter, Fondsmanager, Banken, Versicherungen und Investmentgesellschaften.
FactSet verkauft aber nicht einfach Daten, sondern bietet einen kompletten digitalen Arbeitsplatz für Finanzprofis.
Ein Fondsmanager kann beispielsweise Unternehmenskennzahlen analysieren, Research abrufen, Portfolios überwachen, Bewertungen vergleichen und eigene Modelle erstellen, ohne dafür zwischen zahlreichen Anwendungen wechseln zu müssen. Je stärker solche Prozesse in die Arbeitsabläufe eines Kunden integriert sind, desto schwieriger wird es, den Anbieter auszutauschen.
Kunden zahlen für den Zugang zu Daten, Anwendungen und Analysefunktionen, wobei der Preis unter anderem von der Anzahl der Nutzer und dem Umfang der gebuchten Leistungen abhängt. Das sorgt für eine vergleichsweise hohe Planbarkeit und macht FactSet weniger abhängig vom täglichen Handelsvolumen an den Finanzmärkten als klassische Börsen- oder Brokerplattformen.
Zwei Jahrzehnte wie ein Uhrwerk
Das ist ein einträgliches Geschäft. Soweit die Daten zurückreichen, hat das Unternehmen über zwei Dekaden hinweg in jedem einzelnen Jahr ein Rekordergebnis erzielt. Das dürfte auch in diesem Jahr wieder gelingen und, darf man den Prognosen Glauben schenken, auch im kommenden Jahr.
Die durchschnittlichen Gewinnsteigerungen lagen bei etwa 12 % und dementsprechend war die Aktie in dieser Zeit ein erheblicher Outperformer. Doch die Angst vor KI hat zu einem Abverkauf von etwa 500 auf unter 200 USD geführt.
Zuletzt hat sich der Kurs wieder stabilisiert, doch von den einstigen Hochs ist die Aktie noch weit entfernt – obwohl der Konzerngewinn in dieser Zeit weiter gestiegen ist.
Die Zahlen sprechen eine deutliche Sprache
Auch operativ gibt es wenig Anlass, von einer strukturellen Krise zu sprechen. Der Gewinn lag im vierten Quartal mit 4,51 USD je Aktie weit über den Erwartungen von 4,32 USD. Mit einem Umsatz von 635 Mio. USD wurden die Analystenschätzungen von 628 Mio. USD ebenfalls übertroffen.
Der Gewinn konnte im gerade abgeschlossenen Geschäftsjahr um 6 % auf einen Rekordwert von 18,01 USD je Aktie gesteigert werden – und in der näheren Zukunft wird eine Beschleunigung des Wachstums erwartet.
Im vierten Quartal des Geschäftsjahres 2026 stieg der Annual Subscription Value (ASV, jährlicher Abonnementwert) um 7 %. Damit erzielte FactSet das stärkste Quartal seiner Geschichte bei dieser wichtigen Kennzahl, die man auch frei als Auftragsbestand bezeichnen könnte. Gleichzeitig blieb die Kundenbindung mit mehr als 95 % auf einem hohen Niveau.
Noch interessanter ist jedoch, woher das Wachstum kommt. KI-bezogene Lösungen machten im vierten Quartal mehr als 10 % des neu gewonnenen ASV aus.
Damit entfiel in diesem Quartal mehr Neugeschäft auf KI-Lösungen als im gesamten Geschäftsjahr 2025. Das ist ein ziemlich deutlicher Hinweis darauf, dass FactSet nicht nur versucht, sich gegen KI zu verteidigen, sondern zunehmend selbst davon profitieren könnte.
Ausblick und Bewertung
Besonders spannend ist die Entwicklung bei den sogenannten Model Context Protocols, kurz MCP. Darüber können KI-Anwendungen auf Daten und Funktionen von FactSet zugreifen.
Mehr als 650 Kunden waren zum Geschäftsjahresende bereits mit MCP aktiv. Gleichzeitig hat sich das Volumen der API-Aufrufe im vierten Quartal vervielfacht – nicht auf Jahressicht, sondern im Vergleich zum vorherigen Quartal.
Darüber hinaus erhöhten die meisten Kunden, die ihre bestehenden FactSet-Arbeitsplätze um MCP erweitert haben, ihre Ausgaben. Das spricht dafür, dass KI eher eine Ergänzung als eine Kannibalisierung des klassischen Geschäfts darstellt („most existing workstation clients that added MCP increased total ASP, suggesting AI is complementary rather than cannibalizing core products“).
Für das Geschäftsjahr 2027 wird ein organisches ASV-Wachstum von 5 bis 6,5 % erwartet. Der Umsatz soll um etwa 5 bis 6 % steigen, während sich die bereinigte operative Marge leicht verbessern soll.
Dazu passen die Konsensschätzungen, die im Geschäftsjahr 8/2027 einen Gewinnsprung um 9 % auf 19,60 USD je Aktie vorsehen.
Daher kauft FactSet massiv eigene Aktien zurück. Im abgelaufenen Geschäftsjahr wurden für rund 644 Mio. USD Aktien zurückgekauft, wodurch sich die Zahl der ausstehenden Aktien um nahezu 7 % reduziert hat.
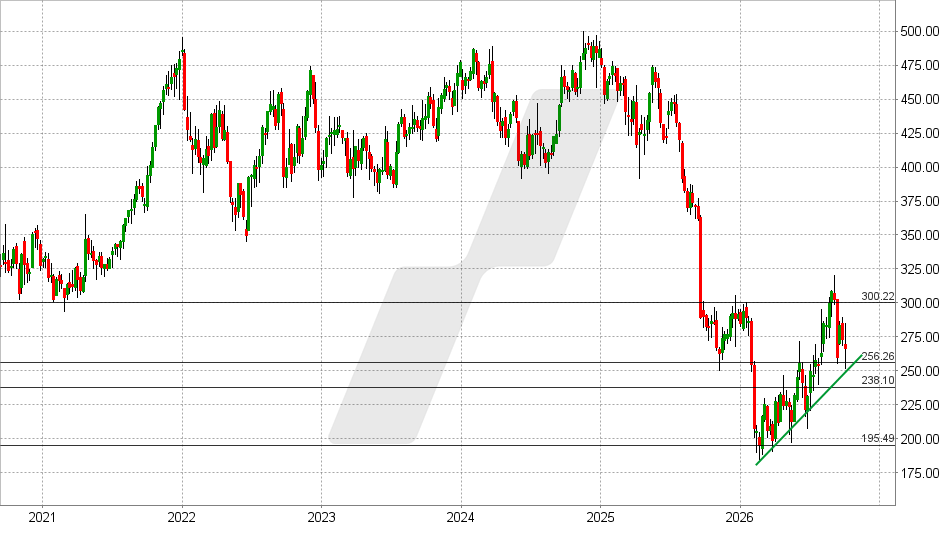
Hält der Aufwärtstrend, könnte die Aktie wieder auf 285 oder 300 USD steigen. Gelingt ein nachhaltiger Ausbruch über die Widerstandszone bei 200 – 210 USD, würde sich das Chartbild spürbar aufhellen.
Wird der Aufwärtstrend jedoch durchbrochen, haben die Bullen ihre Chance vorerst vertan.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 05.10.2026 um 15:10 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Stabilität in stürmischen Zeiten. Bei LYNX selbstverständlich.