Bitte wählen Sie:

CTS Eventim Aktie Prognose CTS Eventim: Ist das der finale Boden?

News: Aktuelle Analyse der CTS Eventim Aktie

In diesem Artikel
CTS Eventim
ISIN: DE0005470306
|
Ticker: EVD -,-- %
|
Börse: --

--- EUR
---% (1D)
1 W ---
1 M ---
1 J ---
Gültigkeit der Analyse
1 Woche
Erwartung: Neutral
Zur CTS Eventim Aktie

Die Aktienanalysen von Tobias Krieg basieren auf einer Kombination aus Charttechnik und Fundamentalanalyse. Dabei liegt der Fokus auf der Bewertung von Unternehmen anhand ihrer finanziellen Kennzahlen, wie z. B. KGV, Cashflow oder Eigenkapitalrendite, sowie auf der Identifikation von überdurchschnittlichen Wachstumspotenzialen zu einem attraktiven Einstiegskurs.

Schlechte Nachrichten gibt es bei CTS Eventim genug. Trügt der erste Eindruck dennoch? Die Aktie könnte gerade ausbrechen.

An der Börse kommt es auf die Verhältnismäßigkeiten an

CTS Eventim hat einen der heftigsten Kursstürze seiner Unternehmensgeschichte hinter sich.

Die Gründe dafür sind vielfältig. Im vergangenen Geschäftsjahr wurde die Profitabilität durch Sondereffekte belastet, doch auch in diesem Jahr haben sich die Probleme fortgesetzt.

Im zweiten Quartal 2026 stieg der Umsatz um 13 Prozent, das bereinigte EBITDA aber nur um 6,2 Prozent. Besonders im margenstarken Ticketing-Geschäft blieb der Ergebniszuwachs hinter dem Umsatzwachstum zurück.
Die Börse zeigte sich davon entsprechend enttäuscht.

Darüber hinaus sorgte der überraschende Abgang von Finanzvorstand William Willms für Verunsicherung. Nach der Meldung Ende September brach die Aktie zeitweise um mehr als 14 Prozent ein. Da keine näheren Gründe genannt wurden, bleibt Raum für Spekulationen.

Hinzu kommen Zweifel an den hohen Investitionen in Veranstaltungsstätten, insbesondere den neuen Unipol Dome in Mailand. Anleger fragen sich, ob sich diese kapitalintensiven Projekte ausreichend rentieren und wie schnell CTS Eventim seine Profitabilität wieder steigern kann.

Gründe für schlechte Stimmung und sinkende Kurse gibt es demnach, aber an der Börse geht es vor allem um Verhältnismäßigkeiten.
Das Geschäft kann blendend laufen und eine Aktie dennoch überbewertet sein und umgekehrt.

Und bei einem genaueren Blick stellt man womöglich fest, dass es bei CTS Eventim wesentlich besser läuft, als der Kursverlauf es vermuten lässt.

Das muss man wissen

CTS Eventim verdient sein Geld mit dem Verkauf von Eintrittskarten und als Veranstalter von Konzerten und anderen Live-Events.

Das Ticketing-Geschäft ist dabei besonders attraktiv. Über Onlineplattformen und Vorverkaufssysteme vermittelt das Unternehmen Millionen Tickets, ohne selbst das wirtschaftliche Risiko jeder Veranstaltung tragen zu müssen.

Die Einnahmen stammen unter anderem aus Gebühren und Provisionen. Da die digitale Infrastruktur bereits steht, sind die Grenzkosten für jedes weitere Ticket minimal.
Das sorgt für Skaleneffekte und attraktive Margen.

Das Live-Entertainment-Geschäft ist dagegen deutlich kapitalintensiver und risikoreicher. CTS Eventim organisiert Konzerte und Tourneen, betreibt Veranstaltungsstätten und verdient an den Erlösen der Events. Dafür muss das Unternehmen Künstler verpflichten, Hallen buchen und häufig hohe Vorlaufkosten stemmen. Bleiben die Zuschauer aus oder steigen die Kosten stärker als erwartet, leidet die Profitabilität.

Beide Geschäftsbereiche ergänzen sich dabei: Als Veranstalter sichert sich CTS Eventim Zugang zu Veranstaltungen, deren Tickets anschließend über die eigenen Plattformen verkauft werden können. Umgekehrt verschafft das Ticketing-Geschäft dem Konzern wertvolle Daten über Nachfrage und Kundenverhalten.

Hinzu kommt, dass CTS Eventim dadurch eine besonders starke Marktmacht in Europa erreicht. Dadurch wird der Wettbewerb erschwert und die Verhandlungsmacht gegenüber Veranstaltern und Veranstaltungsstätten gestärkt.

Besser als erwartet

Wenn man sich den Kursverlauf der letzten Monate anschaut, erwartet man einen Geschäftsbericht voller Probleme. Doch in der Realität konnte Eventim den Umsatz im ersten Halbjahr um 16,9 % auf 1,51 Mrd. Euro steigern.

Die Profitabilität war leicht rückläufig, das EBIT verbesserte sich dennoch um 15,3 % auf 174,6 Mio. Euro.

Da sich das Finanzergebnis gleichzeitig von -5,7 auf +20,0 Mio. Euro verbessert hat, konnte der Gewinn sogar um 34,2 % auf 1,25 Euro je Aktie gesteigert werden.

Den Konsensschätzungen zufolge könnte das Ergebnis in diesem Jahr um 16 % auf 3,36 Euro je Aktie steigen und ein neues Rekordniveau erreichen.
CTS Eventim kommt demnach auf ein KGVe von 19,0. Im langjährigen Durchschnitt lag das KGV bei 30,9 und in den letzten fünf Jahren bei 26,5.

Insider schlagen zu

Unterdessen haben die Insider die Gelegenheit für sich ergriffen. In den letzten Monaten ist es zu einer regelrechten Häufung von Käufen durch Insider gekommen.

Dabei sticht vor allem die KPS Stiftung heraus, die von Eventim-Gründer und CEO Schulenberg kontrolliert wird. Die Stiftung hat in den letzten Monaten in Summe fast 600.000 Aktien zu Kursen zwischen 49,50 und 54,37 Euro mit einem Gesamtwert von etwa 30 Millionen Euro erworben.

Der Chief Technology Officer Karel Dörner, das Aufsichtsratsmitglied Dr. Cornelius Baur und der Aufsichtsratsvorsitzende Dr. Bernd Kundrun haben ebenfalls zugeschlagen – jeweils im sechsstelligen Bereich.
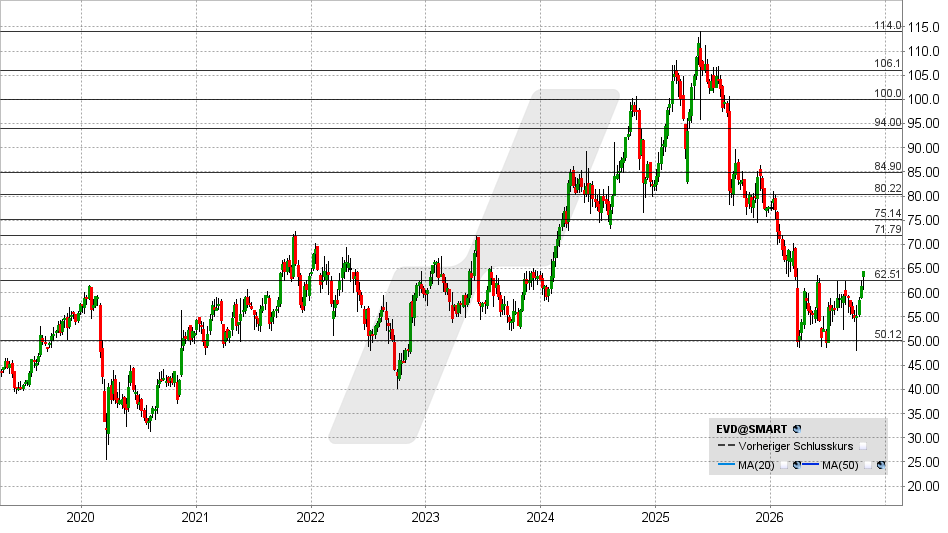
CTS Eventim Aktie: Chart vom 21.10.2026, Kurs: 62,90 EUR – Kürzel: EVD | Quelle: TWS | Online Broker LYNX
CTS Eventim Aktie: Chart vom 21.10.2026, Kurs: 62,90 EUR – Kürzel: EVD | Quelle: TWS

Eventim könnte gerade dabei sein, den Deckel der letzten Monate zu sprengen. Gelingt ein nachhaltiger Ausbruch über 62,50 Euro, könnte das eine Erholung in Richtung 69 – 72 Euro ermöglichen.
Darüber hellt sich das Chartbild weiter auf.

Fällt die Aktie jedoch unter 62 Euro zurück, könnten die Bullen ihre Chance vorerst vertan haben. In diesem Szenario wäre sogar ein Rückfall in Richtung Jahrestief denkbar.

--- ---

--- (---%)
Mkt Cap
Vol
T-Hoch
T-Tief
---
---
---
---

Displaying the --- chart

Heutigen Chart anzeigen

Der Inhalt dieses Artikels wurde erstellt am 23.10.2026 um 8:37 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Nachricht schicken an Tobias Krieg
  • Dieses Feld dient zur Validierung und sollte nicht verändert werden.

Tobias Krieg ist Chefanalyst bei LYNX Broker und Gründer von LongTerm-Value.
Er ist seit mehr als fünfzehn Jahren an der Börse aktiv, davon mehr als eine Dekade als leidenschaftlicher Vollzeit-Investor. Geprägt durch Vorbilder wie Charlie Munger, Peter Lynch und Bill Miller ist Value Investing der Grundsatz und Growth at a reasonable Price der Wahlspruch.
Denn auch gute Unternehmen können schlechte Investments sein. Ein attraktiver Einstiegskurs zum richtigen Zeitpunkt ist absolut entscheidend.

Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.

Auf der Suche nach dem optimalen Broker? Ich empfehle LYNX.

Dieses Feld dient zur Validierung und sollte nicht verändert werden.
Wie hilfreich fanden Sie den Artikel?(erforderlich)
Wenig hilfreichSehr hilfreich
Ab jetzt täglich die neuesten Börsenblick-Analysen per E-Mail erhalten
Loading ...
Alle Börsenblick Artikel

Vorherige Analysen der CTS Eventim Aktie

30.03.2026
08:24 Uhr

CTS Eventim: Stop Loss-Lawine? — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 27.03.2026 um 22:26 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

CTS Eventim meldete am Donnerstag nach Handelsende einen Umsatzrekord und einen gestiegenen operativen Gewinn für das Jahr 2025. Zugleich plant das Unternehmen, diesen Gewinn 2026 weiter zu steigern. Doch die Aktie fiel daraufhin nicht bloß, sie brach ein. Wieso?

In der Pressemitteilung des Veranstaltungsdienstleisters und Ticketvermarkters klang alles äußerst positiv. In dieser relativ kurzen Meldung betonte das Unternehmen den 2025 erreichten Umsatzrekord und den gestiegenen operativen Gewinn. Für genauere Informationen verwies man auf den eigentlichen Geschäftsbericht. Der hingegen war weit weniger kurzgefasst, sondern umfasste sagenhafte 338 Seiten. Aber der Kursreinbruch der Aktie zeigt, dass sich einige offenbar trotzdem die Mühe gemacht haben, genauer hinzusehen. Und was sie fanden, gefiel nicht.

Zum einen fiel auf, dass der Umsatz im Vorjahr um 9,6 Prozent zulegte, der operative Gewinn, gerechnet als ein um Sonderfaktoren bereinigtes EBITDA, aber nur 7,7 Prozent stieg, was klar machte: Die Gewinnmarge war leicht geschrumpft. Darüber hinaus stieg der Gewinn zwar operativ, aber nicht unter dem Strich: netto fiel er um 15 Prozent, der Gewinn pro Aktie kam auf 2,89 Euro nach 3,32 Euro im Jahr 2024. Nicht gut.

Zwar hatten die Analysten im Vorfeld erwartet, dass der 2025er-Gewinn pro Aktie unter dem des Vorjahres liegen würde, die durchschnittliche Schätzung hatte da aber 3,08 Euro gesehen, diese 2,89 Euro waren also eine Enttäuschung. Dass CTS Eventim dann auch noch die Dividende kürzt, umso mehr. Zwar ist die Kürzung von 1,66 auf 1,44 Euro pro Aktie relativ gesehen nicht dramatisch. Aber dass sie überhaupt vorgenommen wird, ist trotzdem unerfreulich, auch wenn dieser Betrag an den niedrigeren Gewinn angepasst prozentual den, wie CTS Eventim schrieb, „wie gewohnt“ ausgeschütteten 50 Prozent des Konzernergebnisses entspricht.

Hinzu kam, dass man in der Pressemeldung in Sachen Ausblick nur von „einem Anstieg“ bei Umsatz und EBITDA las, weitere Details möge man im Geschäftsbericht nachlesen. Wobei dort ebenso wie in der Pressemeldung betont wurde, dass das nur gelte, wenn die gesamtwirtschaftliche Entwicklung stabil bleiben sollte. Im Geschäftsbericht wurde es nur insofern konkreter, als man da ausführte, dass der Ausblick voraussetzt, „dass die aktuellen geopolitischen Krisen, konjunkturellen Entwicklungen und Energiepreissteigerungen keinen negativen Einfluss auf das Konsumverhalten der Fans in Bezug auf Konzerte, Shows, Sport- und Kulturveranstaltungen haben werden.“ Was ein wenig wie ein frommer Wunsch wirkt. Und hier konnte man lesen, dass man in diesem Fall von einem „leichten“ Anstieg bei Umsatz, EBIT und EBITDA ausgeht.

Expertenmeinung: Das hatten sich die Marktteilnehmer offenbar anders vorgestellt. Der stärker als erwartet ausgefallene Rückgang beim Gewinn pro Aktie und der höchst vage Ausblick dürften daher dazu geführt haben, dass die Aktie nicht nur moderat, sondern drastisch fiel. Das … und die charttechnische Konstellation, in der sich der Aktienkurs im Vorfeld befand. Denn die begünstigte eine Stop-Loss-Lawine.

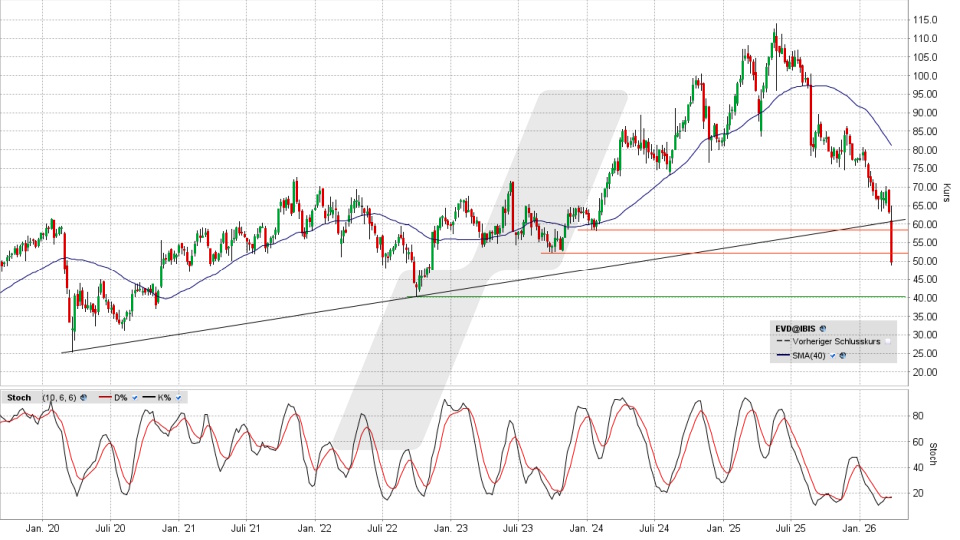
CTS Eventim Aktie: Chart vom 27.03.2026, Kurs 48,92 Euro, Kürzel: EVD | Online Broker LYNX
CTS Eventim Aktie: Chart vom 27.03.2026, Kurs 48,92 Euro, Kürzel: EVD | Quelle: TWS

Sie sehen im Chart auf Wochenbasis, wo das Problem lag: Die Aktie war im Vorfeld an die übergeordnete, 2020 etablierte Aufwärtstrendlinie gefallen. Erste Abgaben reichten daher schon, um eine Stop Loss-Lawine auszulösen, indem die ersten Stop Loss-Orders knapp unter der 2020er-Trendlinie auslösten. Das intensivierte den Abgabedruck genug, um Stop Loss, die unter dem 2024er-Tief der Aktie lagen, auch noch auszulösen (bei 58,30 Euro), die den Abgabedruck erneut erhöhten, den Kurs damit auch noch unter das 2023er-Tief (bei 52,30 Euro) drückten und die Lawine damit komplettierten.

Dem entgegen standen am Freitag erst einmal kaum Kauforders, denn unerfreuliche Nachrichten, ein insgesamt an diesem Tag schwacher Gesamtmarkt und prozentual zweistellige Verluste in der Aktie animieren natürlich nicht gerade dazu, die Hand aufzuhalten.

Aber hieße das nicht, dass die Aktie sozusagen „aus Versehen“ so weit gefallen ist und damit günstig wäre? Ersteres mag sein, Letzteres leitet sich daraus aber nicht automatisch ab. Zwar sehen die Analysten die Aktie deutlich höher. Aber das Event-Geschäft ist in einem wirtschaftlich brenzligen Umfeld eines, das man kaum vorhersagen kann, daher sollte man, falls man sich hier den Einstieg überlegt, zumindest charttechnische Argumente auf seiner Seite haben … und die zeigt der Kursverlauf nach diesem Abverkauf des Freitags bislang noch in keiner Weise.

Quellen:
Geschäftsbericht 2025, 26.03.2026:
https://corporate.eventim.de/media/document/ba64fb29-f7db-4f32-ae0e-2e163a12aeef/assets/DE0005470306-JA-2025-EQ-D-00.pdf?disposition=inline
Pressemeldung zum 2025er-Abschluss, 26.03.2026:
https://corporate.eventim.de/news-media/news/cts-eventim-uebertrifft-erstmals-3-milliarden-euro-umsatz-und-setzt-profitables-wachstum-fort/fb4cbfb6-e8b0-4658-ace9-0055e0ba7573

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

24.11.2025
16:45 Uhr

CTS Eventim: Das sieht immer mehr nach Boden aus — Tobias Krieg

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 24.11.2025 um 16:25 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

CTS Eventim erlebt derzeit turbulente Zeiten. Handelt es sich nur um eine kurze Delle, oder ist der langfristige Erfolg in Gefahr?

Marktführer mit klarer Strategie

CTS Eventim gehört zu den führenden Unternehmen im Ticketing- und Live-Entertainment-Geschäft. Das Geschäftsmodell basiert auf zwei Säulen: Erstens Ticketverkauf, bei dem Eventim über Online-Portale, Callcenter und Vorverkaufsstellen Eintrittskarten für Konzerte, Theater, Sport- und Kulturveranstaltungen vertreibt.
Zweitens Live-Entertainment, also die Planung, Organisation und Durchführung von Konzerten, Festivals und Tourneen sowie der Betrieb von Veranstaltungsstätten.

Das Unternehmen ist in mehr als 25 Ländern aktiv und vermarktet jährlich über 300 Millionen Tickets. Mit dieser Reichweite gehört CTS Eventim zu den Marktführern in Europa.

Strategisch setzt CTS Eventim weiter auf Expansion. Der Zukauf von See Tickets sowie von Vivendis Festival- und Ticketing-Aktivitäten untermauert den Anspruch, die internationale Marktposition auszubauen.

Gleichzeitig investiert das Unternehmen in die Modernisierung seiner Infrastruktur, um Skaleneffekte besser zu nutzen und die Margen nachhaltig zu stärken.

Expansion und Akquisition

Trotz der Größe und Marktposition sieht sich CTS Eventim auch Risiken ausgesetzt. So belasten Integrationskosten neuer Akquisitionen und wirtschaftliche Volatilität das Ergebnis, insbesondere im Live-Entertainment-Bereich. Darüber hinaus wird die starke Marktposition immer wieder kritisch gesehen – insbesondere im Hinblick auf Wettbewerb und Ticketpreise.

Die Geschäftszahlen belegen den Erfolg dieser Strategie. In den vergangenen zehn Jahren stieg der Umsatz von 834 Millionen auf 2,81 Milliarden Euro, obwohl die Geschäftsjahre 2020 und 2021 von massiven Einschränkungen geprägt waren.

Der Gewinn ist im gleichen Zeitraum von 0,93 Euro auf 3,32 Euro je Aktie gestiegen.

Besonders bemerkenswert ist die schnelle Erholung in der Krise. Bereits 2021, als der Umsatz bei weniger als einem Drittel des Vorkrisenniveaus lag, gelang dem Unternehmen die Rückkehr in die Gewinnzone.

Resilienz

Noch erstaunlicher ist jedoch, dass sich der Gewinn bereits 2022 ein neues Rekordhoch erreicht hat und in welchem Ausmaß die vorherigen Rekorde von 2019 übertroffen wurden.
Der Gewinn lag 2022 bei 2,12 Euro je Aktie, im Vergleich zu 1,38 Euro je Aktie im Geschäftsjahr 2019.

Seitdem hat sich die Erfolgsgeschichte fortgesetzt. Im laufenden Geschäftsjahr wird ein Ergebnis von 3,22 Euro je Aktie erwartet. Die Richtung ist eindeutig, auch wenn es zeitweise zu Herausforderungen kommt.

Der Halbjahresbericht kam an der Börse beispielsweise nicht gut an. Der Umsatz konnte in den ersten sechs Monaten zwar um 7,6 % auf 1,29 Mrd. Euro gesteigert werden, der Gewinn war jedoch von 1,30 auf 0,93 Euro je Aktie rückläufig.

Nur eine kurze Delle?

Das war vor allem auf den hohen Kostendruck im Segment Live Entertainment sowie temporäre Integrationseffekte der jüngsten Akquisitionen (See Tickets, U-Live und France Billet) zurückzuführen.

Das Bestandgeschäft verzeichnete jedoch weiterhin organisches Wachstum; die Profitabilität im wichtigen Ticketing-Geschäft konnte gesteigert werden.
Darüber hinaus erwartet Eventim im Zuge der Übernahmen spürbare Synergien und zusätzliche Impulse für die Ergebnismarge.

Als kritischer Beobachter kann man das als Floskel abtun. Da CTS Eventim im Laufe der Jahre jedoch bereits etliche Übernahmen durchgeführt hat, ist die Integration neuer Töchter für den Konzern nicht neu – es ist vielmehr Teil der strategischen Ausrichtung.

An der Börse fiel die Reaktion gewohnt panisch aus. Innerhalb kurzer Zeit sackte der Kurs von über 100 auf etwa 75 Euro ab.

Der Blick nach vorn

Das dritte Quartal hat wenig überraschend gezeigt, dass die Lage doch nicht so dramatisch ist, wie der Kursverlauf es suggerieren würde.

In Q3 konnte der Umsatz um 4 % auf 854,2 Mio. Euro gesteigert werden und das Ergebnis um 5 % auf 0,62 Euro je Aktie.
Da die kurzfristigen Belastungen verdaut sind, geht es mit dem Ergebnis wieder aufwärts. Schwerwiegende operative Probleme hat das Unternehmen ohnehin nicht.

Jetzt kommt es maßgeblich auf das wichtige Schlussquartal an, in dem das Unternehmen in der Regel fast die Hälfte des Gewinns erzielt. In diesem Jahr dürfte der Anteil aufgrund des schwachen zweiten Quartals sogar noch höher sein.

Mit etwas Glück könnte Eventim in diesem Jahr ein Rekordergebnis einfahren. Die derzeitigen Konsensschätzungen sehen einen leichten Rückgang um 3 % auf 3,20 Euro je Aktie vor.

Diese leichte Delle beim Ergebnis, die nur in geringem Umfang operativ bedingt ist, hat zu Kursverlusten von mehr als 25 % geführt.
Eventim wird derzeit mit einem KGVe von 26,1 bewertet. Da Eventim im kommenden Jahr wieder vollends in die Erfolgsspur zurückkehren soll und der Gewinn voraussichtlich um 16 % auf 3,72 Euro je Aktie steigen wird, würde das KGV auf 22,4 sinken. Demnach liegt das KGV aktuell auf einem Niveau wie an den Tiefs von 2022 und 2023.

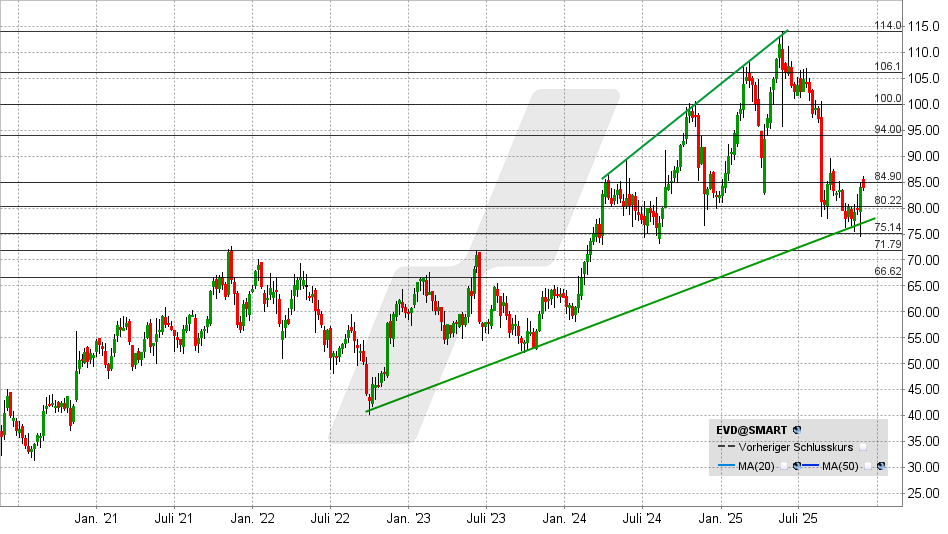
CTS Eventim Aktie: Chart vom 24.11.2025, Kurs: 83,60 EUR - Kürzel: EVD | Online Broker LYNX
CTS Eventim Aktie: Chart vom 24.11.2025, Kurs: 83,60 EUR – Kürzel: EVD

Aus technischer Sicht mehren sich die positiven Zeichen ebenfalls. Die Aktie hat in der Unterstützungszone zwischen 80 und 75 Euro einen vorläufigen Boden ausgebildet. Der langfristige Aufwärtstrend hat gehalten.

Gelingt jetzt ein nachhaltiger Ausbruch über 85 Euro, kommt es zu einem prozyklischen Kaufsignal mit möglichen Kurszielen bei 87 – 90 Euro. Darüber wäre der Weg bis 94 oder 100 Euro frei.

Für antizyklische Anleger könnten Rücksetzer in die Nähe von 80 Euro interessant sein.

Über den Autor

Tobias Krieg ist Chefanalyst bei LYNX Broker und Gründer von LongTerm-Value.
Er ist seit mehr als fünfzehn Jahren an der Börse aktiv, davon mehr als eine Dekade als leidenschaftlicher Vollzeit-Investor. Geprägt durch Vorbilder wie Charlie Munger, Peter Lynch und Bill Miller ist Value Investing der Grundsatz und Growth at a reasonable Price der Wahlspruch.
Denn auch gute Unternehmen können schlechte Investments sein. Ein attraktiver Einstiegskurs zum richtigen Zeitpunkt ist absolut entscheidend.

Analysemethode

Die Aktienanalysen von Tobias Krieg basieren auf einer Kombination aus Charttechnik und Fundamentalanalyse. Dabei liegt der Fokus auf der Bewertung von Unternehmen anhand ihrer finanziellen Kennzahlen, wie z. B. KGV, Cashflow oder Eigenkapitalrendite, sowie auf der Identifikation von überdurchschnittlichen Wachstumspotenzialen zu einem attraktiven Einstiegskurs.