Bitte wählen Sie:

Capgemini Aktie Prognose Capgemini: Befreiungsschlag möglich … aber die Uhr tickt

News: Aktuelle Analyse der Capgemini Aktie

In diesem Artikel
Capgemini
ISIN: FR0000125338
|
Ticker: CAP -,-- %
|
Börse: --

--- EUR
---% (1D)
1 W ---
1 M ---
1 J ---
Gültigkeit der Analyse
1 Woche
Erwartung: Neutral
Zur Capgemini Aktie

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

Seit einigen Wochen bewegt sich die Capgemini-Aktie in einer Zone, von der aus ein charttechnischer Befreiungsschlag jederzeit möglich wäre. Doch eine Chance, die wochenlang nicht genutzt wird, verpufft … die Käuferseite hätte daher umgehenden Handlungsbedarf.

Capgemini ist ein sehr großes, französisches Beratungs- und IT-Dienstleistungsunternehmen, das im dortigen Leitindex CAC 40 notiert ist. Jahrelang ist dieses weltweit operierende Unternehmen stetig gewachsen, erst seit 2024 ist das Wachstumstempo verflacht. Was aber nicht heißt, dass der Gewinn eingebrochen wäre. Im Jahr 2023 wurden 9,70 Euro Gewinn pro Aktie erreicht, 2025 waren es 9,46 Euro. Und für 2026 erwartet man seitens der Analysten wieder steigende operative Gewinne, die aber durch kurzfristige Kosten für Restrukturierungsmaßnahmen auf Netto-Basis zu einem geringeren Gewinn pro Aktie führen dürften als im Vorjahr. Doch die da avisierten 8,70 Euro wären ja immer noch kein Beinbruch.

Zudem rechnen die Experten ab 2027 wieder mit deutlich höheren Gewinnen. Außerdem ist die Aktie seit Frühjahr 2024 derart weit zurückgekommen, wie unser Chart auf Wochenbasis zeigt, dass auch ein noch etwas schwächerer Gewinn pro Aktie der Bewertung nichts anhaben würde.

Denn die ist durch diesen erheblichen Abstieg des Aktienkurses im Vergleich zu früheren Jahren auffallend niedrig. Vom Rekordhoch im März 2024 bis zum bisherigen Baisse-Tief im Juli dieses Jahres hatte die Aktie gut 62 Prozent verloren. Damit käme man für den mit 8,70 Euro angesetzten Gewinn für 2026 auf ein Kurs-/Gewinn-Verhältnis von gut 12,5, in früheren Jahren rangierte dieses KGV zwischen 15 und 25. Warum greifen die Anleger da nicht beherzt zu?

Die aktuellen Kurse, Charts, Dividenden und Kennzahlen zur Capgemini Aktie finden Sie hier.

Expertenmeinung: Es gab vermutlich seitens der Marktteilnehmer zwei Hauptargumente, die dazu führten, dass man den Abstieg der Capgemini-Aktie lange Zeit nicht aufhalten mochte. Zum einen wuchs der Konzern organisch, also aus sich heraus, zuletzt kaum noch; es waren die Zukäufe von Unternehmen, die den Umsatz höherschraubten. Was man daran sieht, dass die Gewinnmargen, egal ob auf EBITDA- oder auf EBIT-Basis, in den letzten Jahren auf der Stelle traten. Und ein niedrigeres Wachstumstempo als früher rechtfertigt dann auch keine vergleichbar hohe Bewertung mehr.

Zum anderen sorgte man sich, dass die KI einem Unternehmen wie Capgemini mit seinen Kernbereichen Beratung und IT-Services das Wasser abgraben könnte. Allerdings könnte dieser Aspekt jetzt anders gesehen werden, denn Capgemini integriert KI selbst ebenso wie in seiner Beratungs- und Dienstleisterfunktion. Die ermutigenden Halbjahresergebnisse ließen daher einige Skeptiker die Seiten wechseln, die Aktie zog als Reaktion auf die Bilanz nebst Ausblick Ende Juli deutlich an. Dadurch gewinnt eine Aufwärtswende an Kontur, aber Sie sehen es im Wochen-Chart:
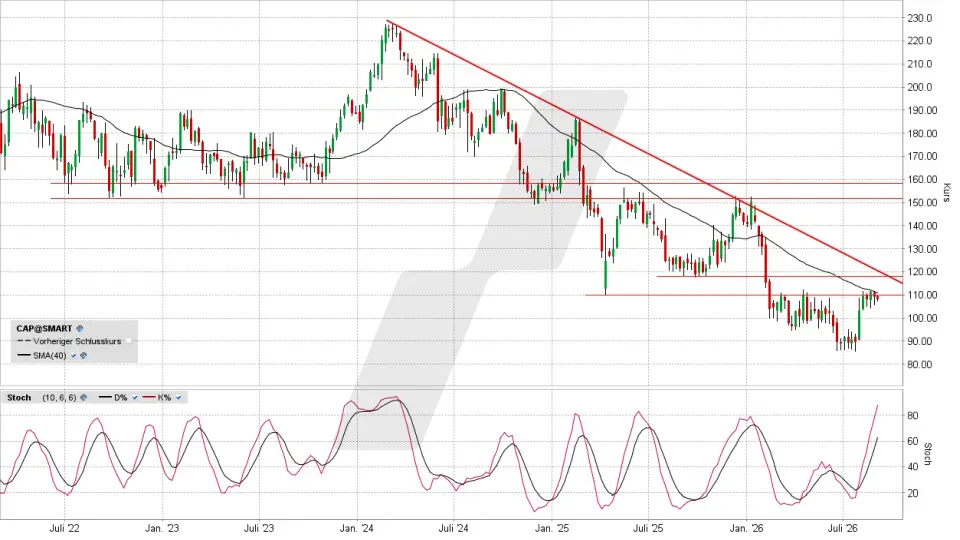
Capgemini Aktie: Chart vom 31.08.2026, Kurs 107,25 Euro, Kürzel: CAP | Quelle: TWS | Online Broker LYNX
Capgemini Aktie: Chart vom 31.08.2026, Kurs 107,25 Euro, Kürzel: CAP | Quelle: TWS

Noch ist ein bullischer Ausbruch mit mittelfristiger Relevanz nur ein „könnte“. Denn die entscheidenden Charthürden wurden zwar von unten angesteuert, seither tritt die Aktie aber unterhalb dieser Entscheidungszone, die man im Bereich 110 bis 120 Euro verorten kann, auf der Stelle. Ein Ausbruch über die übergeordnete Abwärtstrendlinie, der mit Schlusskursen über 120 Euro erfolgt wäre, würde der Aktie aus charttechnischer Sicht Potenzial in die Region 152/159 Euro ermöglichen, ein Kursniveau, auf dem die Aktie rein von der Bewertung her immer noch nicht „zu teuer“ wäre. Aber dieses seit Wochen andauernde Wassertreten drückt Skepsis aus. Und wenn es den Bullen nicht recht bald gelingt, sich nach oben zu lösen, dürften die ersten Käufer aufgeben, die Aktie nach unten abdrehen … und die Chance auf die Wende wäre vertan. Daher wäre es unnötig riskant, einem solchen Ausbruch nach oben vorzugreifen.

--- ---

--- (---%)
Mkt Cap
Vol
T-Hoch
T-Tief
---
---
---
---

Displaying the --- chart

Heutigen Chart anzeigen

Der Inhalt dieses Artikels wurde erstellt am 31.08.2026 um 20:45 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Nachricht schicken an Ronald Gehrt
  • Dieses Feld dient zur Validierung und sollte nicht verändert werden.

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Sie möchten täglich vor Börsenstart unsere Chartanalysen per E-Mail erhalten?

Dann abonnieren Sie jetzt unseren kostenlosen Börsennewsletter mit aktuellen Börsennews.

Dieses Feld dient zur Validierung und sollte nicht verändert werden.
Wie hilfreich fanden Sie den Artikel?(erforderlich)
Wenig hilfreichSehr hilfreich
Ab jetzt täglich die neuesten Börsenblick-Analysen per E-Mail erhalten
Loading ...
Alle Börsenblick Artikel

Vorherige Analysen der Capgemini Aktie

27.11.2025
08:11 Uhr

Capgemini: Ein heißer Kandidat für die Watchlist — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 26.11.2025 um 20:38 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Die im französischen Leitindex CAC 40 gelistete Aktie des Beratungsunternehmens und Technologie-Supporters Capgemini ist hierzulande nicht sehr bekannt, aber einen Blick wert. Denn die Aktie versucht sich gerade an einer Aufwärtswende, die vielversprechend wirkt.

Capgemini berät Unternehmen weltweit und fungiert als Dienstleister in Bezug auf technologische Innovation und den Transfer u.a. hin zu Cloud- und KI-Nutzung. Anders formuliert: Wenn einem Unternehmen schwant, dass es dabei ist, in Bezug auf modernere technologische Möglichkeiten ins Hintertreffen zu geraten, ihm aber Knowhow und Spezialisten hierfür fehlen, wendet es sich an Capgemini. Eine Situation, die gerade durch die Bereiche der Cloud-Nutzung und die Möglichkeiten des Einsatzes von KI in nächster Zeit vermehrt auftreten dürfte.

Capgemini verzeichnete in den vergangenen fünf Geschäftsjahren zwischen 2019 und 2024 einschließlich einen Umsatzanstieg um 67 Prozent. 2024 setzte der Konzern sagenhafte 22,1 Milliarden Euro um … wir reden hier also nicht gerade von einem „Mittelständler“, was auch die Zahl der Mitarbeiter deutlich macht: Ende 2024 arbeiteten 341.000 Menschen für das Unternehmen, mehr als z.B. für den Siemens-Konzern.

Capgemini Aktie: Chart vom 26.11.2025, Kurs 132,90 Euro, Kürzel: CAP | Quelle: TWS | Online Broker LYNX
Capgemini Aktie: Chart vom 26.11.2025, Kurs 132,90 Euro, Kürzel: CAP | Quelle: TWS

Das klingt alles spannend, nur die Aktie, die war es seit Anfang 2024 nur für die Bären, wie unser Chart auf Wochenbasis zeigt. Warum fiel Capgemini so deutlich … und warum könnte sich das in nächster Zeit ändern?

Expertenmeinung: Nach der Corona-Phase begannen die Anleger, einen starken Wachstumsschub beim Gewinn pro Aktie vorwegzunehmen. Der stellte sich 2021/2022 auch ein. Doch man verlängerte diese Entwicklung einfach, wie man es so oft sieht, mit dem Lineal in die Zukunft. Und das rächte sich … ebenfalls, wie man es so oft sieht. Capgeminis Gewinn stieg zwar weiter, aber deutlich langsamer. Zu langsam für die 2021 dann deutlich zu hohe Bewertung. Dasselbe passierte 2024, als ein neues Hoch abverkauft wurde, nachdem klar wurde, dass die Wachstumsdynamik kleiner wird und, voraussichtlich, 2025 sogar ganz ausbleibt, aber:

Aus aktueller Sicht geht es hier nur um eine Pause beim Wachstum. Und da sich die Gewinne insgesamt auf Rekordniveau relativ stabil zeigen, die Aktie aber deutlich zurückgekommen ist, sehen wir jetzt ein Kurs-/Gewinn-Verhältnis von etwa 12 bis 13 für 2025, eine Bewertung, die mit Blick auf die neuen Chancen, die Cloud und KI dem Konzern bieten, eher günstig erscheint.

Was auch die Analysten so sehen. Derzeit stufen 12 der 14 die Aktie regelmäßig überwachenden Analysten Capgemini als kaufenswert ein, die beiden anderen sehen sie immerhin als haltenswert an. Das niedrigste aller Kursziele findet sich bei 130 Euro … wo die Aktie momentan in etwa notiert … der Schnitt liegt mit aktuell 172 Euro weit höher. Die Chance, bis dorthin zu laufen, wäre da, falls es gelingt, zwei Charthürden zu nehmen, die einem solchen Kurslevel momentan im Weg stehen.

Positiv ist, dass der Kurs zuletzt eine markante Supportzone verteidigt hat, die bis in die Jahre 2018 bis 2022 zurückgeht und bei 118 zu 121 Euro liegt. Ein erster Schritt Richtung Wende wäre geschafft, wenn es gelingt, die 200-Tage-Linie (hier im Wochenchart als 40-Wochen-Linie in Schwarz eingezeichnet) bei derzeit um 136 Euro zu überwinden. Das wäre zumindest schon mal auf Trading-Ebene bullisch.

Für ein mittelfristiges Kaufsignal muss Capgemini den Kreuzwiderstand aus den Tiefs der Jahre 2022/2023 und der übergeordneten 2024er-Abwärtstrendlinie im Bereich 152,24/164,60 Euro bezwingen. Diese Schlüsselzone ist nicht so weit entfernt, als dass es nicht jederzeit zu schaffen wäre. Daher wäre die Aktie bereits jetzt eine, die man im Auge behalten sollte.

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.