Die Analysen von Achim Mautz basieren überwiegend auf der Technischen Analyse. Dabei nutzt der Autor, gestützt auf seine langjährige Handelserfahrung, bewährte Methoden der Chartanalyse. Er untersucht Wertpapiere unter anderem anhand von Chartmustern, Trendsignalen Unterstützungen, Widerständen und gleitenden Durchschnitten.
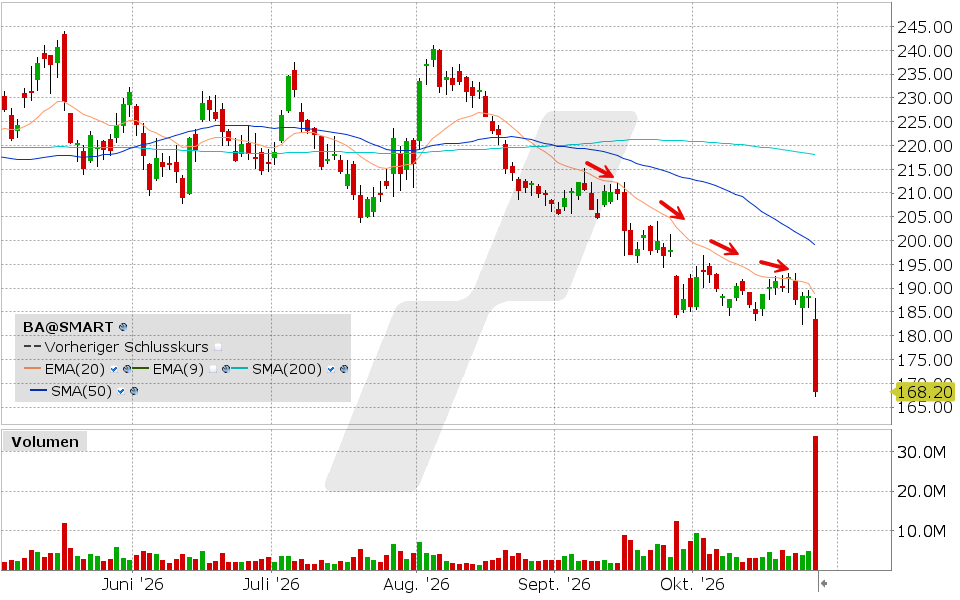
Trendbetrachtung auf Basis 6 Monate: Die Hoffnung auf eine Trendwende beim angeschlagenen Flugzeughersteller Boeing hat einen weiteren Dämpfer erhalten. Die jüngsten Quartalsergebnisse fielen beim bereinigten Verlust je Aktie schlechter als erwartet aus, während der Umsatz leicht unter den Konsensschätzungen lag. Die Boeing-Aktie verlor daraufhin rund 10 % und setzte ihre mehrmonatige Abwärtsbewegung fort.
Problematisch bleibt, dass es dem Konzern bislang nur begrenzt gelingt, das Vertrauen der Investoren zurückzugewinnen. Allerdings könnte die deutliche Entfernung zur 50-Tage-Linie auf eine überverkaufte Situation hindeuten. Ob daraus eine technische Gegenbewegung entsteht, bleibt abzuwarten.
Expertenmeinung: Der Verkaufsdruck hat das ohnehin angeschlagene Chartbild weiter eingetrübt. Nach dem jüngsten Kursrückgang erscheint eine technische Gegenbewegung möglich, zumal die Boeing-Aktie inzwischen deutlich von ihrem mittelfristigen Durchschnitt abweicht. Eine solche Erholung wäre jedoch noch kein Beleg für eine nachhaltige Trendwende. Dafür müsste sich zunächst eine Stabilisierung abzeichnen und die Aktie wichtige gleitende Durchschnitte zurückerobern.
Bis dahin wären Kursanstiege eher als mögliche Erholungsbewegungen innerhalb des bestehenden Abwärtstrends einzuordnen. Seit Mitte August ist es der Aktie nicht mehr gelungen, die 20-Tage-Linie zurückzuerobern.
Aussicht: Bärisch
Boeing, Aktie: Chart vom 27.10.2026, Kurs: 168.18 USD, Kürzel: BA | Quelle: TWS
Der Inhalt dieses Artikels wurde erstellt am 28.10.2026 um 7:43 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Der renommierte Börsenjournalist Achim Mautz ist professioneller Day- und Swingtrader mit besonderem Fokus auf die US Märkte. Außerdem ist er Vorstand des Börsenclubs ratgebergeld.at und gerichtlich beeidigter Sachverständiger für den Bereich Wertpapierdienstleistungen in Österreich. Seit über 10 Jahren ist er für den Online-Broker LYNX als Börsenexperte tätig und wird unter anderem für seine täglichen Wertpapieranalysen in unserem Börsenblick geschätzt.
Leerverkauf – Auch von fallenden Kursen profitieren
An der Börse geht es nicht immer nur aufwärts, oft gibt es auch Phasen mit fallenden Kursen und hoher Volatilität.
Um auch auf eine negative Marktentwicklung zu spekulieren, können Sie mit einem Margin-Depot über LYNX Wertpapiere nicht nur kaufen, sondern auch leerverkaufen und somit short gehen. Informieren Sie sich jetzt über die Möglichkeiten: Leerverkauf
Ab jetzt täglich die neuesten Börsenblick-Analysen per E-Mail erhalten
Boeing: 715 Milliarden Auftragsbestand und trotzdem wieder Probleme
— Tobias Krieg
Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 29.09.2026 um 10:40 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Bei Boeing jagt eine schlechte Nachricht die nächste, und mit der erneuten Verzögerung der 737 MAX 10 gerät die Aktie wieder unter Druck. Ist ein Turnaround dennoch möglich oder sogar wahrscheinlich?
Gestern verlor die Aktie knapp 7 %, nachdem die Zertifizierung der 737 MAX 10 wegen eines neu entdeckten Softwareproblems erneut verschoben wurde. Die FAA will zunächst klären, ob der Fehler bei bestimmten Landeanflügen ein Sicherheitsrisiko darstellt.
Totgesagt, aber noch lange nicht erledigt
Boeing kommt nicht aus den negativen Schlagzeilen heraus und befindet sich seit Jahren in einer Art Dauerkrise. Von 2019 bis einschließlich 2024 hat Boeing rote Zahlen geschrieben, konnte im Vorjahr knapp die Gewinnschwelle überschreiten und dürfte dieses Jahr wieder unprofitabel sein.
Hätte man vor zehn Jahren jemandem erzählt, dass das mit Boeing geschehen würde, hätte er einen vermutlich für verrückt erklärt. Boeing ist schließlich nicht irgendein Unternehmen, sondern eine Hälfte des weltweiten Oligopols für Passagiermaschinen.
Aber Boeing produziert zu langsam, zu teuer und mit zu vielen Fehlern. Boeing kämpft seit Jahren mit Qualitätsproblemen, Problemen in der Lieferkette, Verzögerungen und hohen Kosten. Die Folgen sind erheblich. Das Unternehmen war über Jahre nicht profitabel, während Airbus gleichzeitig immer stärker wurde.
Und normalerweise würde ich in einer derartigen Situation nicht mal im Traum über ein mögliches Investment nachdenken. Warum sollte man sich derartige Problemfälle ans Bein binden?
Kann dieser Krisenkonzern noch die Kurve kriegen?
Aber Boeing ist kein gewöhnlicher Problemfall. Das Unternehmen sitzt auf einem außergewöhnlichen Burggraben. Bei großen Verkehrsflugzeugen teilen sich Boeing und Airbus den weltweiten Markt praktisch auf.
Ein neuer Wettbewerber müsste zig Milliarden investieren, jahrelange Zulassungen durchlaufen, Produktionskapazitäten aufbauen und gleichzeitig ein weltweites Wartungs-, Ersatzteil- und Servicenetz etablieren. Das ist eine Eintrittsbarriere, die kaum höher sein könnte. Wenn es einen aufstrebenden Wettbewerber gäbe, wüssten wir vermutlich längst davon. Die Zulassung eines Flugzeugs dauert wie gesagt Jahre.
Noch beeindruckender ist der Auftragsbestand. Ende Juni standen Bestellungen im Wert von 715 Milliarden Dollar in den Büchern, darunter mehr als 6.200 Verkehrsflugzeuge. Allein die zivile Flugzeugsparte kommt auf fast 600 Milliarden Dollar. Ein Nachfrageproblem scheint Boeing also nicht zu haben. Das Problem ist, diese Nachfrage profitabel abzuarbeiten.
Dabei ist Boeing längst mehr als ein Flugzeugbauer. Neben Commercial Airplanes gibt es mit Defense, Space & Security ein großes Rüstungsgeschäft sowie die Service-Sparte Global Services.
Die Service-Sparte dürfte wohl das eigentliche Kronjuwel des Konzerns sein, denn mit Wartung, Ersatzteilen, Training und digitalen Dienstleistungen verdient Boeing an den Maschinen noch Jahrzehnte nach deren Auslieferung.
Daher ist der eigentliche Schatz des Unternehmens die bereits fliegende Flotte und ihr Ausbau. Jedes ausgelieferte Flugzeug erhöht den installierten Bestand, der anschließend immer wieder Serviceerlöse erzeugt.
Daher schmerzen die Verzögerungen bei der Zertifizierung der 737 MAX 10 ganz besonders, denn 737 MAX 10 und 777X gelten als die Zukunft des Konzerns.
Darauf kommt es wirklich an
Bei einem Auftragsbestand von 6.200 Verkehrsflugzeugen mit einem Gesamtwert von fast 600 Milliarden Dollar sollte das Geschäft von Boeing eigentlich blendend laufen. An Nachfrage mangelt es schließlich nicht.
Das zeigen die aktuellen Produktionszahlen eindrucksvoll. 2025 konnte Boeing immerhin 600 Verkehrsflugzeuge ausliefern, so viele wie seit 2018 nicht mehr. Bis die aktuellen Aufträge abgearbeitet sind, wird es eine halbe Ewigkeit dauern.
Im zweiten Quartal 2026 wurde die Fertigungsrate der 737 zwar von 42 auf 47 Maschinen pro Monat erhöht. Die Produktion ist aber noch immer weit von einem Zustand entfernt, den man als normal oder gar erfreulich bezeichnen könnte. Genau hier liegt der Knackpunkt.
Wenn Boeing die Produktion weiter hochfahren kann, ohne dass gleichzeitig wieder Qualitätsprobleme auftreten, könnte sich die Ertragslage deutlich verbessern.
Jetzt muss Boeing nur noch liefern
Die Verzögerung der Zertifizierung der 737 MAX 10 ist zwar negativ für Boeing, aber das muss den Gewinn im kommenden Jahr nicht zwangsläufig stark belasten. Vorerst kommt es vor allem darauf an, dass wieder mehr 737 gebaut werden. Ob es nun MAX 8 oder MAX 10 sind, ist nicht kriegsentscheidend.
Wenn Boeing dauerhaft von rund 42 Maschinen auf 47 pro Monat kommt, entspricht das 60 zusätzlichen Auslieferungen pro Jahr. Ab Anfang 2027 soll die Produktion mithilfe einer neuen Fertigungslinie in Everett auf 52 Maschinen pro Monat hochgefahren werden.
In Summe entspräche das einem Anstieg um 120 Maschinen pro Jahr – und das ist für die Ertragskraft wesentlich relevanter als eine Verzögerung bei der MAX 10.
Es wäre daher möglich, dass Boeing im kommenden Jahr endlich wieder in die Spur kommt. Den Konsensschätzungen zufolge könnte ein Ergebnis von 3,82 USD je Aktie erzielt werden.
Genau deshalb könnte sich Boeing trotz aller Probleme als interessanter Turnaround herausstellen. Jetzt muss Boeing nur noch liefern, im wahrsten Sinne des Wortes.
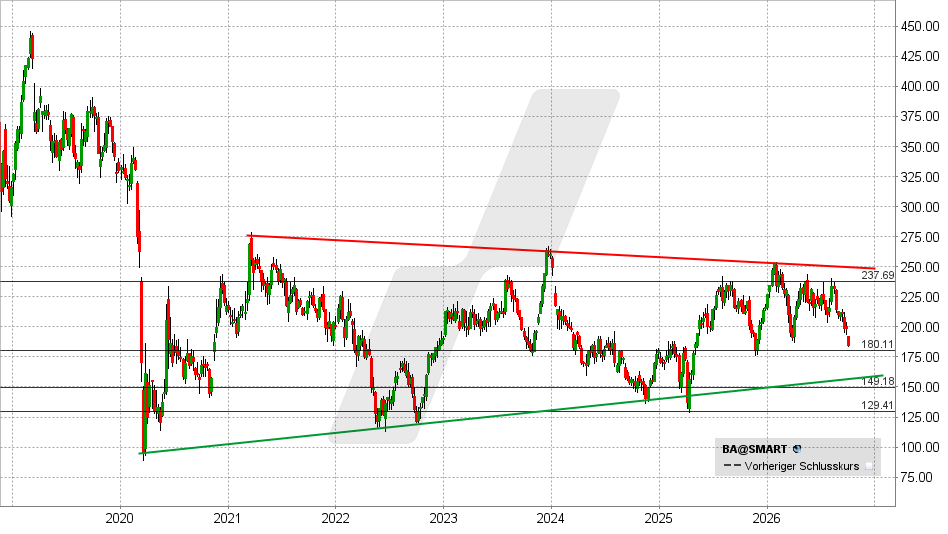
Boeing Aktie: Chart vom 29.09.2026, Kurs: 184,39 USD – Kürzel: BA | Quelle: TWS
Gelingt eine Rückkehr über 200 USD, würde sich die Lage wieder entspannen. Nachhaltig aufhellen würde sich das Chartbild aber erst über 238 und 275 USD.
Fällt die Aktie jedoch unter 180 USD, muss mit einer Ausdehnung der Korrektur bis zum Aufwärtstrend nahe 160 USD oder zur Unterstützung bei 150 USD gerechnet werden.
Über den Autor
Tobias Krieg ist Chefanalyst bei LYNX Broker und Gründer von LongTerm-Value.
Er ist seit mehr als fünfzehn Jahren an der Börse aktiv, davon mehr als eine Dekade als leidenschaftlicher Vollzeit-Investor. Geprägt durch Vorbilder wie Charlie Munger, Peter Lynch und Bill Miller ist Value Investing der Grundsatz und Growth at a reasonable Price der Wahlspruch.
Denn auch gute Unternehmen können schlechte Investments sein. Ein attraktiver Einstiegskurs zum richtigen Zeitpunkt ist absolut entscheidend.
Analysemethode
Die Aktienanalysen von TobiasKrieg basieren auf einer Kombination aus Charttechnik und Fundamentalanalyse. Dabei liegt der Fokus auf der Bewertung von Unternehmen anhand ihrer finanziellen Kennzahlen, wie z. B. KGV, Cashflow oder Eigenkapitalrendite, sowie auf der Identifikation von überdurchschnittlichen Wachstumspotenzialen zu einem attraktiven Einstiegskurs.
20.02.2026 08:34 Uhr
Boeing nach 40% Rallye – jetzt durchatmen?
— Achim Mautz
Chart-Betrachtungszeitraum: 6 Monate
Charttrend: Bullisch
Gültigkeit der Analyse: 2 Wochen
Erwartung: Bullisch
Der Inhalt dieses Artikels wurde erstellt am 20.02.2026 um 7:54 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Trendbetrachtung auf Basis 6 Monate: Mit hoher Dynamik legte der bekannte Flugzeughersteller zwischen Dezember und Januar deutlich zu. Innerhalb weniger Wochen gewann die Boeing-Aktie über 40 % und lieferte damit eine Aufwärtsbewegung, wie sie bei diesem Titel in den vergangenen Jahren immer wieder zu beobachten war.
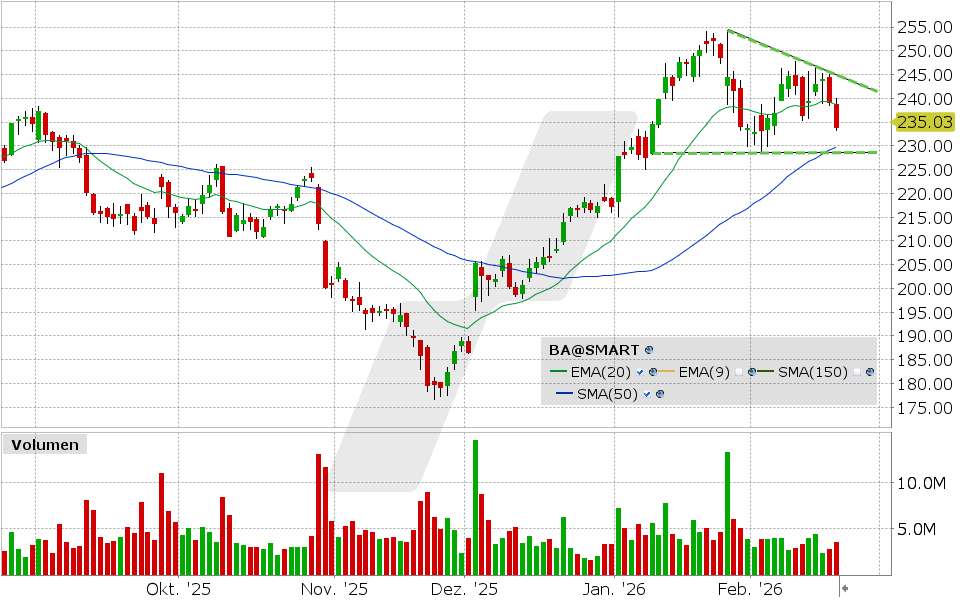
Am längerfristigen Widerstandsbereich um 255 USD setzten jedoch Gewinnmitnahmen ein, was nach dem starken Anstieg eine nachvollziehbare Reaktion darstellt. Trotz der eingeleiteten Konsolidierung wirkt die übergeordnete Struktur weiterhin eher bullisch, solange zentrale Unterstützungen nicht unterschritten werden. Besonders im Fokus steht dabei das Tief von Anfang Februar bei 228,96 USD, das weiterhin als wichtige Marke gilt.
Expertenmeinung: Die aktuelle Konsolidierung wirkt bislang konstruktiv und eher wie eine gesunde Verschnaufpause nach der dynamischen Rallye. Entscheidend wird sein, dass das Niveau um 228,96 USD verteidigt wird. Bleibt diese Marke intakt, könnte die bullische Grundstruktur bestehen bleiben und Spielraum für einen erneuten Anlauf in Richtung der Widerstandszone eröffnen.
Ein Bruch dieser Unterstützung würde das kurzfristige Bild hingegen deutlich eintrüben. Ob die eingezeichnete Formation nach oben aufgelöst werden kann, bleibt abzuwarten.
Aussicht: Bullisch
Boeing Aktie: Chart vom 19.02.2026, Kurs: 233.95 USD, Kürzel: BA | Quelle: TWS
Über den Autor
Der renommierte Börsenjournalist Achim Mautz ist professioneller Day- und Swingtrader mit besonderem Fokus auf die US Märkte. Außerdem ist er Vorstand des Börsenclubs ratgebergeld.at und gerichtlich beeidigter Sachverständiger für den Bereich Wertpapierdienstleistungen in Österreich. Seit über 10 Jahren ist er für den Online-Broker LYNX als Börsenexperte tätig und wird unter anderem für seine täglichen Wertpapieranalysen in unserem Börsenblick geschätzt.
Analysemethode
Die Analysen von Achim Mautz basieren überwiegend auf der Technischen Analyse. Dabei nutzt der Autor, gestützt auf seine langjährige Handelserfahrung, bewährte Methoden der Chartanalyse. Er untersucht Wertpapiere unter anderem anhand von Chartmustern, Trendsignalen Unterstützungen, Widerständen und gleitenden Durchschnitten.
28.11.2025 08:26 Uhr
Boeing: Über diese Schlüsselzone müsste die Aktie hinaus
— Ronald Gehrt
Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 27.11.2025 um 18:07 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Dass bei Boeing der Lack der Boomjahre 2017/2018 ab ist, ist eine Sache. Aber so schlecht, wie die Aktie derzeit aussieht, müsste sie nicht dastehen. Es gibt eine charttechnische Schlüsselzone, auf die es hier in Bezug auf eine Wiederbelebung der Aktie ankäme.
Auch 2025 wird Boeing noch rote Zahlen schreiben. Die 737-MAX-Problematik, Umstrukturierungen und so mancher Streik schlugen und schlagen sich eben in der Bilanz nieder. Aber für 2026 rechnen die Analysten mit einer Rückkehr in die Gewinnzone und ab 2027/2028 sieht man dann Gewinnlevels pro Aktie, wie man sie 2017/2018 erzielt hatte. Zwar weiß man eigentlich, dass bis dahin viel passieren kann, was die Prognosen von heute in das Reißwolf-Material von morgen verwandeln kann. Aber wenn man sich überlegt, wie stur man optimistischen Planspielen derzeit in Sachen KI nachläuft, wundert es schon, dass die Anleger das bei Boeing momentan offenbar nicht tun wollen.
Dabei ist hier bereits mehr in Bezug auf kommende Entwicklungen greifbar als bei Prognosen vieler anderer Branchen. Denn hier ist das Auftragsbuch besonders bedeutsam, weil ein z. B. Chip-Auftrag hurtig erledigt ist, nicht aber einer über mehrere große Verkehrsflugzeuge. Was heute in Boeings Büchern steht, beschäftigt Konzern und Mitarbeiter auf Jahre hinaus. Und in Sachen Neuaufträge sieht es eben gar nicht übel aus:
In den ersten zehn Monaten des Jahres sind bei Boeing 782 Nettobestellungen hereingekommen (netto heißt: Neubestellungen abzüglich Auftragsstornierungen). Und das wundert wenig, wenn man bedenkt, dass die „Zoll-Deal-Strategie“ des US-Präsidenten diejenigen Länder, die einen „Deal“ bekamen, oft dazu verpflichtete, Boeing-Flugzeuge zu kaufen. Natürlich kann eine solche „Protektion“ am Ende zum Bumerang werden, falls viele Airlines prompt ihre Bestellungen stornieren sollten, wenn ein anderer Präsident eine andere US-Politik betreiben würde. Aber bis dahin wäre es ja noch drei Jahre hin. Und das Hier und Jetzt zeigt, dass Boeing bis Ende Oktober mit 493 Maschinen so viele ausgeliefert hat wie zuletzt 2018.
Expertenmeinung: Damit wäre der Weg zurück in die Gewinnzone ebenso wie der Verbleib dort eigentlich geebnet. Doch während 20 von 26 Analysten die Boeing-Aktie als kaufenswert einstufen und das durchschnittliche Kursziel mit momentan 245 US-Dollar sehr weit über dem tatsächlichen Kurs der Aktie liegt, bleiben die Anleger nicht nur eher zurückhaltend, die Aktie bewegt sich sogar in einem intakten Abwärtstrend. Und das, während der US-Aktienmarkt insgesamt nahe seiner erst jüngst markierten Rekorde notiert.
Wenn die Marktteilnehmer erst einmal misstrauisch sind, ändert sich das normalerweise nicht schlagartig. Aber steter Tropfen höhlt den Stein, das gilt nicht nur für Übertreibungsphasen nach oben, sondern auch für die nach unten. Daher könnte die Aktie jederzeit „wiederentdeckt“ und damit für die Long-Seite interessant werden. Wirklich „handelbar“ wäre sie aber erst, wenn sie die charttechnische Schlüsselzone zurückerobert, die sie gerade erst in den vergangenen Wochen durchschlagen hatte. Unser Chart auf Wochenbasis zeigt, worum es geht:
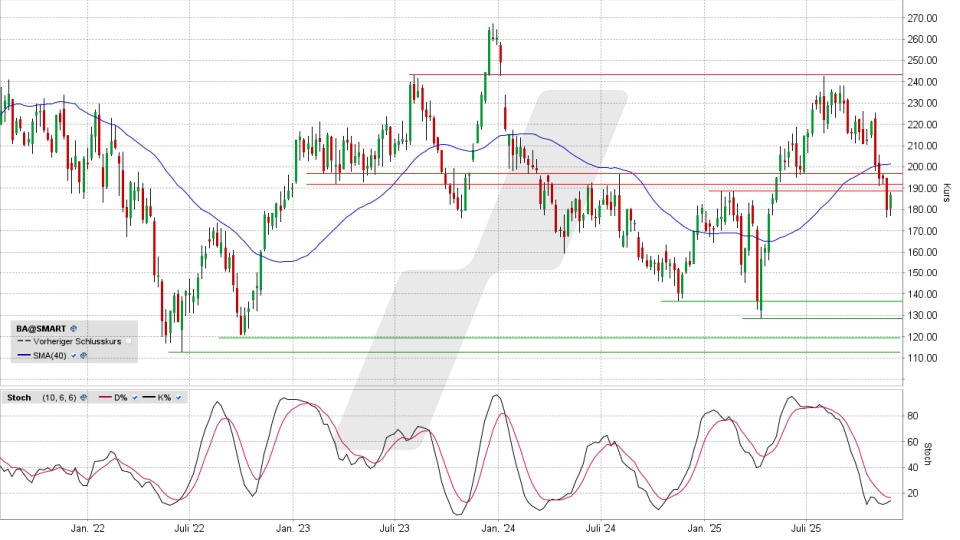
Boeing Aktie: Chart vom 27.11.2025, Kurs 186,92 US-Dollar, Kürzel: BA | Quelle: TWS
Seit Anfang 2023 hat der Bereich zwischen 188 und 197 US-Dollar ein ums andere Mal als Wendezone fungiert. Mal wirkte die Zone als Support, mal als Widerstand. Aus diesem Bereich ist die Boeing-Aktie in der vergangenen Woche nach unten herausgerutscht. Gelingt es, diese jetzt als Widerstand dienende Kursspanne zurückzuerobern, wäre das ein markant bullisches Signal, das auch so manchen bis dato misstrauischen Anleger für die Long-Seite gewinnen könnte.
Das sollte man im Auge behalten, aber einem solchen Aufwärtsschwenk keineswegs vorgreifen. Denn wie gesagt: Auch Misstrauen kann hartnäckig sein und zu Übertreibungen führen. Dass Boeing den Rebreak über 188/197 US-Dollar schafft, ist ein „Kann“, aber keineswegs ein „Muss“.
Über den Autor
Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.
Analysemethode
Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.