Hören Sie sich die Audioversion dieses Artikels an (KI-generiert).
Bloom Energy war zeitweise ein regelrechter Überflieger, jetzt steht die Aktie auf der Kippe. Nach einer starken Kursentwicklung notiert die Aktie zuletzt schwächer. Wie geht es weiter?
Das Geschäftsmodell
Bloom Energy ist ein US-amerikanischer Anbieter dezentraler Stromversorgung. Das Herzstück ist der sogenannte Bloom Energy Server. Dabei handelt es sich um ein stationäres Brennstoffzellensystem auf Basis der Festoxid-Technologie (SOFC). Es erzeugt Strom durch eine elektrochemische Reaktion, ohne dass eine klassische Verbrennung stattfindet. Als Brennstoff können Erdgas, Biogas und perspektivisch Wasserstoff dienen.
Der entscheidende Vorteil besteht darin, dass der Strom direkt dort produziert wird, wo er benötigt wird. Unternehmen werden dadurch unabhängiger vom öffentlichen Stromnetz und können bei Bedarf sehr schnell die Energieerzeugungskapazitäten erhöhen.
Das ist insbesondere für Rechenzentren, Krankenhäuser und Industrieanlagen interessant. Teilweise dienen die Systeme von Bloom Energy auch als Backup.
Neben dem Verkauf der Systeme verdient Bloom auch an der Installation, Wartung und langfristigen Serviceverträgen.
Der eigentliche Nachfragetreiber sind jedoch die überlasteten öffentlichen Stromnetze.
Aller Anfang ist schwer
In den vergangenen fünf Jahren konnte Bloom Energy den Umsatz von 972 Mio. USD auf 2,02 Mrd. USD erheblich steigern.
Allerdings lief es geschäftlich lange nicht so erfreulich, wie es die Wachstumszahlen vermuten lassen. Bloom Energy steckte jahrelang in den roten Zahlen.
Die Herstellung von Festoxidbrennstoffzellen (SOFC) verschlingt immense Summen. Bloom Energy musste riesige Fabriken aufbauen und teure, teils seltene Materialien (wie Scandium und seltene Erden) beschaffen, lange bevor die Produktion effizient und profitabel wurde.
Darüber hinaus hatten die Brennstoffzellen der früheren Generationen eine geringere Lebensdauer als erhofft. Das führte über Jahre zu hohen vertraglichen Folgekosten für den Austausch und die Wartung installierter Systeme.
Um Großprojekte für Tech-Konzerne oder Energieversorger überhaupt realisieren zu können, musste das Unternehmen massiv in Vorleistung gehen. Da der laufende Betrieb kein Geld abwarf, sondern Cash verbrannte, musste diese Lücke über Kredite, Anleihen und Kapitalerhöhungen geschlossen werden.
Die Verschuldung stieg und obendrein auch die Zahl der ausstehenden Aktien.
Im Geschäftsjahr 2024 gelang jedoch die Wende. Bloom Energy erzielte erstmals einen Gewinn von 0,28 USD je Aktie. Im Folgejahr waren es bereits 0,76 USD je Aktie.
Die Bruttomarge verbesserte sich auf 29 %. Das Unternehmen ist damit nicht mehr nur eine Wachstumsgeschichte, sondern hat erstmals auch eine gewisse operative Hebelwirkung unter Beweis gestellt.
Der KI-Boom verändert die Perspektiven
Inzwischen hat sich die Ausgangslage grundlegend verändert. Der Ausbau von KI-Rechenzentren lässt den Strombedarf explodieren. Microsoft, Google, Amazon und Oracle investieren Milliarden in neue Kapazitäten. Doch die dafür benötigte Energie ist vielerorts nicht verfügbar. Neue Netzanschlüsse können Jahre dauern, während die Rechenzentren möglichst schnell ans Netz gehen sollen.
In vielen Fällen setzen diese Unternehmen auf die Systeme von Bloom Energy. Die modularen Anlagen lassen sich direkt am Standort installieren und teilweise bereits nach 90 Tagen Strom liefern (laut Bloom Energy).
Auch die Zuverlässigkeit ist ein wichtiges Verkaufsargument. Bei den nach 2020 installierten Systemen lag die Verfügbarkeit laut Bloom bei rund 99,9 %. Mit zusätzlicher Redundanz sollen Werte nahe 100 % möglich sein.
Wie groß das Potenzial ist, zeigt die Zusammenarbeit mit Oracle. Im April 2026 wurde eine Vereinbarung über die Bereitstellung von bis zu 2,8 Gigawatt an Brennstoffzellenkapazität bekannt gegeben. Davon sind zunächst 1,2 Gigawatt vertraglich vereinbart. Auch die Partnerschaft mit dem Infrastrukturinvestor Brookfield wurde erheblich ausgeweitet. Der Finanzierungsrahmen für KI-Infrastrukturprojekte stieg auf 25 Mrd. USD.
Die Zahlen zum dritten Quartal
Bloom Energy hat in den vergangenen Jahren viel Geld in Forschung, Entwicklung und den Ausbau seiner Produktionskapazitäten investiert. Jetzt könnte sich das auszahlen. Die Nachfrage wächst erheblich schneller als bisher und die jüngsten Geschäftszahlen zeigen, dass das Unternehmen davon nicht nur beim Umsatz, sondern auch bei der Profitabilität profitiert.
Die Geschäftszahlen spiegeln die Dynamik inzwischen wider. Vor wenigen Tagen hat das Unternehmen ein Update zum dritten Quartal vorgelegt.
Demnach lag der Gewinn mit 0,94 USD je Aktie über den Erwartungen von 0,70 USD. Mit einem Umsatz von 1,24 Mrd. USD wurden die Analystenschätzungen von 1,07 Mrd. USD ebenfalls übertroffen.
Auf Jahressicht entspricht das einem Umsatzplus von 138 % und mehr als einer Versechsfachung des Gewinns.
Den Konsensschätzungen zufolge könnte das Ergebnis in diesem Jahr um 328 % auf 3,25 USD je Aktie steigen. Da Bloom Energy in den ersten neun Monaten bereits 2,16 USD je Aktie verdient hat, erscheint das plausibel.
Bloom Energy kommt demnach auf eine forward P/E von 60,4. Sollte das Ergebnis im kommenden Jahr wie erwartet auf 5,30 USD je Aktie steigen, würde die P/E dadurch auf 37,0 sinken.
Es ist aber fraglich, ob der Gewinn in dieser Frühphase, also kurz nach dem Sprung in die Profitabilität, ein optimaler Bewertungsmaßstab ist.
Nicht ohne Risiken
Darüber hinaus ist das Geschäft nicht ohne Risiken. Bloom konkurriert mit Herstellern von Gasturbinen und Gasmotoren sowie anderen Anbietern dezentraler Stromversorgung. Die Festoxid-Technologie bietet durchaus Vorteile. Sie arbeitet effizient, benötigt im laufenden Betrieb vergleichsweise wenig Wasser und verursacht bei Erdgasbetrieb weniger Emissionen als viele konventionelle Alternativen. Allerdings ist sie keineswegs emissionsfrei.
Dementsprechend ist Bloom Energy von der Verfügbarkeit und den Preisen fossiler Energieträger abhängig. Der Umstieg auf Wasserstoff wäre langfristig denkbar, ist derzeit noch nicht in größerem Umfang umsetzbar.
Daher arbeitet das Unternehmen bereits an eigenen Systemen für die Wasserstoffproduktion. Das ist allerdings auch mit Kosten verbunden.
Hinzu kommt, dass man mit anderen Anbietern von Gasturbinen, Batteriespeichern, Kernkraft und klassischen Netzlösungen konkurriert.
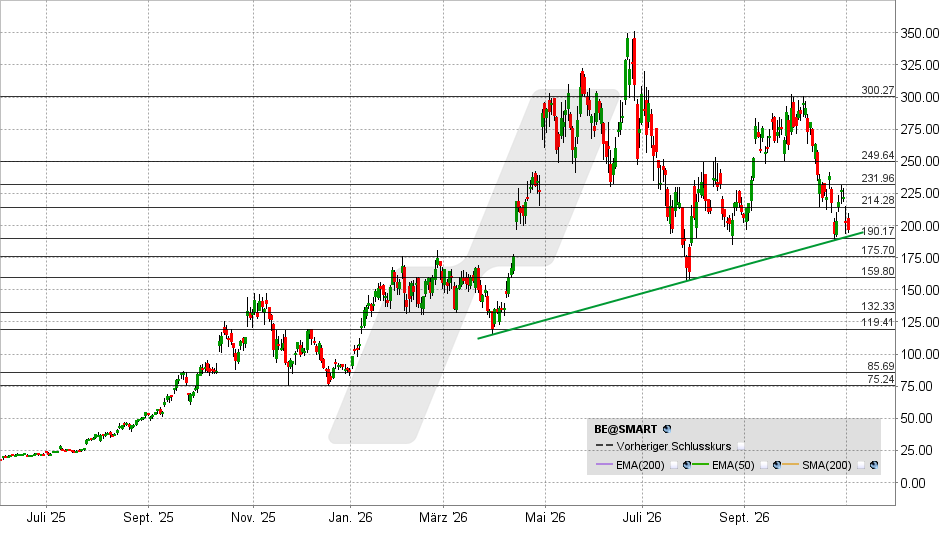
Aus technischer Sicht ist die Lage uneinheitlich. Das liegt unter anderem daran, dass die Aktie technisch unsauber läuft und dazu tendiert, Widerstände und Unterstützungen zu ignorieren oder kurzzeitig zu durchbrechen.
Fällt die Aktie unter 190 USD, könnte das weiteren Abgabedruck nach sich ziehen. Mögliche Kursziele auf der Unterseite liegen bei 176 und 160 USD.
Gelingt hingegen ein Anstieg über 215 USD, könnte das eine Erholung bis 232 oder 250 USD einleiten.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 03.11.2026 um 11:23 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Mehr als 65.000 zufriedene Kunden. Ich bin einer davon.