Hören Sie sich die Audioversion dieses Artikels an (KI-generiert).
Die Geschäfte laufen besser als erwartet und das Management blickt so zuversichtlich nach vorn wie nie. Aber reicht das aus?
Warum Analog Devices mehr ist als ein KI-Profiteur
Analog Devices (ADI) ist ein führender Hersteller von Halbleitern, die physikalische Signale wie Temperatur, Druck, Schall oder Bewegung in digitale Daten umwandeln. Das klingt unspektakulär, ist aber für moderne Elektronik unverzichtbar. Denn bevor ein Computer Daten verarbeiten kann, müssen reale Signale häufig erst erfasst, aufbereitet und präzise gemessen werden.
Anders als Hersteller von Prozessoren oder Speicherchips steht Analog Devices vor allem für hochpräzise Analog-, Mixed-Signal- und Signalverarbeitungstechnologie. Die Produkte kommen in der Industrieautomation, Medizintechnik, Kommunikationstechnik, Automobilindustrie sowie in der Luft- und Raumfahrt zum Einsatz. Auch bei Stromversorgung, Batteriemanagement und der Steuerung elektrischer Antriebe spielen sie eine wichtige Rolle.
Ein wesentlicher Wettbewerbsvorteil liegt in der technologischen Expertise und den langjährigen Kundenbeziehungen. Analogchips müssen oft extrem zuverlässig arbeiten und werden tief in komplexe Systeme integriert. Ein Wechsel des Lieferanten kann deshalb aufwendig sein. Das stärkt die Kundenbindung und ermöglicht attraktive Margen.
Die Dynamik hat zugenommen
Besonders interessant sind die langfristigen Trends Industrieautomation, Elektromobilität, Energieeffizienz und künstliche Intelligenz. Rechenzentren benötigen zunehmend leistungsfähige Lösungen für Stromversorgung, Signalverarbeitung und Datenübertragung. Davon profitiert Analog Devices, auch wenn das Unternehmen kein klassischer KI-Chiphersteller wie Nvidia ist.
Da die Endmärkte zyklisch sind, trifft das auch auf das Geschäft von Analog Devices zu. Kunden bauen in schwachen Phasen Lagerbestände ab und verschieben Bestellungen. Die Kunden im Halbleiter-Sektor, in der Industrie und in der Automobilbranche können deshalb für deutliche Schwankungen sorgen.
Davon kann aktuell aber keine Rede sein. Im letzten Geschäftsjahr ist es zu einem Gewinnsprung um 22 % auf 7,79 USD je Aktie gekommen und im laufenden Geschäftsjahr hat sich die Dynamik weiter beschleunigt.
Im letzten Quartal lag der Gewinn mit 3,45 USD je Aktie weit über den Erwartungen von 3,32 USD. Mit einem Umsatz von 4,02 Mrd. USD wurden die Analystenschätzungen von 3,92 Mrd. USD ebenfalls übertroffen. Auf Jahressicht entspricht das einem Umsatzplus von 40 % und einem Gewinnsprung um 68 %.
Dem Vorstand zufolge wird das Wachstum vor allem vom Datencenter-Geschäft und der Industriesparte getragen.
Ausblick weit über den Erwartungen
Für das vierte Quartal stellt das Unternehmen einen Umsatz von etwa 4,3 Mrd. USD und einen Gewinn von 3,71–4,01 USD je Aktie in Aussicht. Zuvor wurde ein Umsatz von 4,0 Mrd. USD und ein Ergebnis von 3,46 USD je Aktie erwartet.
Sollten die Erwartungen erfüllt werden, könnte das Ergebnis im laufenden Geschäftsjahr um 65 % auf 12,86 USD je Aktie steigen und ein neues Rekordniveau erreichen.
Analog Devices kommt demnach auf eine forward P/E von 32,2.
Das ist sicherlich nicht wenig, allerdings ist das aktuelle Geschäftsjahr auch so gut wie beendet, denn es läuft nur noch bis Ende Oktober.
Im nächsten Geschäftsjahr wird ein Gewinnsprung um 30 % auf 16,70 USD je Aktie erwartet. Sollte das eintreffen, würde die P/E dadurch auf 24,8 sinken.
Die eigentliche Frage ist aber, ob die Konsensschätzungen nicht zu niedrig sind. Analog Devices hat die Erwartungen zuletzt immer wieder übertroffen, teilweise substanziell.
Diese Aussagen lassen aufhorchen
Der Ausblick für das vierte Quartal spricht ebenfalls dafür, dass die Dynamik nicht nachlässt, sondern eher zunehmen könnte.
Dasselbe gilt für die Aussagen, die der Vorstand am 22. September auf einer Konferenz getätigt hat.
Die Nachfrage ist demnach nicht nur von den hohen Investitionen in KI und Verteidigung getrieben, sondern auch von einer zyklischen Erholung. Bemerkenswert ist zudem, dass sich das Wachstum inzwischen über nahezu alle Endmärkte, Teilbereiche und Regionen erstreckt.
Gleichzeitig verzeichnet Analog Devices mehr Bestellungen als üblich, was die Planungssicherheit erhöht, da die Wafer-Produktion rund sechs Monate im Voraus geplant wird. Auch der tatsächliche Absatz entwickelt sich besser als erwartet, während die Lagerbestände im Vertrieb weiterhin unter dem angestrebten Niveau liegen.
Was die Wettbewerbsposition von Analog Devices und die Zukunftschancen angeht, sei das Management noch nie zuversichtlicher gewesen („Management said it has never been more confident in ADI’s positioning and 2027 opportunity“).
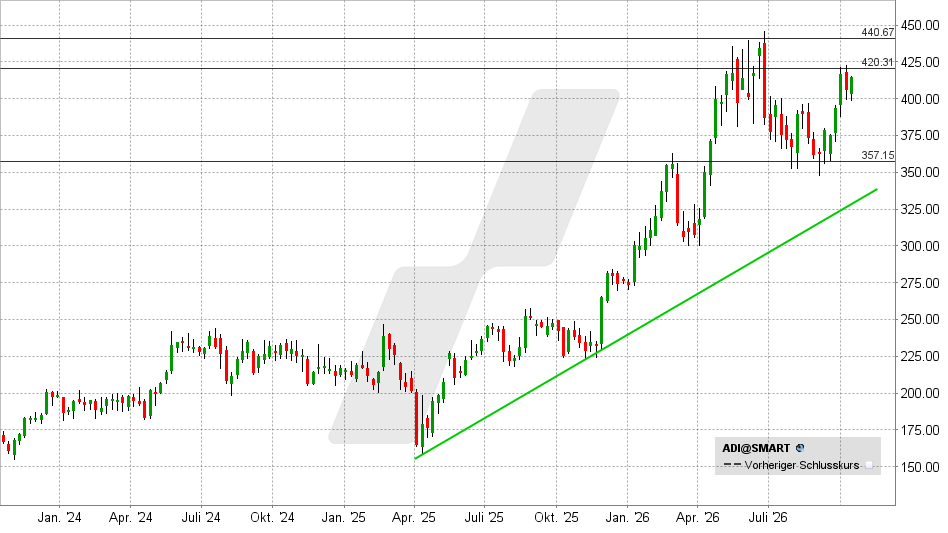
Größere Rücksetzer könnten sich daher als Gelegenheit herausstellen. Für antizyklische Investoren könnte beispielsweise die Unterstützungszone bei 350–360 USD interessant sein.
Allerdings gibt es derzeit wenig Gründe für sinkende Kurse. Daher ist es ebenso wahrscheinlich, dass die Aktie den Widerstand bei 420 USD durchbricht und das Allzeithoch nahe 440 USD ansteuert.
Darüber ergeben sich extrapolierte Kursziele bei 460 und 480 USD.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 14.10.2026 um 15:12 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Mehr als 65.000 zufriedene Kunden. Ich bin einer davon.