Bitte wählen Sie:

American Express Aktie Prognose American Express: Eine niedrig bewertete Wachstumsaktie?

News: Aktuelle Analyse der American Express Aktie

In diesem Artikel
American Express
ISIN: US0258161092
|
Ticker: AXP -,-- %
|
Börse: --

--- USD
---% (1D)
1 W ---
1 M ---
1 J ---
Gültigkeit der Analyse
1 Woche
Erwartung: Neutral
Zur American Express Aktie

Die Aktienanalysen von Tobias Krieg basieren auf einer Kombination aus Charttechnik und Fundamentalanalyse. Dabei liegt der Fokus auf der Bewertung von Unternehmen anhand ihrer finanziellen Kennzahlen, wie z. B. KGV, Cashflow oder Eigenkapitalrendite, sowie auf der Identifikation von überdurchschnittlichen Wachstumspotenzialen zu einem attraktiven Einstiegskurs.

Wer 720 Euro im Jahr für eine Kreditkarte bezahlt, muss dafür einiges geboten bekommen. American Express spielt nach eigenen Regeln. 

Wohlhabende Kunden als Wachstumsmotor 

American Express (AmEx) ist weit mehr als ein Kreditkartenanbieter und verbindet ein eigenes Zahlungsnetzwerk mit der Ausgabe von Kredit- und Chargekarten sowie einem margenstarken Premiumgeschäft.  

Der entscheidende Unterschied zu Visa und Mastercard ist der Fokus auf zahlungskräftige Kunden und das eigene Netzwerk. American Express verdient nicht nur an der Zahlungsabwicklung, sondern häufig auch an den Karten selbst und an der Finanzierung seiner Kunden. 

American Express verdient vor allem an Gebühren, die Händler für Kartenzahlungen entrichten. Hinzu kommen jährliche Kartengebühren, beispielsweise für Premiumkarten wie die Platinum Card, sowie Zinseinnahmen aus Kreditkartensalden. Weitere Erlöse stammen aus Reiseangeboten, Dienstleistungen für Unternehmen und Partnerschaften mit Banken und anderen Kartenanbietern. 

Die Strategie konzentriert sich auf zahlungskräftige Privatkunden, Geschäftsreisende und Unternehmen. Diese Kunden geben häufig überdurchschnittlich viel Geld aus und sind bereit, für Reisevorteile, Versicherungen, Bonusprogramme, Zugang zu Lounges und einen hochwertigen Kundenservice zu bezahlen. 
Das Flaggschiff, die American Express Platin Karte, kostet 720 Euro pro Jahr. Die Variante für Geschäftskunden sogar 850 Euro pro Jahr. 

Ein eigenes Netzwerk hat Vor- und Nachteile 

Anders als Visa und Mastercard kontrolliert American Express große Teile der Wertschöpfung selbst. Das Unternehmen gibt Karten aus, betreibt das Zahlungsnetzwerk und unterhält Beziehungen zu den Händlern. Dadurch erhält es umfangreiche Transaktionsdaten und kann Kundenangebote, Betrugsprävention und Marketing besser miteinander verbinden.  

Die Kehrseite ist, dass Händlergebühren häufig höher sind als bei konkurrierenden Netzwerken, und die Akzeptanz international geringer war. In den letzten Jahren hat sich diese Lücke jedoch spürbar verkleinert. 
Im September 2026 meldete das Unternehmen weltweit mehr als 190 Millionen Akzeptanzstellen. 

In Deutschland ist die Akzeptanz inzwischen flächendeckend hoch und liegt im Einzelhandel bei über 70 %. Viele großen Ketten, Supermärkte, Tankstellen und Onlineshops akzeptieren die Karte problemlos. 

Dadurch ist es American Express in den letzten Jahren gelungen, die internationale Expansion erheblich voranzutreiben. 
Gleichzeitig konnten immer mehr jüngere Kunden gewonnen werden. Attraktive Bonusprogramme, Lifestyle- und Reisevorteile sowie eine starke Präsenz in sozialen Medien machen die Marke auch für Millennials und die Generation Z interessant. Damit erschließt sich AmEx frühzeitig eine Kundengruppe, deren Ausgaben und Zahlungsbereitschaft im Laufe des Berufslebens noch steigen können. 

Das nächste starke Quartal 

In Summe hat das dazu geführt, dass der Umsatz in den vergangenen fünf Jahren von 43,15 auf 72,23 Mrd. USD gesteigert werden konnte. 

Gleichzeitig wurde die Zahl der ausstehenden Aktien von 805 auf 695 Millionen Stück reduziert. 
Das Ergebnis kletterte von 10,02 auf 15,38 USD je Aktie, was einer durchschnittlichen Gewinnsteigerung von etwas mehr als 11 % pro Jahr entspricht. 

Wie wir seit dem vergangenen Freitag wissen, hat sich die gute Entwicklung auch im dritten Quartal fortgesetzt. 

Der Gewinn lag mit 4,68 USD je Aktie über den Erwartungen von 4,48 USD. Mit einem Umsatz von 20,1 Mrd. USD wurden die Schätzungen erfüllt. 
Auf Jahressicht entspricht das einem Umsatzplus von 9 % und einem Gewinnsprung um 13 %. 

Durch den Verkauf von Global Business Travel Group kam ein einmaliger Gewinn in Höhe von 982 Mio. USD hinzu. Inklusive dieses Sondereffekts kletterte der Gewinn sogar um 31 % auf 5,42 USD je Aktie. 

Ausblick und Bewertung 

Trotz der guten geschäftlichen Entwicklung arbeitet das Unternehmen an der Kostenseite. 
American Express will rund fünf Prozent der Belegschaft abbauen und nimmt dafür einmalige Restrukturierungskosten von 336 Mio. USD in Kauf.  

Gleichzeitig bekräftigte der Konzern das Umsatzziel für 2026 in Höhe von +10 %. Die Gewinnerwartungen wurden von 17,30 – 17,90 auf 17,60 – 17,90 USD je Aktie erhöht, ohne den Verkaufsgewinn von Global Business Travel Group. 
Im Mittel entspricht das einem Gewinnsprung um 15 %. 

American Express kommt demnach auf eine forward P/E von 17,6. In Anbetracht der Wachstumsrate und aller vorliegenden Informationen scheint das vertretbar zu sein. In den zurückliegenden fünf Jahren bewegte sich die P/E in einem Korridor zwischen 13 und 25 und lag im Durchschnitt bei 18.   

Sollte der Gewinn im kommenden Jahr wie erwartet um weitere 13 % steigen, würde die P/E dadurch auf 15,6 sinken. 
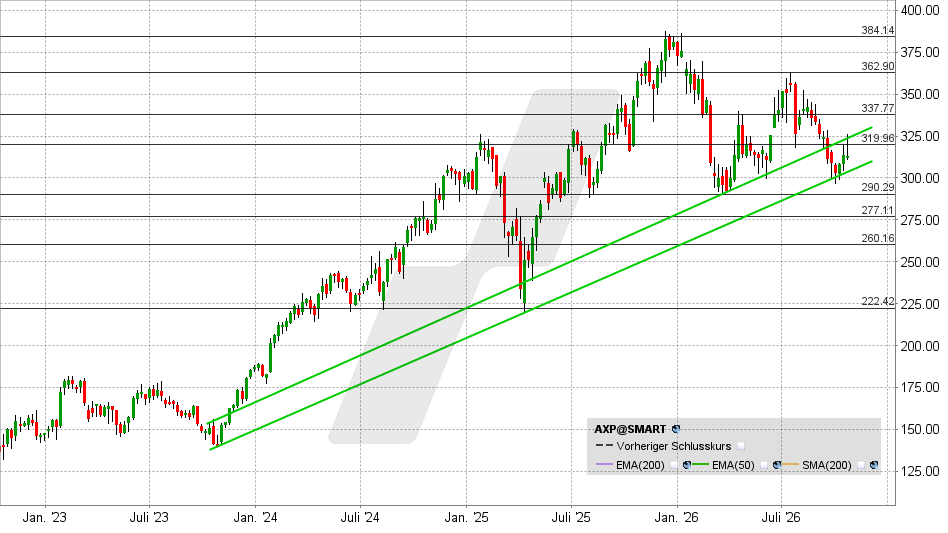
American Express Aktie: Chart vom 26.10.2026, Kurs: 313,22 USD – Kürzel: AXP | Quelle: TWS | Online Broker LYNX 
American Express Aktie: Chart vom 26.10.2026, Kurs: 313,22 USD – Kürzel: AXP | Quelle: TWS

Aus technischer Sicht ist die Aktie übergeordnet bullisch. Damit das auch so bleibt, sollte die Aktie das bisherige Jahrestief jedoch nicht unterschreiten. Sollte es dennoch geschehen, muss mit weiteren Kursverlusten in Richtung 290 oder 277 USD gerechnet werden. 

Gelingt hingegen ein Anstieg über 320 USD, würde das Kursgewinne in Richtung 337 USD ermöglichen. Darüber käme es zu einem prozyklischen Kaufsignal mit möglichen Kurszielen bei 350 und 363 USD. 

--- ---

--- (---%)
Mkt Cap
Vol
T-Hoch
T-Tief
---
---
---
---

Displaying the --- chart

Heutigen Chart anzeigen

Der Inhalt dieses Artikels wurde erstellt am 26.10.2026 um 11:16 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Nachricht schicken an Tobias Krieg
  • Dieses Feld dient zur Validierung und sollte nicht verändert werden.

Tobias Krieg ist Chefanalyst bei LYNX Broker und Gründer von LongTerm-Value.
Er ist seit mehr als fünfzehn Jahren an der Börse aktiv, davon mehr als eine Dekade als leidenschaftlicher Vollzeit-Investor. Geprägt durch Vorbilder wie Charlie Munger, Peter Lynch und Bill Miller ist Value Investing der Grundsatz und Growth at a reasonable Price der Wahlspruch.
Denn auch gute Unternehmen können schlechte Investments sein. Ein attraktiver Einstiegskurs zum richtigen Zeitpunkt ist absolut entscheidend.

Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.

Probleme mit Ihrem Broker? Ich bin bei LYNX.

Dieses Feld dient zur Validierung und sollte nicht verändert werden.
Wie hilfreich fanden Sie den Artikel?(erforderlich)
Wenig hilfreichSehr hilfreich
Ab jetzt täglich die neuesten Börsenblick-Analysen per E-Mail erhalten
Loading ...
Alle Börsenblick Artikel

Vorherige Analysen der American Express Aktie

28.07.2026
11:16 Uhr

American Express: Premium zahlt sich aus — Tobias Krieg

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 28.07.2026 um 11:01 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Viele Unternehmen profitieren vom Trend zum bargeldlosen Bezahlen. Aber nur ein Unternehmen bringt eine Kreditkarte für 720 Euro Jahresgebühr an den Mann.

Warum dieses Geschäftsmodell so profitabel ist

American Express ist weit mehr als ein klassischer Kreditkartenanbieter. Das Unternehmen betreibt eines der weltweit profitabelsten Zahlungsnetzwerke und kombiniert drei Geschäftsmodelle miteinander: Es gibt Kreditkarten aus, wickelt Zahlungen über das eigene Netzwerk ab und vergibt Kredite an Karteninhaber.

Dadurch verdient American Express an den Händlergebühren, an Zinseinnahmen sowie an Jahresgebühren und Dienstleistungen. Diese vertikale Integration unterscheidet das Unternehmen von Konkurrenten wie Visa oder Mastercard, die selbst keine Kredite vergeben.

Besonders wichtig ist die Positionierung im Premiumsegment. American Express richtet sich gezielt an einkommensstarke Privatkunden sowie Unternehmen und besitzt mit Karten wie der Platinum oder Centurion eine der stärksten Marken im Finanzsektor.
Während die meisten Kreditkarten heutzutage kostenlos sind, liegt der Preis der Amex Platin bei 720 Euro pro Jahr, welche im Gegenzug aber auch etliche Vorteile bietet wie den weltweiten Zugang zu Hunderten Flughafenlounges.

Premiumkunden als Erfolgsrezept

Diese exklusiven Leistungen unterscheiden American Express klar von der Konkurrenz und können die hohen Jahresgebühren rechtfertigen , die eine stabile Einnahmequelle darstellen.

Die Kunden geben im Durchschnitt deutlich mehr Geld pro Karte aus als bei Wettbewerbern und sind außergewöhnlich loyal. Das sorgt für hohe und wiederkehrende Erträge, obwohl die Bonusprogramme auch erhebliche Ausgaben  verursachen.

Ein weiterer entscheidender Wettbewerbsvorteil ist das sogenannte Closed-Loop-Netzwerk. Im Gegensatz zu Visa und Mastercard stehen bei American Express sowohl Karteninhaber als auch Händler in direkter Geschäftsbeziehung mit dem Unternehmen.

Dadurch verfügt American Express über besonders umfangreiche Daten zum Konsumverhalten seiner Kunden, kann Betrug effizient erkennen und seine Angebote gezielt personalisieren. Gleichzeitig behält das Unternehmen einen größeren Teil der Wertschöpfung für sich.

Generationenwechsel geglückt

In den vergangenen Jahren hat American Express zudem bewiesen, dass das Geschäftsmodell auch jüngere Zielgruppen anspricht. Jüngere Kunden machen inzwischen einen bedeutenden Anteil der Neukunden aus und entwickeln sich häufig zu langfristigen Premiumkunden mit steigenden Ausgaben und wachsendem Kreditbedarf.

Gleichzeitig profitiert American Express vom langfristigen Trend hin zum bargeldlosen Bezahlen sowie von einer starken Nachfrage nach Geschäftsreisen und Premium-Reiseleistungen.

Gemeinsam mit Visa und Mastercard bildet American Express im Kreditkartengeschäft ein weltweites Oligopol.

Das ist ein lohnendes Geschäft und schlägt sich in entsprechend starken Geschäftszahlen nieder. In den letzten fünf Geschäftsjahren konnte der Umsatz von 43,15 auf 72,23 Mrd. USD gesteigert werden.

Gleichzeitig wurde die Zahl der ausstehenden Aktien von 789 auf 695 Millionen Stück reduziert.
Der Gewinn kletterte im Gegenzug von 10,02 auf 15,38 USD je Aktie.

Die Zahlen sprechen für sich

Im laufenden Geschäftsjahr hat sich die starke Entwicklung konsequent fortgesetzt. Im ersten Quartal konnte der Umsatz um 11 % auf 18,91 Mrd. USD gesteigert werden. Die Zahl der ausstehenden Aktien war um 2 % rückläufig und der Gewinn kletterte um 18 % auf 4,28 USD je Aktie.

Am 24. Juli hat American Express die Zahlen zum zweiten Quartal vorgelegt. Der Gewinn lag mit 4,53 USD je Aktie weit über den Schätzungen von 4,40 USD. Mit einem Umsatz von 19,6 Mrd. USD wurden die Erwartungen erfüllt.
Auf Jahressicht entspricht das einem Umsatzplus von 11 % und einem Gewinnsprung um 14 %.

Die Umsatzprognose für das laufende Geschäftsjahr wurde von plus 9 bis 10 % auf 10 % erhöht. Die Gewinnerwartungen in Höhe von 17,30 – 17,90 USD je Aktie wurde bestätigt.

Im Mittel würde das einem Gewinnsprung um 15 % entsprechen. American Express wird demnach mit einer forward P/E von 19. Das ist in Anbetracht der vorliegenden Informationen und den Wachstumsraten vertretbar.
Die Aktie ist niedriger bewertet als der breite Markt, obwohl höhere Gewinnsteigerungen erzielt werden.

Sollte das Ergebnis im kommenden Geschäftsjahr wie erwartet um 14 % auf 20,10 USD je Aktie steigen, würde die P/E dadurch auf 16,7 sinken.

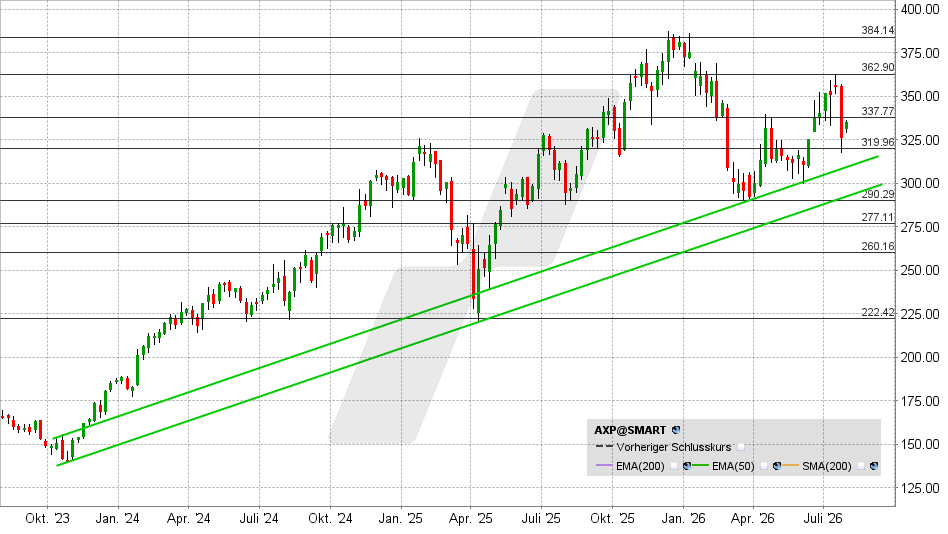
American Express Aktie: Chart vom 28.07.2026, Kurs: 335,39 USD – Kürzel: AXP | Quelle: TWS | Online Broker LYNX
American Express Aktie: Chart vom 28.07.2026, Kurs: 335,39 USD – Kürzel: AXP | Quelle: TWS

American Express ist übergeordnet klar bullisch, der Aufwärtstrend ist intakt. Gelingt jetzt ein Anstieg über 338 USD, eröffnet das Spielraum bis 350 und 363 USD. Darüber kommt es zu einem Kaufsignal mit Kursziel Allzeithoch.

Für antizyklische Investoren dürfte der Bereich zwischen 320 und 300 USD interessant sein.
Aus Sicht der Bullen sollte die Aktie jedoch nicht unter 290 USD fallen.

Über den Autor

Tobias Krieg ist Chefanalyst bei LYNX Broker und Gründer von LongTerm-Value.
Er ist seit mehr als fünfzehn Jahren an der Börse aktiv, davon mehr als eine Dekade als leidenschaftlicher Vollzeit-Investor. Geprägt durch Vorbilder wie Charlie Munger, Peter Lynch und Bill Miller ist Value Investing der Grundsatz und Growth at a reasonable Price der Wahlspruch.
Denn auch gute Unternehmen können schlechte Investments sein. Ein attraktiver Einstiegskurs zum richtigen Zeitpunkt ist absolut entscheidend.

Analysemethode

Die Aktienanalysen von Tobias Krieg basieren auf einer Kombination aus Charttechnik und Fundamentalanalyse. Dabei liegt der Fokus auf der Bewertung von Unternehmen anhand ihrer finanziellen Kennzahlen, wie z. B. KGV, Cashflow oder Eigenkapitalrendite, sowie auf der Identifikation von überdurchschnittlichen Wachstumspotenzialen zu einem attraktiven Einstiegskurs.