Bitte wählen Sie:

Airbnb Aktie Prognose Airbnb: Ist das erst der Anfang?

News: Aktuelle Analyse der Airbnb Aktie

In diesem Artikel
Airbnb
ISIN: US0090661010
|
Ticker: ABNB -,-- %
|
Börse: --

--- USD
---% (1D)
1 W ---
1 M ---
1 J ---
Gültigkeit der Analyse
1 Woche
Erwartung: Neutral
Zur Airbnb Aktie

Die Aktienanalysen von Tobias Krieg basieren auf einer Kombination aus Charttechnik und Fundamentalanalyse. Dabei liegt der Fokus auf der Bewertung von Unternehmen anhand ihrer finanziellen Kennzahlen, wie z. B. KGV, Cashflow oder Eigenkapitalrendite, sowie auf der Identifikation von überdurchschnittlichen Wachstumspotenzialen zu einem attraktiven Einstiegskurs.

Hören Sie sich die Audioversion dieses Artikels an (KI-generiert).

Wachstumsdynamik auf dem höchsten Niveau seit Jahren, milliardenschwere Aktienrückkäufe und steigende Margen: Könnte man bei Airbnb einsteigen?

In den vergangenen Jahren konnte Airbnb mit der Kursentwicklung der großen Konkurrenten Booking und Expedia nicht annähernd mithalten.
Airbnb notiert heute noch auf dem Niveau von 2021, während sich der Kurs von Booking und Expedia in dieser Zeit in etwa verdoppelt hat.

Viele Anleger dürften das Unternehmen zwischenzeitlich abgeschrieben haben, doch zuletzt ist der Kurs stark gestiegen. Auf Sicht von einem Jahr liegt das Plus bei 48,8 %. Ist das erst der Anfang einer mehrjährigen Aufwärtsbewegung oder bereits das Ende der Fahnenstange?

Positive Netzwerkeffekte

Airbnb vermittelt Unterkünfte auf der ganzen Welt, ohne selbst Immobilien besitzen oder betreiben zu müssen. Das Geschäftsmodell ist nicht kapitalintensiv und profitabel. Doch wie groß ist der Wettbewerbsvorteil tatsächlich?

Airbnb betreibt einen globalen Marktplatz, auf dem Privatpersonen und professionelle Anbieter Unterkünfte inserieren können. Reisende finden dort vom einfachen Zimmer bis zur Luxusvilla nahezu alles. Airbnb bringt beide Seiten zusammen, übernimmt die Zahlungsabwicklung und verdient an jeder Buchung mit. Die Plattform ist inzwischen in mehr als 220 Ländern und Regionen vertreten und verfügt über mehr als 5 Mio. Gastgeber.

Der entscheidende Vorteil liegt in den Netzwerkeffekten. Je mehr Gastgeber ihre Unterkünfte anbieten, desto attraktiver wird die Plattform für Reisende. Mit steigender Nachfrage wiederum lohnt es sich für weitere Anbieter, ihre Immobilien bei Airbnb einzustellen. Die Marke, die enorme Reichweite und die vorhandene Infrastruktur stellen für die Konkurrenz eine erhebliche Eintrittsbarriere dar.

Neben Übernachtungen gehören inzwischen auch Erlebnisse und Dienstleistungen zum Angebot. Das eröffnet zusätzliche Umsatzpotenziale und könnte die Kundenbindung stärken. Gleichzeitig arbeitet der Konzern daran, mithilfe künstlicher Intelligenz die Suche und Buchung persönlicher und einfacher zu gestalten.

Das größte Problem von Airbnb sind regulatorische Risiken. Städte wie New York und Barcelona haben die Vermietung von Ferienwohnungen teilweise erheblich eingeschränkt.
Wann immer derartige Beschlüsse gefasst werden, kann die Aktie unter Druck geraten.

Wachstum trotz Gegenwind

Die Geschäftszahlen zeigen jedoch, dass derartige Maßnahmen den Erfolg von Airbnb bislang nicht stoppen konnten.

In den zurückliegenden fünf Jahren konnte der Umsatz von 5,99 auf 12,24 Mrd. USD gesteigert werden. Gleichzeitig hat sich die operative Marge von etwa 9 auf über 20 % verbessert.
Der Gewinn kletterte in dieser Zeit von unter Null auf 4,03 USD je Aktie.

Der freie Cashflow dürfte jedoch der bessere Bewertungsmaßstab sein und verbesserte sich von 3,51 auf 7,40 USD je Aktie.

Ein bedeutender Teil des erwirtschafteten Kapitals wird inzwischen für Aktienrückkäufe genutzt, wodurch die Zahl der ausstehenden Aktien in den letzten beiden Jahren von 676 auf 639 Millionen Stück reduziert werden konnte.

Jetzt könnte das Geschäft Fahrt aufnehmen

Im laufenden Geschäftsjahr haben sich diese Trends fortgesetzt.

Im letzten Quartal lag der Gewinn mit 3,16 USD je Aktie über den Erwartungen von 2,86 USD. Mit einem Umsatz von 4,87 Mrd. USD wurden die Prognosen von 4,75 Mrd. USD ebenfalls übertroffen.
Auf Jahressicht entspricht das einem Umsatzplus von 19 % und einem Gewinnsprung von 43 %. Die Zahl der gebuchten Nächte kletterte um 16 % auf 155 Millionen und der Wert aller Buchungen stieg um 21 % auf 27,7 Mrd. USD.

Der freie Cashflow verbesserte sich von 1,3 auf 1,4 Mrd. USD. In den zurückliegenden 12 Monaten wurde ein freier Cashflow von 4,9 Mrd. USD erzielt, nach 4,5 Mrd. USD im Vorjahr. Die FCF-Marge lag in dieser Zeit bei 35 %.

Die Aktienrückkäufe haben dazu geführt, dass die Zahl der ausstehenden Aktien auf Jahressicht von 646 auf 628 Millionen Stück reduziert wurde.
Darüber hinaus wurden neue Buybacks mit einem Gesamtvolumen von 12 Mrd. USD beschlossen. Derzeit würde das ausreichen, um mehr als ein Zehntel aller ausstehenden Aktien einzuziehen.

Ausblick und Bewertung

Laut dem Vorstand hat die Dynamik zuletzt wieder deutlich zugenommen. Das Wachstum ist im dritten Quartal auf das höchste Niveau seit mehr als drei Jahren gestiegen. In Nordamerika erreichte es sogar den höchsten Wert seit vier Jahren.

Daraufhin wurde die Prognose für das Gesamtjahr 2026 erhöht. Airbnb stellt jetzt ein Umsatzplus im „hohen Zehnerbereich“ in Aussicht. Gleichzeitig soll die bereinigte EBITDA-Marge rund 36 Prozent erreichen. Zuvor hatte Airbnb 35,5 Prozent angepeilt.

Den Konsensschätzungen zufolge dürfte das Ergebnis in diesem Jahr um 38 % auf 5,58 USD je Aktie steigen. Airbnb kommt demnach auf eine forward P/E von 32,5.

Der freie Cashflow soll um 19 % auf 8,84 USD je Aktie steigen, was einem forward P/FCF von 20,5 entspricht.
Sollte der FCF im kommenden Geschäftsjahr wie erwartet um 16 % auf 10,28 USD je Aktie klettern, würde der P/FCF dadurch auf 17,6 sinken.
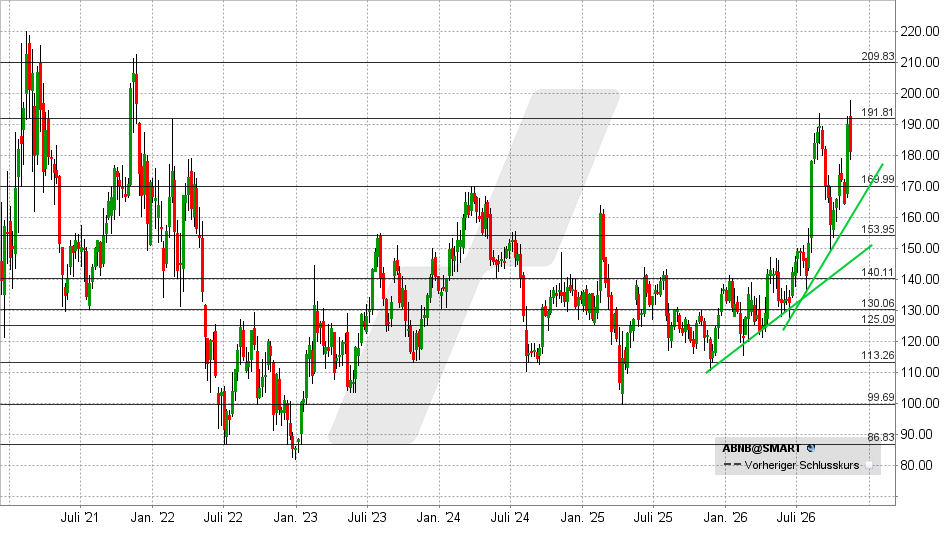
Airbnb Aktie: Chart vom 13.11.2026, Kurs: 181,13 USD – Kürzel: ABNB | Quelle: TWS | Online Broker LYNX
Airbnb Aktie: Chart vom 13.11.2026, Kurs: 181,13 USD – Kürzel: ABNB | Quelle: TWS

Die jüngsten Quartalszahlen und die Erhöhung der Prognose haben einen Kurssprung an den Widerstand bei 192 USD ausgelöst. Der Abverkauf nach den US-Midterms hat jedoch dazu geführt, dass der Ausbruch vorerst gescheitert ist.
Es wäre möglich, dass es jetzt zu einem erneuten Rücksetzer zur Unterstützungszone bei 170 – 175 USD kommt. Wird der Aufwärtstrend durchbrochen, wären sogar Kursverluste bis 154 USD denkbar.

Gelingt hingegen eine Stabilisierung nahe 180 USD und ein anschließender Ausbruch über 192 USD, könnte das eine Rallye in Richtung 210 oder bis zum Allzeithoch nahe 220 USD auslösen.

--- ---

--- (---%)
Mkt Cap
Vol
T-Hoch
T-Tief
---
---
---
---

Displaying the --- chart

Heutigen Chart anzeigen

Der Inhalt dieses Artikels wurde erstellt am 13.11.2026 um 11:38 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Nachricht schicken an Tobias Krieg
  • Dieses Feld dient zur Validierung und sollte nicht verändert werden.

Tobias Krieg ist Chefanalyst bei LYNX Broker und Gründer von LongTerm-Value.
Er ist seit mehr als fünfzehn Jahren an der Börse aktiv, davon mehr als eine Dekade als leidenschaftlicher Vollzeit-Investor. Geprägt durch Vorbilder wie Charlie Munger, Peter Lynch und Bill Miller ist Value Investing der Grundsatz und Growth at a reasonable Price der Wahlspruch.
Denn auch gute Unternehmen können schlechte Investments sein. Ein attraktiver Einstiegskurs zum richtigen Zeitpunkt ist absolut entscheidend.

Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.

Auf der Suche nach dem optimalen Broker? Ich empfehle LYNX.

Dieses Feld dient zur Validierung und sollte nicht verändert werden.
Wie hilfreich fanden Sie den Artikel?(erforderlich)
Wenig hilfreichSehr hilfreich
Ab jetzt täglich die neuesten Börsenblick-Analysen per E-Mail erhalten
Loading ...
Alle Börsenblick Artikel

Vorherige Analysen der Airbnb Aktie

12.08.2026
16:37 Uhr

Airbnb: Ist das der finale Durchbruch? — Tobias Krieg

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 12.08.2026 um 15:35 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Diesmal könnte mehr dahinterstecken als nur ein kurzfristiger Kurssprung. Ist Airbnb endlich auf der Überholspur?

Der Börsengang von Airbnb liegt schon einige Jahre zurück und bisher hat er den Aktionären wenig Glück gebracht. Nach einer ersten starken Phase brach der Kurs von über 200 auf unter 100 USD ein und hat sich bis heute nicht erholt.

In den letzten Wochen und Monaten ging es mit dem Kurs jedoch sukzessive bergauf und die jüngsten Quartalszahlen haben einen deutlichen Kurssprung ausgelöst. Ist das der endgültige Durchbruch? Bleiben die Bullen dieses Mal dauerhaft am Hebel?

Skalierbares Plattformgeschäft

Airbnb gehört zu den bekannten Plattformen für die Vermittlung von Unterkünften, die von einfachen Zimmern bis hin zu luxuriösen Villen reichen. Zusätzlich hat sich das Unternehmen mit “Airbnb Experiences” diversifiziert, auf denen lokale Gastgeber Erlebnisse wie Stadtführungen, Kochkurse oder Abenteueraktivitäten anbieten.

Ein weiteres wichtiges Produkt ist “Airbnb for Work”, das sich an Geschäftsreisende richtet und Unterkünfte mit spezifischen Arbeitsannehmlichkeiten vermittelt.

Das Geschäftsmodell von Airbnb ist ein typisches Plattformgeschäft. Je mehr Anbieter auf der Plattform aktiv sind umso attraktiver ist es auch für die Reisenden. In den meisten Fällen führt das dazu, dass sich im Internet zwischen einem und drei Anbieter etablieren und den Markt weitgehend beherrschen, und so ist es auch geschehen.

Airbnb verdient hauptsächlich an jeder über die Plattform vermittelten Buchung. Gäste buchen Unterkünfte, Gastgeber stellen sie bereit und Airbnb kassiert eine Servicegebühr. Das Unternehmen muss deshalb weder Hotels bauen noch Wohnungen kaufen.
Das Geschäft ist daher gut skalierbar, nicht kapitalintensiv und inzwischen profitabel.

Airbnb will mehr als Ferienwohnungen

Airbnbs größter Vorteil ist aber nicht einfach die Zahl der Unterkünfte. Entscheidend ist die Kombination aus Marke, Angebot, Bewertungen, Daten und Netzwerkeffekten.

Airbnb erweitert sein Angebot über klassische Unterkünfte hinaus um Experiences und Services. Gleichzeitig werden Hotels zunehmend auf die Plattform gebracht. Im Gegenzug bieten die Konkurrenten wie Booking und Expedia immer mehr Ferienwohnungen an.

Die langfristige Vision von CEO Brian Chesky ist damit eher eine umfassende Reiseplattform als ein reines Ferienwohnungsportal. Auch an dieser Stelle gehen Booking und Expedia einen ähnlichen Weg.

Das diese Strategie aufgeht, zeigen die Geschäftszahlen. Seit dem Börsengang im Jahr 2021 konnte der Umsatz von 5,99 auf 12,24 Mrd. USD gesteigert werden. Gleichzeitig hat sich die Profitabilität deutlich verbessert.
Der freie Cashflow kletterte in dieser Zeit von 3,51 auf 7,40 USD je Aktie.

Der Kurs liegt heute trotzdem in etwa auf demselben Niveau wie beim Börsengang.

Das allgegenwärtige Thema: KI

KI könnte bei Airbnb gleich an mehreren Stellen für einen Hebel sorgen. Sie kann die Suche und Personalisierung verbessern, Preise optimieren und vor allem den Kundenservice automatisieren.

Das zeigt sich bereits in den Zahlen. Im ersten Quartal 2026 wurden mehr als 40 % der über den AI Assistant eingeleiteten Kundenanfragen ohne menschlichen Mitarbeiter gelöst. Das hat dazu beigetragen, die Supportkosten pro Buchung um 10 % zu senken.

Für ein Plattformgeschäft ist das besonders interessant, denn das eröffnet die Möglichkeit für überproportional steigende Gewinne.

Das ist definitiv nicht der einzige Faktor, der zu den starken Quartalszahlen beigetragen hat, aber eine Stellschraube, die man als Investor im Auge behalten sollte.

Die große Überraschung

Der Gewinn lag in Q2 mit 1,37 USD je Aktie weit über den Erwartungen von 1,20 USD. Mit einem Umsatz von 3,60 Mrd. USD wurden die Analystenschätzungen von 3,58 Mrd. USD ebenfalls übertroffen.
Auf Jahressicht entspricht das einem Umsatzplus von 17 % und einem Gewinnsprung um 27 % auf 816 Mio. USD. Da gleichzeitig Aktienrückkäufe laufen, konnte das Ergebnis je Aktie sogar um 33 % gesteigert werden.

Der freie Cashflow verbesserte sich von 1,04 auf 1,25 Mrd. USD, die FCF-Marge lag bei stattlichen 35 %.

In der näheren Zukunft dürfte sich die starke Entwicklung fortsetzen. Der Gesamtwert aller Buchungen („Gross Booking Value“) kletterte im letzten Quartal um 16 % auf 27,2 Mrd. USD.

Dem Vorstand zufolge hat die Dynamik spürbar zugenommen. Die eigenen Erwartungen wurden bei allen wichtigen Kennzahlen übertroffen. Besonders stark entwickelte sich das Geschäft in den USA, Frankreich, Großbritannien und Australien.

Prognose hoch

Daher wurde der Jahresausblick angehoben. Airbnb erwartet für 2026 nun mindestens ein Umsatzwachstum im mittleren Zehnerprozentbereich („growth to at least mid-teens“). Zuvor hatte das Unternehmen lediglich ein Wachstum im niedrigen bis mittleren Zehnerprozentbereich („low-to-mid-teens“) in Aussicht gestellt.

Den Konsensschätzungen zufolge dürfte der freie Cashflow im laufenden Jahr um 21 % auf einen Rekordwert von 8,98 USD je Aktie steigen.

Airbnb kommt demnach auf einen forward P/FCF von 20,6. Damit liegt die Bewertung in etwa auf dem Niveau der Vorjahre.
Der eigentliche Hebel für Investoren ergibt sich daraus, dass die Erwartungen zu niedrig sein könnten und dadurch, dass sich das Wachstum in den Folgejahren fortsetzen dürfte, was letztlich zu einer Neubewertung der Aktie führen könnte.

Aribnb Aktie: Chart vom 12.08.2026, Kurs: 181,74 USD – Kürzel: ABNB | Quelle: TWS | Online Broker LYNX
Aribnb Aktie: Chart vom 12.08.2026, Kurs: 181,74 USD – Kürzel: ABNB | Quelle: TWS

Mit dem Ausbruch über 170 USD wurde ein prozyklisches Kaufsignal ausgelöst, dass einen erneuten Anstieg zu den Hochs bei 210 – 220 USD möglich erscheinen lässt.

Fällt die Aktie jedoch zeitnah unter 170 USD zurück, muss mit einer Korrektur in Richtung 163 oder 154 USD gerechnet werden.

Über den Autor

Tobias Krieg ist Chefanalyst bei LYNX Broker und Gründer von LongTerm-Value.
Er ist seit mehr als fünfzehn Jahren an der Börse aktiv, davon mehr als eine Dekade als leidenschaftlicher Vollzeit-Investor. Geprägt durch Vorbilder wie Charlie Munger, Peter Lynch und Bill Miller ist Value Investing der Grundsatz und Growth at a reasonable Price der Wahlspruch.
Denn auch gute Unternehmen können schlechte Investments sein. Ein attraktiver Einstiegskurs zum richtigen Zeitpunkt ist absolut entscheidend.

Analysemethode

Die Aktienanalysen von Tobias Krieg basieren auf einer Kombination aus Charttechnik und Fundamentalanalyse. Dabei liegt der Fokus auf der Bewertung von Unternehmen anhand ihrer finanziellen Kennzahlen, wie z. B. KGV, Cashflow oder Eigenkapitalrendite, sowie auf der Identifikation von überdurchschnittlichen Wachstumspotenzialen zu einem attraktiven Einstiegskurs.