Bitte wählen Sie:

TransUnion Aktie Prognose TransUnion: Des einen Freud ist des anderen Leid

News: Aktuelle Analyse der TransUnion Aktie

In diesem Artikel
TransUnion
ISIN: US89400J1079
|
Ticker: TRU -,-- %
|
Börse: --

--- USD
---% (1D)
1 W ---
1 M ---
1 J ---
Gültigkeit der Analyse
1 Woche
Erwartung: Neutral
Zur TransUnion Aktie

Die Aktienanalysen von Tobias Krieg basieren auf einer Kombination aus Charttechnik und Fundamentalanalyse. Dabei liegt der Fokus auf der Bewertung von Unternehmen anhand ihrer finanziellen Kennzahlen, wie z. B. KGV, Cashflow oder Eigenkapitalrendite, sowie auf der Identifikation von überdurchschnittlichen Wachstumspotenzialen zu einem attraktiven Einstiegskurs.

Hören Sie sich die Audioversion dieses Artikels an (KI-generiert).

FICO verliert sein Monopol, VantageScore gewinnt an Bedeutung und mittendrin könnte TransUnion zu den überraschenden Profiteuren gehören. 

Gestern ist es bei Fair Isaac (FICO) zu einem Kurssturz von mehr als 26 % gekommen. Auslöser ist eine Entscheidung der US-Wohnungsbaubehörde FHFA: VantageScore und FICO-Score werden bei den staatlichen Hypothekengiganten Fannie Mae und Freddie Mac zukünftig als Alternativen zugelassen.

Damit wird das faktische Monopol von FICO aufgebrochen. Die negative Kursreaktion ist daher nachvollziehbar, denn gleichzeitig dürften die Preise auch deutlich sinken. 

Das ist für Fair Isaac deshalb problematisch, weil Kredit-Scores im Hypothekengeschäft bislang eine außergewöhnlich starke Marktstellung hatten. Gleichzeitig dürfte der Wettbewerb den Preis massiv drücken. TransUnion hat angekündigt, VantageScore 4.0 bis Ende 2028 für lediglich 0,99 US-Dollar je Hypothekenanfrage anzubieten. 

FICO hatte sich die Anfragen bisher mit 10 USD vergüten lassen. Gemessen am Volumen einer Hypothek ist auch das kein riesiger Betrag, doch bei Millionen von Abfragen summiert sich die Differenz gewaltig. 

Wird aus dem FICO-Monopol ein Duopol? 

Doch was für FICO ein erheblicher Schaden ist, könnte für VantageScore ein wichtiger Wachstumstreiber werden. Des einen Freud ist des anderen Leid. 

Das Geschäft von VantageScore dürfte dadurch einen Schub bekommen. Darüber hinaus dürfte der Preis mittelfristig deutlich steigen, die Preisbindung gilt schließlich nur bis Ende 2028. 

Das hat schon vor dem Aufbrechen des Monopols auf der staatlichen Seite viele Kunden überzeugt. 
Mehr als 3.700 Finanzinstitute und Organisationen nutzen VantageScore aktiv für Bonitätsprüfungen. Dazu gehören 9 der 10 größten Banken der USA, Kreditkartenherausgeber, Automobilfinanzierer sowie Telekommunikations- und Versorgungsunternehmen. 

Das Wachstum von VantageScore scheint erheblich zu sein. Im Jahr 2024 konnte die Zahl der Abfragen um 55 % gesteigert werden und im ersten Halbjahr 2025 um weitere 74 %. 

TransUnion könnte einer der Profiteure sein

VantageScore gehört zu je einem Drittel den Auskunfteien Equifax, Experian und TransUnion. Daher stellt sich die Frage, warum die Aktienkurse der drei Auskunfteien nicht steigen. 

Wie immer ist die Antwort darauf vielschichtig. Aber die drei Hauptgründe dürften das negative Sentiment für die Branche sein, Angst vor einem Preiswettkampf und vor weiteren Eingriffen von staatlicher Seite. 

FHFA-Chef Bill Pulte hat im Zuge dieser Entscheidung die gesamte Kreditberichterstattungsbranche scharf kritisiert und den Auskunfteien vorgeworfen, zu hohe Gebühren zu kassieren.  

Er stellte bereits weitere Maßnahmen in Aussicht, wie den Wechsel von einem „Tri-Merge“-Modell zu einem „Bi-Merge“-Modell. Für einen Score wären dann nur noch Daten von zwei statt allen drei Auskunfteien notwendig. Dadurch könnte der Wettbewerb deutlich härter werden.

TransUnion verdient sein Geld aber nicht nur mit Kredit-Scores. Das Unternehmen verfügt über umfangreiche Datenbestände und verkauft darauf aufbauende Lösungen rund um Kreditrisiken, Betrugsbekämpfung, Identitätsprüfung, Marketing und Versicherungen.  

Viel mehr als Kredit-Scores 

Der Kreditbereich ist zwar weiterhin das wichtigste Geschäftsfeld, aber TransUnion hat sich längst zu einem wesentlich breiter aufgestellten Daten- und Analyseunternehmen entwickelt. 

Daher ist der VantageScore-Effekt zunächst schwer einzuschätzen. Ein größerer Marktanteil bei Kredit-Scores ist zwar positiv, 0,99 Dollar pro Abfrage sind jedoch kaum geeignet, kurzfristig einen gewaltigen Gewinnsprung auszulösen. 

Für TransUnion ist die entscheidende Frage deshalb nicht, ob VantageScore künftig FICO Marktanteile abnimmt. Das erscheint durch die politische Öffnung des Marktes wahrscheinlich zu sein.

Entscheidend ist vielmehr, ob daraus langfristig ein profitables Duopol entsteht oder ein ruinöser Preiskampf. Persönlich halte ich ein profitables Duopol für wesentlich wahrscheinlicher. Spontan würde mir kein Duopol einfallen, das sich gegenseitig über den Preis zerstört hat.

Die aktuelle Situation spricht zumindest dafür, dass der Markt gerade neu verteilt wird. VantageScore gewinnt Zugang, FICO verliert seine Sonderstellung und TransUnion kann über seine Beteiligung an VantageScore davon profitieren. 

Die politischen Risiken dürften, abgesehen von drastischen Maßnahmen, eingepreist sein. 

Ausblick und Bewertung 

TransUnion hat die Prognose erst vor wenigen Tagen abermals bestätigt. Daher ist es nach wie vor wahrscheinlich, dass die Konsensschätzungen erfüllt werden und TransUnion im laufenden wie auch den kommenden beiden Jahren zweistellige Gewinnsteigerungen erzielen wird.

Derzeit wird erwartet, dass das Ergebnis im laufenden Geschäftsjahr um 13 % auf 4,84 USD je Aktie steigen wird. 
TransUnion kommt demnach auf eine forward P/E von 13,3. 

Sollte der Gewinn im kommenden Jahr wie erwartet um 14 % auf 5,54 USD je Aktie steigen, würde die P/E dadurch auf 11,6 sinken. Im langjährigen Durchschnitt lag die P/E bei 25 und am absoluten Tief der letzten fünf Jahre bei knapp unter 13. 
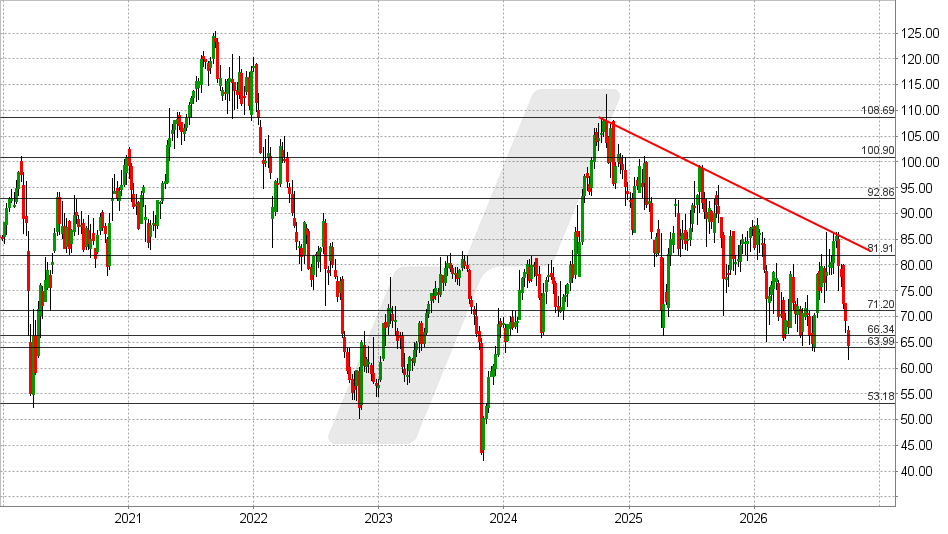
TransUnion Aktie: Chart vom 30.09.2026, Kurs: 64,19 USD – Kürzel: TRU | Quelle: TWS | Online Broker LYNX 
TransUnion Aktie: Chart vom 30.09.2026, Kurs: 64,19 USD – Kürzel: TRU | Quelle: TWS

Aus technischer Sicht steht die Aktie jedoch weiterhin auf wackeligen Beinen. Wird die Unterstützungszone bei 64 – 66 USD nachhaltig unterschritten, könnte das weitere Kursverluste in Richtung 57 oder 53 USD nach sich ziehen. 

Gelingt hingegen eine Rückkehr über 66 USD, würde sich die Lage wieder etwas entspannen. 

Über 71 USD käme es zu einem prozyklischen Kaufsignal mit möglichen Kurszielen bei 79 und 82 USD. 

--- ---

--- (---%)
Mkt Cap
Vol
T-Hoch
T-Tief
---
---
---
---

Displaying the --- chart

Heutigen Chart anzeigen

Der Inhalt dieses Artikels wurde erstellt am 30.09.2026 um 15:09 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Nachricht schicken an Tobias Krieg
  • Dieses Feld dient zur Validierung und sollte nicht verändert werden.

Tobias Krieg ist Chefanalyst bei LYNX Broker und Gründer von LongTerm-Value.
Er ist seit mehr als fünfzehn Jahren an der Börse aktiv, davon mehr als eine Dekade als leidenschaftlicher Vollzeit-Investor. Geprägt durch Vorbilder wie Charlie Munger, Peter Lynch und Bill Miller ist Value Investing der Grundsatz und Growth at a reasonable Price der Wahlspruch.
Denn auch gute Unternehmen können schlechte Investments sein. Ein attraktiver Einstiegskurs zum richtigen Zeitpunkt ist absolut entscheidend.

Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.

Ihre Ordergebühren sind zu hoch? Mein Broker ist LYNX.

Dieses Feld dient zur Validierung und sollte nicht verändert werden.
Wie hilfreich fanden Sie den Artikel?(erforderlich)
Wenig hilfreichSehr hilfreich
Ab jetzt täglich die neuesten Börsenblick-Analysen per E-Mail erhalten
Loading ...
Alle Börsenblick Artikel

Vorherige Analysen der TransUnion Aktie

12.08.2026
11:43 Uhr

TransUnion: Viel Wachstum und relativ niedrige Bewertung — Tobias Krieg

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 12.08.2026 um 11:15 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

TransUnion sitzt auf einem Datenschatz, der im Zeitalter von KI immer wertvoller werden könnte. Ist die Aktie erstaunlich günstig bewertet?

Ein Burggraben aus Daten

TransUnion ist neben Equifax und Experian eine der drei großen Kreditauskunfteien („Credit Bureaus“) in den USA.
Die Credit Bureaus sammeln Daten von Kreditgebern, Banken, Kreditkartenunternehmen, Leasingfirmen usw. Diese Daten umfassen offene Kredite und Kreditrahmen, Zahlungsverhalten, Kreditanfragen, Inkassofälle, Gerichtsurteile und im Extremfall auch Insolvenzen.

FICO und andere Anbieter von Kredit-Scores wie VantageScore nutzen die Daten von TransUnion, Equifax und Experian, um Bonitätsbewertungen (Kredit-Scores) zu berechnen.

Das Unternehmen sitzt damit an einer ausgesprochen wichtigen Stelle der Finanzwirtschaft. Banken, Kreditkartenanbieter, Autokreditgeber und andere Unternehmen greifen auf die Daten von TransUnion zurück, um Kreditrisiken einzuschätzen, Identitäten zu überprüfen und Betrug zu erkennen.

TransUnion sammelt Informationen über Kredite, Zahlungsverhalten, Kreditanfragen und andere finanzielle Aktivitäten und verknüpft sie zu detaillierten Profilen. Der entscheidende Wettbewerbsvorteil liegt nicht in einzelnen Datensätzen, sondern in der Kombination aus Datenmenge, Historie und Analysemodellen.

Ein möglicher Konkurrent kann zwar jederzeit eine Software entwickeln, verfügt aber nicht über die Daten, auf denen das Geschäft von TransUnion fußt.
Dabei handelt es sich um einen handfesten Burggraben.

Der Datenschatz hinter der Kreditwirtschaft

Darüber hinaus entwickelt sich TransUnion zunehmend zu einem breiter aufgestellten Datenanbieter, der weniger abhängig von den Schwankungen des US-Hypothekenmarktes ist.

Das Unternehmen hat sein Portfolio erfolgreich in Bereiche wie Versicherungen, E-Commerce und Medien diversifiziert, unter anderem auch durch die Übernahmen von Neustar und Sontiq.
Insbesondere im Versicherungsbereich ziehen die Ausgaben bereits an, was das Wachstum weiter ankurbelt.

Ferner wurde eine technologische Überarbeitung der Systeme vollzogen, wodurch der Grundstein für mögliche langfristige Margensteigerungen gelegt wurde.

Hinzu kommt ein stark wachsendes Auslandsgeschäft in Indien. Die Tochtergesellschaft TU CIBIL ist die führende Kreditauskunftei des Landes und verzeichnet seit 2017 ein organisches Wachstum von über 30 Prozent (in lokaler Währung).
Der Markt steckt aber auch heute noch in den Kinderschuhen. Der Großteil der indischen Bevölkerung besitzt weder ein Bankkonto noch dementsprechend eine Möglichkeit Kredite aufzunehmen.

Dieser Markt bietet eine langfristige Wachstumsperspektive, höchstwahrscheinlich über Jahrzehnte hinweg.

KI: Chance oder Bedrohung?

Besonders interessant ist der Bereich Fraud & Identity. Je stärker Geschäfte ins Internet wandern, desto wichtiger wird die Frage, ob eine Person tatsächlich diejenige ist, für die sie sich ausgibt. Gleichzeitig nehmen Identitätsdiebstahl und Betrugsversuche zu. TransUnion kann hier auf einen Datenbestand zurückgreifen, der bereits für andere Zwecke aufgebaut wurde. Das eröffnet zusätzliche Einsatzmöglichkeiten.

Deshalb ist KI aus meiner Sicht auch eher Chance als Bedrohung. KI kann die Analyse von Daten günstiger und schneller durchführen. Entscheidend bleiben die Daten, mit denen die Modelle gefüttert werden – und über die verfügen nur TransUnion, Equifax und Experian.

Die Geschäftszahlen untermauern diese These. TransUnion ist auch im KI-Zeitalter kontinuierlich gewachsen und das dürfte sich auch im laufenden und kommenden Geschäftsjahr fortsetzen.

Im letzten Geschäftsjahr hat das Unternehmen ein Rekordergebnis von 4,30 USD je Aktie erzielt, wenngleich die Kursentwicklung auch etwas anderes suggeriert.

Im ersten Quartal des laufenden Geschäftsjahres konnte der Umsatz um 14 % auf 1,25 Mrd. USD gesteigert werden. Das Ergebnis kletterte von 208 auf 230 Mio. USD, was 1,18 USD je Aktie entspricht.

Ausblick und Bewertung

In Q2 lag der Gewinn mit 1,23 USD je Aktie über den Erwartungen von 1,14 USD. Mit einem Umsatz von 1,31 Mrd. USD wurden die Analystenschätzungen von 1,28 Mrd. USD ebenfalls übertroffen.
Auf Jahressicht entspricht das einem Umsatzplus von 15 % und einem Gewinnsprung um 14 %.

Daraufhin wurde die Prognose für das laufende Geschäftsjahr zum zweiten Mal erhöht. TransUnion stellt nun einen Umsatz von 5,13 – 5,16 Mrd. USD und einen Gewinn von 4,75 – 4,83 USD je Aktie in Aussicht (bisher: 5,10 – 5,14 Mrd. USD und ein Ergebnis von 4,68 – 4,75 USD je Aktie).

Da TransUnion in der Regel tiefstapelt, sind die Prognostiker noch etwas optimistischer und erwarten einen Gewinnsprung um 13 % auf 4,84 USD. Damit würde das Unternehmen wie gewohnt ein Rekordergebnis einfahren – seit dem Börsengang im Jahr 2014 ist das in 10 von 11 Jahren gelungen.

TransUnion kommt demnach auf eine forward P/E von 16,6. Im langjährigen Durchschnitt lag die P/E bei 25.

TransUnion Aktie: Chart vom 11.08.2026, Kurs: 80,37 USD – Kürzel: TRU | Quelle: TWS | Online Broker LYNX
TransUnion Aktie: Chart vom 11.08.2026, Kurs: 80,37 USD – Kürzel: TRU | Quelle: TWS

Gelingt jetzt ein Ausbruch über 82 USD, könnte das eine Rallye in Richtung 88 oder 93 USD einleiten. Darüber ergäbe sich Potenzial bis 99 USD.

Für antizyklische Anleger könnte hingegen der Bereich zwischen 64 und 71 USD interessant sein.

Aus Sicht der Bullen sollte die Aktie jedoch nicht unter 64 USD fallen.

Über den Autor

Tobias Krieg ist Chefanalyst bei LYNX Broker und Gründer von LongTerm-Value.
Er ist seit mehr als fünfzehn Jahren an der Börse aktiv, davon mehr als eine Dekade als leidenschaftlicher Vollzeit-Investor. Geprägt durch Vorbilder wie Charlie Munger, Peter Lynch und Bill Miller ist Value Investing der Grundsatz und Growth at a reasonable Price der Wahlspruch.
Denn auch gute Unternehmen können schlechte Investments sein. Ein attraktiver Einstiegskurs zum richtigen Zeitpunkt ist absolut entscheidend.

Analysemethode

Die Aktienanalysen von Tobias Krieg basieren auf einer Kombination aus Charttechnik und Fundamentalanalyse. Dabei liegt der Fokus auf der Bewertung von Unternehmen anhand ihrer finanziellen Kennzahlen, wie z. B. KGV, Cashflow oder Eigenkapitalrendite, sowie auf der Identifikation von überdurchschnittlichen Wachstumspotenzialen zu einem attraktiven Einstiegskurs.