Der Energiebedarf steigt, die Netze müssen ausgebaut werden und Batteriespeicher gewinnen an Bedeutung. Solv Energy könnte von diesem Trend gleich mehrfach profitieren. Doch nach dem Börsengang ist die Aktie unter Druck geraten. Bietet sich hier eventuell eine Gelegenheit?
Börsengänge: Wann der Einstieg wirklich lohnt
Börsengänge wecken große Erwartungen. Ein Unternehmen geht an die Börse, die Wachstumsstory klingt überzeugend und das Interesse der Anleger ist hoch. Doch gerade zum Handelsstart ist eine Aktie nicht zwangsläufig besonders attraktiv bewertet. Oft ist sogar das Gegenteil der Fall.
In der Regel sind die Bewertungen schlichtweg zu hoch. Die bisherigen Eigentümer wollen einen möglichst guten Preis erzielen, Investmentbanken vermarkten die Story und Anleger schlucken allzu oft allzu hohe Bewertungen.
Interessanter wird es häufig erst später.
Wenn die erste Euphorie verflogen ist, die anfängliche Nachfrage nachlässt oder frühe Investoren Gewinne mitnehmen, können die Kurse unter Druck geraten. Hinzu kommen auslaufende Haltefristen, der Verkauf von Anteilen durch Altaktionäre oder schlicht die Ernüchterung darüber, dass sich das Wachstum nicht über Nacht in steigenden Gewinnen niederschlägt. Manchmal fällt die Aktie, obwohl sich am Unternehmen selbst kaum etwas verändert hat.
Bei Spin-offs, also der Abspaltung eines Unternehmensteils und dessen eigenständiger Börsennotierung, kann der Effekt noch ausgeprägter sein. Nicht jeder bisherige Aktionär möchte die neue Gesellschaft überhaupt besitzen. Manche institutionellen Investoren dürfen sie aufgrund ihrer Anlagerichtlinien nicht halten, andere verkaufen die Anteile schlicht deshalb, weil sie diese im Zuge der Abspaltung erhalten haben.
So kann Verkaufsdruck entstehen, der mit der fundamentalen Qualität des Unternehmens wenig oder gar nichts zu tun hat.
Natürlich ist nicht jeder Kursrückgang eine Kaufgelegenheit. Manchmal waren die Erwartungen tatsächlich zu hoch, das Geschäftsmodell ist weniger attraktiv als gedacht oder die ursprüngliche Investmentthese geht nicht auf.
Es gibt aber auch Fälle, in denen ein Unternehmen die Erwartungen übertrifft und der Kurs dennoch sinkt. Solv Energy könnte einer dieser Fälle sein.
Mehr als nur Solarparks
SOLV Energy ist auf große Solarkraftwerke für Energieversorger und industrielle Abnehmer spezialisiert. Das Unternehmen plant die Anlagen, beschafft die Komponenten und übernimmt den Bau. Hinzu kommen Umspannwerke, Hochspannungsleitungen und Batteriespeicher, die für die Integration erneuerbarer Energien ins Stromnetz von großer Bedeutung sind.
Das Geschäftsmodell reicht damit weit über die Installation von Solarmodulen hinaus. SOLV Energy übernimmt einen Großteil der Arbeiten selbst und kontrolliert wesentliche Teile der Wertschöpfungskette. Nach der Fertigstellung übernimmt das Unternehmen in vielen Fällen auch die Wartung und technische Überwachung. Das schafft zusätzliche, wiederkehrende Erlöse und bindet Kunden langfristig.
Der Stromhunger spielt SOLV in die Karten
Der US-Strombedarf dürfte in den kommenden Jahren deutlich steigen. Rechenzentren, künstliche Intelligenz, Elektrifizierung und industrielles Wachstum erhöhen den Bedarf, während der Ausbau neuer Kraftwerkskapazitäten Zeit benötigt. Gaskraftwerke sind zwar eine mögliche Lösung, doch lange Lieferzeiten für Turbinen und hohe Investitionskosten erschweren den schnellen Ausbau.
Solarenergie bietet einen wesentlichen Vorteil: Große Anlagen lassen sich vergleichsweise schnell errichten und erzeugen Strom zu niedrigen Kosten. Batteriespeicher verbessern zudem die Verfügbarkeit, weil sie überschüssige Energie aufnehmen und zeitversetzt abgeben können. Die Kombination aus Solarpark und Speicher wird damit zunehmend attraktiv.
Technologie als Wettbewerbsvorteil
Entscheidend ist allerdings nicht allein, wie viele Aufträge der Markt hergibt. Bei komplexen Großprojekten können Verzögerungen und Kostenüberschreitungen die Profitabilität empfindlich belasten. SOLV Energy begegnet diesem Risiko mit einer eigenen Softwareplattform namens Sunscreen. Sie unterstützt die Kalkulation, Bauüberwachung, Qualitätskontrolle und Terminplanung. Das verbessert die Transparenz und hilft, Fehler frühzeitig zu erkennen.
Hinzu kommen standardisierte Abläufe, eine effiziente Einsatzplanung und Erfahrung mit anspruchsvollen Netzanschlüssen. Diese Faktoren könnten erklären, warum SOLV Energy vergleichsweise hohe Margen erzielt. Der Ausbau des Wartungsgeschäfts bietet darüber hinaus die Chance, die Abhängigkeit vom schwankenden Neugeschäft schrittweise zu verringern.
Sinkende Kurse und steigende Gewinne
Im letzten Quartal lag der Gewinn mit 0,30 USD je Aktie weit über den Erwartungen von 0,26 USD. Mit einem Umsatz von 951 Mio. USD wurden die Analystenschätzungen von 715 Mio. USD ebenfalls übertroffen.
Auf Jahressicht entspricht das einem Umsatzplus von 72 % und mehr als einer Verdopplung des Gewinns.
Darüber hinaus kletterte der Auftragsbestand um 44 % auf 8,9 Mrd. USD. Damit dürfte das Unternehmen vorerst ausgelastet sein.
Gleichzeitig wurde die Prognose für das laufende Geschäftsjahr erhöht. Für das laufende Geschäftsjahr stellt Solv einen Anstieg der Umsätze von 2,49 Mrd. USD auf 3,87–3,97 Mrd. USD (bisher 3,72–3,82 Mrd. USD) und einen Anstieg des bereinigten EBITDA von 342 Mio. USD auf 485–505 Mio. USD (bisher 435–455 Mio. USD) in Aussicht.
Diese Neuigkeiten haben einen Kurssprung ausgelöst, der allerdings nur einen Tag hielt. Anschließend wurde die Aktie ohne unternehmensspezifische Neuigkeiten von über 33 USD auf derzeit 23,85 USD abverkauft.
Den Konsensschätzungen zufolge dürfte das Ergebnis im laufenden Geschäftsjahr um 37 % auf 1,08 USD je Aktie steigen. Solv Energy kommt demnach auf ein forward P/E von 22,1.
Im kommenden Jahr wird ein Gewinnsprung um 62 % auf 1,75 USD je Aktie erwartet. Sollte das eintreffen, würde die P/E dadurch auf 13,6 sinken.
Da die Prognostiker bisher in jedem Quartal deutlich daneben lagen, sollte der Ausblick jedoch mit Vorsicht betrachtet werden. Verzögerungen oder Abschlüsse von Projekten können die Ergebnisse in einzelnen Quartalen stark beeinflussen.
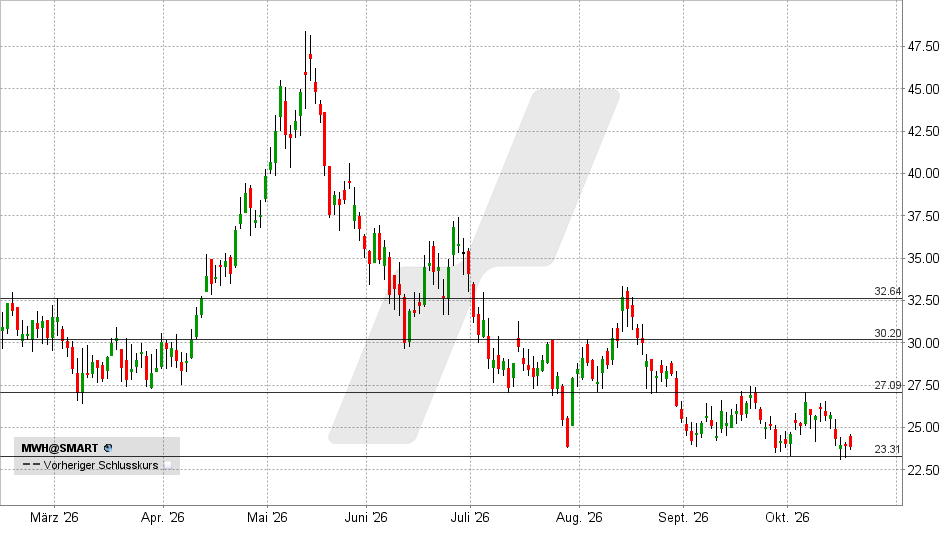
Gelingt jetzt eine Bodenbildung über der Unterstützung bei 23,30 USD, könnte das eine Erholung in Richtung 27 USD einleiten. Darüber käme es möglicherweise zu einem prozyklischen Kaufsignal mit einem möglichen Kursziel bei 30 USD.
Fällt die Aktie jedoch unter das bisherige Jahrestief, wäre die Bodenbildung gescheitert. In diesem Szenario müssten weitere Kursverluste eingeplant werden.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 20.10.2026 um 15:12 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Ausgezeichnete Preise. Ausgezeichneter Service. Mein Broker ist LYNX.