Hören Sie sich die Audioversion dieses Artikels an (KI-generiert).
Schaeffler setzt auf Elektrifizierung, Robotik und neue Antriebstechnologien, um den Wandel der Autoindustrie zu überstehen. Wird das gelingen?
Das Problem mit der elektrischen Zukunft
Für Automobilzulieferer ist der Wandel in Richtung Elektromobilität, um es milde auszudrücken, eine enorme Herausforderung.
Zunächst erfordert die Umstellung auf eine neue Technologie gigantische Investitionen und während jeder in der Branche aktuell seine Nische hat, ist vollkommen unklar, wer sich bei den neuen Bauteilen durchsetzen wird.
Darüber hinaus ist die Zahl der Hauptkomponenten in einem Elektroauto wesentlich geringer als bei Verbrennern. Es sind 200 statt 1.500.
Das dürfte den Wettbewerb verschärfen und die ohnehin schon mageren Margen weiter unter Druck setzen.
Die Profitabilität der meisten Unternehmen in der Branche dürfte daher sinken. Das ist keine tolle Zukunftsperspektive. Das gilt insbesondere, wenn zuvor Milliardeninvestitionen in die Elektromobilität gestemmt wurden und erhebliche Schulden zu Buche stehen.
Im Extremfall wird das dazu führen, dass die Kapitalkosten die Kapitalrendite übersteigen werden. Bleibt dieser Zustand bestehen und kann das Unternehmen seine Verpflichtungen nicht mehr erfüllen, droht die Insolvenz.
Der brutale Umbau der Autoindustrie
Der Wandel in Richtung E-Mobilität wird also dazu führen, dass eine ganze Reihe von Automobilzulieferern das Zeitliche segnen werden.
Ich sage das weder leichtfertig noch gerne, denn mir ist selbstverständlich bewusst, was das für den Industriestandort Deutschland bedeutet.
Es macht die Sache aber auch nicht besser, wenn man die Augen davor verschließt. Daher warne ich seit Jahren wieder und wieder vor der Branche. Die Kursentwicklung der meisten Aktien im Sektor und einige Insolvenzen untermauern diese These.
Inzwischen hat man das an der Börse verstanden und daher ist es auch kein Wunder, dass es mit den Kursen der Automobilzulieferer tendenziell abwärts geht.
Das geschieht aber nicht, weil ich eine These zu dem Thema habe, sondern weil die Geschäftszahlen auch entsprechend aussehen.
Mehr Umsatz, aber rote Zahlen
Schaeffler hat sich in diesem Überlebenskampf der Branche zur Flucht nach vorne entschieden. Der Konzern setzt auf Elektrifizierung, Robotik und innovative Antriebstechnologien. Dazu kommen mehrere Übernahmen, mit denen man sich neue Geschäftsfelder und Wachstumsperspektiven erschließen will.
Besonders wichtig ist dabei die Übernahme von Vitesco Technologies für etwa 3,8 Mrd. Euro, durch die Schaeffler seine Kompetenzen bei elektrischen Antrieben erheblich ausgebaut hat.
Zur Einordnung: Der Börsenwert von Schaeffler inklusive Vitesco liegt heute bei 5,6 Mrd. Euro.
Der Zukauf hat zwar zu einem starken Anstieg der Umsätze geführt, allerdings auch dazu, dass Schaeffler in die roten Zahlen gerutscht ist. Der Grund dafür waren hohe Transaktions- und Fusionskosten, Kosten für Stellenabbau und Sparprogramme und andere Integrationskosten.
Doch es knirscht auch ganz grundsätzlich. Der europäische Automobilsektor steckt in einer Krise, unter anderem auch, weil der Absatz von Elektroautos weniger stark gestiegen ist als erwartet wurde.
In der Industrietechnik-Sparte von Schaeffler läuft es auch nicht viel besser.
Ein Lichtblick mit Einschränkungen
Gleichzeitig belasten die durch die Übernahme gestiegenen Schulden die Profitabilität. Darüber hinaus wurde die Übernahme von Vitesco über einen Aktientausch umgesetzt, wodurch die Zahl der ausstehenden Aktien gestiegen ist.
Aus meiner Sicht spielt Schaeffler ein riskantes Spiel. Der Konzern versucht, sich durch Zukäufe und neue Technologien für die Zukunft zu wappnen. Doch wenn das Kerngeschäft weiter schrumpft, während die neuen Aktivitäten noch keine ausreichenden Renditen erwirtschaften, könnte es problematisch werden.
Die am 13. Oktober veröffentlichten vorläufigen Zahlen für die ersten neun Monate des Geschäftsjahres unterstreichen diese Sorge.
Auf Jahressicht ist der Umsatz von 17,7 auf 17,5 Mrd. Euro gesunken. Die EBIT-Marge konnte von 4,2 % auf 4,5 % gesteigert werden, liegt damit aber weiterhin auf einem niedrigen Niveau.
Der freie Cashflow verschlechterte sich von +47 auf minus 40 Mio. Euro. Faktisch verdient Schaeffler also kein Geld. Das dritte Quartal liefert mit einem freien Cashflow von +260 Mio. Euro jedoch einen Lichtblick.
E-Mobility ist und bleibt der große Belastungsfaktor. In diesem Segment konnte der Umsatz zwar von 3,7 auf 3,9 Mrd. Euro gesteigert werden, allerdings bei einer EBIT-Marge von -14,8 %.
Die Zahlen offenbaren das Dilemma
Dem stehen drei profitable Geschäftsbereiche gegenüber: Powertrain & Chassis mit einer EBIT-Marge von 10,8 % und einem von 6,7 auf 6,3 Mrd. Euro rückläufigen Umsatz. Vehicle Lifetime Solutions mit einer EBIT-Marge von 15,1 % und einem stagnierenden Umsatz und Bearings & Industrial mit einer EBIT-Marge von 8,9 % und einem ebenfalls stagnierenden Umsatz.
Die Entwicklung der verschiedenen Konzernsparten offenbart das Dilemma. Die profitablen Geschäftsbereiche stagnieren oder schrumpfen und das unrentable Geschäft wächst.
Der Vorstand bezeichnet die Ergebnisse im dritten Quartal als „solide“ und hat die Prognose für das Geschäftsjahr 2026 und die Mittelfristziele 2028 bestätigt.
„Mit der Anpassung unserer Kapazitäten und der Bereinigung unseres Portfolios in der Sparte E-Mobilität reagieren wir konsequent auf die sich verändernden Marktbedingungen. Mit den einmaligen Sonderabschreibungen reduzieren wir proaktiv bilanzielle Risiken und verbessern unser Ergebnispotenzial in den Folgejahren. Gleichzeitig richten wir die Sparte E-Mobilität noch fokussierter und wettbewerbsfähiger aus, um den operativen Break-even sicher zu erreichen. Erfreulich entwickelte sich der Auftragsbestand im Bereich Humanoide Robotik, der auf 400 Millionen Euro anwuchs. Ausgehend von den soliden Ergebnissen in den ersten neun Monaten und im dritten Quartal 2026 bestätigen wir unsere Prognose für 2026 und die Mittelfristziele für 2028“, sagt Klaus Rosenfeld, Vorstandsvorsitzender der Schaeffler AG.
Ausblick und Bewertung
Diese Ziele hatte das Unternehmen am 31. Juli 2026 bereits gesenkt. Die Umsatzprognose für 2028 wurde von 27 – 29 Mrd. Euro auf 24 – 26 Mrd. Euro massiv gesenkt.
Eine EBIT-Marge von 6,0 bis 8,0 % soll dennoch erreicht werden.
Sonderlich hoch gesteckt sind die Ziele aus meiner Sicht nicht. Schließlich dürfte der Umsatz in diesem Jahr bei über 23 Mrd. Euro und die EBIT-Marge vor Sondereffekten bei 4,5 % liegen.
Den Konsensschätzungen zufolge könnte Schaeffler damit nach zwei Verlustjahren wieder in die Gewinnzone zurückkehren und ein Ergebnis von 0,34 Euro je Aktie erzielen.
Schaeffler käme demnach auf ein KGV von 17.
Selbstverständlich ist das Ergebnis im ersten Jahr nach einem Turnaround nicht besonders aussagekräftig, aber es ist auch keineswegs sicher, dass sich der positive Trend fortsetzen wird.
Um die Bewertung zu rechtfertigen, wäre das dringend notwendig.
Darüber hinaus stellt sich eine ganz grundlegende Frage: Schaeffler kommt auf einen Börsenwert von 5,6 Mrd. Euro. Hinzu kommen Netto-Finanzschulden in Höhe von 5,5 Mrd. Euro (Stand Ende Q2).
Mittelfristig stellt Schaeffler einen freien Cashflow von 400 – 600 Mio. Euro in Aussicht. Es ist fraglich, ob sich damit ein Unternehmenswert inklusive Schulden (EV) von 11,1 Mrd. Euro rechtfertigen lässt.
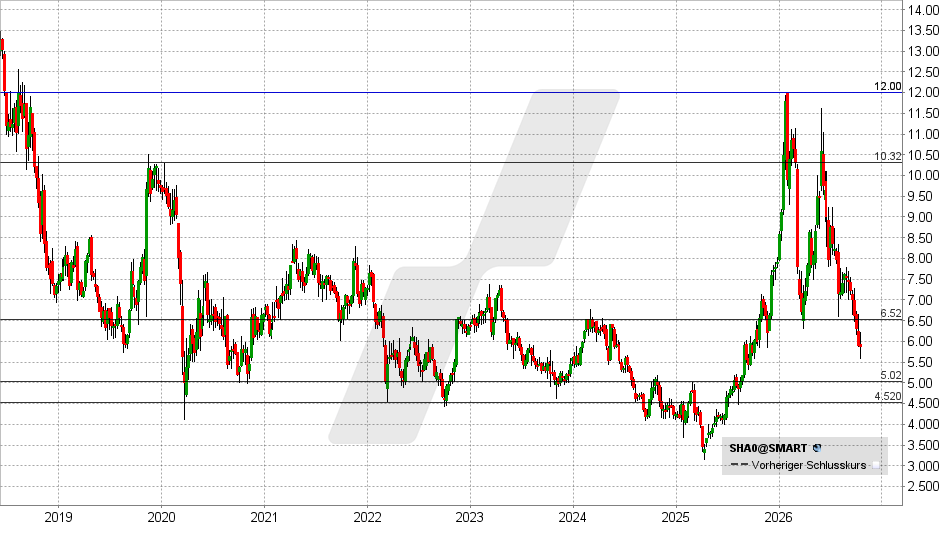
Für die Aktionäre von Schaeffler könnte die Hängepartie daher weitergehen. Das Allzeithoch hat die Aktie kurz nach dem Börsengang 2015 erreicht. Das spricht Bände.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 13.10.2026 um 13:52 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Stabilität in stürmischen Zeiten. Bei LYNX selbstverständlich.