Microsoft investiert Milliarden in künstliche Intelligenz. Jetzt verdichten sich die Hinweise, dass sich der gewaltige Kapitaleinsatz auszahlen könnte.
Ein digitales Imperium
Microsoft hat sich zu einem der wichtigsten Anbieter für Unternehmenssoftware, Cloud-Infrastruktur und künstliche Intelligenz entwickelt.
Viele Kunden nutzen die Produkte nicht nur, sie sind tief in deren Geschäftsprozesse eingebunden. Das schafft wiederkehrende Einnahmen, hohe Wechselkosten und eine enorme Nutzerbasis – im Bereich Unternehmenssoftware vermutlich die größte der Welt.
Das Herzstück ist inzwischen das Cloudgeschäft. Mit Azure konkurriert Microsoft direkt mit Amazon Web Services und Google Cloud um die IT-Infrastruktur von Unternehmen. Wer Anwendungen, Datenbanken und zunehmend auch KI-Anwendungen in die Cloud verlagert, setzt mit hoher Wahrscheinlichkeit auf einen dieser drei Anbieter.
Der weltweite Marktanteil von Azure wird auf etwa 21 % geschätzt. AWS ist mit etwa 28 % der Marktführer und auf dem dritten Platz folgt Google Cloud mit etwa 14 %. Den Rest teilen sich eine Vielzahl von deutlich kleineren Wettbewerbern, auf Platz vier dürfte Alibaba mit etwa 4 % liegen.
Hinzu kommen Microsoft 365 mit Word, Excel, Outlook und Teams, die Entwicklerplattform GitHub, LinkedIn sowie Sicherheits- und Unternehmenssoftware. Diese Mischung macht den Konzern weniger abhängig von einzelnen Produkten.
Der nächste große Wachstumstreiber ist künstliche Intelligenz. Microsoft integriert Copilot in seine Software und stellt über Azure die Rechenleistung für KI-Anwendungen bereit. Die strategische Beteiligung an OpenAI verschaffte dem Konzern früh einen wichtigen Zugang zu dieser Technologie.
Werden sich die KI-Investitionen jemals auszahlen?
Die Risiken sollte man dennoch nicht unterschätzen. Amazon, Google und zahlreiche spezialisierte Anbieter investieren ebenfalls massiv in KI. Zudem könnten günstigere Open-Source-Modelle den Wettbewerb verschärfen oder neue KI-Anwendungen etablierte Softwareprodukte verdrängen.
Um im KI-Wettbewerb zu bestehen, hat Microsoft die Investitionen ab 2024 massiv erhöht. Damals kletterten die Investitionen von 28,1 Mrd. USD auf 44,5 Mrd. USD. Im Folgejahr waren es bereits 64,6 Mrd. USD und im Geschäftsjahr 2026 waren es 116 Mrd. USD.
Entscheidend ist nun, ob sich die enormen Investitionen in Rechenzentren und Chips in dauerhaft höhere Umsätze und Gewinne verwandeln.
Inzwischen spricht immer mehr dafür, dass das der Fall sein könnte.
Es hat längst begonnen
Im letzten Quartal lag der Gewinn mit 4,74 USD je Aktie über den Erwartungen von 4,22 USD. Mit einem Umsatz von 90,0 Mrd. USD wurden die Analystenschätzungen von 87,4 Mrd. USD ebenfalls übertroffen.
Auf Jahressicht entspricht das einem Umsatzplus von 17 % und einem Gewinnsprung um 23 %.
Den Konsensschätzungen zufolge dürfte der Gewinn im seit Juli laufenden Geschäftsjahr um 14 % auf 19,64 USD je Aktie steigen. Microsoft kommt demnach auf eine forward P/E von 26,7.
In den letzten fünf Geschäftsjahren lag die P/E durchschnittlich bei 33,2. Aus dieser Warte wäre also durchaus Luft vorhanden.
Sollte die Bewertung wieder auf dieses Niveau steigen, entspräche das einem Kursziel von 652,04 USD.
Sollten die Erwartungen übertroffen werden, ergäben sich entsprechend höhere Kursziele.
Ob das der Fall sein wird, darauf werden wir am 28. Oktober nachbörslich erste Hinweise erhalten, sobald Microsoft die Zahlen zum ersten Quartal vorlegt.
Die Chancen stehen nicht schlecht, dass die Erwartungen übertroffen werden, denn das war in den letzten 16 Quartalen jedes Mal der Fall. Doch es gibt auch andere Indizien.
Der unterschätzte Hebel
Der größte Wachstumstreiber ist nach wie vor Azure. Zuletzt legte der Umsatz in diesem Bereich um 43 % zu. Die Cloud-Sparte, zu der auch Azure zählt, verzeichnete ein Umsatzplus von 32 % auf 39,3 Mrd. USD.
Setzt sich das Wachstum in diesem Tempo fort, könnte Microsoft im Cloud-Geschäft bald mehr Umsatz als in allen anderen Bereichen zusammen erzielen.
Da in diesem Geschäftsbereich besonders hohe Margen erzielt werden, könnte das Konzernergebnis dadurch überproportional steigen. Das spricht dafür, dass sich die Investitionen auszahlen und dass die Dynamik anhalten könnte.
Das wird durch die Absatzzahlen von Copilot noch weiter unterstrichen. Im Geschäftsjahr 2026, das bis Ende Juni lief, überschritt das Produkt laut Microsoft die Marke von 30 Millionen kostenpflichtigen Lizenzen. GitHub Copilot kam auf 50 Millionen Nutzer.
Ein weiterer wichtiger Frühindikator ist der Auftragsbestand, der zum Ende des Geschäftsjahres 2026 bei 684 Mrd. USD lag. Das entspricht etwas mehr als dem Doppelten der Umsätze im letzten Geschäftsjahr.
Jetzt kommt Maia
Die entscheidende Frage ist, wie viel Gewinn Microsoft mit diesen Aufträgen erzielen kann – und an dieser Stelle wird es richtig spannend.
Die Cloud-Sparte und Azure könnten in Zukunft noch profitabler werden.
Ein wichtiger Hebel könnte Microsofts eigene Chipentwicklung werden. Mit Maia entwickelt der Konzern spezielle KI-Beschleuniger, die einen Teil der bisher von externen Anbietern bezogenen Hardware ersetzen sollen. Die zweite Generation, Maia 200, ist gezielt auf die sogenannte Inferenz ausgelegt.
Dabei werden bereits trainierte KI-Modelle eingesetzt, um Antworten zu generieren oder Aufgaben zu erledigen. Genau dieser Prozess dürfte mit der zunehmenden Verbreitung von Copilot und anderen KI-Anwendungen immer wichtiger werden.
Microsoft zufolge bietet Maia 200 gegenüber der neuesten bisher eingesetzten Hardware eine um mehr als 30 Prozent bessere Leistung pro Dollar. Das könnte die Kosten je erzeugtem KI-Token senken und damit die Wirtschaftlichkeit von Azure und eigenen KI-Produkten verbessern.
Der Effekt könnte erheblich sein und daher plant Microsoft, die Maia-Systeme ab 2027 in großem Maßstab einzusetzen.
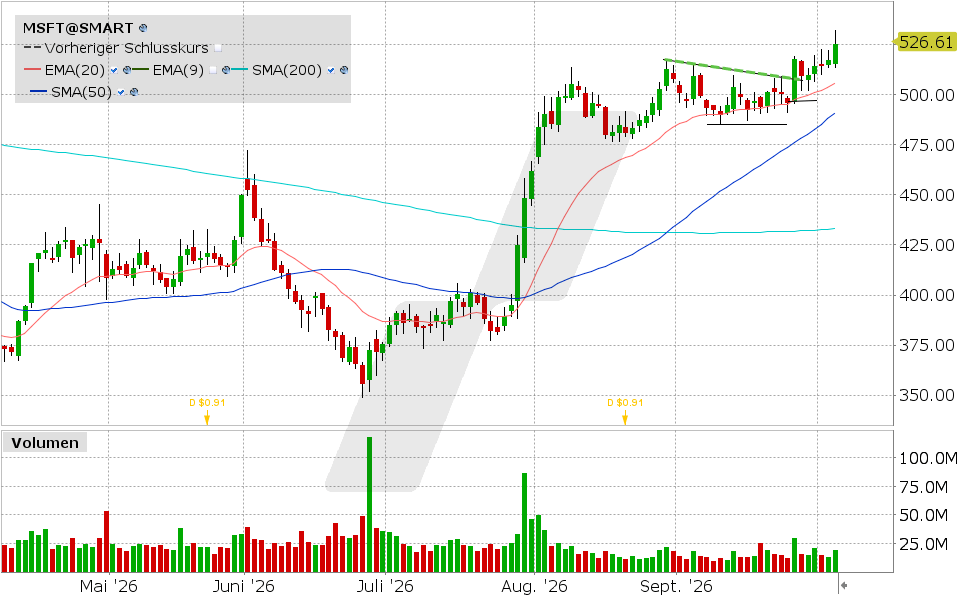
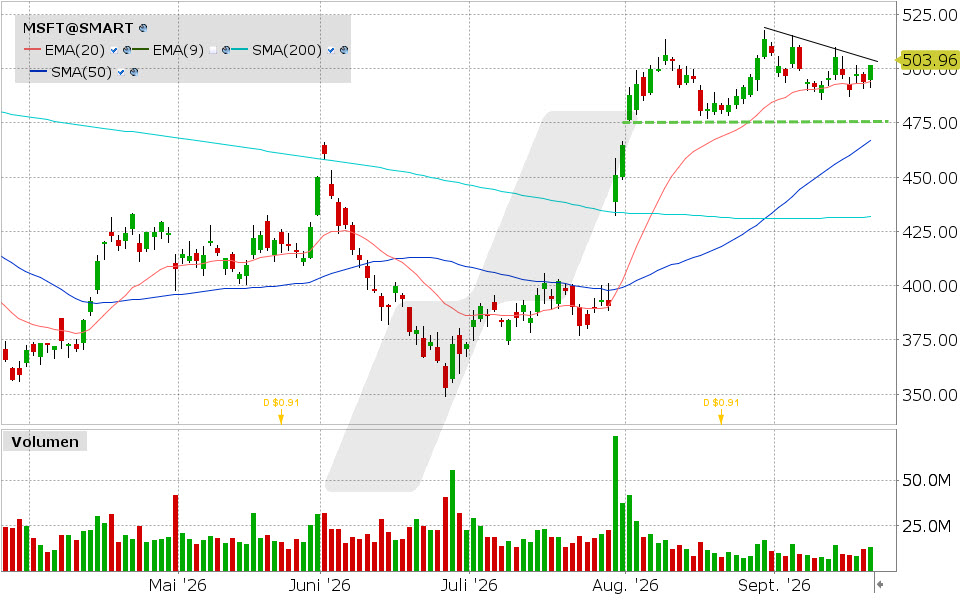
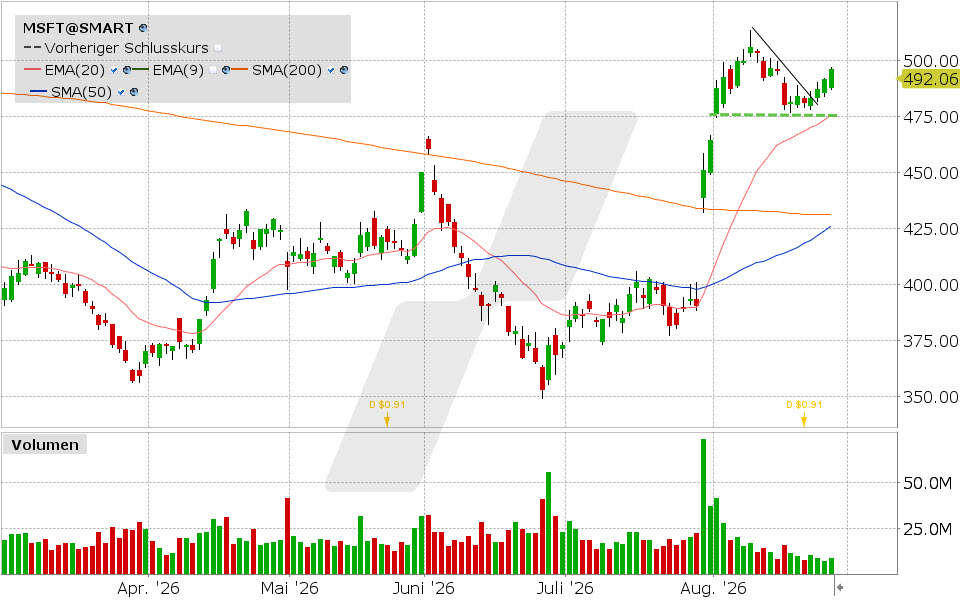
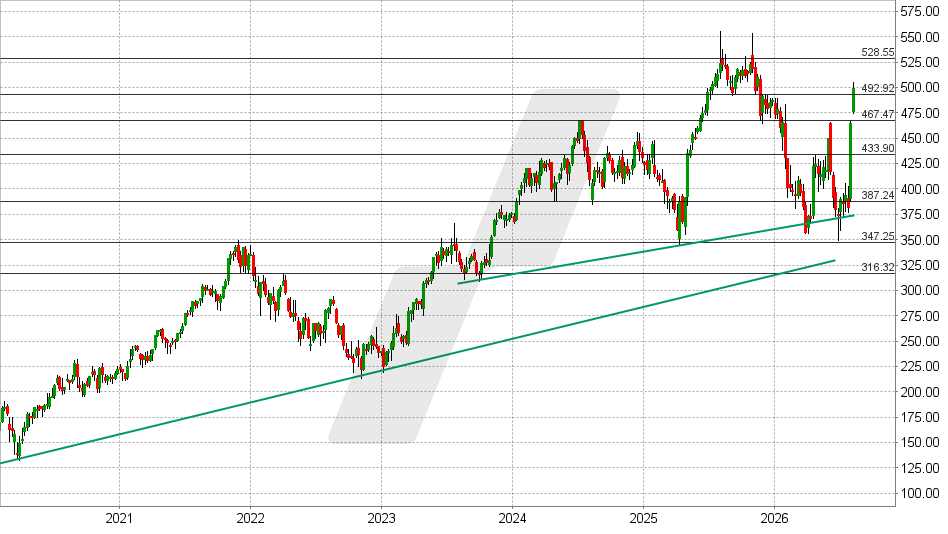
Aus all den genannten Gründen habe ich mich in der Vergangenheit bereits mehrfach positiv zur Aktie geäußert, vor allem, wenn es antizyklische Gelegenheiten gab:
Microsoft: Ein bekanntes Muster
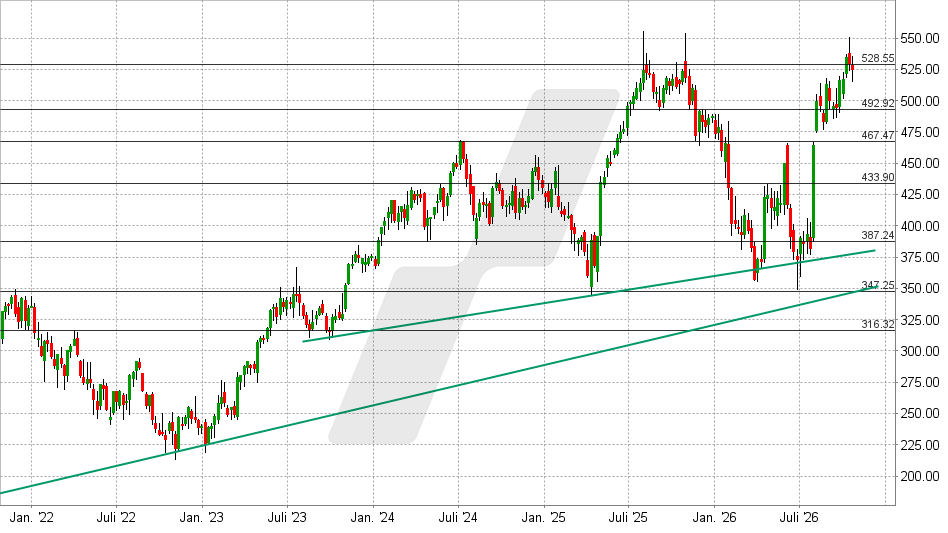
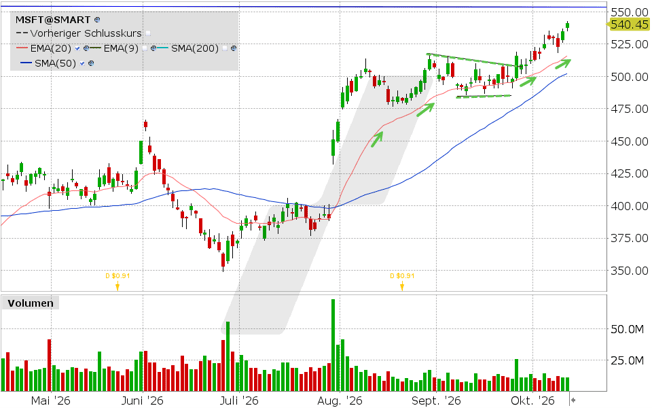
Gelingt jetzt ein nachhaltiger Ausbruch über den Widerstand bei 530 USD, könnte die Aktie das Allzeithoch nahe 550 USD ansteuern.
Darüber ergeben sich extrapolierte Kursziele bei 580 – 600 USD.
Fällt die Aktie jedoch unter 492 USD, könnte das einen Rücksetzer in Richtung 467 USD oder 434 – 450 USD auslösen.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 26.10.2026 um 15:15 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Stabilität in stürmischen Zeiten. Bei LYNX selbstverständlich.