Der Ausbau der KI-Infrastruktur läuft auf Hochtouren und daher war MasTec zeitweise ein Börsenliebling. Aktuell kann davon aber keine Rede mehr sein.
In diesem und dem kommenden Jahr werden Rekordsummen in neue Rechenzentren gesteckt. Der Ausbau geht ungemindert weiter und davon profitieren nicht nur die bekannten Technologieunternehmen, sondern auch jene Firmen, die die notwendige Infrastruktur bauen. MasTec gehört zu den möglichen Gewinnern – und das Geschäft gewinnt spürbar an Dynamik.
Infrastruktur ist das Fundament
Künstliche Intelligenz braucht Rechenleistung. Rechenzentren benötigen Strom, Glasfaserverbindungen und leistungsfähige Netze. Gleichzeitig müssen die USA ihre Energieinfrastruktur modernisieren, neue Kraftwerke anbinden und bestehende Leitungen ausbauen. Genau an dieser Schnittstelle ist MasTec tätig.
Das US-Unternehmen plant, errichtet, installiert und wartet Infrastruktur für Energieversorgung, Telekommunikation und Versorgungsunternehmen. Das Geschäft reicht von Stromübertragungs- und Verteilnetzen über Glasfaser und Mobilfunk bis hin zu Pipelines sowie Anlagen für erneuerbare Energien.
Der Auftragsbestand spricht eine klare Sprache
Wie stark die Nachfrage derzeit ist, zeigte sich im zweiten Quartal 2026. Der Umsatz legte gegenüber dem Vorjahr um 23 % auf 4,4 Mrd. USD zu. Gleichzeitig erreichte der Auftragsbestand für die kommenden 18 Monate mit 21,4 Mrd. USD einen neuen Rekordwert und lag etwa 30 % über dem Vorjahresniveau. Besonders dynamisch entwickelte sich der Bereich Clean Energy and Infrastructure, dessen Auftragsbestand um 58 % wuchs.
Das ist mehr als eine Momentaufnahme. Ein wachsender Auftragsbestand schafft grundsätzlich bessere Voraussetzungen für die kommenden Quartale, weil bereits vereinbarte Projekte umgesetzt werden können.
Gleichzeitig verbessert sich durch die bessere Planbarkeit, hohe Auslastung und die starke Nachfrage auch die Profitabilität. Das Unternehmen wächst nicht nur, es steigert gleichzeitig das Ergebnis überproportional.
Im letzten Quartal konnte der Gewinn um 49 % auf 2,22 USD je Aktie gesteigert werden.
Eine breite Basis
Neben dem Ausbau von Stromnetzen und Energieanlagen spielt das Kommunikationsgeschäft eine wichtige Rolle. Hinzu kommen Pipelines für Erdgas und andere Anwendungen. Diese Diversifizierung ist ein Vorteil, weil nicht alle Bereiche denselben Konjunktur- und Investitionszyklen folgen.
Allerdings ist das Geschäft auch anspruchsvoll. MasTec muss Personal, Maschinen und Projektkapazitäten bereitstellen, bevor die Leistung abgerechnet werden kann.
Daher ist der freie Cashflow in starken Wachstumsphasen eher schwach. Das gilt auch derzeit.
Zudem hängt viel von der zuverlässigen Umsetzung komplexer Bauprojekte ab. Steigende Lohn- und Materialkosten, Verzögerungen oder schlecht kalkulierte Verträge können einen Teil der erwarteten Gewinne aufzehren. Ein großer Auftragsbestand ist daher nur dann wirklich wertvoll, wenn daraus auch ausreichend liquide Mittel entstehen.
Übernahme soll das Geschäft erweitern und stärken
Im Juli 2026 schloss MasTec die Übernahme von The Superior Group ab. Der Elektrodienstleister beschäftigt rund 3.000 Mitarbeiter und ist unter anderem beim Aufbau von Rechenzentrumsinfrastruktur tätig.
Die Übernahme zielt vor allem darauf ab, Fachkräfte, Know-how und neue Kunden zu gewinnen und gleichzeitig ein breiteres Leistungsspektrum anzubieten. Gleichzeitig muss sich zeigen, ob die Integration gelingt und sich die erwarteten Vorteile tatsächlich in den Ergebnissen niederschlagen.
Ausblick und Bewertung
Auch wenn der Kursverlauf etwas anderes vermuten lässt, läuft das Geschäft nach wie vor erfreulich.
Im letzten Quartal lag der Gewinn mit 2,22 USD je Aktie über den Erwartungen von 2,19 USD. Mit einem Umsatz von 4,37 Mrd. USD wurden die Analystenschätzungen von 4,30 Mrd. USD ebenfalls übertroffen.
Wie bereits zuvor thematisiert, entspricht das einem Umsatzplus von 23 % und einem Gewinnsprung um 49 %.
Gleichzeitig wurde die Umsatzprognose für das laufende Geschäftsjahr von 17,5 auf 18,2 Mrd. USD und die Gewinnerwartungen von 8,79 auf 9,30 USD je Aktie erhöht.
Nach der Bekanntgabe ging es mit den Kursen auch einige Tage bergauf, doch schlussendlich stürzte die Aktie von über 300 USD auf derzeit 176 USD ab. Der gesamte Sektor steht derzeit unter massivem Abgabedruck und es könnte sein, dass MasTec hier fälschlicherweise in Sippenhaft genommen wurde.
Den Konsensschätzungen zufolge dürfte der Gewinn in diesem Jahr um 42 % auf 9,30 USD je Aktie steigen. MasTec kommt demnach auf eine forward P/E von 18,6. Das scheint in Anbetracht der hohen Wachstumsraten und des Auftragsbestands wenig zu sein.
In den letzten fünf Jahren lag die P/E durchschnittlich bei 28,0 und langjährig bei 22,4.
Der nächste wichtige Prüfstein sind die für den 29. Oktober angekündigten Quartalszahlen. Dann dürfte sich zeigen, ob der Absturz gerechtfertigt ist oder nicht.
Die Insiderverkäufe sind seit Anfang Juni komplett zum Erliegen gekommen. Zuvor wurden im Jahresverlauf bei Kursen von über 300 USD zahlreiche Verkäufe durchgeführt, unter 300 USD wurden hingegen keine Verkäufe mehr gemeldet.
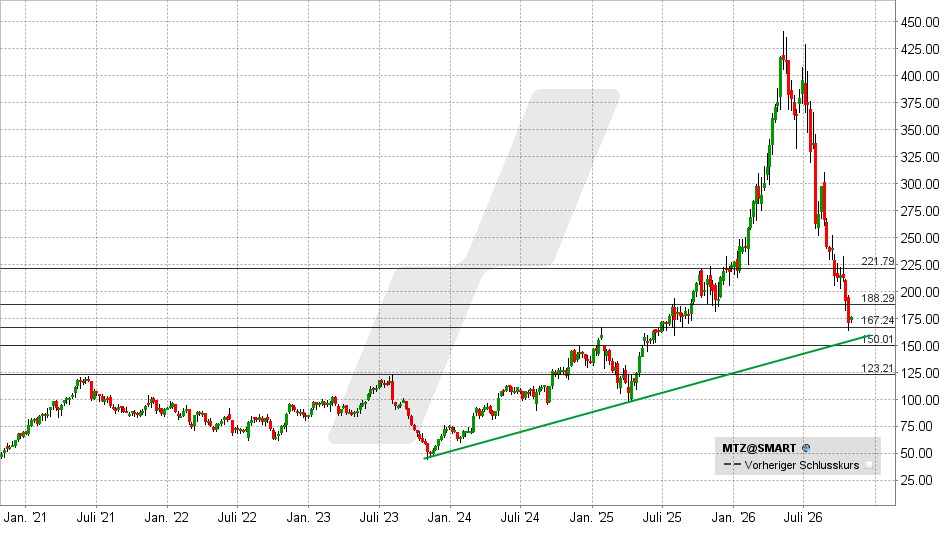
Es ist möglich, dass es nach den Quartalszahlen zu einer größeren Kursreaktion kommt. Gelingt ein Anstieg über 189 USD, könnte das eine Erholung in Richtung 222 USD einleiten.
Fällt die Aktie jedoch unter 167 USD, könnte das weitere Kursverluste bis zum Aufwärtstrend verursachen. Wird dieser durchbrochen, trübt sich das Chartbild weiter ein.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 28.10.2026 um 11:17 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Preisgekrönte Handelsplattform und niedrige Gebühren. Mein Broker ist LYNX.