Hören Sie sich die Audioversion dieses Artikels an (KI-generiert).
Viel Wachstum bei vergleichsweise niedriger Bewertung? Levi Strauss könnte so ein Fall sein. Zweistellige Gewinnsteigerung, knapp 3 % Dividende und eine forward P/E von 13,3.
Der Investment-Case und das Geschäftsmodell von Levi Strauss sind so simpel wie möglich.
Levi Strauss ist eines dieser Unternehmen, bei denen das Produkt fast nebensächlich ist. Eine Jeans lässt sich schließlich von zahlreichen Herstellern produzieren. Der eigentliche Wert steckt in der Marke. Levi’s wurde 1853 gegründet und ist heute mit 50.000 Verkaufsstellen in rund 120 Ländern präsent.
Levi’s will mehr als nur Jeans
Levi’s ist dabei mit Abstand das wichtigste Asset. Rund 94 % des Konzernumsatzes entfallen auf die Marke. Levi Strauss ist deshalb weniger ein diversifizierter Bekleidungskonzern als eine Wette auf die langfristige Relevanz einer ikonischen Marke.
Aber auch darauf, dass man aus der Marke noch wesentlich mehr herausholen könnte. Levi Strauss will nicht länger nur für Jeans stehen, sondern für eine komplette Casual-Garderobe. Daher wurde das Sortiment um T-Shirts, Hemden, Jacken, Schuhe und Accessoires erweitert.
Die Rechnung ist simpel: Wer nicht nur alle paar Jahre eine Levi’s Jeans kauft, sondern regelmäßig Produkte, ist für das Unternehmen deutlich wertvoller.
Dazu passt der zweite große Hebel: Direct-to-Consumer (DTC). Im letzten Geschäftsjahr entfiel bereits fast die Hälfte der Umsätze auf das eigene Geschäft und den Direktvertrieb.
Dadurch kann Levi Strauss die Preise stärker kontrollieren und durch die Umgehung von Zwischenhändlern kann natürlich auch die Marge steigen. DTC ist deshalb weit mehr als ein zusätzlicher Vertriebskanal.
Levi Strauss räumt im eigenen Kleiderschrank auf
Auch strategisch hat sich das Unternehmen fokussiert. Anfang 2026 wurde Dockers verkauft und Denizen eingestellt. Übrig bleiben im Wesentlichen Levi’s und Beyond Yoga. Letztere Marke ist noch klein, wächst aber deutlich schneller und könnte langfristig eine zweite Säule neben Levi’s werden.
Das Geschäft ist zudem globaler, als der amerikanische Markenname vermuten lässt. Mehr als die Hälfte des Umsatzes entsteht außerhalb der USA. Gleichzeitig produziert Levi Strauss überwiegend über unabhängige Vertragshersteller, wodurch der Kapitalbedarf des Geschäfts eher niedrig ist.
Der entscheidende Punkt bleibt jedoch die Marke selbst. Levi’s besitzt eine bemerkenswerte Preissetzungsmacht, aber keine unbegrenzte. Mode ist zyklisch und Marken können an Relevanz verlieren. Der aktuelle Retro- und 90er-Trend spielt Levi’s jedoch in die Karten.
So gut lief das Geschäft wohl selten
All diese Faktoren haben zu der guten geschäftlichen Entwicklung der letzten Jahre beigetragen, die sich womöglich nicht vollständig in der Kursentwicklung niederschlägt.
Unter dem Strich liegt der Kurs von Levi heute noch auf demselben Niveau wie 2024, obwohl das Ergebnis im Geschäftsjahr 2024 um 14 % auf 1,25 USD je Aktie gestiegen ist.
Im Geschäftsjahr 2025 folgte ein Anstieg des Gewinns um weitere 7 % auf 1,34 USD je Aktie, und auch 2026 dürfte sich dieser positive Trend fortsetzen.
Im letzten Quartal lag der Gewinn mit 0,28 USD je Aktie weit über den Erwartungen von 0,24 USD. Mit einem Umsatz von 1,56 Mrd. USD wurden die Analystenschätzungen von 1,52 Mrd. USD ebenfalls übertroffen.
Auf Jahressicht entspricht das einem Umsatzplus von 8 % und einem Gewinnsprung um 27 %.
Daraufhin wurden die Gewinnerwartungen für das laufende Geschäftsjahr von 1,42-1,48 USD je Aktie auf 1,46-1,52 USD je Aktie erhöht.
Den Konsensschätzungen zufolge könnte das Ergebnis sogar um 15 % auf 1,54 USD je Aktie steigen. Levi’s kommt demnach auf eine forward P/E von 13,3. Das ist weder nach absoluten noch relativen Maßstäben viel, immerhin wächst das Ergebnis zweistellig.
Das gilt umso mehr, wenn sich dieser Trend fortsetzt. Derzeit wird erwartet, dass das Ergebnis im kommenden Jahr um 11 % auf 1,70 USD je Aktie steigen wird. Sollte das eintreffen, würde die P/E dadurch auf 12,1 sinken.
Seit dem Börsengang lag die P/E durchschnittlich bei 15,4. Allerdings lief das Geschäft in dieser Zeit wohl nie besser als derzeit. Daher könnte man durchaus argumentieren, dass sich eine höhere Bewertung rechtfertigen ließe.
Ob sich die starke geschäftliche Entwicklung im dritten Quartal fortgesetzt hat, erfahren wir nach dem US-Börsenschluss am 7. Oktober.
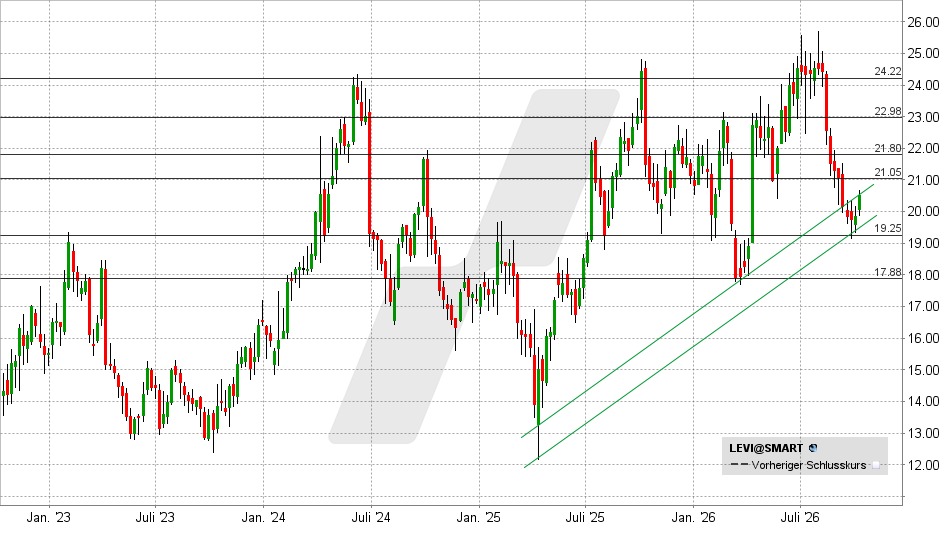
Gelingt ein nachhaltiger Ausbruch über 21 USD, könnte es zu einem prozyklischen Kaufsignal mit möglichen Kurszielen bei 21,80-22,00 USD und 23 USD kommen.
Fällt die Aktie hingegen unter 19,25 USD, könnte mit weiteren Kursverlusten in Richtung 17,70-18,00 USD gerechnet werden.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 07.10.2026 um 15:14 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Ihre Ordergebühren sind zu hoch? Mein Broker ist LYNX.