Die Analysen von Achim Mautz basieren überwiegend auf der Technischen Analyse. Dabei nutzt der Autor, gestützt auf seine langjährige Handelserfahrung, bewährte Methoden der Chartanalyse. Er untersucht Wertpapiere unter anderem anhand von Chartmustern, Trendsignalen Unterstützungen, Widerständen und gleitenden Durchschnitten.
Hören Sie sich die Audioversion dieses Artikels an (KI-generiert).
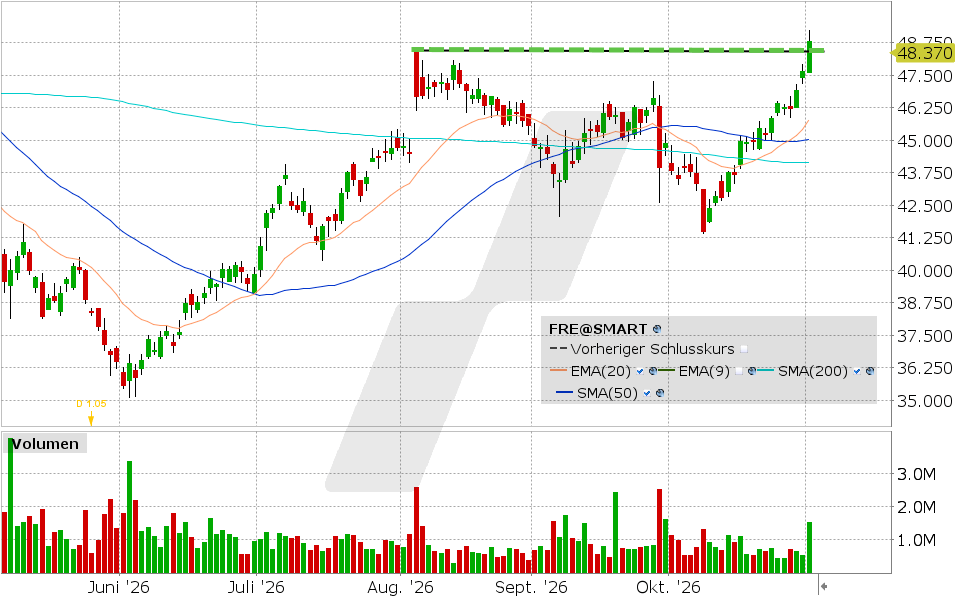
Trendbetrachtung auf Basis 6 Monate: Während die Börsen sowohl in Europa als auch an der Wall Street unter Druck stehen, profitieren vor allem Aktien aus dem Gesundheitssektor von der jüngsten Sektorrotation. Anleger ziehen zunehmend Kapital aus KI-Aktien ab und setzen verstärkt auf defensivere Branchen.
Auch die Fresenius-Aktie zeigt sich seit Mitte Oktober von ihrer starken Seite und konnte im gestrigen Handel ein neues kurzfristiges Hoch erreichen. Damit gelang es den Bullen, das zuletzt im September gebildete tiefere Hoch deutlich zu überwinden. Dennoch gibt es ein Warnsignal. Der Ausbruch erfolgte nach einer bereits recht steilen Rallye und ohne nennenswerte Konsolidierung. Solche überdehnten Ausbrüche bergen ein erhöhtes Risiko für kurzfristige Rückschläge. Eine zwischenzeitliche Konsolidierung könnte daher zur Stabilisierung des Kursverlaufs beitragen.
Expertenmeinung: Nach dem jüngsten Ausbruch hat sich das technische Gesamtbild der Fresenius-Aktie verbessert. Kurzfristig erscheint die Aufwärtsbewegung jedoch bereits etwas überdehnt. Ein Rücksetzer in Richtung der jüngsten Ausbruchszone könnte den Kursverlauf stabilisieren und eine solidere Basis für mögliche weitere Kursanstiege schaffen.
Kritisch könnte es hingegen werden, sollte die Aktie unter das gestrige Tagestief zurückfallen und darunter schließen. Damit wäre der jüngste Ausbruch infrage gestellt.
Aussicht: Neutral
Fresenius SE, Aktie: Chart vom 02.11.2026, Kurs: 48.82 EUR, Kürzel: FRE | Quelle: TWS
------
---
(---%)
Mkt Cap
Vol
T-Hoch
T-Tief
---
---
---
---
Displaying the
---
chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 03.11.2026 um 7:57 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Der renommierte Börsenjournalist Achim Mautz ist professioneller Day- und Swingtrader mit besonderem Fokus auf die US Märkte. Außerdem ist er Vorstand des Börsenclubs ratgebergeld.at und gerichtlich beeidigter Sachverständiger für den Bereich Wertpapierdienstleistungen in Österreich. Seit über 10 Jahren ist er für den Online-Broker LYNX als Börsenexperte tätig und wird unter anderem für seine täglichen Wertpapieranalysen in unserem Börsenblick geschätzt.
Firmendepot für Kapitalgesellschaften
Sie möchten ein Depot für Ihre GmbH, AG oder UG eröffnen und Betriebsvermögen in Wertpapieren anlegen? Informieren Sie sich jetzt über unser Wertpapierdepot für Geschäftskunden: Mehr zum Firmendepot über LYNX
Ab jetzt täglich die neuesten Börsenblick-Analysen per E-Mail erhalten
Fresenius: Vom Sanierungsfall zum Wachstumswert?
— Tobias Krieg
Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 27.04.2026 um 14:45 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Fresenius hat schwere Jahre hinter sich, scheint den Turnaround jedoch geschafft zu haben. Ist der aktuelle Rücksetzer eine Gelegenheit?
FutureFresenius: Der radikale Umbau
Fresenius hatte in den letzten Jahren mit etlichen Problemen zu kämpfen und es würde den Rahmen sprengen, alle im Detail zu erörtern. Ein schwächelndes Wachstum, rückläufige Profitabilität, Rechtsstreitigkeiten u. a. mit Akorn, Untersuchungen wegen angeblicher Korruption und unsauberer Geschäftspraktiken und natürlich die schlechte Entwicklung bei Fresenius Medical Care im US-Markt.
Daraufhin wurde mit #FutureFresenius ein umfassendes Transformationsprogramm ins Leben gerufen, um den Konzern neu auszurichten und wettbewerbsfähiger zu machen. Es war auch dringend notwendig.
Die wichtigste Maßnahme war der Fokus auf das Kerngeschäft Fresenius Kabi (einer der weltweit führenden Anbieter von klinischer Ernährung, intravenösen Arzneimitteln, Infusionen, Medizinprodukten und Biopharma) und Fresenius Helios. Helios ist die größte Klinikgruppe Deutschlands und mit 2.500 Einrichtungen einer der führenden privaten Krankenhausbetreiber in Europa.
Das umfasst auch eine Dekonsolidierung von Fresenius Medical Care, die bereits abgeschlossen wurde. Fresenius war anschließend noch mit 32 % an FMC beteiligt. Fresenius hat seinen Anteil im März 2025 jedoch auf 25,1 % gesenkt.
Ferner hat man gezielte Desinvestitionen durchgeführt und hat einen weitgehenden Ausstieg aus der Beteiligungsgesellschaft Vamed vollzogen. Durch all diese Maßnahmen hat Fresenius seine Komplexität signifikant reduziert.
Schlanker, fokussierter, profitabler
Auf diese Tatsachen und die ersten sichtbaren Erfolge hatte ich im Juli 2024 hingewiesen. Der Titel der damaligen Analyse lautete „Fresenius: Das sieht immer mehr nach Boden aus“. („Fresenius steht nach schwierigen Jahren und einer grundlegenden Transformation vor einer möglichen Trendwende, die Hoffnung weckt.“)
Nach der damaligen Analyse ging es bis in den Februar dieses Jahres geradezu stetig bergauf, von etwa 30 auf knapp über 50 Euro.
Zuletzt stand die Aktie jedoch wieder unter erheblichem Druck und dementsprechend stellt sich die Frage, ob das eine Gelegenheit sein könnte. Der Druck ist nicht ganz unbegründet, aber vielleicht ist er übertrieben.
Der Kursrückgang der Fresenius-Aktie seit Februar 2026 ist im Wesentlichen auf mehrere Faktoren zurückzuführen.
Warum die Aktie trotzdem wieder unter Druck steht
Der wichtigste Auslöser war ein enttäuschender Ausblick für das Geschäftsjahr 2026. Das Unternehmen hat zwar solide Ergebnisse für das Vorjahr berichtet, aber die Prognose für Wachstum und Gewinn lag unter den Erwartungen.
Ein weiterer entscheidender Faktor war die Entwicklung der Tochtergesellschaft Fresenius Medical Care. Obwohl diese zuvor starke Ergebnisse geliefert hatte, wurde für 2026 ein Übergangsjahr angekündigt, in dem das Gewinnwachstum schwächer ausfallen oder sogar stagnieren könnte. Da Fresenius nach wie vor etwa ein Viertel aller Anteile von FMC besitzt, schlägt die schwache Entwicklung auch auf den Kurs von Fresenius durch.
Darüber hinaus belasten auch allgemeine Unsicherheiten das Unternehmen. Dazu gehören steigende Kosten im Gesundheitswesen, regulatorische Risiken insbesondere in den USA sowie operative Herausforderungen im Klinik- und Dialysegeschäft.
Schlagzeilen vs. Realität
Wenn man das so alles liest, ist es vollkommen nachvollziehbar, dass Anleger der Mut verlässt. Dabei wird leicht übersehen, dass sich hinter den Schlagzeilen brauchbare Zahlen verbergen.
Fresenius hat den gemeldeten Gewinn im letzten Geschäftsjahr von 0,84 auf 2,24 Euro je Aktie mehr als verdoppelt. Darin enthalten war ein negativer Effekt in Höhe von 0,48 Euro je Aktie aus nicht fortgeführten Aktivitäten.
Das operative Ergebnis konnte von 2,07 auf 2,31 Mrd. Euro erheblich gesteigert werden. Da gleichzeitig die Schulden reduziert wurden, konnte der Zinsaufwand von 429 auf 329 Mio. Euro gedrückt werden, was maßgeblich dazu beigetragen hat, dass das Konzernergebnis aus fortgeführten Aktivitäten von 1,13 auf 1,54 Mrd. Euro geklettert ist.
Fresenius mag die „Erwartungen nicht erfüllt“ haben, aber was heißt das schon? Würde es keine Konsensschätzungen von irgendwelchen Banken und Researchhäusern geben, hätte man die Aussagen des Vorstands womöglich vollkommen anders interpretiert. Denn die sehen wie folgt aus:
Der Umbau der vergangenen Jahre sei abgeschlossen, nun folge eine Innovationsoffensive, sagte Vorstandschef Michael Sen am Mittwoch in Bad Homburg. Der Umsatz soll dieses Jahr organisch um vier bis sieben Prozent zulegen und das Kernergebnis je Aktie währungsbereinigt um fünf bis zehn Prozent steigen. Zudem hat Fresenius die mittelfristigen Renditeziele für seine Medikamentensparte Kabi erhöht.
Ausblick und Bewertung
Fresenius hat in den letzten beiden Jahren substanzielle operative Verbesserungen erzielt, gleichzeitig etwa ein Viertel der Schulden getilgt und stellt weiteres Wachstum sowie eine zunehmende Profitabilität in Aussicht.
Je nach Quelle wird ein Gewinnsprung auf 3,00 Euro je Aktie oder sogar 3,45 Euro je Aktie erwartet. Je nachdem kommt Fresenius auf ein KGVe von 11,6 oder 13,3.
Das ist weder nach absoluten Maßstäben noch im relativen Vergleich viel. Selbst in den Krisenzeiten der letzten Jahre lag das KGV durchschnittlich bei 14,8.
Der eigentliche Hebel läge jedoch in einer Neubewertung der Aktie. Sollte die Krise endgültig überstanden sein und Fresenius wieder dauerhaft in die Erfolgsspur zurückkehren, lässt sich bei zweistelligen Wachstumsraten in dieser Branche eine höhere Bewertung rechtfertigen. In den guten alten Zeiten, bevor Fresenius in Schieflage geraten ist, lag das KGV meistens bei 18 – 20.
Was der Aktie fehlt, ist ein technischer Boden. Dieser könnte sich nahe der Unterstützung bei 40 Euro ausbilden, doch das bleibt abzuwarten.
Gelingt ein Anstieg über 42,50 Euro, würde das eine Erholung in Richtung 45 – 46 Euro ermöglichen und die Wahrscheinlichkeit für einen Boden deutlich erhöhen. Über 46 Euro käme es zu einem prozyklischen Kaufsignal.
Fällt die Aktie hingegen unter 40 Euro, muss mit einem erneuten Rückfall in Richtung 37,50 oder 32 – 35 Euro gerechnet werden.
Über den Autor
Tobias Krieg ist Chefanalyst bei LYNX Broker und Gründer von LongTerm-Value.
Er ist seit mehr als fünfzehn Jahren an der Börse aktiv, davon mehr als eine Dekade als leidenschaftlicher Vollzeit-Investor. Geprägt durch Vorbilder wie Charlie Munger, Peter Lynch und Bill Miller ist Value Investing der Grundsatz und Growth at a reasonable Price der Wahlspruch.
Denn auch gute Unternehmen können schlechte Investments sein. Ein attraktiver Einstiegskurs zum richtigen Zeitpunkt ist absolut entscheidend.
Analysemethode
Die Aktienanalysen von TobiasKrieg basieren auf einer Kombination aus Charttechnik und Fundamentalanalyse. Dabei liegt der Fokus auf der Bewertung von Unternehmen anhand ihrer finanziellen Kennzahlen, wie z. B. KGV, Cashflow oder Eigenkapitalrendite, sowie auf der Identifikation von überdurchschnittlichen Wachstumspotenzialen zu einem attraktiven Einstiegskurs.
20.11.2025 08:16 Uhr
Fresenius SE wackelt – dieser Boden sollte halten
— Achim Mautz
Chart-Betrachtungszeitraum: 6 Monate
Charttrend: Neutral
Gültigkeit der Analyse: 2 Wochen
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 20.11.2025 um 7:52 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Trendbetrachtung auf Basis 6 Monate: Der deutsche Medizintechnik- und Gesundheitskonzern zeigte seit August eine erfreuliche Entwicklung. Nach einem deutlichen Aufwärtsimpuls folgte im September eine kurze Konsolidierung, ehe die Aktie im Oktober ihren Anstieg fortsetzte.
Die zuletzt gestiegene Volatilität an den globalen Märkten hat jedoch auch bei der Fresenius SE-Aktie Spuren hinterlassen. Erstmals seit Monaten sind sowohl ein tieferes Hoch als auch ein tieferes Tief im Chart zu erkennen – ein mögliches Warnsignal für nachlassendes Momentum. Gleichzeitig rutschten die Kurse unter die 20- und 50-Tage-Linie, womit der zuvor intakte Aufwärtstrend vorerst ausgesetzt ist. Nun richtet sich der Blick auf die nächste relevante Unterstützungszone
Expertenmeinung: Entscheidend wird sein, ob die Bullen den Bereich um 46 EUR – das bisherige Verlaufstief der letzten Monate – verteidigen können. Gelingt dort eine Stabilisierung, wäre eine Erholung denkbar.
Für eine Rückkehr in den bullischen Trendverlauf müssten jedoch sowohl die 20- als auch die 50-Tage-Linie zurückerobert und das letzte Zwischenhoch überschritten werden. Vorerst bleibt die Lage als neutral bis angeschlagen zu bewerten.
Aussicht: NEUTRAL
Fresenius SE Aktie: Chart vom 19.11.2025, Kurs: 47.19 EUR Kürzel: FRE | Quelle: TWS
Über den Autor
Der renommierte Börsenjournalist Achim Mautz ist professioneller Day- und Swingtrader mit besonderem Fokus auf die US Märkte. Außerdem ist er Vorstand des Börsenclubs ratgebergeld.at und gerichtlich beeidigter Sachverständiger für den Bereich Wertpapierdienstleistungen in Österreich. Seit über 10 Jahren ist er für den Online-Broker LYNX als Börsenexperte tätig und wird unter anderem für seine täglichen Wertpapieranalysen in unserem Börsenblick geschätzt.
Analysemethode
Die Analysen von Achim Mautz basieren überwiegend auf der Technischen Analyse. Dabei nutzt der Autor, gestützt auf seine langjährige Handelserfahrung, bewährte Methoden der Chartanalyse. Er untersucht Wertpapiere unter anderem anhand von Chartmustern, Trendsignalen Unterstützungen, Widerständen und gleitenden Durchschnitten.