Eli Lilly wächst mit einer Geschwindigkeit, von der die meisten Pharmakonzerne nur träumen können. Aber reicht das aus?
Lilly entwickelt, produziert und vermarktet Medikamente in verschiedenen Therapiebereichen. Dazu gehören Diabetes, Adipositas, Onkologie, Immunologie und Neurologie. Besonders stark ist die Position im Bereich Stoffwechselerkrankungen.
Der entscheidende Wachstumstreiber heißt jedoch Tirzepatid.
Unter dem Markennamen Mounjaro wird der Wirkstoff gegen Typ-2-Diabetes eingesetzt, unter Zepbound zur Behandlung von Adipositas. Tirzepatid ist ein sogenannter dualer GIP- und GLP-1-Rezeptoragonist. Er beeinflusst gleich zwei Hormonsysteme, die unter anderem den Blutzucker und das Hungergefühl regulieren. Das macht ihn besonders wirksam.
Doch Lilly hat noch einige andere Asse im Ärmel. Besonders interessant ist Orforglipron. Dabei handelt es sich um einen GLP-1-Wirkstoff in Tablettenform. Eine orale Alternative könnte den Markt erheblich vergrößern, da nicht jeder Patient regelmäßig spritzen möchte.
Dass dafür eine Nachfrage besteht, haben die jüngsten Quartalszahlen von Novo Nordisk gezeigt. Die Dänen haben bereits eine Tablettenversion auf dem Markt, die sich einer hohen Nachfrage erfreut.
Eine Pipeline voller Blockbuster-Potenzial
Neben dem enormen Marktpotenzial gibt es allerdings auch Risiken. Novo Nordisk ist ein ernstzunehmender Konkurrent, weitere Pharmaunternehmen drängen in den Markt und der Preisdruck nimmt zu. Hinzu kommt die enorme Abhängigkeit von wenigen Medikamenten. Lilly investiert deshalb Milliarden in die Entwicklung neuer Wirkstoffe.
Derzeit befinden sich 41 Wirkstoffe in Phase 3 der Erforschung und haben entsprechende Chancen auf eine Zulassung.
Besonders spannend ist Retatrutid. Dabei handelt es sich um einen Wirkstoff der nächsten Generation, der gleich drei Hormonrezeptoren aktiviert und in klinischen Studien vielversprechende Ergebnisse bei der Gewichtsreduktion erzielt hat.
Retatrutid könnte Tirzepatid beim Umsatz sogar übertreffen.
Ein weiterer Wirkstoffkandidat für die Gewichtsabnahme ist Eloralintid. Der Ansatz unterscheidet sich komplett von den bereits auf dem Markt befindlichen Produkten. Eloralintid setzt auf einen anderen Signalweg: Vereinfacht gesagt signalisiert Amylin dem Gehirn, dass ausreichend Nahrung aufgenommen wurde.
Neue potenzielle Milliardenmärkte
Besonders interessant ist das Nebenwirkungsprofil von Eloralintid. Magen-Darm-Beschwerden wie Übelkeit, Durchfall und Erbrechen traten vergleichsweise selten auf. Das ist ein potenzieller Wettbewerbsvorteil gegenüber vielen GLP-1-Präparaten, bei denen genau diese Beschwerden zu den häufigsten Problemen gehören.
Das Umsatzpotenzial wird auf bis zu 10 Mrd. USD geschätzt.
Lepodisiran hat ebenfalls das Potenzial für Milliardenumsätze. Der Wirkstoff senkt Lipoprotein(a), einen genetisch bedingten Risikofaktor für Herz-Kreislauf-Erkrankungen. In einer Studie wurde der Wert um bis zu 94 % reduziert. Sollte Lilly nachweisen, dass dadurch tatsächlich Herzinfarkte und Schlaganfälle verhindert werden, könnte ein enormer Markt entstehen.
Hinzu kommen mit Sofetabart Mipitecan und Imlunestrant zwei weitere Hoffnungsträger im Kampf gegen Eierstockkrebs und hormonabhängigen Brustkrebs. Man kann nur hoffen, dass in diesen Bereichen durchschlagende Erfolge erzielt werden.
Der Wachstumsmotor läuft auf Hochtouren
Doch bevor diese Medikamente womöglich auf den Markt kommen, muss das bisherige Produktportfolio das Wachstum tragen und das tut es.
In den vergangenen fünf Jahren hat sich der Umsatz von 28,32 auf 65,18 Mrd. USD mehr als verdoppelt.
Die operative Marge hat sich in dieser Zeit von etwa 27 % auf über 45 % verbessert und gleichzeitig wurde die Zahl der ausstehenden Aktien von 954 auf 895 Millionen Stück reduziert.
Das hat dazu geführt, dass der Gewinn von 8,16 auf 24,21 USD je Aktie gestiegen ist.
Im laufenden Geschäftsjahr hat sich dieser Aufwärtstrend fortgesetzt. Im letzten Quartal lag der Gewinn mit 7,48 USD je Aktie über den Erwartungen von 5,38 USD. Mit einem Umsatz von 24,4 Mrd. USD wurden die Prognosen von 22,1 Mrd. USD ebenfalls übertroffen.
Auf Jahressicht entspricht das einem Umsatzplus von 39 % und einem Gewinnsprung von 7 % (Non-GAAP). Nach GAAP ist das Ergebnis um 16 % auf 7,22 USD je Aktie gestiegen.
Allerdings sind die Zahlen nicht wirklich vergleichbar – weder im Verhältnis zum Vorjahr noch zu den Schätzungen. Denn Eli Lilly hat zuletzt eine regelrechte Einkaufstour durchgeführt.
32 Milliarden für Übernahmen
Angetrieben durch die enormen Gewinne aus dem Geschäft mit Abnehmmedikamenten investiert der Pharmakonzern seine Mittel gezielt in die Diversifizierung des Portfolios. Insgesamt hat Lilly in diesem Jahr bereits 13 Akquisitionen mit einem Gesamtwert von rund 32 Mrd. USD angekündigt oder abgeschlossen.
Zu den größten Transaktionen zählt die geplante Übernahme von Centessa Pharmaceuticals für 7,8 Mrd. USD. Damit stärkt Lilly seine Pipeline im Bereich der Neurowissenschaften, insbesondere bei der Behandlung von Schlaf-Wach-Störungen.
Bis zu 7 Milliarden US-Dollar könnte Lilly außerdem die Zusammenarbeit mit Kelonia Therapeutics kosten. Im Gegenzug sichert sich der Konzern Zugang zu einer vielversprechenden Technologie für sogenannte In-vivo-CAR-T-Zelltherapien, bei denen Immunzellen direkt im Körper genetisch verändert werden.
Auch das Geschäft mit Impfstoffen soll ausgebaut werden. Durch die vereinbarten Übernahmen von Curevo, The Vaccine Company und LimmaTech Biologics für insgesamt bis zu 3,8 Mrd. USD erweitert Lilly sein Engagement im Bereich der Infektionskrankheiten.
Es würde den Rahmen sprengen, alle diese Übernahmen einzeln einzuordnen. Zukäufe bringen immer Gefahren mit sich, aber auch Chancen. Darüber hinaus beläuft sich der Wert all dieser Zukäufe auf weniger als 3 % des Börsenwerts von Eli Lilly.
Würde Eli Lilly diese Zukäufe vollständig aus dem laufenden Cashflow finanzieren, gäbe es daran kaum etwas auszusetzen. Ein Teil der Übernahmekosten wird jedoch durch Schulden finanziert.
Ausblick und Bewertung
Unter dem Strich wird für das laufende Geschäftsjahr ein Gewinnsprung um 47 % auf 35,50 USD je Aktie erwartet. Eli Lilly kommt demnach auf eine forward P/E von 38,4.
Sollte das Ergebnis im kommenden Jahr wie erwartet um 42 % auf 50,30 USD je Aktie steigen, würde die P/E dadurch auf 27,1 sinken.
Der enorme Kapazitätsausbau der vergangenen Jahre hat enorme Summen verschlungen. Inzwischen zieht der freie Cashflow aber in großen Schritten nach.
Im laufenden Geschäftsjahr dürfte er sich von 9,98 auf 25,42 USD mehr als verdoppeln.
Für das kommende Jahr wird ein freier Cashflow von 43,30 USD je Aktie erwartet.
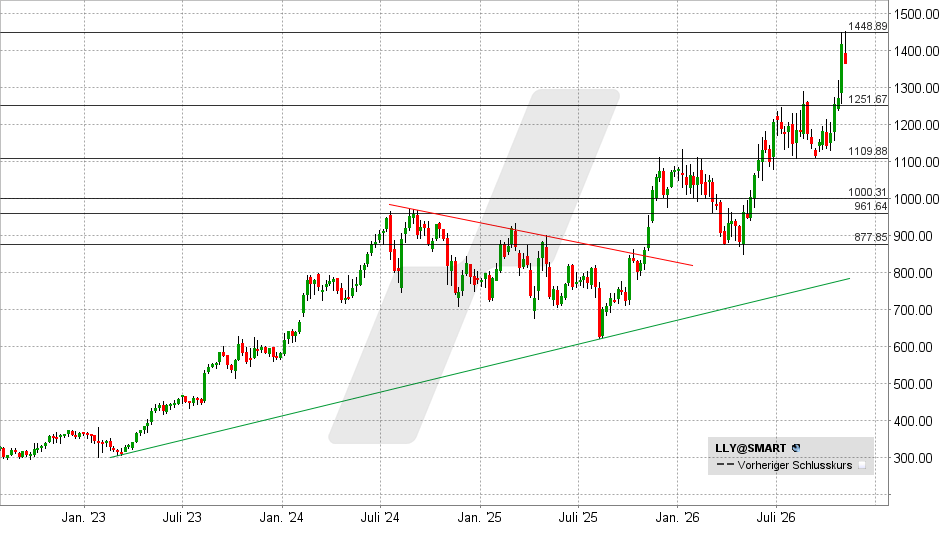
Das Wachstum ist demnach anhaltend hoch und die Vorzeichen entsprechend grün. Über die derzeitige Bewertung lässt sich dennoch streiten.
Größere Rücksetzer könnten sich jedoch als Gelegenheit herausstellen.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 06.11.2026 um 15:25 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Sind Sie mit Ihrem Broker wirklich zufrieden? Ich bin bei LYNX.