Hören Sie sich die Audioversion dieses Artikels an (KI-generiert).
SpaceX greift nach eigenen Mobilfunkfrequenzen, doch kann Starlink Mobile der Deutschen Telekom tatsächlich gefährlich werden?
SpaceX kauft sich mehr Reichweite
SpaceX will mit Starlink Mobile den Mobilfunkmarkt aufmischen. Ein milliardenschwerer Frequenzdeal könnte das Unternehmen seinem Ziel deutlich näherbringen. Für die Deutsche Telekom ist das eine Entwicklung, die man im Auge behalten sollte.
Am 8. Oktober hat sich SpaceX darauf geeinigt, von Grain Management landesweite Mobilfunklizenzen im 800-MHz-Band für die USA zu erwerben. Der Kaufpreis wurde nicht offiziell bestätigt, aber in Medienberichten ist von rund 8 Milliarden US-Dollar die Rede. Doch was kann SpaceX mit diesen Frequenzen anfangen und wie gefährlich wird das für etablierte Anbieter wie die Deutsche Telekom?
Um das zu verstehen, muss man wissen, dass Mobilfunkfrequenzen nicht gleich Mobilfunkfrequenzen sind. Sie funktionieren gewissermaßen wie Straßen, auf denen Daten zwischen Smartphone und Netzwerk unterwegs sind. Niedrige Frequenzen wie 800 MHz reichen weit und durchdringen Gebäude vergleichsweise gut, bieten aber weniger Übertragungskapazität.
Höhere Frequenzen, etwa im Bereich um 2 GHz, ermöglichen größere Datenmengen, aber mit geringerer Reichweite.
Vom Partner zum Konkurrenten?
Genau diese Kombination macht den Deal für SpaceX interessant. Das Unternehmen verfügt bereits über Frequenzen im 2-GHz-Bereich, die es von EchoStar erworben hat. Die zusätzlichen 800-MHz-Lizenzen könnten die Reichweite verbessern und eine wichtige technische Lücke schließen.
Satelliten sollen die Verbindung auch dort ermöglichen, wo klassische Mobilfunknetze an ihre Grenzen stoßen. Bodengebundene Funktechnik könnte das Angebot ergänzen.
Damit würde SpaceX einen wichtigen Schritt vom Satellitenbetreiber zum ernstzunehmenden Mobilfunkanbieter machen. Bislang ist Starlink Mobile bei der Versorgung gewöhnlicher Smartphones stark auf die Zusammenarbeit mit T-Mobile US angewiesen.
Die Deutsche Telekom hält wiederum 52,8 % der Anteile an T-Mobile US.
T-Mobile ist daher Partner und potenziell zugleich Wettbewerber von SpaceX. Mit eigenen Frequenzlizenzen gewinnt SpaceX jedoch an Unabhängigkeit und Verhandlungsmacht.
Reichweite ist nicht gleich Netzkapazität
Allerdings sollte man den Kauf von Frequenzen nicht mit einem fertigen Konkurrenzangebot verwechseln. Ein Satellit versorgt jedoch eine große Fläche.
Das bringt Vorteile mit sich, was die Versorgung von abgelegenen Gebieten angeht. Es bringt allerdings auch Nachteile mit sich, wenn sich viele Nutzer die verfügbare Kapazität teilen – also vor allem in dicht besiedelten Gebieten, in denen sich die absolute Mehrheit der Nutzer befindet.
Ein klassisches Mobilfunknetz kann dagegen zahlreiche kleine Funkzellen betreiben und dieselben Frequenzen an verschiedenen Standorten wiederverwenden. Gerade in Großstädten, in Gebäuden und zu Stoßzeiten ist das ein erheblicher Vorteil.
Die neuen Frequenzen verbessern deshalb vor allem die Reichweite, lösen aber nicht automatisch das Kapazitätsproblem. Auch SpaceX’ Aussicht, dass Satelliten der nächsten Generation mehr als hundertmal so viel Bandbreite wie die bisherige Generation bereitstellen könnten, löst dieses Problem nicht wirklich.
Wie groß ist die Gefahr für die Telekom wirklich?
Zunächst hört sich das nach viel an. Doch in Ballungsgebieten leben in vielen Fällen mehrere Millionen Menschen. Hinzu kommen die Kosten für Infrastruktur, Netzbetrieb und weitere technische Entwicklungen. Um eine wirkliche Konkurrenz für T-Mobile und die anderen etablierten Anbieter zu werden, muss das Produkt nicht nr ähnlich gut, sondern auch ähnlich preiswert sein.
Außerdem ist der Frequenzdeal noch nicht abgeschlossen. Die Übertragung der Lizenzen und ihre kommerzielle Nutzung für Satellitendienste benötigen weitere regulatorische Genehmigungen.
Was bedeutet das nun für die Deutsche Telekom? Kurzfristig dürfte der Deal kaum eine Veränderung des Wettbewerbs auslösen. Die etablierten Netzbetreiber verfügen über umfangreiche Frequenzportfolios, dichte Netze und langjährige Kundenbeziehungen. Diese Vorteile lassen sich nicht einfach durch einen Satelliten und zusätzliche Lizenzen aushebeln.
Starlink Mobile könnte die Versorgungslücken schließen, in denen terrestrische Netze teuer oder schwer auszubauen sind. Das wäre insbesondere für ländliche Regionen, abgelegene Gebiete und bestimmte Anwendungen interessant.
SpaceX dürfte also eher eine Ergänzung der bestehenden Angebote sein als ein unmittelbarer Wettbewerber, der nennenswerten Preisdruck ausübt. Das ist derzeit jedenfalls das wahrscheinlichste Szenario.
Ob daraus ein ernsthafter Konkurrent für flächendeckende Mobilfunknetze werden kann, ist fraglich. Der Frequenzkauf ist dafür auch nicht entscheidend, sondern Kapazität, Netzqualität und Kosten.
Ist der Kurssturz eine Gelegenheit?
Darüber hinaus sollte man den zeitlichen Rahmen nicht außer Acht lassen. SpaceX plant, die nächste Satellitengeneration ab Ende 2027 für leistungsfähigere Mobilfunkdienste einzusetzen.
Anschließend müsste ein mehrjähriger Ausbau der Infrastruktur erfolgen.
Eine ernsthafte Konkurrenz zu den großen US-Netzbetreibern dürfte nur möglich sein, wenn SpaceX zusätzlich genügend terrestrische Funktechnik aufbaut oder geeignete Infrastrukturpartner gewinnt.
Daher ist es das wahrscheinlichste Szenario, dass das Geschäft der Deutschen Telekom auf unabsehbare Zeit weiterlaufen wird wie bisher.
Konkret bedeutet das, dass der Gewinn den Konsensschätzungen zufolge in diesem Jahr um 8 % auf 2,12 Euro je Aktie steigen wird. Die Deutsche Telekom wird demnach mit einem KGVe von 11,8 bewertet.
In den kommenden beiden Jahren soll sich das Wachstum weiter beschleunigen. Derzeit werden jährliche Gewinnsteigerungen von 10 – 16 % erwartet.
Darüber hinaus bietet die Deutsche Telekom eine gut finanzierte Dividendenrendite von 4,16 %. Die Ausschüttungsquote liegt bei etwas mehr als 50 %.
Sollte der Gewinn in Zukunft wie erwartet steigen, sind Dividendenerhöhungen wahrscheinlich.
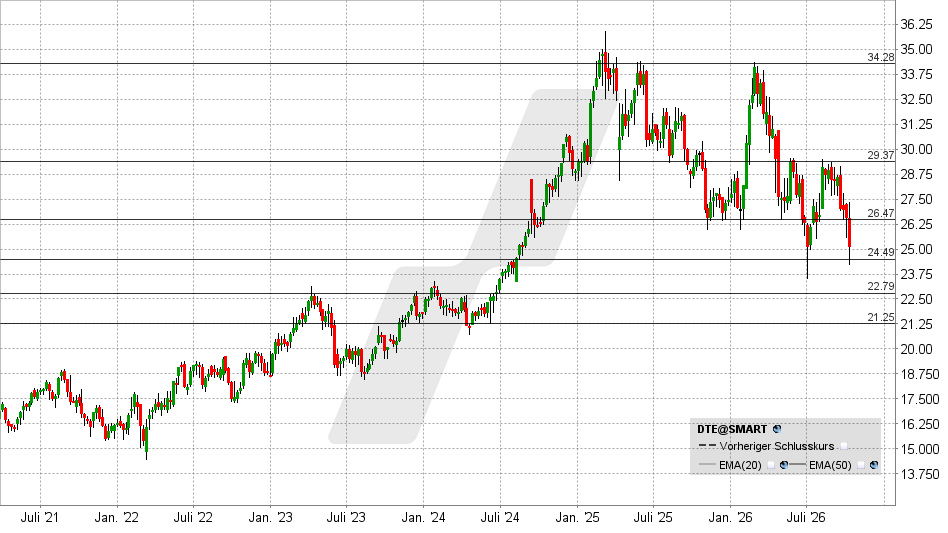
Der jüngste Rücksetzer könnte sich daher als Gelegenheit herausstellen. Gelingt eine Rückkehr über 26,50 Euro, würde das eine Erholung in Richtung 28,50 oder 29,40 Euro ermöglichen.
Darüber würde sich das Chartbild deutlich aufhellen.
Fällt die Aktie hingegen per Wochenschluss unter 25,50 Euro, muss mit weiteren Kursverlusten in Richtung 22,80 Euro gerechnet werden.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 09.10.2026 um 15:16 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Handeln wie die Profis? Mein Broker ist LYNX.