Dell wächst derzeit in einer Geschwindigkeit, die selbst für überzeugte Bullen erstaunlich ist. Noch interessanter könnten die Aussagen zur Branche sein.
Seitdem Dell vor einigen Jahren wieder an die Börse zurückgekehrt ist, haben die Aktie und auch der Firmengründer Michael Dell eine unglaubliche Erfolgsgeschichte auf das Parkett gezaubert.
Selbst wenn man bullisch ist, dürfte man Quartal um Quartal aufs Neue überrascht sein.
Dell im Überblick: Mehr als nur PCs
Dell Technologies gehört zu den weltweit größten Hardware-Konzernen und bietet eine breite Palette an Produkten, die von PCs und Notebooks über Server bis hin zu Speichersystemen reicht.
Zu den wichtigsten Produktlinien gehören die XPS-Serie für High-End-Notebooks, die Latitude-Serie für Geschäftslaptops und die Precision-Workstations, die sich an professionelle Anwender richten. Außerdem hat Dell mit Alienware eine Marke für Gaming-PCs und -Laptops etabliert.
Was Dell von der Konkurrenz abhebt, ist die Fokussierung auf kundenspezifische Lösungen und Dienstleistungen. Durch Übernahmen wie die von Perot Systems hat Dell auch im Bereich IT-Dienstleistungen und Consulting eine starke Position aufgebaut.
Daher ist das Unternehmen im Branchenvergleich hochprofitabel. Das ist unter anderem auf das immer wichtigere Infrastruktur-Geschäft zurückzuführen.
Servergeschäft boomt
Dell gliedert sich in zwei Geschäftsbereiche. Der erste Bereich ist die Client Solutions Group (CSG) und konzentriert sich auf Endbenutzergeräte, also Hardware und Lösungen, die direkt von Personen genutzt werden. Dazu gehören vor allem PCs, Laptops, Workstations, Monitore und Zubehör.
Der zweite Bereich ist die Infrastructure Solutions Group (ISG) und konzentriert sich auf die Bereitstellung von IT-Infrastruktur-Lösungen für Unternehmen. Dies umfasst Server, Speicherlösungen, Netzwerktechnologien und andere Hardware-Komponenten, die für Rechenzentren und Cloud-Infrastrukturen benötigt werden.
Wie bereits in den vorherigen Analysen aufgezeigt, ist die Dynamik in den beiden Segmenten sehr unterschiedlich.
CSG stagnierte über weite Strecken, während ISG ein rasantes Wachstum verzeichnete.
Inzwischen ist es aber auch im CSG-Segment zu einer Belebung gekommen. Im letzten Quartal konnte der Umsatz in diesem Bereich um 20 % auf 15,0 Mrd. USD gesteigert werden.
Gleichzeitig boomt ISG weiterhin. Der Umsatz kletterte um 89 % auf 31,8 Mrd. USD. Interessanterweise war das Wachstum bei klassischen Servern höher (+122 %) als bei KI-optimierten Systemen (+100 %).
Gewinn knapp 40 % über den Erwartungen
Dass es bei Dell gut läuft, ist keine Neuigkeit. Eine Dynamik in diesem Ausmaß wurde jedoch nicht erwartet.
Der Gewinn lag in Q2 mit 7,04 USD je Aktie weit über den Erwartungen von 4,95 USD. Mit einem Umsatz von 47,0 Mrd. USD wurden die Analystenschätzungen von 45,3 Mrd. USD ebenfalls übertroffen.
Auf Jahressicht entspricht das einem Umsatzplus von 58 % und etwas mehr als einer Verdreifachung des Gewinns.
Den Großteil der erwirtschafteten Mittel schüttet Dell unmittelbar an die Aktionäre aus, also auch an Michael Dell, der nach wie vor etwa 40 % der Anteile hält. Im letzten Quartal hat der Konzern 4,3 Mrd. USD in Aktienrückkäufe und die Dividende gesteckt.
Darüber hinaus wurde die Umsatzprognose für das laufende Geschäftsjahr von 167 auf 192 Mrd. USD und die Gewinnerwartung von 17,90 auf 25,50 USD je Aktie erhöht.
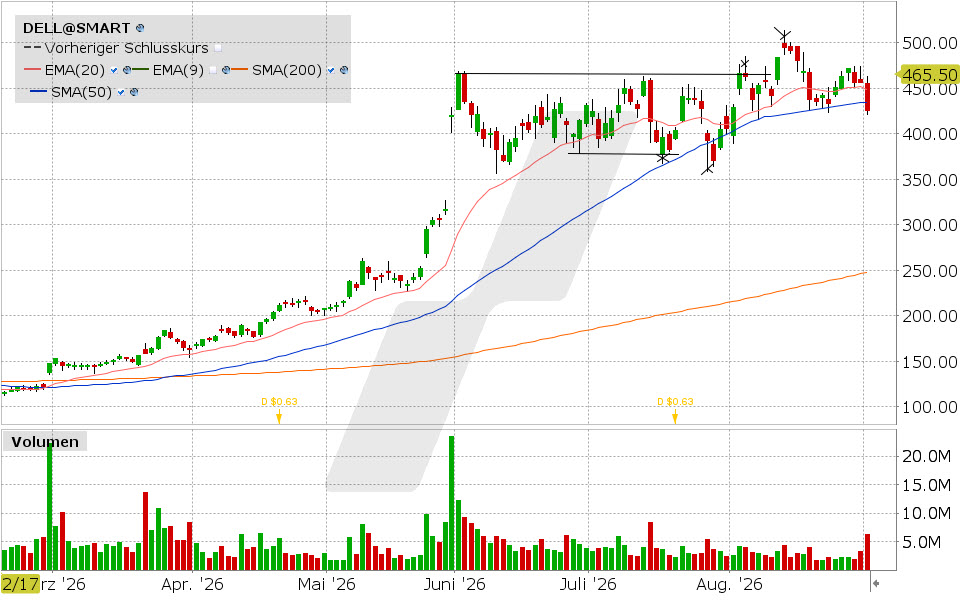
Dass die Aktie darauf mit einem Kurssprung reagiert hat, ist keine Überraschung. Es ist eher überraschend, dass die Freude nur einen Tag gehalten hat.
Trotzdem überbewertet?
Dell kommt demnach auf eine forward P/E von 20,9. Im historischen Vergleich ist das viel. Dell war noch nie höher bewertet. Allerdings stellt sich die Frage, ob ein historischer Vergleich wirklich noch Sinn ergibt.
Vor wenigen Jahren war der Konzern außerordentlich hoch verschuldet (die Schulden überstiegen zeitweise den Börsenwert), wuchs langsam und hatte niedrige Margen.
Heute wächst Dell mit hohen Tempo, hat die Verschuldung auf ein niedrigeres Niveau gesenkt und gleichzeitig die Margen verbessert und den Gewinn vervielfacht.
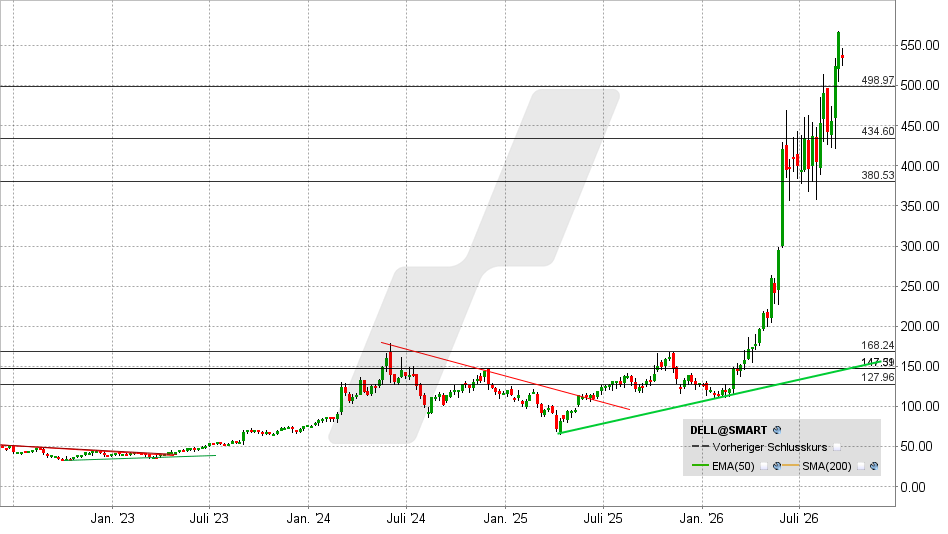
Sollte Dell auch nur annähernd an die laufenden Erfolge anknüpfen, könnte sich die Rallye fortsetzen. Derzeit wird erwartet, dass der Gewinn in den kommenden beiden Jahren jeweils um 17 – 19 % steigen soll. Damit lässt sich eine forward P/E von 20,9 rechtfertigen.
Jetzt wird es richtig spannend
Aber auch für diejenigen, die nicht in Dell investiert sind, gab es einige äußerst interessante Neuigkeiten und Aussagen.
Die jüngsten Aussagen von Dell sind weniger wegen der eigenen Geschäftsentwicklung interessant als wegen dessen, was sie über die gesamte KI-Infrastrukturbranche verraten.
Demnach beschleunigt sich die KI-Nachfrage immer weiter („AI demand continues to accelerate“). Dell meldete im zweiten Quartal einen Rekord bei den KI-Aufträgen von rund 61 Milliarden Dollar. Der Auftragsbestand liegt inzwischen bei 95 Milliarden Dollar. Die sichtbare Pipeline sei ein Vielfaches davon („five-quarter pipeline grew sequentially and remains a multiple of backlog“).
Noch wichtiger ist die Breite der Nachfrage. Dell erwartete beispielsweise auch eine steigende Nachfrage nach Speicherlösungen („early signs of increased storage demand“).
Dell geht davon aus, dass der Speicherbereich im Geschäftsjahr 2027 ein zweistelliges Wachstum verzeichnen wird. KI erzeuge enorme Datenmengen, die gespeichert, verarbeitet, geschützt und zunehmend auch lokal vorgehalten werden müssen.
Der eigentliche KI-Zyklus hat gerade erst begonnen
Damit könnte sich der adressierbare Markt für Hardware deutlich stärker ausweiten als bei früheren Serverzyklen.
Laut Dell steht die Adoptionskurve von Enterprise-KI erst am Anfang („AI adoption remains at the beginning of an S-curve“). Demnach haben erst 10 – 15 % der Enterprise-Kunden nennenswerte KI-Investitionen getätigt, was für einen mehrjährigen Adoptionszyklus spricht („management estimates only 10–15% of enterprises have undertaken meaningful agentic-AI modernization, implying an early, multi-year adoption“).
Das spiegelt sich auch darin wider, dass die Zahl der KI-Kunden in den letzten drei Quartalen von 3.200 auf 6.500 gestiegen ist. Viele Unternehmen beginnen also gerade erst damit, in KI zu investieren.
Besonders spannend wird deshalb die nächste Phase. Nach Ansicht von Dell erzeugen Inference, agentische KI, Physical AI und Robotik kontinuierlich neue Daten und damit einen selbstverstärkenden Bedarf an Speicher und Rechenleistung („AI-linked storage momentum is emerging, AI and early rise of physical AI and robotics to create a self-reinforcing storage demand cycle“).
Das Management geht von einem nachhaltigen und dauerhaften Anstieg der Nachfrage für KI-Infrastruktur, klassische Server, Speicher und PCs aus. („management citing durable, broad-based demand across AI infrastructure, traditional servers, storage and PCs“).
Tatsächlich haben die stark gestiegenen Hardwarepreise dazu geführt, dass viele Investitionen aufgeschoben wurden („Current hardware demand appears deferred rather than pulled forward: memory inflation is causing customers to extend asset lives, leaving 400 million PCs over four years old and a growing replacement requirement“).
Daher rechnet Dell mit einer Verschärfung des Halbleitermangels im kommenden Jahr („sees the structural semiconductor shortage worsening in 2027“).
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 15.09.2026 um 10:57 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Stabilität in stürmischen Zeiten. Bei LYNX selbstverständlich.