Die großen Gewinner des KI-Booms müssen nicht zwangsläufig Nvidia oder die Betreiber riesiger Rechenzentren sein.
Es ist immer wieder erstaunlich, wie schnell die Zeit verfliegt und wie die Kurse teilweise fliegen. Die letzten ausführlichen Analysen zu Ciena habe ich 2023 und 2024 veröffentlicht. Damals lag der Kurs noch irgendwo im Niemandsland. Seitdem hat sich der Kurs jedoch vervielfacht – und das nicht grundlos.
Diese Trends beflügeln Ciena
Ciena ist einer der weltweit führenden Anbieter von Netzwerk- und Kommunikationslösungen.
Der Schwerpunkt liegt auf der Entwicklung von Lösungen für die Übertragung großer Datenmengen.
Bisher verdiente man also vor allem damit Geld, die eigenen Produkte und Dienstleistungen an Telekommunikationsunternehmen und Internetanbieter zu verkaufen.
Inzwischen sind die Anwendungsfelder jedoch sehr viel umfangreicher, man könnte auch sagen, dass sie schier endlos sind.
Heutzutage sind die meisten Arbeitsplätze vernetzt. Unternehmen und Behörden betreiben riesige Netzwerke mit ebenso gigantischem Datenaufkommen. Das will verarbeitet, gespeichert und zugänglich gemacht werden.
Dafür benötigt man allerlei Netzwerktechnologie, angefangen bei Servern bis hin zur passenden Software zur Überwachung, Steuerung und natürlich Cloud-Anwendungen. All das geschieht für die meisten Menschen unsichtbar im Hintergrund. Netzwerktechnik ist allerdings omnipräsent.
Die Datenmengen gehen dank der Digitalisierung, der zunehmenden Zahl an Sensoren (IoT), 5G und vieler weiterer Faktoren durch die Decke und dementsprechend müssen die Kapazitäten zur Verarbeitung der Daten ausgebaut werden.
Ciena hat die passenden Produkte dafür.
Der größte Wachstumstreiber ist KI
Denn künstliche Intelligenz verändert nicht nur die Nachfrage nach Rechenleistung, sondern auch die Anforderungen an die Netzwerke. KI-Rechenzentren müssen riesige Datenmengen zwischen Servern, Speichern und verschiedenen Standorten bewegen. Je größer die Modelle und je intensiver deren Nutzung, desto wichtiger wird eine schnelle und zuverlässige Datenübertragung.
Genau hier kommt Ciena ins Spiel. Während bei KI häufig über GPUs, Rechenzentren und Stromversorgung gesprochen wird, werden die grundlegenden Komponenten gerne vergessen. Ciena liefert einen Teil der notwendigen Infrastruktur.
Das Unternehmen bietet unter anderem optische Netzwerksysteme, Routing-Technologie und Software für die Steuerung und Automatisierung von Netzwerken. Besonders wichtig ist dabei die optische Datenübertragung. Je mehr Daten durch die Leitungen müssen, desto höher müssen Geschwindigkeit und Kapazität der Verbindungen sein.
Ist das erst der Anfang?
Die hohe Nachfrage hat zu steigenden Preisen und einer hohen Auslastung geführt. Darüber hinaus gibt Ciena an, dass sich auch der Produktmix verbessert hat.
All diese Faktoren haben dazu beigetragen, dass es im Geschäftsjahr 2025 zu einem Gewinnsprung um 45 % auf 2,64 USD je Aktie gekommen ist.
Im laufenden Geschäftsjahr hat die Dynamik weiter zugenommen. Im letzten Quartal lag der Gewinn mit 2,11 USD je Aktie weit über den Erwartungen von 1,75 USD. Mit einem Umsatz von 1,67 Mrd. USD wurden die Analystenschätzungen von 1,65 Mrd. USD ebenfalls übertroffen.
Auf Jahressicht entspricht das einem Umsatzplus von 37 % und einem Gewinnsprung um 215 %.
Dazu passen die Konsensschätzungen, die für das laufende Geschäftsjahr einen Gewinnsprung um 170 % auf 7,15 USD je Aktie vorsehen. Ciena kommt demnach auf eine forward P/E von 54,7.
Gleichzeitig kletterte der Auftragsbestand auf 8,5 Mrd. USD, was dafür spricht, dass sich die starke Entwicklung fortsetzen könnte. Darüber hinaus setzt das Unternehmen immer stärker auf langfristige Vereinbarungen mit Kunden.
Dadurch verbessert sich die Planbarkeit und das zeigt, wie hoch die Nachfrage wirklich ist.
Dem Vorstand zufolge hat die Dynamik nach dem Ende des Quartals weiter zugenommen. Der Vorstand geht daher davon aus, dass der Auftragsbestand bis Ende des Jahres auf 10 Mrd. USD steigen wird.
Für das im November anbrechende Geschäftsjahr stellt Ciena einen Anstieg der Umsätze von etwa 6,42 Mrd. USD auf 8,3 – 8,4 Mrd. USD in Aussicht. Gleichzeitig soll sich die Profitabilität verbessern.
Den Konsensschätzungen zufolge könnte das Ergebnis im bald anbrechenden Geschäftsjahr um 69 % auf 12,12 USD je Aktie steigen. Sollte das eintreffen, würde die P/E dadurch auf 32,3 sinken.
Mindestens genauso interessant ist der langfristige Ausblick. Ciena erwartet bis 2029 eine Verdopplung der Umsätze.
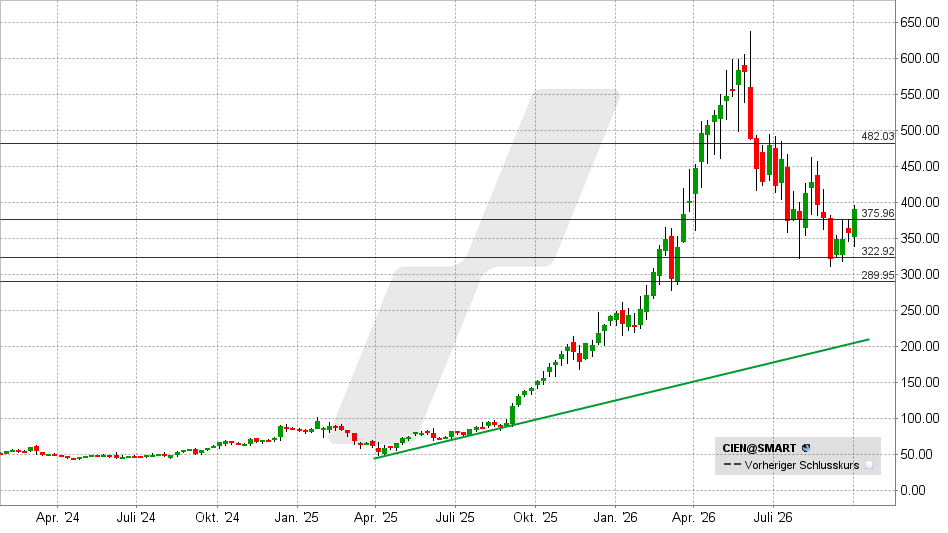
Ciena könnte in den letzten Wochen einen Boden ausgebildet und mit dem Ausbruch über 375 USD ein Kaufsignal ausgelöst haben.
Mögliche Kursziele auf der Oberseite liegen bei 425 sowie 450 und 482 USD.
Fällt die Aktie jedoch unter 375 USD zurück, haben die Bullen ihre Chance vorerst vertan.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 05.10.2026 um 11:49 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Probleme mit Ihrem Broker? Ich bin bei LYNX.