Die Analysen von Achim Mautz basieren überwiegend auf der Technischen Analyse. Dabei nutzt der Autor, gestützt auf seine langjährige Handelserfahrung, bewährte Methoden der Chartanalyse. Er untersucht Wertpapiere unter anderem anhand von Chartmustern, Trendsignalen Unterstützungen, Widerständen und gleitenden Durchschnitten.
Hören Sie sich die Audioversion dieses Artikels an (KI-generiert).
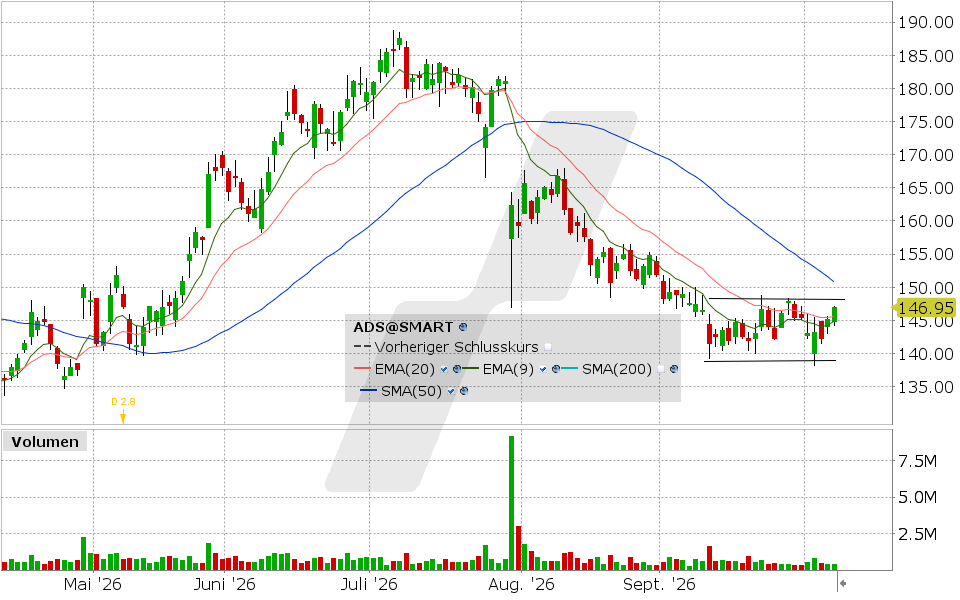
Trendbetrachtung auf Basis 6 Monate: Bereits zu Beginn der Woche haben wir uns die aktuell angeschlagene Gesamtsituation der Puma-Aktie genauer angesehen. Doch auch die adidas-Aktie konnte sich dem negativen Branchentrend der vergangenen Monate nicht entziehen.
Die Kursgewinne der im Mai gestarteten Rallye wurden mittlerweile beinahe vollständig zunichtegemacht. Zumindest konnte das Papier in den letzten Handelstagen wieder erste positive Tendenzen zeigen, nachdem das wichtige Pivot-Tief vom September verteidigt wurde. Dies könnte ein erster Hinweis auf eine mögliche Stabilisierung sein. Der übergeordnete Trend befindet sich allerdings weiterhin in einer bärischen Phase. Der Fokus liegt nun auf der 50-Tage-Linie sowie dem nächsten Widerstand bei 148.76 EUR.
Expertenmeinung: Mit der erfolgreichen Verteidigung des September-Tiefs könnten sich für die Bullen zumindest vorübergehend wieder etwas günstigere Voraussetzungen ergeben. Entscheidend dürfte nun sein, ob es der adidas-Aktie gelingt, die 50-Tage-Linie zurückzuerobern und den Widerstand bei 148.76 EUR nachhaltig zu überwinden.
Ein solcher Ausbruch könnte das Interesse weiterer Käufer wecken und eine größere Erholungsbewegung begünstigen. Sollte hingegen das September-Tief erneut unterschritten werden, wäre das jüngste Stabilisierungssignal infrage gestellt und eine Fortsetzung der Abwärtsbewegung denkbar.
Der Inhalt dieses Artikels wurde erstellt am 08.10.2026 um 7:50 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Der renommierte Börsenjournalist Achim Mautz ist professioneller Day- und Swingtrader mit besonderem Fokus auf die US Märkte. Außerdem ist er Vorstand des Börsenclubs ratgebergeld.at und gerichtlich beeidigter Sachverständiger für den Bereich Wertpapierdienstleistungen in Österreich. Seit über 10 Jahren ist er für den Online-Broker LYNX als Börsenexperte tätig und wird unter anderem für seine täglichen Wertpapieranalysen in unserem Börsenblick geschätzt.
Weltweit an den Börsen handeln
Investoren, Anleger und Trader genießen mit einem Depot über LYNX den direkten Zugang zu nationalen und internationalen Börsenplätzen in Deutschland, Europa, den USA und Asien. Handeln Sie an 150 Märkten, in 33 Ländern und 24 Währungen. Jetzt informieren: Alle Märkte
Ab jetzt täglich die neuesten Börsenblick-Analysen per E-Mail erhalten
Der Inhalt dieses Artikels wurde erstellt am 18.08.2026 um 20:42 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Die Ende Juli vorgelegten Bilanzdaten wurden äußerst negativ aufgenommen, die adidas-Aktie sackte durch, der seit April bestehende Aufwärtstrend war dahin. Einige aber hielten in den Kurseinbruch hinein die Hand auf. Aktuell scheint es, als sei das keine gute Idee gewesen.
Der Sportartikelhersteller meldete für das zweite Quartal zwar ordentlich gestiegene Umsätze und hob daraufhin auch den Umsatzausblick für das Gesamtjahr an. Aber der Gewinn vor Zinsen und Steuern (EBIT) blieb trotz der positiven Überraschung hinter den Prognosen zurück, daher ließ man bei adidas den Ausblick für 2026 in diesem Bereich auch unverändert. Höhere Marketingkosten führten zu einer gedrückten Marge … und das am Markt angeführte Argument, dass höhere Umsätze, die durch höheren Kapitaleinsatz erzielt werden, unter dem Strich eben nichts bringen, ist nicht von der Hand zu weisen.
Allerdings dürften sich diejenigen, die am 30. Juli in die als Reaktion auf das Zahlenwerk kräftig eingebrochenen Kurse hinein gekauft hatten, gesagt haben: Der höhere Umsatz wird bleiben, die höheren Aufwendungen im Marketing aber auf Dauer nicht. Zumal der Gewinn pro Aktie bereits seit dem schwachen Jahr 2023 wieder zulegt … und dass es auch 2026 zu einem höheren Gewinn pro Aktie kommen wird als im Vorjahr, steht auch nach der Quartalsbilanz bislang nicht in Zweifel. Und während man vor zwei Jahren in Bezug auf die Bewertung eine Augenbraue heben musste, ist die jetzt ein Aspekt, der den Bullen in die Karten spielen müsste.
Denn auf Basis der derzeitigen, durchschnittlichen Gewinnschätzung der Analysten kommt die Aktie aktuell auf ein Kurs-/Gewinn-Verhältnis von 17. So günstig war sie seit vielen Jahren nicht mehr. Und das zugleich mit der Perspektive, dass sich der Gewinn in den kommenden Jahren weiter steigern lässt … zumindest, wenn die Analysten Recht behalten.
Expertenmeinung: Doch das Chartbild spiegelt den aufgrund dieser Aspekte durchaus zu vertretenden Optimismus der Experten nicht wider. Während 22 der 30 eine Einschätzung abgebenden Analysten für „Kaufen“ plädieren und das Kursziel mit momentan 202 Euro sehr weit über dem aktuellen Kurs liegt, hat die Aktie nach den Käufen derer, die in die negative Reaktion auf die Bilanzzahlen eingestiegen sind, wieder abgedreht und rutscht auf das Tief des Bilanztages zu. Aber hat denn ein solcher, erneuter Abwärtsimpuls eine taugliche Argumentation im Rücken?
Zumindest nichts, das zwingend wäre. Natürlich kann man argumentieren, dass das Konsumumfeld rund um den Globus schwierig ist und adidas womöglich eher über kurz als über lang mehr rabattieren muss, was dann auf die Margen drückt. Das wären zwar nur Vermutungen. Aber wenn das Chartbild solchen Spekulationen entspricht, werden sie durchaus von vielen übernommen, denn an der Börse pflegen die Kurse öfter die Nachrichten zu beeinflussen als umgekehrt. Was hieße:
Das bärische Lager hat hier derzeit die klar besseren Karten. Vor allem, weil die Gegenbewegung nach der Bilanz eingangs zwar gut aussah, immerhin gelang am Bilanztag ein bullischer „Hammer“ im Candlestick-Chart, zugleich wurde dadurch die 200-Tage-Linie auf Schlusskursbasis gehalten. Aber dann drehte die Aktie dort ab, wo sie für eine Aufwärtswende hätte weiterlaufen müssen:
Bereits am Zwischentief vom 24. Juli bei 166,65 Euro war Schluss mit dem Aufwärtsimpuls. Dadurch drehte adidas noch unterhalb der 20-Tage-Linie ab und hat mittlerweile auch die 200-Tage-Linie wieder unterschritten. Da ist jetzt wieder Abwärts-Momentum im Kurs, so dass es fraglich ist, ob das Tagestief des Bilanztags bei 147,00 Euro die Verkäufer aufhalten würde.
Die adidas-Aktie müsste mit Schlusskursen über 168 Euro das letzte Zwischenhoch überwinden und dadurch 200-Tage- und 20-Tage-Linie zurückerobern, um das bullische Signal zu erzeugen, das die Gegenreaktion nach den Quartalszahlen nicht generieren konnte. Solange das nicht gelingt, bliebe der Weg nach unten der leichtere.
Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.
Analysemethode
Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.
10.07.2026 11:15 Uhr
Adidas: Rückkehr zu alter Stärke?
— Tobias Krieg
Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 10.07.2026 um 11:04 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Adidas galt lange als unantastbar, doch ausgerechnet der größte Erfolg wurde zur größten Schwäche. Läuft gerade das große Comeback?
Vom Branchenprimus zum Krisenfall
Adidas zählt seit Jahrzehnten zu den bekanntesten Sportartikelherstellern der Welt. Gemeinsam mit Nike und Puma prägte der Konzern den globalen Markt und galt lange als nahezu unangreifbar. Doch die Branche hat sich grundlegend verändert.
Neue Wettbewerber haben profitable Nischen erobert, die großen Absatzmärkte sind weitgehend gesättigt und Modetrends wechseln schneller denn je.
Tatsächlich steckt die gesamte Sportartikelbranche in einem strukturellen Wandel. In Europa und Nordamerika besitzen viele Verbraucher bereits mehrere Paar Sportschuhe und umfangreiche Sportbekleidung. Zusätzliche Nachfrage entsteht deshalb immer häufiger nur durch Innovationen, neue Modetrends oder höherpreisige Produkte.
Gleichzeitig greifen spezialisierte Marken gezielt einzelne Segmente an. Lululemon dominiert den Yogabereich, On Running wächst im Laufsport rasant und Unternehmen wie Skechers, New Balance oder Asics gewinnen ebenfalls Marktanteile. In China haben sich mit Anta Sports und Li Ning zudem starke heimische Konkurrenten etabliert, die den internationalen Marken zunehmend das Leben schwer machen.
Warum die Erfolgsstrategie plötzlich gescheitert ist
Unter dem früheren Vorstandschef Kasper Rorsted setzte Adidas daher auf eine stark vereinfachte Produktpalette, konzentrierte sich auf wenige globale Bestseller und forcierte den Direktvertrieb über eigene Kanäle. Gleichzeitig wurden Großhändler zurückgedrängt und der Fokus immer stärker auf Lifestyle-Produkte und modische Kooperationen gelegt. Solange Modelle wie Yeezy oder Superstar gefragt waren, funktionierte diese Strategie hervorragend.
Nachdem die Kooperation mit Kanye West und damit auch Yeezy vor dem Ende standen, zeigten sich jedoch die Schwächen dieses Ansatzes. Hinzu kam, dass die Lebenszyklen der wichtigsten Modelle ausliefen, während neue Innovationen fehlten.
Weil Adidas seine Produktvielfalt deutlich reduziert hatte, konnte das Unternehmen den Rückgang einzelner Bestseller kaum ausgleichen. Hinzu kamen das abrupte Ende der Yeezy-Partnerschaft sowie erhebliche Probleme im chinesischen Markt, wo Adidas in großem Tempo Marktanteile verloren hatte.
Im Fall von Adidas hat das dazu beigetragen, dass der Konzern kurzzeitig rote Zahlen geschrieben hat – nachdem zuvor Milliardengewinne die Regel waren.
Bjørn.
Der Wendepunkt kam Anfang 2023 mit dem Amtsantritt von Bjørn Gulden. Der Norweger hatte zuvor bereits Puma erfolgreich saniert und brachte umfangreiche Erfahrung aus früheren Jahren bei Adidas mit.
Sein Führungsstil unterscheidet sich deutlich von dem seines Vorgänger. Statt komplizierter Kennzahlensysteme und zentraler Steuerung setzt Gulden auf einfache Strukturen, schnelle Entscheidungen und mehr Verantwortung für die regionalen Teams. Unterstützt wird dieser Kurs vom Aufsichtsratsvorsitzenden Nassef Sawiris, der selbst zu den größten Aktionären gehört und damit ein starkes Eigeninteresse am langfristigen Erfolg besitzt.
Gerade in China entwickelt Adidas inzwischen zahlreiche Produkte speziell für lokale Kunden. Rund die Hälfte der dort verkauften Artikel entsteht inzwischen mit regionalem Fokus. Auch in Nordamerika sitzen die verantwortlichen Teams näher am Markt und arbeiten enger mit Händlern, Universitäten und Sportorganisationen zusammen.
Die neue Strategie orientiert sich wieder stärker an den traditionellen Stärken der Marke. Adidas soll nicht länger primär als Modeunternehmen wahrgenommen werden, sondern wieder als Sportmarke mit hoher technischer Kompetenz.
Klassiker statt kurzlebige Modetrends
Gleichzeitig setzt der Konzern auf erfolgreiche Klassiker, die sich modern interpretieren und neu auflegen lassen. Selbst neue Trends lassen sich häufig mit vorhandenen Designs bedienen, anstatt ständig völlig neue Produktlinien entwickeln zu müssen.
Das reduziert auch das Moderisiko. Zwar bleibt rund die Hälfte des Sortiments von wechselnden Trends abhängig, doch ein Großteil dieser Produkte basiert auf bewährten Klassikern, die bereits seit vielen Jahren erfolgreich verkauft werden.
Parallel investiert Adidas wieder deutlich stärker in den Leistungs- und Profisport. Vor allem im Laufsport erzielt der Konzern mit modernen Wettkampfschuhen wieder beachtliche Erfolge. Gesponserte Athleten gewinnen internationale Marathons und stärken damit die Glaubwürdigkeit der Marke.
Auch im Basketball baut Adidas seine Präsenz konsequent aus und konnte prominente Spieler wie Anthony Edwards verpflichten. Solche Investitionen schaffen Aufmerksamkeit für die Marke und fördern gleichzeitig den Verkauf von Bekleidung, die in den vergangenen Jahren gegenüber dem Schuhgeschäft deutlich an Bedeutung verloren hatte.
Gleichzeitig normalisiert Adidas das Verhältnis zu seinen Handelspartnern. Während der frühere Vorstand den Direktvertrieb bevorzugte, verfolgt Gulden einen ausgewogeneren Ansatz. Auch künftig dürfte der Großhandel mit mehr als 60 Prozent den größten Umsatzanteil ausmachen, während der Direktvertrieb unter 40 Prozent bleibt.
Läuft der Turnaround längst?
Operativ zeigt der Turnaround bereits deutliche Fortschritte. Nach dem Verlustjahr 2023 kehrte Adidas schnell in die Gewinnzone zurück. Im Geschäftsjahr 2024 erzielte das Unternehmen bereits einen Gewinn von 4,28 Euro je Aktie. Im darauffolgenden Jahr stieg der Gewinn sogar auf 7,51 Euro je Aktie. Gleichzeitig verbesserten sich Umsatz und Profitabilität in den meisten Regionen deutlich, obwohl das plötzliche Yeezy-Aus das Geschäft noch belastete.
Im laufenden Geschäftsjahr hat sich die positive Entwicklung fortgesetzt. Im ersten Quartal konnte der Umsatz währungsbereinigt um 14 % auf 6,6 Mrd. Euro gesteigert werden.
Gleichzeitig hat sich die operative Marge von 9,9 auf 10,7 % verbessert. Das Betriebsergebnis kletterte um 16 % auf 705 Mio. Euro und der Gewinn aus fortgeführten Geschäftsbereichen um 11 % auf 484 Mio. Euro.
Derzeit wird erwartet, dass der Gewinn um 27 % auf 9,50 Euro je Aktie steigen wird. Damit würde man das bisherige Rekordergebnis von 10,00 Euro je Aktie nur knapp verfehlen – doch es stehen noch drei Quartale aus, in denen Adidas wieder überraschen kann. Die Halbjahreszahlen werden voraussichtlich am 30. Juli vorgelegt.
Sollten die Erwartungen erfüllt werden, entspricht das einem KGVe von 19,1. Im langjährigen Durchschnitt lag das KGV bei 25,9.
Gelingt jetzt ein Ausbruch über 185 Euro, kommt es zu einem prozyklischen Kaufsignal mit möglichen Kurszielen bei 196–200 und 214–220 Euro.
Kurzfristig ist die Aktie jedoch korrekturgefährdet. Ein mögliches Kursziel auf der Unterseite liegt bei 169 Euro. Darunter kommt es zu einem Verkaufssignal mit möglichen Kurszielen bei 160 und 150 Euro.
Über den Autor
Tobias Krieg ist Chefanalyst bei LYNX Broker und Gründer von LongTerm-Value.
Er ist seit mehr als fünfzehn Jahren an der Börse aktiv, davon mehr als eine Dekade als leidenschaftlicher Vollzeit-Investor. Geprägt durch Vorbilder wie Charlie Munger, Peter Lynch und Bill Miller ist Value Investing der Grundsatz und Growth at a reasonable Price der Wahlspruch.
Denn auch gute Unternehmen können schlechte Investments sein. Ein attraktiver Einstiegskurs zum richtigen Zeitpunkt ist absolut entscheidend.
Analysemethode
Die Aktienanalysen von TobiasKrieg basieren auf einer Kombination aus Charttechnik und Fundamentalanalyse. Dabei liegt der Fokus auf der Bewertung von Unternehmen anhand ihrer finanziellen Kennzahlen, wie z. B. KGV, Cashflow oder Eigenkapitalrendite, sowie auf der Identifikation von überdurchschnittlichen Wachstumspotenzialen zu einem attraktiven Einstiegskurs.
06.07.2026 08:12 Uhr
adidas: Aufwärtsbewegung setzt sich vorerst fort
— Achim Mautz
Chart-Betrachtungszeitraum: 6 Monate
Charttrend: Bullisch
Gültigkeit der Analyse: 2 Wochen
Erwartung: Bullisch
Der Inhalt dieses Artikels wurde erstellt am 06.07.2026 um 7:47 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Trendbetrachtung auf Basis 6 Monate: Dem deutschen Sportartikelhersteller habe ich zuletzt Anfang Juni positive Aussichten mit auf den Weg gegeben. Damals konnte die adidas-Aktie gerade den Sprung über die 200-Tage-Linie verteidigen.
Auch der Halt der 20-Tage-Linie zeigte, dass die Bullen das Momentum weiterhin aufrechterhalten konnten. In der Folge ging es mit den Kursen weiter dynamisch in Richtung Norden. Selbst die zweite Zwischenkorrektur von Ende Juni wurde erneut am kurzfristigen gleitenden Durchschnitt aufgefangen. Zudem konnte das Papier vorige Woche ein weiteres Hoch generieren. Der Aufwärtstrend bleibt damit intakt und die Käufer scheinen weiterhin im Vorteil zu sein.
Expertenmeinung: Die Bullen dürften vorerst weiter die besseren Karten haben. Solange die Aktie oberhalb des kurzfristigen gleitenden Durchschnitts notiert, könnte eine Fortsetzung der laufenden Aufwärtsbewegung möglich bleiben. Kleinere Rücksetzer könnten weiterhin als normale Zwischenkorrekturen gewertet werden.
Entscheidend wäre jedoch, dass die Serie von höheren Hochs und höheren Tiefs nicht verletzt wird. Sollte adidas erneut unter die 20-Tage-Linie rutschen, könnte kurzfristig etwas Vorsicht angebracht sein. Der übergeordnete Trend bleibt derzeit bullisch. Das letzte höhere Tief befindet sich bei 169.50 EUR.
Der renommierte Börsenjournalist Achim Mautz ist professioneller Day- und Swingtrader mit besonderem Fokus auf die US Märkte. Außerdem ist er Vorstand des Börsenclubs ratgebergeld.at und gerichtlich beeidigter Sachverständiger für den Bereich Wertpapierdienstleistungen in Österreich. Seit über 10 Jahren ist er für den Online-Broker LYNX als Börsenexperte tätig und wird unter anderem für seine täglichen Wertpapieranalysen in unserem Börsenblick geschätzt.
Analysemethode
Die Analysen von Achim Mautz basieren überwiegend auf der Technischen Analyse. Dabei nutzt der Autor, gestützt auf seine langjährige Handelserfahrung, bewährte Methoden der Chartanalyse. Er untersucht Wertpapiere unter anderem anhand von Chartmustern, Trendsignalen Unterstützungen, Widerständen und gleitenden Durchschnitten.
11.06.2026 08:16 Uhr
adidas dreht auf – Trendwende scheint geglückt
— Achim Mautz
Chart-Betrachtungszeitraum: 6 Monate
Charttrend: Bullisch
Gültigkeit der Analyse: 2 Wochen
Erwartung: Bullisch
Der Inhalt dieses Artikels wurde erstellt am 11.06.2026 um 7:50 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Trendbetrachtung auf Basis 6 Monate: Bis Ende April gelang es dem deutschen Sportartikelhersteller nicht, nachhaltig von steigenden Kursen zu profitieren. Dann vollzog die adidas-Aktie den Übergang in eine neue Trendphase. Zu diesem Zeitpunkt lag jedoch noch die 200-Tage-Linie als potenzielle Hürde auf der Oberseite im Weg, die Ende Mai überwunden und inzwischen zurückerobert wurde.
Zu Beginn der Woche zogen die Kurse deutlich an und markierten ein weiteres höheres Hoch. Damit wirkt die Trendwende bei adidas inzwischen auch auf längerfristiger Basis zunehmend bestätigt. Der Trendverlauf hat sich spürbar verbessert, und das Momentum liegt derzeit eher auf der Seite der Käufer.
Expertenmeinung: Die Rückeroberung der 200-Tage-Linie wird im Chartbild häufig als relevantes technisches Merkmal gewertet. Bleibt die Aktie oberhalb dieser gleitenden Durchschnittslinie stabil, könnte sich die positive Struktur weiter festigen. Vor allem die jüngste Folge höherer Hochs und höherer Tiefs spricht derzeit für eine Fortsetzung der Erholung.
Kurzfristige Rücksetzer wären nach dem dynamischen Anstieg nicht ungewöhnlich, würden das Gesamtbild jedoch erst dann deutlicher eintrüben, wenn die Unterstützungszone um 159.40 wieder nachhaltig unterschritten wird. Insgesamt wirkt das Chartbild aktuell eher zugunsten der Käufer.
Der renommierte Börsenjournalist Achim Mautz ist professioneller Day- und Swingtrader mit besonderem Fokus auf die US Märkte. Außerdem ist er Vorstand des Börsenclubs ratgebergeld.at und gerichtlich beeidigter Sachverständiger für den Bereich Wertpapierdienstleistungen in Österreich. Seit über 10 Jahren ist er für den Online-Broker LYNX als Börsenexperte tätig und wird unter anderem für seine täglichen Wertpapieranalysen in unserem Börsenblick geschätzt.
Analysemethode
Die Analysen von Achim Mautz basieren überwiegend auf der Technischen Analyse. Dabei nutzt der Autor, gestützt auf seine langjährige Handelserfahrung, bewährte Methoden der Chartanalyse. Er untersucht Wertpapiere unter anderem anhand von Chartmustern, Trendsignalen Unterstützungen, Widerständen und gleitenden Durchschnitten.
19.05.2026 08:14 Uhr
adidas: Jetzt wird die Sache spannend!
— Ronald Gehrt
Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 18.05.2026 um 22:01 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
adidas überraschte die Marktteilnehmer Ende April mit starken Ergebnissen im ersten Quartal. Für einen Ausbruch aus dem Abwärtstrend reichte es danach zwar nicht, aber die Aktie bleibt weiter in Reichweite eines bullischen Signals. Da darf aber jetzt nichts schiefgehen.
Der Umsatz des Sportartikelherstellers stieg in den ersten drei Monaten, wenngleich währungsbereinigt, um 14 Prozent, das Betriebsergebnis legte um 16 Prozent auf 705 Millionen Euro zu. Das war besser als seitens der Analysten erwartet. Und der Kursanstieg der Aktie am Tag der Bilanzvorlage (29. April) von 8,3 Prozent unterstrich: Auch die Anleger waren positiv überrascht. Aber nicht überrascht genug, um alleine auf Basis dieses guten Ergebnisses an die mittelfristige Aufwärtswende zu glauben, wie es scheint. Denn was fehlte, waren Anschlusskäufe.
Die adidas-Aktie schwenkte in eine volatile Seitwärtsbewegung zwischen grob 140 und 153 Euro ein. Dadurch blieb der Kurs in Reichweite der bereits seit fast einem Jahr den Kurs drückenden Abwärtstrendlinie bei aktuell 153 Euro, kam aber bislang nicht darüber hinaus.
Es wäre kein weiter Weg über diese Linie. Zwar sollte man die momentan bei 160 Euro verlaufende 200-Tage-Linie mit einbeziehen. Aber auch ein Sprung über 160 Euro wäre ja grundsätzlich jederzeit möglich. Zumal die Analysten der Aktie deutlich mehr zutrauen würden:
Expertenmeinung: Das durchschnittliche Kursziel der 29 die Aktie derzeit einstufenden Analysten liegt bei knapp 197 Euro – bis dorthin wären es gut 30 Prozent Kurspotenzial. Hinzu kommt, dass man 2023/2024 eine massive Verbesserung des Unternehmensgewinns so überzogen vorweggenommen hatte, dass die Aktie am Hoch Anfang 2025 überbewertet war. Aber der Gewinn pro Aktie steigt ja tatsächlich … während die Aktie in dieser Zeit erheblich in die Knie ging. Erreichte das Kurs-/Gewinn-Verhältnis Ende 2024 überzogene 55, liegt es auf dem derzeitigen Kursniveau auf Basis der durchschnittlichen 2026er-Gewinnschätzung der Analysten bei nur noch 15.
Was vorher zu teuer war, wäre jetzt sogar eine Unterbewertung. Zumindest, wenn die Experten Recht behalten und adidas in den kommenden zwei Jahren im Schnitt weitere 20 Prozent Anstieg beim Gewinn pro Aktie schafft. Aber wäre das ein alleine entscheidendes Kriterium, hätte die Aktie längst nach oben gedreht. Der Abwärtstrend ist derzeit offenkundig eine effektive Bremse für potenzielle Käufer. Die muss also gelöst werden. Was machbar wäre, nahe genug dran wäre der Kurs ja, aber:
Diejenigen, die die Aktie seit Monaten erfolgreich leer verkaufen, sprich die Bären, hätten da eben auch noch ein Wörtchen mitzureden. Die Nähe zur Abwärtstrendlinie darf nicht darüber hinwegtäuschen, dass wir hier seit Monaten tiefer liegende Zwischenhochs und sukzessiv niedrigere Zwischentiefs sehen. Der Abwärtstrend ist voll intakt. Und das, was aktuell als kleiner Aufwärtstrendkanal daherkommt, wäre umgehend eine Bestätigung der laufenden Baisse, wenn dieser Kanal klar nach unten verlassen würde und damit als „bärische Flagge“ den Abwärtstrend ein weiteres Mal bestätigen würde.
Fazit: Die adidas-Aktie ist angesichts der robusten Erholung bei Umsatz und Gewinn in einem alles andere als optimalen Umfeld und ihrer günstigen Bewertung ein Top-Kandidat für die Watchlist. Um von dort ins Depot aufzusteigen, muss aber dieser Knoten platzen und die Abwärtstrendlinie nebst 200-Tage-Linie überboten sein. Angesichts dieses Chartbilds könnte es dahingehend bald eine Entscheidung geben – die kommenden Tage und Wochen werden hier also spannend!
Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.
Analysemethode
Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.
29.04.2026 15:00 Uhr
Adidas: Endlich wieder in der Erfolgsspur?
— Tobias Krieg
20.04.2026 08:28 Uhr
Adidas: Kleiner Boden gelungen … gut, aber noch nicht genug
— Ronald Gehrt
05.03.2026 08:37 Uhr
adidas: „the trend is your friend“ – diese Aktie belegt das
— Ronald Gehrt
28.01.2026 08:21 Uhr
Adidas unter Druck
— Achim Mautz
23.01.2026 08:32 Uhr
adidas: Diese Reaktion schien verdächtig mager
— Ronald Gehrt
07.01.2026 08:30 Uhr
adidas: Ein Abwärtstrend wie aus dem Lehrbuch
— Ronald Gehrt
30.10.2025 08:25 Uhr
adidas: Falsche Richtung?
— Ronald Gehrt
23.10.2025 08:12 Uhr
adidas nach der Trendwende – wie stabil ist die Erholung?
— Achim Mautz