TD Synnex ist einer der größten IT-Distributoren der Welt, doch hinter dem unscheinbaren Geschäftsmodell verbirgt sich ein Unternehmen mit erstaunlicher Dynamik.
TD Synnex scheint in allen Aspekten ein Spezialfall zu sein. Das Unternehmen ist ein langfristiger Outperformer und der Trackrecord ist stattlich – trotzdem war die Bewertung über weite Strecken niedrig.
Zeitweise lag die P/E bei 8, obwohl das Unternehmen im langjährigen Durchschnitt zweistellige Wachstumsraten verzeichnet hat.
Im laufenden Geschäftsjahr dürfte es zu einem Gewinnsprung um 61 % auf 21,20 USD je Aktie kommen, womit TD Synnex das bisherige Rekordergebnis von 13,19 USD je Aktie aus dem vergangenen Jahr weit hinter sich lassen würde.
Daher ist es auch keine große Überraschung, dass die Aktie in der Nähe des Allzeithochs notiert. Trotzdem scheint TD Synnex wenig gewöhnlich zu sein, denn zuletzt hat das Unternehmen die Gewinnerwartungen um mehr als 20 % übertroffen – und dennoch ist der Kurs eingebrochen.
Wie passt das alles zusammen?
Der stille Profiteur
TD Synnex wirkt auf den ersten Blick wie ein klassischer IT-Großhändler. Das greift jedoch zu kurz. Das Unternehmen sitzt an einer wichtigen Schnittstelle des Technologiemarktes und verbindet mehr als 2.500 Hersteller mit über 150.000 Vertriebspartnern in mehr als 100 Ländern.
Das Geschäftsmodell ist einfach zu verstehen. Hersteller wie Microsoft, Cisco, Dell, HP, Lenovo oder Apple können nicht jeden Kunden direkt erreichen. TD Synnex bündelt deren Produkte und bringt sie über Systemhäuser, Reseller, Managed-Service-Provider und andere Vertriebspartner zu den Endkunden. Gleichzeitig erhalten die Vertriebspartner Zugriff auf ein großes Sortiment, ohne mit Hunderten Herstellern einzeln zusammenarbeiten zu müssen.
Genau diese Position schafft einen gewissen Netzwerkeffekt. Je mehr Hersteller über TD Synnex verkaufen, desto attraktiver wird die Plattform für Vertriebspartner. Und je größer das Netzwerk der Vertriebspartner ist, desto interessanter wird es für weitere Hersteller. Die Größe des Unternehmens ist deshalb ein wichtiger Teil des Wettbewerbsvorteils.
Mit der Fusion von Tech Data und Synnex entstand 2021 einer der weltweit größten IT-Distributoren. Seitdem geht die Strategie zunehmend über die reine Distribution von Hardware hinaus. Cloud, Cybersecurity, Datenlösungen und künstliche Intelligenz gewinnen an Bedeutung.
Das ist entscheidend, denn im klassischen Hardwaregeschäft sind die Margen niedrig.
Wenig Marge, viel Hebel
TD Synnex bewegt zwar enorme Warenvolumina, verdient daran aber vergleichsweise wenig. Die Bruttomarge lag im Geschäftsjahr 2025 bei knapp 7 % und die operative Marge bei etwas mehr als 2 %.
Was sich zunächst nach einem Problem anhört, entpuppt sich bei genauerer Betrachtung aber auch als möglicher Burggraben.
Kleinere Wettbewerber können bei den Preisen kaum mithalten, weshalb der Markt für IT-Distribution auch weltweit stark konzentriert ist und von wenigen großen Anbietern dominiert wird.
TD Synnex versucht, aus seiner bestehenden Vertriebsplattform mehr Wert herauszuholen. Statt lediglich Server, Notebooks oder Netzwerkkomponenten weiterzuverkaufen, bietet das Unternehmen zunehmend komplette Lösungen, Cloud-Dienste, Finanzierung, Support und weitere Dienstleistungen an. Diese Strategie scheint aufzugehen.
Besonders interessant ist die Entwicklung rund um künstliche Intelligenz. TD Synnex entwickelt keine eigene KI-Technologie. Das Unternehmen profitiert vielmehr indirekt von den Investitionen in die neue Technologie.
Für KI werden Server, GPUs, Speicher, Netzwerktechnik, Rechenzentren, Cloud-Kapazitäten und Software benötigt. Je stärker Unternehmen und Rechenzentren investieren, desto mehr Technologie muss beschafft und implementiert werden.
Hyve bringt TD Synnex möglicherweise auf ein anderes Level
Dafür wurde mit Hyve Solutions ein eigener Geschäftsbereich geschaffen. Hyve hat sich auf die Entwicklung, Fertigung und weltweite Bereitstellung von Rechenzentrumsinfrastruktur spezialisiert. Dazu gehören insbesondere Server-, Storage- und Netzwerksysteme für Hyperscaler, Cloudanbieter und große Rechenzentren.
Der entscheidende Unterschied zum klassischen TD-Synnex-Geschäft: Hyve ist deutlich näher an der eigentlichen Infrastrukturproduktion. Das Unternehmen entwickelt beispielsweise kundenspezifische Server und komplette Rack-Lösungen und übernimmt auch deren Fertigung und Integration.
Damit ist TD Synnex eine Art Schaufelverkäufer der IT-Branche. Dabei spielt es möglicherweise kaum eine Rolle, welcher einzelne Hersteller den nächsten großen Technologietrend dominiert. Entscheidend ist, dass Technologie gekauft, integriert und betrieben wird und ein erheblicher Teil davon über das Vertriebsnetz von TD Synnex laufen kann.
IT-Budgets schwanken, Hardwarezyklen können sich abschwächen und Hersteller könnten ihre Vertriebsmodelle verändern. Zudem hängt das Geschäft aufgrund der niedrigen Margen stark von der operativen Effizienz ab.
Passiert hier möglicherweise etwas Großes?
Die entscheidende Frage für TD Synnex ist daher nicht, ob die Digitalisierung weitergeht. Viel wichtiger ist, ob es dem Unternehmen gelingt, seine große Vertriebsplattform für höherwertige Lösungen zu nutzen und dadurch die Profitabilität schrittweise zu verbessern.
Das laufende Geschäftsjahr könnte darauf hindeuten, dass das gelingen könnte. Womöglich ist TD Synnex gerade dabei, in der Wertschöpfungskette aufzusteigen.
Im letzten Quartal lag der Gewinn mit 5,68 USD je Aktie weit über den Erwartungen von 4,64 USD. Mit einem Umsatz von 21,6 Mrd. USD wurden die Analystenschätzungen von 18,8 Mrd. USD ebenfalls übertroffen.
Auf Jahressicht entspricht das einem Umsatzplus von 38 % und einem Gewinnsprung von 59 %.
Die operative Marge (GAAP) hat sich von 2,45 % auf 2,98 % verbessert und damit einen neuen Bestwert erreicht.
Warum die Schätzungen zu niedrig sein könnten
Für das Schlussquartal stellt TD Synnex einen Gewinn von 5,65 – 6,15 USD je Aktie und einen Umsatz von 21,8 – 22,6 Mrd. USD in Aussicht.
Erwartet wurde lediglich ein Ergebnis von 4,72 USD je Aktie und ein Umsatz von 19,4 Mrd. USD.
Die Einführung von Enterprise-KI schreitet voran und immer mehr Anwendungen erreichen den produktiven Einsatz. Hinzu kommen neue Anforderungen an Sicherheit, Governance und Compliance.
TD Synnex kann von diesen Entwicklungen sowohl im klassischen Distributionsgeschäft als auch mit Hyve profitieren.
Den Konsensschätzungen zufolge dürfte das Ergebnis in diesem Jahr um 61 % auf 21,20 USD je Aktie steigen.
TD Synnex kommt demnach auf eine forward P/E von 12,4.
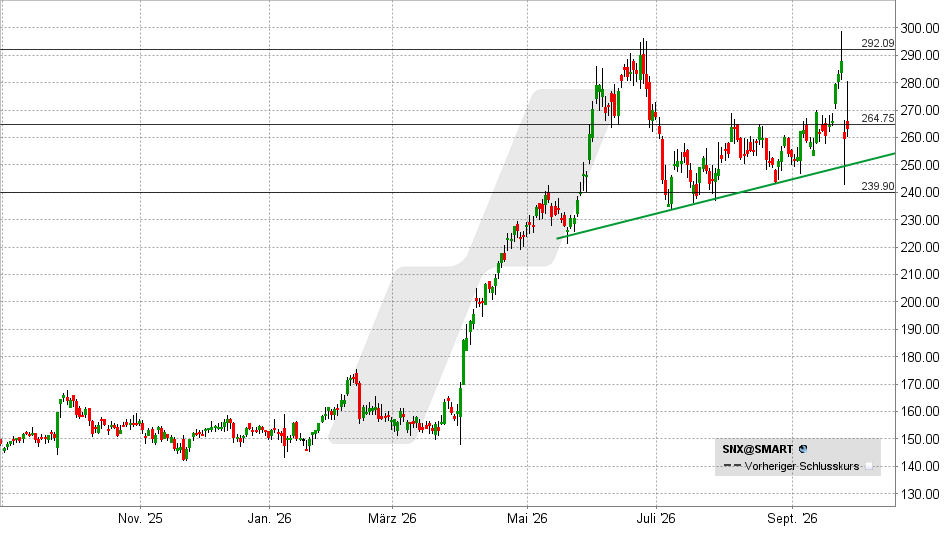
Darüber hinaus scheint im kommenden Jahr noch Überraschungspotenzial vorhanden zu sein. Derzeit wird für 2027 nur ein Anstieg des Gewinns um 11 % erwartet.
Warum die Dynamik derartig nachlassen sollte, erschließt sich mir jedoch nicht.
Dazu passt auch der Umstand, dass die Prognostiker bei TD Synnex in den letzten drei Quartalen zu pessimistisch waren und beim Gewinn zwischen 17 und 43 % daneben lagen.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 28.09.2026 um 15:21 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Stabilität in stürmischen Zeiten. Bei LYNX selbstverständlich.