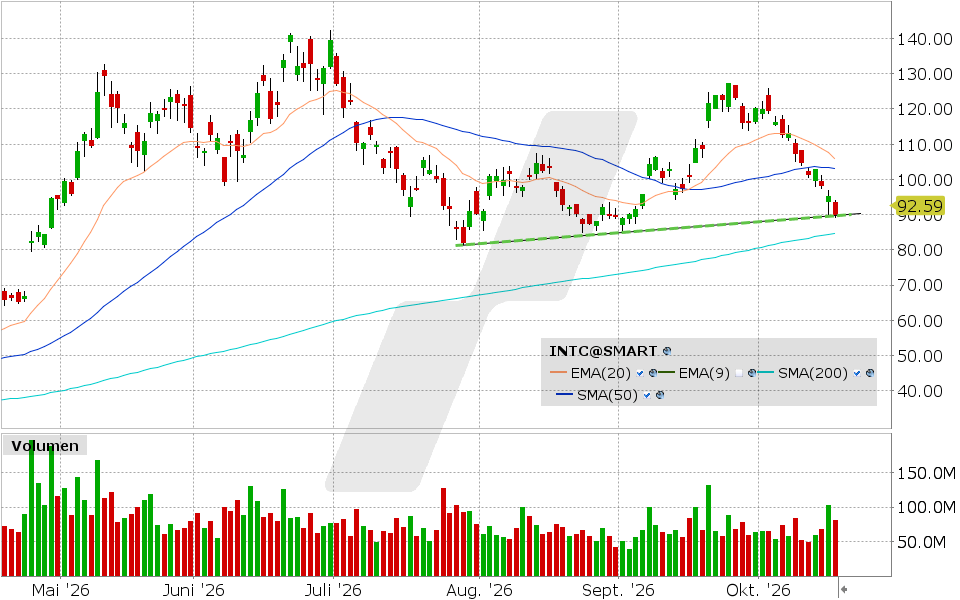
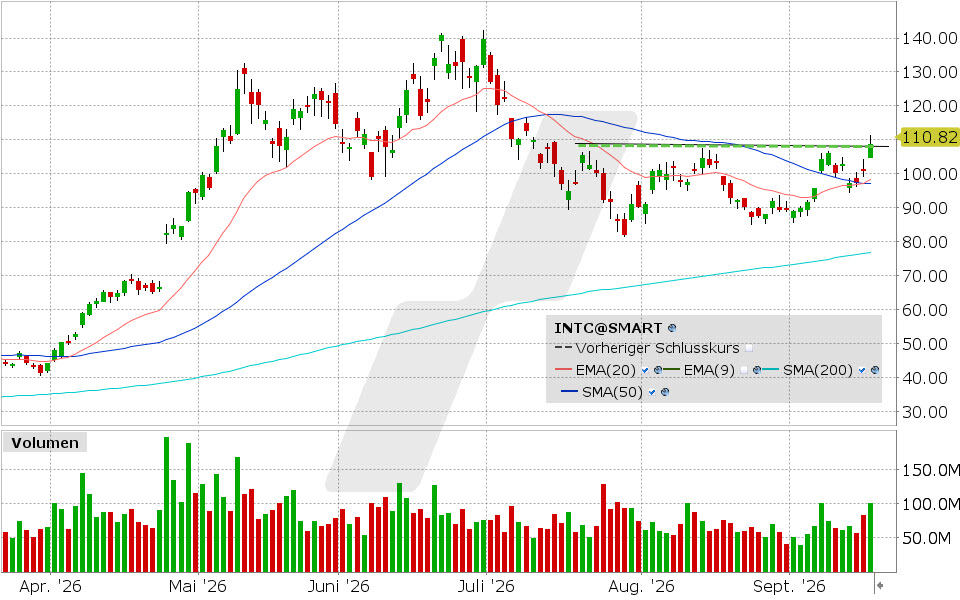
Der US-Chipriese Intel meldete am Donnerstag nach US-Handelsende Umsätze und Gewinne für das 3. Quartal, die solide über den Erwartungen lagen. Am Folgetag brach die Aktie um spektakuläre 28,78 Prozent ein. Was indes nicht am Ergebnis, sondern am Ausblick lag.
Die gute Nachricht war: Im 3. Quartal traf Intel mit 16,51 Milliarden US-Dollar die Konsens-Prognose beim Umsatz und lag damit um 21 Prozent über dem Vorjahreszeitraum. Der um Sonderfaktoren bereinigte Gewinn pro Aktie kam auf 0,52 US-Dollar, die Analysten hatten im Schnitt 0,41 US-Dollar erwartet.
Die schlechte Nachricht war der Ausblick auf das laufende, vierte Quartal. Da avisiert Intel einen Umsatz zwischen 15 und 16 Milliarden. Es würde also gegenüber dem gerade absolvierten Quartal nicht vorangehen mit dem Umsatz, die Analysten hatten genau das aber erwartet, die Schätzungen lagen bei gut 17 Milliarden US-Dollar. Noch schlimmer las sich der erwartete Gewinn: Nur 0,25 US-Dollar pro Aktie sieht Intel da, die Experten hatten zuvor im Schnitt 0,43 US-Dollar vorhergesagt.
Das war es, was die Aktie zu Boden schickte und dazu führte, dass die Analysten ihre Kursziele reihenweise senkten. Goldman Sachs, bis dahin mit 150 US-Dollar mit einem der höchsten Ziele dabei, senkte das Kursziel sogar um ein Drittel auf 100 US-Dollar. Insgesamt lagen die neu vergebenen Ziele in einer Range zwischen 75 und 100 US-Dollar. Die Aktie machte indes auch am unteren Ende dieser Spanne nicht halt. Aber bei knapp 30 Prozent Kurseinbruch könnte man sich durchaus die Frage stellen: War dieser Crash nicht ziemlich übertrieben?
Die aktuellen Kurse, Charts, Dividenden und Kennzahlen zur Intel Aktie finden Sie hier.
Expertenmeinung: Die konkreten Gründe, weshalb Intel für dieses 4. Quartal mit mageren Prognosen aufwarten muss, lassen solche Gedanken auf jeden Fall zu.
Ein Problem ist die sogenannte „Speicherkrise“ des PC-Markts. Dadurch, dass eine immense Produktionskapazität durch den KI-Boom gebunden wird, werden Speicher knapp und dadurch immens teuer. Das wiederum führt dazu, dass PCs wenig gekauft werden. Das ist problematisch, aber kein Problem für die Ewigkeit.
Das andere Problem ist, dass Intel eine erhebliche Nachfrage nach KI- bzw. rechenzentrumsbezogenen Chips hat, die Produktionskapazität aber nicht ausreicht, um diese Nachfrage voll bedienen zu können. Auch das ist eine Herausforderung, die zwar nicht sofort, aber mittelfristig lösbar ist.
Die Aktie jedoch wurde so massiv auf den Markt geworfen, dass man glauben könnte, Intel sei in eine dauerhafte Krise geraten. Zwar ist nicht absehbar, wann sich die Lage wieder einpendelt, immerhin rechnet Intel selbst in Bezug auf den PC-Markt bis in die zweite Jahreshälfte 2027 mit Druck auf den Absatz. Aber wollte man hier ebenso weit in die Zukunft blicken, wie man das im Zuge des KI-Booms nur zu bereitwillig und auf Basis noch deutlich gewagterer Annahmen tat, könnte man in Bezug auf Intel behaupten: Die kommen wieder in Fahrt. Aber Vorsicht:
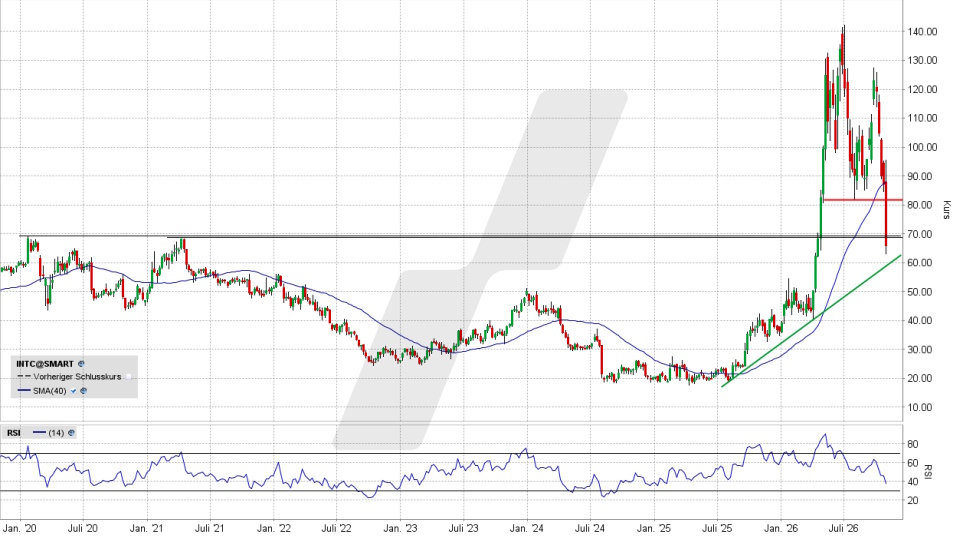
Richtig mag sein, dass das Minus von fast 30 Prozent eine Übertreibung war und zur Dimension des Absturzes auch eine Lawine von sukzessiv tiefer liegenden Stop-Loss-Verkäufen verantwortlich war. Aber wenn wir uns ansehen, wo diese Aktie noch zu Jahresbeginn notierte, wäre man gewarnt. Selbst von den etwa 40 US-Dollar, die für Intel bezahlt wurden, als Ende März auf einmal der Halbleiter-Hype einsetzte, ist der Kurs noch weit entfernt … und die Bewertung ist keineswegs jetzt bereits „billig“. Auf Basis der neuen Prognose für dieses Quartal käme man für den geschätzten 2026er-Gewinn auf ein Kurs-/Gewinn-Verhältnis von 46. Nur, wenn Intel 2027 sehr deutlich mehr verdienen würde, wäre diese Bewertung und damit auch das jetzt viel niedrigere Kursniveau zu rechtfertigen, was hieße:
Intel ist aus Sicht der Bewertung von „sehr teuer“ auf „teuer“ abgerutscht. Diese Aktie ist spannend genug, um sie nach diesem Crash nicht einfach abzuhaken, es könnte sich lohnen, sie im Auge zu behalten. Aber erst, wenn die Zuversicht der Anleger zurückkehrt, die am Freitag so schlagartig verpufft ist, wäre sie mehr als eine Aktie, die man nur beobachten sollte. Und dazu sollte das Chartbild Belege liefern.
Die mittelfristige Aufwärtstrendlinie hält noch, wie wir im Chart auf Wochenbasis sehen, aber das alleine hat noch nichts zu sagen. Ein Rebound über die Nackenlinie des am Freitag vollendeten Topps, die bei 81,79 US-Dollar liegt, wäre das Minimum, das man sehen müsste, wollte man hier über den Einstieg nachdenken.
Quellenangaben:
Ergebnis des 3. Quartals, 29.10.2026: https://www.intc.com/news-events/press-releases/detail/1786/intel-reports-third-quarter-2026-financial-results
Analysten-Einschätzungen: https://finance.yahoo.com/quote/INTC/analyst-insights/
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 31.10.2026 um 15:35 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Welche Aktien in den wichtigen Indizes sind in letzter Zeit am meisten gestiegen oder gefallen? Was sind die Top-Aktien 2026? Welche Aktien haben die beste Performance über die letzten 5 Jahre und welche Aktien sind stark gefallen? Hier finden Sie es heraus: DAX Top Flop – MDAX Top Flop – Euro Stoxx Top Flop – Dow Jones Top Flop – Nasdaq 100 Top Flop