Hewlett Packard galt lange als schwerfälliger Riese. Doch HPE könnte einer der spannendsten Profiteure des KI-Booms sein.
Aufspaltung als strategischer Befreiungsschlag
Hewlett Packard war einmal eines der größten Technologieimperien der Welt. Doch je größer der Konzern wurde, desto schwieriger wurde es, die sehr unterschiedlichen Geschäfte unter einem Dach sinnvoll zu steuern. Schlussendlich fiel die Entscheidung, das Unternehmen aufzuspalten.
Die Aufspaltung war mehr als eine kosmetische Veränderung. HPE übernahm das Geschäft mit Servern, Speichern, Netzwerken, Unternehmenssoftware, Services und Finanzierung.
Was darauf folgen sollte, hat aber wohl kaum jemand erwartet.
Hewlett Packard Enterprise Co. (HPE) hat sich in den letzten Jahren als einer der führenden Akteure im Bereich der Unternehmens-IT etabliert. Das Unternehmen, das 2015 durch die Aufspaltung der ursprünglichen Hewlett-Packard Company entstanden ist, konzentriert sich auf die Bereitstellung von IT-Infrastrukturprodukten und -Dienstleistungen, die Unternehmen dabei unterstützen, ihre digitale Transformation voranzutreiben.
Plötzlich spielt HPE in der ersten Liga
Ab dem Geschäftsjahr 2024 verzeichnete HPE einen starken Anstieg der Aufträge für KI-Systeme, mit kumulierten KI-Systemaufträgen in Höhe von 4,6 Mrd. US-Dollar. Im vierten Quartal 2024 schloss HPE mehrere Enterprise-AI-Deals ab, unter anderem in Zusammenarbeit mit Partnern wie Deloitte.
Hinzu kam ein milliardenschwerer Auftrag der Plattform X für die Lieferung von KI-optimierten Servern, bei dem man sich gegen andere Bieter wie Dell und SMCI durchsetzen konnte.
Ab diesem Zeitpunkt zeichnete sich ab, dass HPE dazu in der Lage ist, sich gegen die bisher dominanten Unternehmen für die Ausstattung von Rechenzentren durchzusetzen. HPE spielt plötzlich in der ersten Liga mit.
Eine Gewinnserie, die aufhorchen lässt
Daher hatte ich damals mehrfach auf die Aktie hingewiesen. Zuletzt im April 2025, als der Großinvestor Elliott bei dem Unternehmen eingestiegen war („HPE: Elliott sichert sich Milliardenbeteiligung. Großaufträge, zunehmende Wachstumsdynamik und ein immer größerer Anteil wiederkehrender Umsätze. Jetzt schlägt Elliott zu.“)
Seitdem hat sich der Kurs mehr als verdreifacht. Aus dem einstigen Mauerblümchen ist eine Kursrakete geworden – und das ist nicht grundlos geschehen. In den letzten Quartalen hat das Unternehmen die Erwartungen durchweg übertroffen – teilweise sogar deutlich.
Im ersten Quartal lag der Gewinn mit 0,62 USD je Aktie über den Erwartungen von 0,58 USD. Mit einem Umsatz von 9,68 Mrd. USD wurden die Analystenschätzungen erfüllt.
Auf Jahressicht entspricht das einem Umsatzplus von 18 % und einem Gewinnsprung um 33 %.
Im zweiten Quartal lag der Gewinn mit 0,79 USD je Aktie über den Erwartungen von 0,55 USD. Mit einem Umsatz von 10,68 Mrd. USD wurden die Analystenschätzungen von 9,88 Mrd. USD ebenfalls übertroffen.
Auf Jahressicht entspricht das einem Umsatzplus von 40 % und einem Gewinnsprung um 93 %.
Günstig bewertet oder bereits zu weit gelaufen?
Am 2. September hat HPE die Zahlen zum dritten Quartal vorgelegt und konnte an die starke Entwicklung anknüpfen.
Der Gewinn lag mit 1,11 USD je Aktie über den Erwartungen von 0,94 USD. Mit einem Umsatz von 12,21 Mrd. USD wurden die Analystenschätzungen von 11,98 Mrd. USD ebenfalls übertroffen.
Auf Jahressicht entspricht das einem Umsatzplus von 34 % und einem Gewinnsprung um 66 %.
HPE wächst demnach dynamisch und steigert den Gewinn stark überproportional. Laut Unternehmensangaben ist das größte Problem, dass die Nachfrage derzeit nicht bedient werden kann, weil nicht genug Komponenten zur Verfügung stehen.
Das führt wiederum dazu, dass HPE derzeit über eine hohe Preissetzungsmacht verfügt. Daher scheinen die Konsensschätzungen, die für das laufende Geschäftsjahr nahezu eine Verdopplung des Gewinns auf 3,82 USD je Aktie vorsehen, plausibel zu sein.
HPE kommt demnach auf ein forward P/E von 14,9. Sollte sich das Wachstum fortsetzen, scheint das vertretbar zu sein. Derzeit wird erwartet, dass HPE den Gewinn in den kommenden beiden Jahren jeweils um 11 – 19 % steigern wird.
Bei HPE selbst scheint man ebenfalls optimistisch zu sein. Das Management stellt für das laufende Geschäftsjahr einen freien Cashflow von mindestens 3,75 Mrd. USD und für das kommende Geschäftsjahr mindestens 5,0 Mrd. USD in Aussicht. Der Börsenwert von HPE liegt derzeit bei 74,2 Mrd. USD.
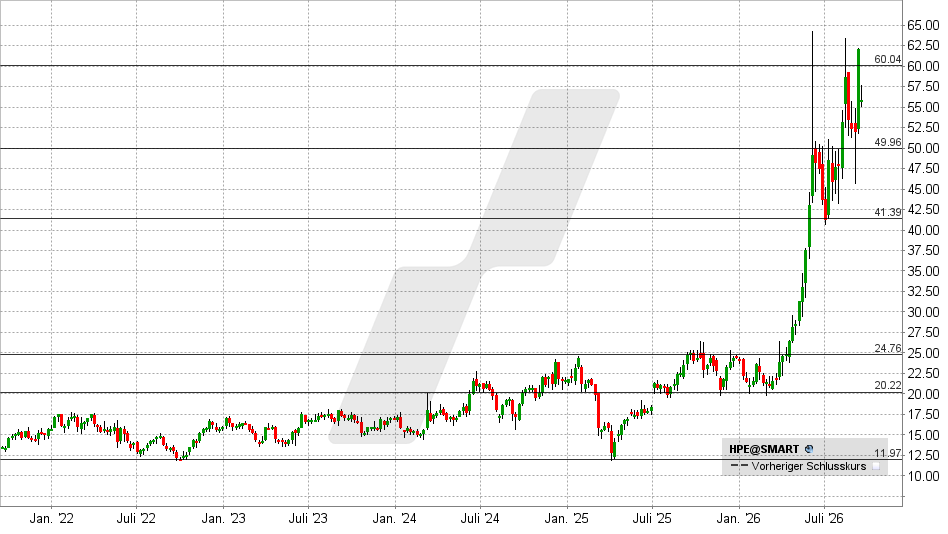
Gelingt ein nachhaltiger Ausbruch über 60 USD, kommt es zu einem prozyklischen Kaufsignal mit einem extrapolierten Kursziel bei 69 – 70 USD.
Für antizyklische Anleger könnte hingegen der Bereich zwischen 50 und 52 USD interessant sein.
Aus Sicht der Bullen sollte die Aktie jedoch nicht unter 41 USD fallen.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 16.09.2026 um 12:54 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Mehr als 65.000 zufriedene Kunden. Ich bin einer davon.